

Investir en 2026 pour réduire ses impôts légalement repose sur une combinaison de nouveaux dispositifs, de plafonds fiscaux spécifiques et de choix patrimoniaux cohérents. Entre fin du Pinel, régime des PME, niches liées à la forêt, au déficit foncier ou aux dons, le paysage évolue et crée de nouvelles opportunités… à condition de comprendre précisément les règles du jeu.
En analysant les plafonds de niches fiscales, les taux de réduction, les contraintes de durée et les risques associés à chaque solution, il devient possible de construire une véritable stratégie fiscale sur-mesure. Les chiffres pour 2026 donnent déjà une feuille de route claire, mais certains arbitrages demandent une attention particulière.
| Stratégie d’investissement | Niveau d’impôt potentiellement réduit | Profil idéal de l’investisseur | Avantage clé en 2026 |
|---|---|---|---|
| Immobilier locatif (Pinel, Denormandie) | Réduction de 10% à 21% selon la durée | Investisseur long terme cherchant stabilité | Dernières années d’avantages renforcés avant réformes futures |
| Plan d’Épargne Retraite (PER) | Déduction jusqu’à plusieurs milliers d’euros | Revenus élevés visant optimisation fiscale | Marges de déduction inchangées et toujours attractives |
| FIP / FCPI | Réduction jusqu’à 30% du montant investi | Profil dynamique acceptant le risque | Soutien aux PME innovantes, avantages fiscaux maintenus |
| Investissement Outre‑mer (Loi Girardin) | Réduction immédiate, parfois supérieure à l’investissement | Investisseur expérimenté | Solution à impact, toujours populaire en 2026 |
Simulateur d Economie d Impots 2026
| Dispositif | Montant investi | Plafond applicable | Economie generee |
|---|
Sommaire
Comprendre les plafonds de niches fiscales en 2026 avant d’investir
La base d’une optimisation fiscale efficace en 2026 repose sur la maîtrise des plafonds de niches. Un investissement mal calibré conduit vite à une partie de réduction d’impôt perdue, car non imputable. La réflexion doit donc partir de ces limites, puis se déployer vers les différents leviers d’investissement.
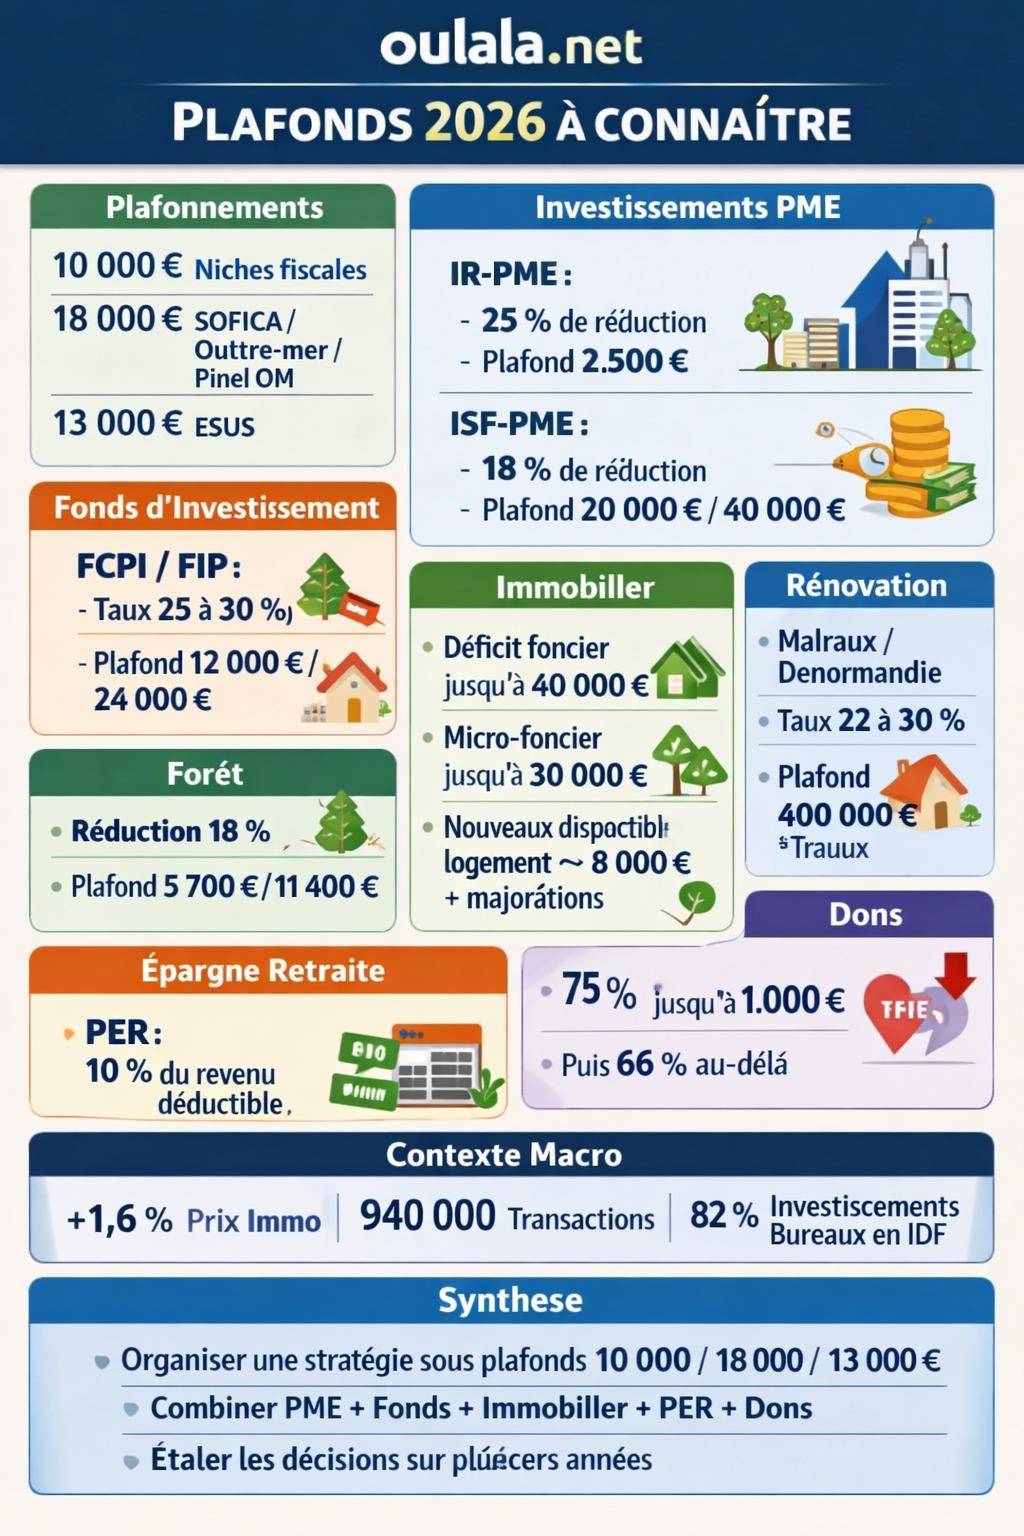
En 2026, le plafonnement global des niches fiscales reste fixé à 10 000 € par foyer. Ce plafonnement agrège la majorité des réductions et crédits d’impôt liés aux investissements et dépenses (logement locatif, services à la personne, FCPI/FIP, etc.). Un second plafond de 18 000 € s’applique pour certains dispositifs spécifiques (SOFICA, outre-mer, Pinel outre-mer), qui se cumule avec le plafond global mais avec des règles propres.
Les investissements dans des entreprises solidaires d’utilité sociale (ESUS) conservent un plafond distinct de 13 000 € en 2021, qui sert encore de référence pour les enveloppes alignées, même si les conditions d’éligibilité et les taux évoluent avec le temps. La logique reste la même : éviter la déperdition de l’avantage fiscal en anticipant l’ordre d’imputation.
Tableau de synthèse des principaux plafonds 2026
| Type de niche fiscale | Plafond 2026 (indication) | Remarques stratégiques |
|---|---|---|
| Plafonnement global | 10 000 € | Concerne la majorité des réductions et crédits d’impôt |
| SOFICA / Outre-mer / Pinel outre-mer | 18 000 € | Plafond spécifique, souvent mobilisé par les gros contribuables |
| ESUS | 13 000 € (référence 2021) | Orientation vers l’économie sociale et solidaire |
| Niches globales dispositifs fiscaux 2026 | 10 000 € | Confirmé dans les projections pour 2026 |
Une fois ces cadres intégrés, la question devient : comment organiser ses investissements pour réduire ses impôts de façon légale, durable et cohérente avec ses objectifs patrimoniaux ? C’est là que les différents leviers entrent en jeu.
Investir dans les PME en 2026 : réduire l’IR et l’ISF tout en finançant l’économie réelle
L’investissement dans les petites et moyennes entreprises reste un pilier de la réduction d’impôt en 2026. Le cadre fiscal se structure autour de l’IR-PME et, pour certains patrimoines, de l’ISF-PME (ou dispositif de même logique pour la fiscalité sur le patrimoine).
Réduction d’impôt sur le revenu (IR-PME) en 2026
En 2026, la réduction d’impôt pour souscription au capital de PME (IR-PME) repose sur un taux de 25 %. Le plafonnement de la réduction atteint 2 500 €, ce qui correspond à un investissement maximal de 10 000 € pour un foyer qui vise l’utilisation complète de cette enveloppe.
En clair, un investissement direct de 10 000 € dans une PME éligible génère une réduction d’IR de 2 500 €, sous réserve de respecter la durée minimale de conservation des titres. La logique patrimoniale reste celle d’un engagement long. La conservation exigée est fixée à 5 ans, ce qui implique une vraie réflexion sur la solidité de l’entreprise cible.
- Taux de réduction IR-PME : 25 %
- Réduction maximale : 2 500 €
- Investissement maximal pris en compte : 10 000 €
- Durée de conservation des titres : 5 ans
Cette stratégie s’articule facilement avec une démarche plus globale d’optimisation d’optimisation de ses impôts, en complément d’autres niches. Elle nécessite toutefois un filtrage rigoureux des projets d’entreprise et une diversification minimale pour limiter le risque de perte en capital.
« Investir dans une PME pour réduire son impôt ne remplace jamais une analyse économique solide du projet. La fiscalité vient en bonus, jamais en justification unique de la décision. »
Réduction sur la fiscalité patrimoine : logique ISF-PME
Pour les patrimoines élevés, la logique de type ISF-PME garde tout son sens en 2026. Le mécanisme repose sur un taux de réduction de 18 % du montant investi dans le capital de PME éligibles. Le plafond de réduction atteint 20 000 € par personne et 40 000 € pour un couple.
Concrètement, un contribuable soumis à cet impôt patrimonial qui investit 100 000 € en PME obtient une réduction potentielle de 18 000 €. La limite est atteinte au-delà d’environ 111 000 € investis pour une personne seule (et 222 000 € pour un couple), car la réduction cesse ensuite de progresser.
- Taux de réduction ISF-PME : 18 %
- Plafond personne seule : 20 000 €
- Plafond couple : 40 000 €
- Logique : soutien direct au capital des PME
Ce levier peut être mis en parallèle d’autres stratégies décrites dans les dispositifs détaillés sur les stratégies de défiscalisation, afin de répartir le risque entre immobilier, valeurs mobilières et produits structurés.
FCPI, FIP, JEI et ESUS : investir dans l’innovation et les territoires
Au-delà de l’investissement direct en PME, les fonds collectifs constituent un autre axe pour réduire ses impôts en 2026. Ils apportent une diversification et une gestion professionnelle, au prix de frais et d’un manque de liquidité. FCPI, FIP, fonds JEI et ESUS complètent le dispositif IR-PME avec des spécificités propres.
FCPI et FIP : taux et plafonds 2026
Les FCPI (Fonds communs de placement dans l’innovation) et les FIP (Fonds d’investissement de proximité) restent des instruments reconnus pour qui cherche à réduire son impôt sur le revenu tout en finançant le tissu économique. En 2026, les paramètres de référence sont les suivants :
- FCPI : taux de réduction de 25 %
- Plafond FCPI personne seule : 12 000 € d’investissement
- Plafond FCPI couple : 24 000 € d’investissement
- FCPI orientés JEI (jeunes entreprises innovantes) : taux porté à 30 %
- FIP Corse / Outre-mer : taux de réduction de 30 %
Ces fonds exigent une durée minimale de conservation, généralement 7 à 10 ans selon les structures. Le capital reste bloqué et le souscripteur accepte une volatilité réelle de la valeur des parts. En contrepartie, la réduction d’impôt s’inscrit directement dans une stratégie pour payer moins d’impôts légalement tout en accédant à un univers de sociétés non cotées.
« Les FIP et FCPI facilitent l’accès au non coté, mais ne gomment pas le risque inhérent à ces marchés. L’avantage fiscal compense une partie de ce risque, sans l’annuler. »
ESUS : donner une dimension sociale à la réduction d’impôt
Les investissements dans les entreprises solidaires d’utilité sociale (ESUS) s’adressent aux contribuables qui souhaitent aligner optimisation fiscale et impact social. Le taux de réduction se situe à 25 %, avec un plafond déjà évoqué de 13 000 € pour la référence 2021 sur certaines enveloppes.
Au-delà de l’avantage fiscal, l’enjeu concerne la capacité de ces structures à générer un modèle économique viable tout en respectant une mission sociale ou environnementale forte. La sélection des véhicules (fonds solidaires, titres non cotés, coopératives) nécessite une analyse spécifique, parfois en lien avec des conseils spécialisés.
Immobilier locatif et fin du Pinel : quelles stratégies en 2026 ?
La fin du Pinel métropolitain au 1er janvier 2025 modifie le paysage de la défiscalisation immobilière en 2026. Les contribuables qui souhaitent associer pierre et réduction d’impôt doivent orienter leurs choix vers d’autres régimes. L’enjeu consiste à combiner revenus fonciers, déficit foncier, rénovations et dispositifs résiduels.
Déficit foncier et micro-foncier : arbitrer entre simplicité et puissance fiscale
Pour un propriétaire bailleur, la fiscalité dépend du régime choisi :
- Régime micro-foncier : accessible jusqu’à 30 000 € de revenus fonciers bruts
- Abattement forfaitaire : 50 % sur les loyers déclarés
- Régime réel : prise en compte des charges réelles et des travaux, création possible de déficit foncier
Le déficit foncier imputable sur le revenu global est plafonné à 40 000 € par an. Ce plafond permet une réduction significative de l’impôt sur le revenu pour les propriétaires qui engagent des travaux lourds (rénovation, amélioration, mises aux normes).
L’arbitrage se fait ainsi :
- Micro-foncier pour les petits revenus locatifs avec peu de charges
- Régime réel et déficit foncier pour des projets de rénovation structurants
Nouveaux dispositifs locatifs et relance du logement
Certains dispositifs spécifiques à la relance du logement reprennent des logiques proches de l’ancien Pinel, mais de façon plus ciblée. Le dispositif dit de relance logement “Jeanbrun” prévoit un plafond de réduction de 8 000 €, avec une majoration possible de 2 000 à 4 000 € selon les cas.
Ces mécanismes s’appuient généralement sur :
- Une zone géographique ciblée (zones tendues, redynamisation)
- Un niveau de performance énergétique minimum
- Un plafonnement des loyers et des ressources des locataires
Une analyse fine du marché local reste déterminante : taux de vacance, tension locative, projection des loyers réels, qualité du bâti. L’objectif ne se limite pas à la réduction d’impôt, mais à la création d’un patrimoine locatif rentable à long terme.
« L’immobilier locatif défiscalisant fonctionne quand le bien se louerait même sans avantage fiscal. L’économie d’impôt s’ajoute alors à un rendement locatif cohérent. »
Rénover pour défiscaliser : Malraux, Denormandie et rénovation énergétique
Les dispositifs de rénovation immobilière constituent une autre voie pour investir en 2026 tout en réduisant ses impôts. Ils s’adressent aux profils prêts à gérer des travaux, des contraintes patrimoniales et une durée de détention souvent longue.
Malraux et Denormandie : restaurer et réhabiliter le parc existant
Les dispositifs de type Malraux ou Denormandie permettent de bénéficier de taux de réduction compris entre 22 % et 30 % du montant des travaux, dans la limite d’un plafond total de 400 000 € sur 4 ans. L’ampleur des budgets engagés en fait des outils puissants pour les contribuables fortement imposés.
En pratique, ces régimes exigent :
- Une localisation précise (secteurs sauvegardés, centres anciens, quartiers ciblés)
- Un programme de travaux contrôlé et validé (rénovation lourde, réhabilitation complète)
- Un engagement de location sur une durée donnée, souvent avec plafonnement de loyers
La combinaison de la réduction d’impôt et du déficit foncier généré par les travaux augmente fortement l’effet fiscal global, mais impose une gestion de chantier rigoureuse et un accompagnement technique (architectes, entreprises spécialisées).
Rénovation énergétique : conjuguer économies et réduction d’impôt
La rénovation énergétique s’inscrit désormais dans une logique de long terme, avec des aides fiscales ciblées, des primes et des prêts bonifiés. La fiscalité récompense les propriétaires qui améliorent la performance énergétique de leurs logements, en particulier pour sortir des classes F et G.
Les travaux concernés portent notamment sur :
- Isolation (murs, toitures, planchers)
- Changement de système de chauffage
- Ventilation et régulation
- Menuiseries et vitrages performants
En parallèle, le marché immobilier 2026 anticipe des prix en légère hausse moyenne de 1,6 % en France, avec environ 940 000 transactions attendues. Les biens énergivores risquent une décote progressive, tandis que les logements rénovés se valorisent mieux à la revente et se louent plus facilement.
« Un logement bien rénové énergétiquement génère une triple valeur : économies de charges, attrait locatif et meilleure revente. L’avantage fiscal vient accélérer cette transition. »
Investissements forestiers : réduction d’impôt et diversification patrimoniale
Les investissements forestiers constituent une niche fiscale singulière, souvent méconnue. En 2026, la réduction d’impôt associée s’élève à 18 % du montant investi, dans la limite de 5 700 € pour une personne seule et 11 400 € pour un couple.
Les véhicules possibles incluent :
- Groupements forestiers d’investissement (GFI)
- Groupements fonciers forestiers (GFF)
- Acquisition directe de parcelles (plus rare et plus technique)
Au-delà de la réduction d’impôt, ces investissements offrent une diversification patrimoniale vers un actif tangible, corrélé à la valeur du bois, à la demande industrielle et à la gestion durable de la forêt. La liquidité reste limitée et l’horizon d’investissement long, avec un risque lié aux aléas climatiques et sanitaires.
Dons et mécénat : réduire ses impôts tout en soutenant des causes
Les dons constituent un outil souple pour réduire l’impôt sur le revenu, sans immobiliser un capital dans un investissement. En 2026, plusieurs régimes coexistent, avec des taux de réduction distincts selon la nature du bénéficiaire.
Dons Coluche et dons d’intérêt général
Le régime dit « Coluche » s’applique aux dons au profit d’organismes qui fournissent des repas, un logement ou des soins aux personnes en difficulté. La réduction associée est de 75 % des sommes versées, dans la limite de 1 000 € pour ce taux renforcé. Au-delà, les dons basculent sur le régime général à 66 %.
En complément :
- Dons Coluche : réduction 75 % jusqu’à 1 000 €
- Dons d’intérêt général : réduction 66 % au-delà de ce plafond et pour d’autres organismes éligibles
- Plafond global Coluche mentionné : 2 000 € dans certains cadres spécifiques
Cette approche ne crée pas de patrimoine financier, mais elle réduit directement l’impôt dû. Elle peut se combiner avec d’autres leviers pour affiner un plafond de niches fiscales et aligner la stratégie fiscale avec des convictions personnelles.
« La défiscalisation par le don sert autant une cause qu’une optimisation. C’est l’un des rares leviers où l’on renonce volontairement à une partie de son capital tout en obtenant un double impact, fiscal et social. »
Services à la personne et emploi à domicile : défiscalisation du quotidien
Les prestations à domicile constituent une autre voie de réduction d’impôt, souvent sous-estimée. Le cadre s’appuie sur un SMIC annuel de référence de 48 060 €, utilisé pour calculer certains plafonds liés aux services à la personne.
Les dépenses éligibles concernent notamment :
- Le ménage, le repassage
- La garde d’enfants à domicile
- L’aide aux personnes âgées ou en situation de handicap
- Le soutien scolaire et l’assistance informatique à domicile
La réduction ou le crédit d’impôt atteint un pourcentage des dépenses engagées dans une limite annuelle. Ce levier ne crée pas de patrimoine, mais il réduit l’impôt en contrepartie de services qui améliorent directement le confort de vie.
Préparer sa retraite en 2026 : PER et défiscalisation de long terme
Le Plan d’épargne retraite (PER) reste un outil fiscal structurant pour qui souhaite à la fois réduire son impôt et anticiper la baisse de revenus à la retraite. En 2026, le plafond de versement déductible correspond à 10 % du revenu net (dans la limite d’un plafond global fixé chaque année).
Les versements effectués sur un PER individuel sont déductibles du revenu imposable, dans la limite de ce plafond. Pour un contribuable fortement imposé, le gain fiscal devient significatif. En contrepartie, les sommes restent en principe bloquées jusqu’à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, événements de vie majeurs).
Pour les profils en fin de carrière, la combinaison PER + autres dispositifs présentés dans l’article s’inscrit dans une logique plus large de défiscalisation de la retraite. L’enjeu consiste alors à lisser son effort d’épargne et son imposition dans le temps.
« Le PER ne se résume pas à une réduction d’impôt ponctuelle. C’est un outil d’ingénierie de revenu, qui transforme une épargne imposée aujourd’hui en rente ou capital imposé différemment demain. »
Contexte macroéconomique 2026 : taux d’intérêt, inflation et stratégie d’investissement
Investir pour réduire ses impôts en 2026 ne se limite pas aux textes fiscaux. Le contexte macroéconomique influence directement les choix pertinents. Les projections indiquent des taux d’intérêt durablement plus élevés qu’au cours de la décennie précédente, avec une inflation stabilisée mais à intégrer dans toutes les décisions.
Conséquences concrètes :
- Le coût du crédit immobilier reste plus élevé que par le passé, ce qui incite à sélectionner avec soin les opérations à effet de levier.
- La valorisation passive des biens immobiliers ralentit, avec une hausse moyenne des prix limitée (1,6 % en France selon les projections).
- L’investissement en bureaux se concentre sur des zones dynamiques, en particulier l’Île-de-France qui capte environ 82 % des volumes (6,8 milliards d’euros d’investissements de bureaux attendus en 2025).
Dans ce contexte, une stratégie de réduction d’impôt efficace prend en compte :
- Le coût du financement (taux fixe ou variable, durée, apport)
- L’impact de l’inflation sur les loyers, les charges et la revalorisation des actifs
- La répartition entre actifs réels (immobilier, forêt) et financiers (PME, fonds, PER)
Construire une stratégie cohérente pour réduire ses impôts légalement en 2026
Les différents dispositifs abordés forment une boîte à outils complète. La vraie question devient : comment les assembler, sans dépasser les plafonds, tout en respectant son profil de risque, son horizon de placement et ses objectifs familiaux ?
Une démarche structurée peut suivre un enchaînement logique :
- Évaluer son niveau d’imposition actuel et futur (retraite, évolution de carrière)
- Lister les niches déjà mobilisées (emploi à domicile, dons, travaux, etc.)
- Identifier les marges de manœuvre sous le plafond global de 10 000 € et les plafonds spécifiques (18 000 €, 13 000 €)
- Choisir un mix entre :
- Investissements productifs (PME, FCPI/FIP, ESUS)
- Immobilier (déficit foncier, rénovation, dispositifs de relance)
- Épargne retraite (PER) et dons
- Diversification forestière ou sectorielle
- Planifier la mise en œuvre sur plusieurs années fiscales pour lisser les effets et respecter les durées de détention
En combinant ces approches, le contribuable en 2026 dispose d’un ensemble de leviers pour réduire ses impôts de manière strictement légale, structurée et alignée sur sa stratégie patrimoniale. Chaque choix mérite une analyse chiffrée, afin de mesurer le gain fiscal réel, le risque associé et l’impact à long terme sur le patrimoine global.









