

La crypto-monnaie intrigue, attire, inquiète parfois. Entre promesses de liberté financière, risques de bulles spéculatives et innovations technologiques, le sujet laisse rarement indifférent. De plus en plus de personnes en entendent parler sans vraiment saisir ce qui se passe derrière un simple prix de Bitcoin affiché sur un écran.
Pourtant, derrière ce mot unique se cache tout un écosystème : technologies, usages concrets, acteurs institutionnels, nouvelles formes de finance et enjeux de régulation. En comprenant comment tout s’articule, chaque lecteur peut évaluer sereinement les opportunités et les limites de ce nouveau monde monétaire.
| Aspect | Essentiel à retenir |
| Définition | Monnaie numérique fonctionnant sans banque grâce à une technologie décentralisée. |
| Technologie clé | La blockchain, un registre sécurisé partagé entre de nombreux ordinateurs. |
| Fonctionnement | Les transactions sont validées collectivement puis inscrites dans des blocs infalsifiables. |
| Usage | Payer, investir ou transférer de l’argent rapidement, parfois à moindre coût 💸. |
| Avantages | Sécurité, transparence, absence d’intermédiaire. |
Sommaire
Crypto-monnaie : définition simple mais précise
Une crypto-monnaie est une monnaie numérique qui circule uniquement sur Internet, sans pièces ni billets. Elle repose sur une technologie appelée blockchain, un registre numérique partagé entre des milliers d’ordinateurs, qui enregistre toutes les transactions de manière transparente et infalsifiable.
Contrairement à l’euro ou au dollar, une crypto-monnaie ne dépend pas d’une banque centrale. Les règles d’émission, de validation des transactions et de sécurité sont codées dans un protocole informatique. Ce protocole définit notamment :
- Comment les nouvelles unités sont créées (mining, staking, etc.).
- Comment les transactions sont vérifiées et ajoutées au registre.
- Comment les participants du réseau se mettent d’accord (consensus).
On parle souvent de crypto-actifs pour englober un ensemble plus large : monnaies, jetons (tokens), actifs financiers tokenisés, jetons liés à des projets DeFi, etc. Le Bitcoin n’est qu’un exemple parmi des milliers d’actifs qui composent ce marché en constante évolution.
Un marché mondial massif : chiffres clés de la crypto en 2026
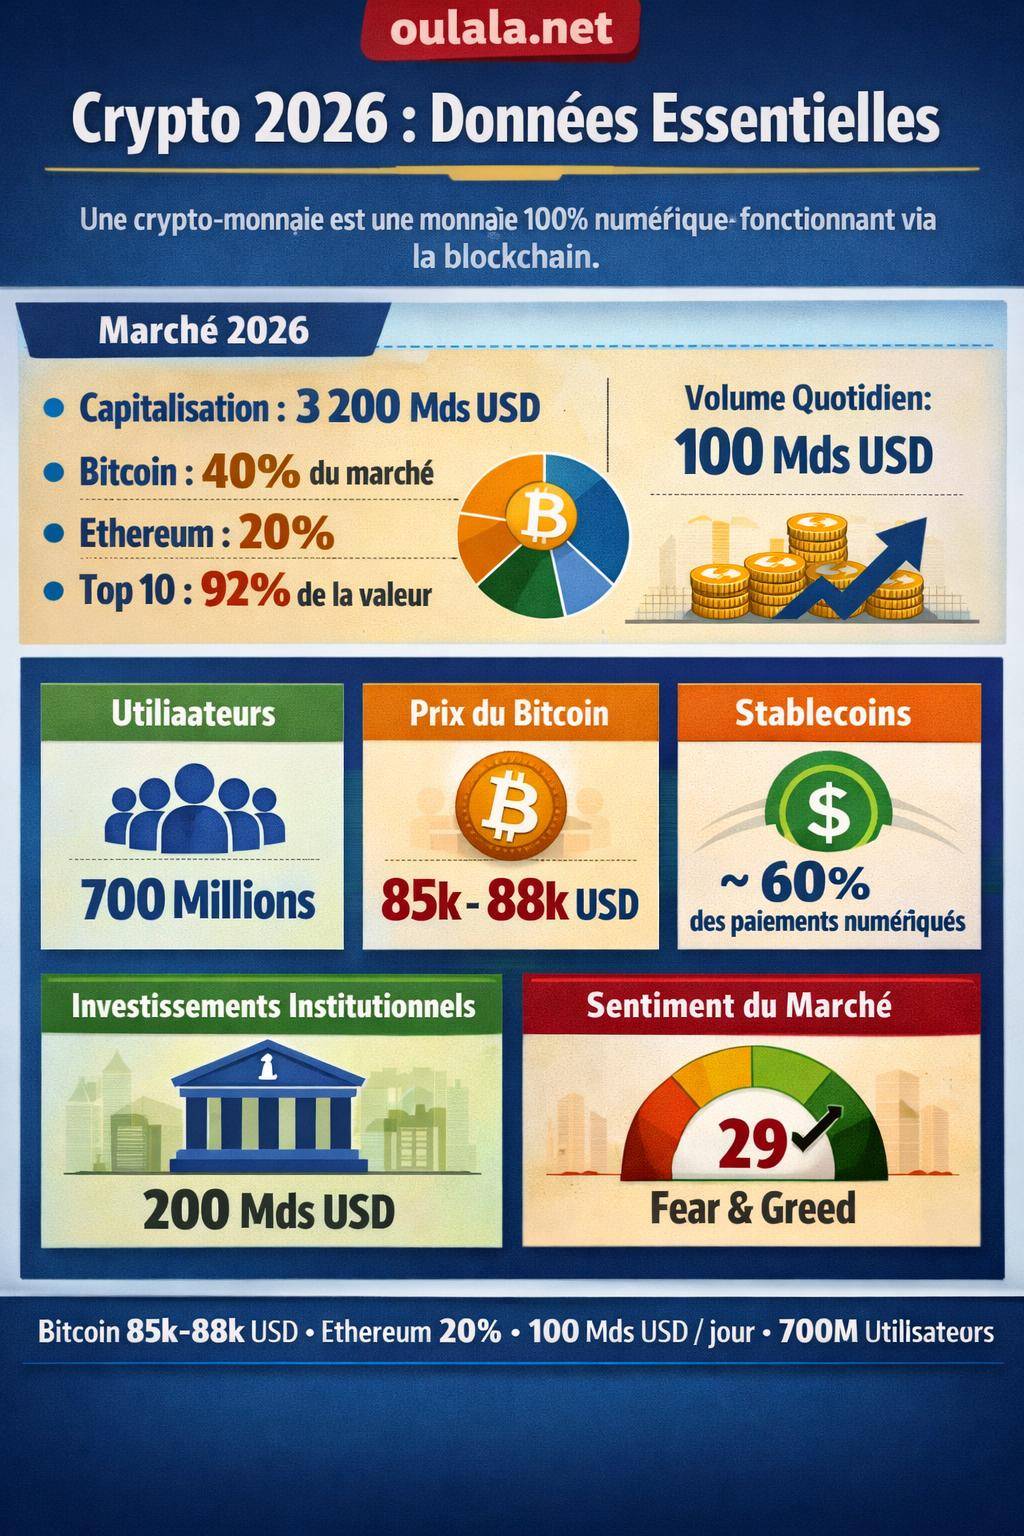
En 2026, le marché des crypto-monnaies atteint une capitalisation globale d’environ 3 200 milliards de dollars. Ce chiffre représente la valeur totale de l’ensemble des crypto-actifs en circulation, calculée en multipliant le prix de chaque actif par son nombre d’unités émises.
Le paysage reste dominé par quelques grandes crypto-monnaies. Le Bitcoin représente environ 40 % du marché en termes de part de marché, tandis que sa dominance sur la capitalisation crypto plus large atteint près de 60 %. Ethereum concentre environ 20 % de la capitalisation totale. Les dix premières crypto-monnaies regroupent à elles seules environ 92 % de la valeur totale, ce qui montre une forte concentration.
Le marché reste très liquide, avec un volume quotidien d’environ 100 milliards de dollars. Cette liquidité permet des entrées et sorties relativement rapides, mais entretient également une forte volatilité des prix, notamment lors des annonces macroéconomiques, des mises à jour techniques ou des décisions réglementaires.
Focus sur quelques crypto-monnaies majeures
Le Bitcoin évolue actuellement dans une fourchette de prix comprise entre 85 000 et 88 000 dollars, avec une baisse d’environ 32 % par rapport à son dernier plus haut historique (ATH) autour de 126 000 dollars. Cette correction illustre la cyclicité des marchés crypto, alternant phases d’euphorie et de consolidation.
Ethereum se situe autour de 2 900 dollars. Il ne joue pas seulement un rôle de monnaie numérique : son réseau sert aussi de base à de nombreuses applications décentralisées (DeFi, NFT, jeux, etc.) et à de multiples layers 2 qui améliorent sa scalabilité.
Le Dogecoin illustre une autre facette du marché. Avec un prix autour de 0,12673 dollar, une capitalisation comprise entre 18 et 20 milliards de dollars et une offre en circulation d’environ 168 milliards de jetons, ce projet affiche une forte dimension communautaire. Il crée environ 5 milliards de nouveaux tokens par an, ce qui montre une politique monétaire inflationniste, à l’opposé de la rareté programmée du Bitcoin.
Où se fait le trading : panorama des plateformes
Les échanges de crypto-monnaies se concentrent autour de quelques grandes plateformes :
- Binance : environ 828,31 millions de dollars de volume sur 24 heures.
- MEXC : près de 604,03 millions de dollars.
- Gate.io : environ 238,06 millions de dollars.
- Bybit : autour de 212,22 millions de dollars.
Ces plateformes agissent comme des bourses numériques. Elles permettent d’échanger des devises traditionnelles (euro, dollar) contre des crypto-monnaies, mais aussi d’échanger une crypto contre une autre, d’utiliser des dérivés (futures, options) ou encore de prêter et emprunter des actifs.
« Les crypto-monnaies ne sont plus marginales. Elles ont ouvert un nouveau champ monétaire et financier, qui coexiste avec les systèmes bancaires traditionnels. »
Comment fonctionne une crypto-monnaie : la blockchain expliquée simplement
La clé de compréhension d’une crypto-monnaie réside dans la blockchain. On peut la voir comme un grand livre de comptes distribué, où chaque page de ce livre correspond à un bloc, et chaque bloc contient une liste de transactions horodatées.
Chaque bloc référence le précédent via un hash cryptographique, une empreinte numérique unique. Cette chaîne de blocs (blockchain) forme ainsi un historique complet des transactions depuis la création du réseau. Modifier une ligne dans une page ancienne obligerait à recalculer toutes les pages suivantes, ce qui demande une énorme puissance de calcul et devient économiquement dissuasif.
Les rôles clés dans un réseau crypto
Dans un système comme Bitcoin ou Ethereum, plusieurs types de participants interviennent :
- Les utilisateurs : envoient et reçoivent des fonds via des portefeuilles (wallets).
- Les nœuds (nodes) : stockent une copie de la blockchain et relaient les informations.
- Les validateurs ou mineurs : assemblent les transactions en blocs et les valident selon les règles du protocole.
Cette architecture distribuée remplace le rôle d’une banque centrale ou d’un organisme de compensation. Le réseau lui-même sert de système de règlement, de chambre de compensation et de registre comptable.
Consensus : comment le réseau se met d’accord
Le mécanisme de consensus définit comment les participants s’accordent sur l’état du registre. Deux grandes approches dominent :
- Proof of Work (PoW) : utilisée notamment par Bitcoin. Les mineurs résolvent un problème cryptographique en utilisant de la puissance de calcul. Le premier qui trouve la solution diffuse le bloc au réseau et reçoit une récompense en crypto-monnaie.
- Proof of Stake (PoS) : adoptée par Ethereum. Les validateurs immobilisent (stakent) une quantité de jetons. Ils sont sélectionnés pour proposer et valider des blocs en fonction de leur mise. En cas de comportement malveillant, leur mise est partiellement ou totalement supprimée (slashing).
Dans les deux cas, la sécurité du réseau repose sur des incitations économiques. Attaquer la blockchain exige un coût considérable en énergie ou en capital, ce qui rend les tentatives de fraude très peu rentables.
Portefeuilles, clés privées et sécurité : comment gérer ses crypto
Pour interagir avec une crypto-monnaie, un utilisateur a besoin d’un portefeuille (wallet). Ce portefeuille ne stocke pas réellement les pièces, mais les clés cryptographiques qui donnent le droit de les dépenser.
Chaque portefeuille repose sur un couple de clés :
- Clé publique : semblable à un RIB ou un IBAN, elle sert à recevoir des fonds.
- Clé privée : comparable à un code PIN renforcé, elle autorise la signature des transactions et doit rester strictement confidentielle.
La signature d’une transaction se fait via un algorithme cryptographique asymétrique. Le réseau peut vérifier que la transaction provient bien du détenteur de la clé privée, sans jamais voir cette clé elle-même.
Types de wallets : comparaison
| Type de wallet | Description | Niveau de contrôle | Usage courant |
|---|---|---|---|
| Wallet de plateforme (custodial) | Gestion assurée par l’échange (Binance, Bybit, etc.). L’utilisateur ne détient pas les clés privées. | Faible (dépendance à la plateforme) | Trading actif, débutants, petits montants. |
| Wallet logiciel (non-custodial) | Application mobile ou desktop (Metamask, Phantom, etc.). L’utilisateur détient la phrase de récupération. | Élevé | DeFi, NFT, paiements ponctuels. |
| Wallet matériel (hardware) | Appareil physique dédié (Ledger, Trezor). Clés privées stockées hors ligne. | Très élevé | Conservation de long terme (cold storage). |
| Paper wallet | Clés imprimées ou écrites sur papier, conservées hors ligne. | Élevé mais sensible à la perte matérielle | Archivage ponctuel, usage spécialisé. |
Utilités concrètes des crypto-monnaies : bien plus que du trading
Le marché crypto ne se réduit pas à la spéculation sur les prix. De nombreux cas d’usage réels se structurent autour des paiements, des services financiers, de la tokenisation et des applications décentralisées.
Paiements, transferts et stablecoins
Les stablecoins, des crypto-monnaies adossées à une valeur relativement stable (dollar, euro, paniers d’actifs), occupent une place centrale. En 2024, environ 92 % du volume de trading sur stablecoins concerne des activités de marché, mais leur usage s’étend peu à peu aux paiements et aux transferts internationaux.
Des acteurs comme MoneyGram utilisent déjà des réseaux comme Stellar pour faciliter les transferts transfrontaliers. Ces solutions réduisent les délais et les coûts par rapport aux circuits bancaires classiques, notamment sur les petits montants et vers des zones mal desservies.
Les projections pour 2026 indiquent une adoption des stablecoins autour de 60 % dans certains segments de paiements numériques, avec un rôle de pont entre la monnaie fiat et la finance décentralisée (DeFi).
Services financiers et DeFi
La crypto a donné naissance à la finance décentralisée (DeFi). Des protocoles ouverts, déployés sur des blockchains publiques, proposent des services qui reproduisent ou complètent ceux de la finance traditionnelle :
- Prêts et emprunts garantis on-chain.
- Échanges automatisés via des AMM (Automated Market Makers).
- Yield farming et agrégation de rendement.
- Assurance décentralisée.
Dans le même temps, des institutions financières classiques expérimentent des usages on-chain. On observe par exemple :
- Règlement de fonds de marché monétaire via blockchain.
- Lancement de solutions comme JPM Coin (deposit token) pour des paiements institutionnels.
- Services comme Citi Token Services pour des paiements 24h/24 et 7j/7.
- Gestion de collatéral on-chain pour optimiser les marges et la liquidité.
Tokenisation des actifs réels
La tokenisation consiste à représenter un actif réel sous forme de jeton numérique sur blockchain. Cette approche se développe sur différents segments :
- Obligations et ETF tokenisés.
- T-Bills tokenisés (bons du Trésor américains) utilisés comme collatéral numérique.
- Matières premières tokenisées et wrappers intra-day pour optimiser les flux de trésorerie.
- Marchés de prédiction tokenisés pour couvrir certains risques.
Des secteurs émergents apparaissent également, comme les crédits carbone, les droits miniers ou les projets énergétiques tokenisés, offrant de nouveaux outils de financement et de gestion de la propriété.
Gaming, dérivés on-chain et nouveaux usages
Le gaming on-chain se développe particulièrement sur des réseaux à faible coût de transaction, comme Solana. Les jetons y servent à la fois de monnaie in-game, de support de propriété pour des objets virtuels et de base pour des modèles économiques communautaires.
Les dérivés on-chain enregistrent une croissance soutenue. Des plateformes comme Hyperliquid affichent :
- Un volume journalier d’environ 100 millions de dollars.
- Un volume cumulatif supérieur à 6 milliards de dollars.
- Des contrats perpétuels sur actions (equities) et diverses crypto.
Sur les marchés institutionnels, l’open interest de produits dérivés comme les futures SOL autour du milliard de dollars, ou encore des futures XRP proches de 800 millions de dollars, illustre une intégration progressive dans les stratégies de couverture et de spéculation avancées.
Adoption : qui utilise vraiment les crypto-monnaies ?
En 2026, environ 700 millions de personnes dans le monde détiennent ou utilisent des crypto-monnaies, soit environ 9 % de la population mondiale. Cette adoption progresse par vagues, souvent corrélées aux cycles haussiers, mais la base d’utilisateurs se structure progressivement.
Les profils d’utilisateurs se diversifient :
- Particuliers en quête de diversification d’épargne ou de paiements rapides.
- Investisseurs professionnels (fonds, family offices) intégrant un compartiment digital assets.
- Entreprises Web3 développant des dApps, des jeux ou des services financiers décentralisés.
- Institutions financières classiques qui expérimentent la tokenisation et les stablecoins.
Rôle croissant des institutions et des ETF crypto
Les investisseurs institutionnels occupent une place de plus en plus visible. Environ 200 milliards de dollars d’actifs sous gestion sont désormais liés à des produits crypto (ETF, fonds, mandats institutionnels, produits structurés).
Les ETF Bitcoin, notamment aux États-Unis et en Europe, facilitent l’accès au marché pour des acteurs qui ne souhaitent pas gérer directement des wallets. En janvier 2026, les entrées dans les ETF Bitcoin atteignent environ 1,2 milliard de dollars, signalant un intérêt soutenu malgré la volatilité.
On observe également :
- Des ETF Bitcoin et Ethereum cotés sur plusieurs bourses réglementées.
- Des solutions de conservation (custody) pour les banques, les assureurs et les gérants d’actifs.
- Des flux d’achats d’ETF dépassant parfois la nouvelle offre minée, ce qui influence directement la dynamique de rareté sur le marché spot.
« L’entrée des ETF crypto ne supprime pas la volatilité, mais elle apporte des véhicules d’accès réglementés, mieux adaptés aux contraintes des investisseurs institutionnels. »
Sentiment de marché et scénarios sur le Bitcoin pour 2026
Le sentiment de marché en 2026 se situe en zone de peur, avec un indice Fear & Greed autour de 29. Cette situation reflète des prises de bénéfices, des incertitudes macroéconomiques et des ajustements réglementaires.
Concernant le Bitcoin, plusieurs scénarios circulent :
- Une fourchette majoritaire de prévision entre 100 000 et 170 000 dollars.
- Un scénario haussier entre 150 000 et 200 000 dollars, avec une probabilité estimée de 30 %.
- Une prévision de Galaxy Digital autour de 225 000 dollars.
- Une probabilité de 20 % environ pour un nouvel ATH au-dessus des 126 000 dollars.
Ces projections ne constituent pas des certitudes. Elles s’appuient sur des modèles d’adoption, des flux d’ETF, des cycles de halving et des facteurs macroéconomiques comme la politique monétaire ou l’appétit pour le risque.
Tendances crypto structurantes à l’horizon 2026
L’écosystème crypto évolue rapidement. Plusieurs tendances lourdes structurent le paysage technologique, financier et réglementaire.
Macro-tendances : adoption, régulation et convergence TradFi/DeFi
Les tendances macro en 2026 se résument autour de quelques axes :
- Adoption institutionnelle en accélération avec ETF, produits structurés et solutions de garde professionnelle.
- Multiplication des DATs (actifs numériques tokenisés) dans la gestion d’actifs et la trésorerie d’entreprise.
- Régulation plus claire dans plusieurs juridictions, avec des cadres définis pour les prestataires de services crypto.
- Acceptation croissante par les banques et les entreprises qui testent paiements en stablecoins et tokenisation de créances.
- Blockchain pour l’automatisation de processus back-office, règlements interbancaires et suivi de collatéral.
La convergence entre finance traditionnelle (TradFi) et finance décentralisée (DeFi) se renforce. Des entreprises Web3 coopèrent avec des institutions financières pour intégrer des actifs numériques dans des infrastructures existantes, en tirant parti de services d’oracle et de solutions de conformité KYC/AML.
Scalabilité et infrastructure : Ethereum, Layer 2 et interopérabilité
L’un des enjeux techniques majeurs concerne la scalabilité. Ethereum poursuit sa transition avec :
- Le développement de nombreuses solutions Layer 2 (rollups, optimistic, ZK-rollups).
- Des améliorations des preuves ZK pour réduire les coûts et les délais de finalité.
- Le lancement de nouveaux tokens comme BASE sur des solutions de second niveau.
Parallèlement, des écosystèmes comme Polkadot, Cosmos (IBC) ou les subnets d’Avalanche se concentrent sur l’interopérabilité. L’objectif consiste à relier des blockchains spécialisées entre elles, pour permettre des transferts d’actifs et de données fluides, tout en gardant des environnements optimisés pour des usages précis.
Tokenisation, standards et rôle central des oracles
La standardisation progresse sur la tokenisation des produits financiers :
- ETF et indices tokenisés pour un accès 24/7.
- Croissance des produits de trésorerie et de crédit privé numérisés.
- Actions tokenisées (stocks) pour un trading fractionné et transfrontalier.
Au cœur de ces mécanismes, des services d’oracle comme Chainlink jouent un rôle structurant. Ils assurent la connexion entre le monde on-chain et off-chain en fournissant des données de prix, des informations de marché, des flux de taux d’intérêt, mais aussi des preuves sur des événements réels (paiements, règlements, données de conformité).
IA et crypto : vers des agents autonomes sur blockchain
La convergence entre intelligence artificielle (IA) et crypto se renforce. Plusieurs axes se démarquent :
- Agents autonomes capables de gérer des portefeuilles, d’automatiser des tâches de trading, d’optimiser la latence des transactions et de détecter des vulnérabilités dans les smart contracts.
- IA décentralisée avec des chatbots on-chain, des protocoles de commerce entre agents et l’intégration d’IA dans des wallets pour assister l’utilisateur dans ses décisions.
- IA de confiance dédiée à la provenance de contenus, la traçabilité des modèles, la détection de deepfakes et l’authentification de médias.
- Analyse et agrégation de données pour donner une vue rapide du marché, des risques et des flux on-chain, grâce à des couches de data intelligentes.
Ces briques technologiques trouvent des applications dans le trading algorithmique, la gestion de trésorerie de protocoles DeFi, mais aussi dans des services orientés grand public, par exemple via des wallets intelligents qui suggèrent des actions en fonction du profil utilisateur.
Régulation, stablecoins, CBDC et deposit tokens
Le cadre réglementaire s’organise progressivement autour de trois grands piliers : stablecoins privés, monnaies numériques de banque centrale (CBDC) et deposit tokens émis par des banques commerciales.
Les stablecoins servent de pont entre la monnaie traditionnelle et la DeFi. Ils sont utilisés pour :
- Les paiements numériques quotidiens dans certains écosystèmes.
- Les échanges sur les plateformes de trading.
- Les opérations de crédit, de staking et de farming dans la DeFi.
Les CBDC et les deposit tokens se développent en parallèle. Des banques et des banques centrales testent des schémas hybrides où :
- La CBDC représente la monnaie de banque centrale numérisée.
- Les deposit tokens représentent des dépôts bancaires tokenisés, utilisables 24/7 pour des paiements ou des règlements interbancaires.
« La régulation crypto cherche un équilibre entre innovation, protection des consommateurs et stabilité financière. Les stablecoins, CBDC et deposit tokens partagent certains usages, mais reposent sur des architectures et des garanties différentes. »
Comprendre risques, opportunités et bonnes pratiques
Les crypto-monnaies ouvrent un nouveau champ d’opportunités, mais exposent également à certains risques qu’il convient de cerner avec précision.
Principaux risques
- Volatilité : les prix réagissent fortement aux annonces, aux flux d’ETF, aux décisions réglementaires et aux cycles macroéconomiques.
- Risque technique : bugs dans les smart contracts, failles de sécurité, erreurs de manipulation (adresse erronée, perte de clé).
- Risque de contrepartie : faillite ou blocage d’une plateforme centralisée, gel de retraits.
- Risque réglementaire : changements de cadre législatif, restrictions sur certains produits ou services.
Bonnes pratiques pour débuter
Une approche progressive et structurée aide à gérer ces enjeux :
- Se former aux notions de base : blockchain, wallets, clés privées, stablecoins, DeFi.
- Commencer avec des montants limités, compatibles avec une éventuelle perte.
- Utiliser des plateformes reconnues et mettre en place une authentification à deux facteurs.
- Basculer progressivement vers des solutions de conservation personnelle pour les montants significatifs.
- Noter et sécuriser ses phrases de récupération hors ligne.
Comment fonctionne une transaction crypto, étape par étape
Pour rendre les choses concrètes, il suffit de suivre le parcours d’une transaction classique sur une blockchain publique :
- 1. Création : l’utilisateur prépare une transaction dans son wallet (montant, adresse de destination, frais).
- 2. Signature : la transaction est signée avec la clé privée de l’expéditeur, ce qui prouve sa légitimité.
- 3. Diffusion : la transaction est diffusée au réseau de nœuds qui l’ajoutent à leur mempool (file d’attente).
- 4. Sélection : un mineur ou validateur sélectionne la transaction pour l’inclure dans le prochain bloc, en fonction des frais proposés et des règles de protocole.
- 5. Validation : le bloc est validé via le mécanisme de consensus (PoW ou PoS) et ajouté à la blockchain.
- 6. Confirmations : après quelques blocs supplémentaires, la transaction devient de plus en plus irréversible.
Sur des réseaux rapides avec des solutions Layer 2, cette séquence se déroule en quelques secondes. Sur d’autres réseaux plus saturés ou sécurisés par PoW, le délai peut atteindre plusieurs minutes.









