

Le livret jeune reste en 2026 un outil d’épargne ciblé, avec un cadre fiscal avantageux et des taux qui grimpent parfois bien au-dessus des livrets réglementés classiques. Pourtant, beaucoup de parents et de jeunes adultes connaissent mal ses règles, ses plafonds ou encore les écarts de rémunération entre les banques.
Entre taux minimum légal, offres commerciales des réseaux bancaires, plafond figé à 1 600 € et articulation avec d’autres solutions comme le Livret A ou le LEP, l’enjeu consiste à structurer une stratégie d’épargne cohérente dès l’adolescence. Le reste de ce guide clarifie ces points un par un.
| Aspect essentiel | Ce qu’il faut retenir | Intérêt pour les jeunes |
|---|---|---|
| Conditions d’éligibilité | Réservé aux 12-25 ans, résidents en France, un seul Livret Jeune par personne. | Un produit spécialement conçu pour débuter dans l’épargne. |
| Taux d’intérêt 2026 | Taux fixé librement par les banques, mais toujours supérieur ou égal au Livret A. | Possibilité d’obtenir l’un des meilleurs rendements garantis du marché. |
| Fiscalité avantageuse | Intérêts 100% exonérés d’impôts et de prélèvements sociaux. | Rendement net toujours plus intéressant que les placements imposables. |
| Plafond de dépôt | Plafond fixé à 1 600 €, hors intérêts. | Idéal pour se construire une première épargne de sécurité. |
| Retraits & gestion | Retraits libres à partir de 16 ans sans autorisation parentale (sauf opposition). | Favorable pour apprendre à gérer son argent en autonomie. |
| Objectifs d’utilisation | Constitution d’une épargne de précaution, financement d’études, permis, voyages… | Un outil d’apprentissage de la gestion financière adaptée aux jeunes. |
Simulateur Livret Jeune : calculez vos gains d epargne
Estimez votre capital a 25 ans et comparez avec le Livret A
Sommaire
Livret jeune en 2026 : définition, fonctionnement et cadre légal
Le livret jeune est un produit d’épargne réglementé réservé aux 12-25 ans résidant en France. Il combine capital garanti, taux d’intérêt fixé par la banque au-dessus d’un seuil légal et intérêts nets d’impôt et de prélèvements sociaux. Son objectif : aider un jeune à constituer une épargne de précaution ou de projet avec une rémunération encadrée.
En 2026, le livret jeune conserve un plafond de versement de 1 600 €, hors intérêts capitalisés. Les sommes restent disponibles à tout moment, sans pénalité, même si certaines banques prévoient des modalités spécifiques pour les retraits avant 16 ou 18 ans.
Règles d’éligibilité : qui a droit au livret jeune ?
Le livret jeune vise un public clairement défini. Les principales conditions d’ouverture sont les suivantes :
- Âge : entre 12 ans révolus et 25 ans (jusqu’au 31 décembre de l’année des 25 ans).
- Résidence : résidence fiscale en France.
- Un seul livret jeune par personne : l’épargnant ne détient qu’un livret jeune, tous établissements confondus.
Le livret peut être ouvert au nom du mineur par ses représentants légaux, ou directement par le jeune majeur muni de ses pièces justificatives. Dès l’ouverture, la banque vérifie l’absence d’un autre livret jeune via une déclaration sur l’honneur et, de plus en plus, via des croisements internes.
« Une même personne ne peut être titulaire que d’un seul livret jeune. Le non-respect de cette règle conduit à la clôture des livrets excédentaires et à la régularisation des intérêts. »
Fonctionnement quotidien : dépôts, retraits et gestion
Le livret jeune fonctionne comme un livret d’épargne classique tout en restant très encadré :
- Versements libres : par virement, dépôt de chèque ou transfert depuis un compte courant.
- Montant minimal à l’ouverture : souvent modeste (10 à 20 € selon les banques).
- Retraits : autorisés, avec parfois l’accord des parents pour les mineurs selon la convention de compte.
- Intérêts : calculés par quinzaine et versés au 31 décembre de chaque année.
Les intérêts générés viennent s’ajouter au capital l’année suivante, ce qui produit un effet de capitalisation. Le plafond de 1 600 € ne tient pas compte de ces intérêts, ce qui permet de dépasser ce montant au fil du temps, uniquement par la rémunération.
Taux du livret jeune en 2026 : panorama des banques et tendances de marché
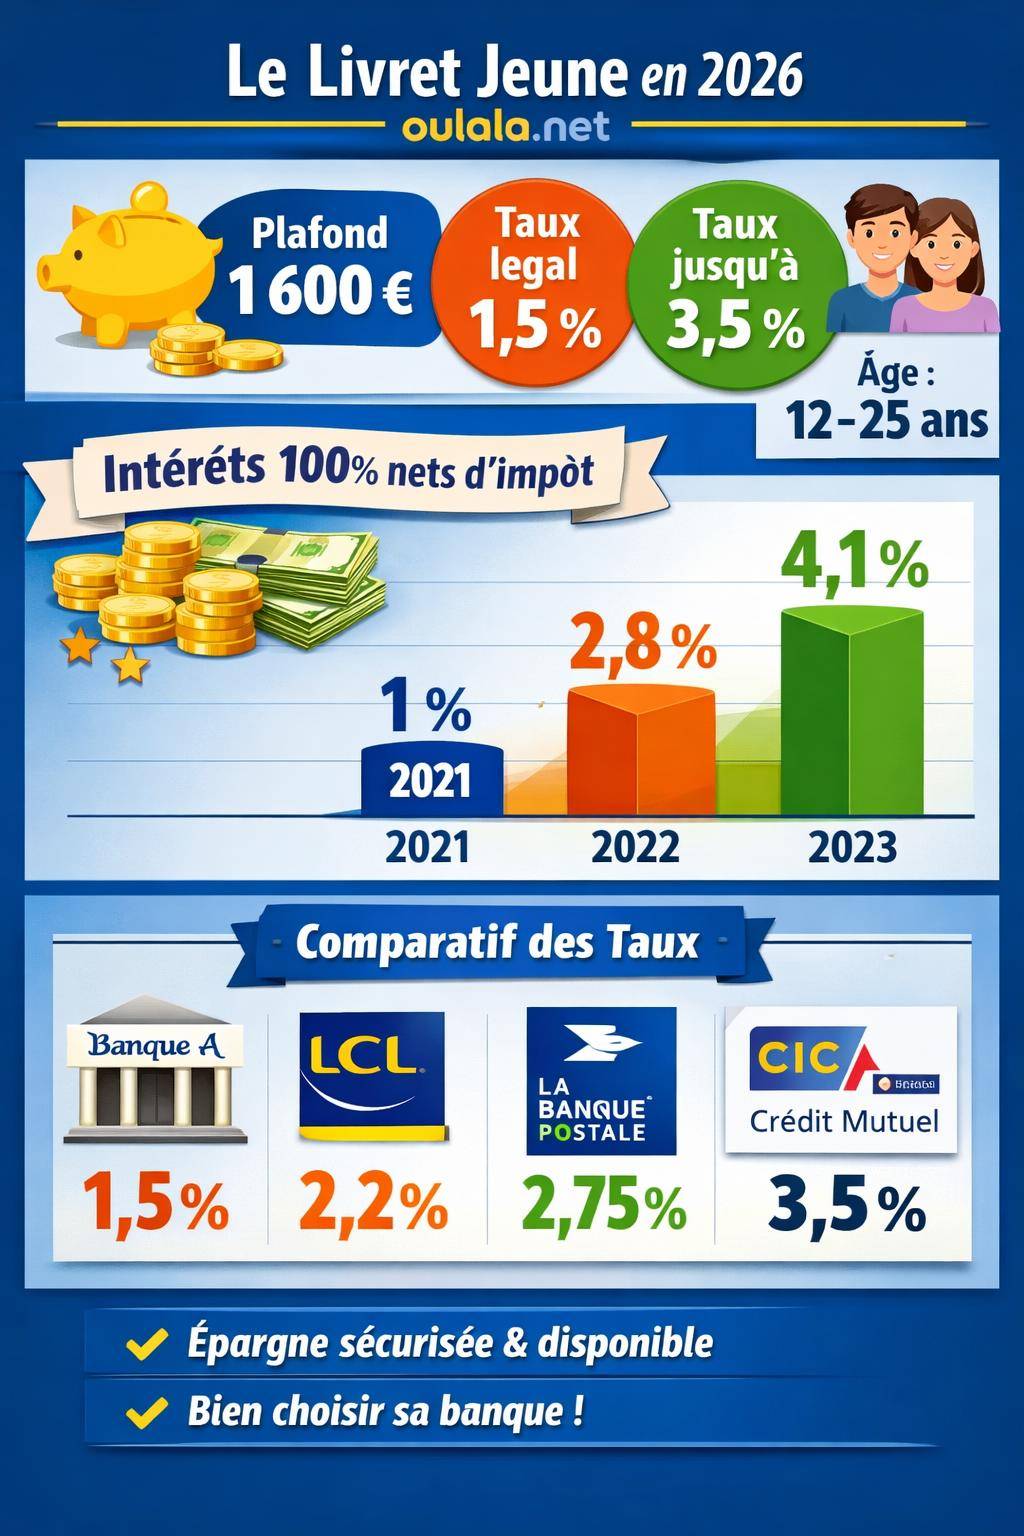
En 2026, le taux d’intérêt du livret jeune reste librement fixé par chaque établissement, à condition de respecter un taux minimal légal. Selon les données disponibles, ce taux minimal s’établit à 1,5 %. Beaucoup de banques se contentent de ce socle, tandis que d’autres revalorisent leur taux pour attirer les jeunes clients.
La concurrence entre banques crée un écart significatif de rémunération. Entre un livret jeune à 1,5 % et un autre à 3,5 %, la différence de gains devient marquée, même avec un plafond relativement modeste.
Comparatif des taux de livret jeune par banque en 2025-2026
Le tableau ci-dessous synthétise plusieurs taux de livret jeune observés entre 2025 et 2026. Il illustre les stratégies très différentes d’un réseau bancaire à l’autre.
| Banque | Taux annuel brut affiché | Date de dernière mise à jour connue |
|---|---|---|
| Axa Banque | 1,5 % | 01/02/2026 |
| Banque Chalus | 2,4 % | 01/08/2025 |
| Banque Dupuy de Parseval | 1,5 % | 01/02/2026 |
| Banque Palatine | Non communiqué | – |
| Banque Populaire | 1,5 % à 3 % | 01/02/2026 |
| BNP Paribas | 1,5 % | 01/02/2026 |
| Caisse d’Epargne | 2 % à 3,2 % | 01/02/2026 |
| CCF | 1,7 % | 01/08/2025 |
| CIC – Parcours J | 3,5 % | 01/02/2026 |
| Crédit Agricole – Mozaïc | 2,4 % | 01/02/2026 |
| Crédit Coopératif – Agir | 3 % | 01/02/2023 |
| Crédit Maritime | 1,5 % à 2 % | 01/02/2026 |
| Crédit Mutuel | 2,5 % à 3,5 % | 01/02/2026 |
| Hello bank! | 1,5 % | 01/02/2026 |
| La Banque Postale – Swing | 1,5 % | 01/02/2026 |
| LCL | 2,7 % | 01/08/2025 |
| Louvre Banque Privée | Non communiqué | – |
| Macif | 2 % | 01/02/2026 |
| Milleis | 1,5 % | 01/02/2026 |
| Monabanq | 1,5 % | 01/02/2026 |
| Société Générale | 1,7 % | 01/08/2025 |
Selon la synthèse des données, le taux minimal légal du livret jeune atteint 1,5 % alors que le taux maximal observé se situe à 3,5 %, notamment chez CIC – Parcours J et, suivant les offres, dans certaines caisses de Crédit Mutuel. Ces chiffres illustrent l’enjeu d’un arbitrage entre banques.
Évolution de l’usage du livret jeune : une place encore limitée mais en croissance
Les données d’utilisation montrent une progression de la part du livret jeune entre 2021 et 2023 :
- 2021 : 1 %
- 2022 : 2,8 %
- 2023 : 4,1 %
La part reste modeste dans l’ensemble des produits d’épargne, mais la tendance signale une prise de conscience progressive chez les familles et les jeunes. L’augmentation des taux réglementés en 2022-2023 a mis un coup de projecteur sur les livrets, y compris sur le livret jeune, pourtant longtemps resté discret.
« Le livret jeune sert souvent de première marche vers la gestion autonome d’un budget, avant l’ouverture d’un compte courant et la mise en place d’objectifs d’épargne plus ambitieux. »
Conditions financières : plafond, versements, retraits et fiscalité
Le livret jeune repose sur un ensemble de règles financières stables, qui rendent sa gestion prévisible pour les familles. Les paramètres principaux restent le plafond de 1 600 €, les conditions de retraits pour les mineurs et un régime fiscal favorable.
Plafond du livret jeune : comment exploiter au mieux les 1 600 € ?
Le plafond de versement du livret jeune est fixé à 1 600 €, sans prise en compte des intérêts capitalisés. Une fois le livret rempli, l’épargnant ne réalise plus de nouveaux versements, mais continue de percevoir les intérêts sur le capital en place.
Pour un suivi plus détaillé des plafonds et des règles associées, une page dédiée aborde ces aspects : plafond du livret jeune.
Pour exploiter ce plafond de manière efficace, plusieurs stratégies existent :
- Versements progressifs : alimenter le livret au rythme des économies de poche ou des revenus d’emplois saisonniers.
- Apport ponctuel : utiliser une partie d’un gros versement (don familial, indemnité, prime) pour atteindre rapidement le plafond.
- Transferts réguliers : mettre en place un virement automatique mensuel depuis le compte des parents ou du jeune majeur.
Versements et retraits : règles pour les mineurs et les majeurs
Les mineurs et les majeurs ne disposent pas des mêmes marges de manœuvre sur le livret jeune. Les conventions de compte prévoient souvent :
- Pour les jeunes de 12 à 15 ans : retraits en agence avec accord écrit ou présence du représentant légal.
- À partir de 16 ans : plus grande autonomie de retrait, parfois avec information du parent selon les usages de la banque.
- Après 18 ans : gestion autonome, sauf dispositions particulières décidées en amont.
Les versements restent possibles à tout moment, dans la limite du plafond. Les parents conservent souvent un droit de regard sur les mouvements, surtout pour les plus jeunes, afin d’encadrer l’apprentissage de la gestion d’argent.
Fiscalité du livret jeune : intérêts exonérés d’impôt et de prélèvements sociaux
Le livret jeune bénéficie d’un régime fiscal spécifique. Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Il ne figure pas parmi les revenus à déclarer, ce qui simplifie les démarches administratives et augmente la rémunération nette.
Concrètement, un taux affiché de 3 % sur un livret jeune équivaut à un taux net de 3 %, ce qui n’est pas le cas pour un compte à terme ou un compte rémunéré imposable. Ce différentiel influe directement sur le pouvoir d’achat futur du jeune épargnant.
« Les intérêts des livrets jeunes sont exonérés d’impôt sur le revenu et de prélèvements sociaux, conformément à la réglementation applicable aux livrets d’épargne réglementés réservés aux jeunes. »
Avantages et limites du livret jeune en 2026
Le livret jeune présente un équilibre spécifique entre sécurité, rendement et accessibilité. Il séduit les familles qui cherchent un support simple, tout en montrant quelques limites qu’il faut intégrer dans une vision d’ensemble de la stratégie patrimoniale.
Les points forts du livret jeune
Plusieurs atouts justifient l’ouverture d’un livret jeune dès l’adolescence :
- Capital garanti par la banque, sans risque de perte en capital.
- Liquidité totale : épargne disponible à tout moment, sauf éventuelles restrictions pour les très jeunes mineurs.
- Fiscalité favorable : intérêts nets d’impôt et de prélèvements sociaux.
- Taux parfois attractifs par rapport au Livret A, selon les banques.
- Cadrage pédagogique : support adapté à l’apprentissage de l’épargne et de la gestion de budget.
Pour un jeune, disposer de quelques centaines ou milliers d’euros disponibles en fin de scolarité offre une base solide pour financer des projets : permis de conduire, achat d’un ordinateur, dépôt de garantie pour un logement étudiant.
Les limites et freins à prendre en compte
Le livret jeune reste cependant un outil avec des contraintes bien identifiées :
- Plafond limité à 1 600 € : même avec une bonne rémunération, la capacité de capitalisation reste contenue.
- Produit réservé aux 12-25 ans : au-delà, fermeture obligatoire et transfert des sommes vers un autre support.
- Un seul livret jeune par personne : pas de cumul d’offres de plusieurs banques.
- Taux variables selon les établissements : risque de rester sur un produit peu rémunérateur si l’on ne compare pas régulièrement.
Livret jeune, Livret A, LEP : comment articuler les différents livrets réglementés ?
Le livret jeune ne fonctionne pas isolément. Il s’inscrit dans un écosystème de produits réglementés : Livret A, LDDS, LEP, voire livrets bancaires fiscalisés. Comprendre les interactions entre ces supports aide à répartir judicieusement l’épargne.
Livret jeune et Livret A : complémentarité ou concurrence ?
Le Livret A reste souvent le premier réflexe des familles, notamment pour les très jeunes enfants. À partir de 12 ans, le livret jeune vient s’ajouter et ouvre un nouveau compartiment d’épargne défiscalisée. Les deux produits coexistent sans difficulté.
Plusieurs configurations se rencontrent :
- Livret A déjà rempli partiellement, puis ouverture du livret jeune pour diversifier les supports.
- Priorité au livret jeune tant que les taux restent supérieurs, tout en continuant de verser ponctuellement sur le Livret A.
- Usage différencié : livret jeune pour les projets à court/moyen terme, Livret A pour la réserve de sécurité familiale.
La hiérarchie entre les deux dépend du taux proposé par la banque sur le livret jeune par rapport au taux officiel du Livret A. Quand le livret jeune offre un rendement supérieur, il devient un réceptacle privilégié pour les premières économies du jeune.
Livret jeune et LEP : une combinaison intéressante pour les foyers éligibles
Le Livret d’Épargne Populaire (LEP) cible les ménages aux revenus modestes avec un taux souvent plus élevé que les autres livrets réglementés. Pour les familles éligibles, associer LEP et livret jeune structure une épargne double : celle des parents sur le LEP et celle du jeune sur son livret dédié.
Pour un panorama complet du LEP, sa rémunération et ses conditions de revenus, une ressource détaillée est disponible ici : LEP : guide complet du Livret d’Épargne Populaire.
Cette combinaison présente plusieurs intérêts :
- Segmentation des objectifs : LEP pour les réserves familiales, livret jeune pour les projets du jeune adulte.
- Optimisation de la fiscalité : les deux produits conservent des intérêts exonérés.
- Répartition du risque : tout en restant sur des supports garantis, la famille ne dépend pas d’un seul livret.
Stratégies d’optimisation du livret jeune en 2026
Au-delà de l’ouverture du livret, la manière d’organiser les versements, de choisir la banque et d’articuler le livret jeune avec d’autres placements influe fortement sur l’efficacité de l’épargne à long terme.
Choisir la bonne banque : au-delà du seul taux affiché
Le taux d’intérêt occupe une place centrale, mais d’autres critères méritent une analyse attentive :
- Frais annexes : gratuité ou non des opérations liées au livret et au compte courant associé.
- Qualité de l’espace en ligne : ergonomie de l’application mobile, suivi en temps réel des intérêts.
- Services pour les jeunes : carte bancaire à contrôle de solde, alertes SMS, outils pédagogiques.
- Politique d’accompagnement : rendez-vous conseils, ateliers budgétaires, documents explicatifs.
Un livret jeune mieux rémunéré dans une banque qui propose un environnement numérique clair et des services adaptés facilite l’apprentissage de l’autonomie financière.
Mettre en place une routine d’épargne pour le jeune
Le livret jeune s’utilise efficacement lorsque le jeune adopte une routine claire :
- Affecter un pourcentage fixe de chaque revenu (argent de poche, job d’été) au livret.
- Programmer un virement automatique mensuel, même modeste, depuis un compte courant.
- Définir des objectifs concrets (permis, voyage, matériel) pour donner du sens à l’effort d’épargne.
Cette mécanique transforme le livret jeune en véritable outil de discipline budgétaire. L’épargne n’est plus seulement un capital dormant, elle devient un levier pour des projets choisis.
Arbitrer à 25 ans : que deviennent les fonds à la clôture ?
Au 31 décembre de l’année des 25 ans, la banque clôture le livret jeune. Les sommes accumulées, intérêts inclus, sont alors transférées vers un autre support : compte courant, livret A, LDDS ou autre produit choisi par le titulaire.
Anticiper ce passage évite un usage impulsif de ce capital. Plusieurs scénarios se dessinent :
- Transférer la totalité sur un Livret A ou LDDS pour conserver une épargne liquide.
- Consacrer une partie à un projet ciblé (formation, mobilité, installation) et conserver le reste comme matelas de sécurité.
- Initier une épargne de long terme (assurance vie, épargne retraite) avec une fraction des fonds.
« La clôture du livret jeune à 25 ans marque souvent un tournant : l’épargne accumulée devient un premier socle patrimonial qui oriente les choix de vie du jeune adulte. »
Livret jeune et pédagogie financière : un outil d’éducation dès l’adolescence
Au-delà de son intérêt strictement financier, le livret jeune joue un rôle dans l’éducation économique et budgétaire. Il sert de support concret pour aborder des notions parfois abstraites : rémunération de l’argent, intérêts composés, arbitrage consommation/épargne.
Apprendre la valeur du temps et des intérêts
Suivre les intérêts versés au 31 décembre montre comment l’argent travaille sans intervention quotidienne. Pour un adolescent, constater qu’un versement réalisé un an plus tôt génère des intérêts, qui eux-mêmes produiront des intérêts l’année suivante, met en lumière la logique des intérêts composés.
Les parents peuvent utiliser l’historique du livret pour illustrer :
- La différence entre conserver de l’argent liquide non rémunéré et le déposer sur un livret.
- L’impact d’un versement régulier, même faible, sur plusieurs années.
- La notion de rendement net par rapport aux produits imposables.
Responsabiliser le jeune dans la gestion de son argent
Associer livret jeune et compte courant permet au jeune de distinguer deux poches : l’argent du quotidien et l’argent des projets. Le livret devient alors un espace à part, que le jeune touche moins souvent, avec une réflexion plus posée.
Les banques qui proposent des interfaces pédagogiques, des graphiques de progression ou des simulateurs d’objectifs renforcent cette démarche. Le livret jeune sert alors de base à une culture financière utile tout au long de la vie.
Comment comparer les offres de livret jeune en 2026 : méthode et points de contrôle
Face à la diversité des taux et des conditions, une méthode structurée aide à comparer les offres de livret jeune de manière rationnelle. Le taux reste central, mais il s’inscrit dans un ensemble plus large de critères.
Checklist de comparaison des livrets jeunes
Lors de la comparaison entre plusieurs banques, examiner systématiquement :
- Le taux d’intérêt actuel et son historique (stabilité, variations récentes).
- Les éventuelles primes d’ouverture ou d’atteinte de plafond.
- Les conditions de retraits pour les mineurs (accord parental, plafonds de carte, délais).
- Les frais associés au compte courant lié, si ouverture obligatoire.
- La qualité de l’accompagnement (conseils, supports pédagogiques).
Cette grille rend la comparaison plus objective et évite de se focaliser uniquement sur une promotion ponctuelle ou une campagne commerciale très visible.
Suivre l’évolution des taux : ajuster sa stratégie dans le temps
Les taux des livrets jeunes évoluent en fonction du contexte économique et des choix commerciaux des banques. En 2025-2026, certains établissements ont déjà ajusté leurs conditions, comme le montrent les dates de mise à jour dans le tableau récapitulatif.
Mettre en place une revue annuelle de son livret jeune, à la date de valeur du versement des intérêts par exemple, permet de :
- Vérifier si le taux reste compétitif par rapport aux autres banques.
- Décider d’un éventuel changement d’établissement si le différentiel devient significatif.
- Ajuster le montant épargné en fonction de la situation personnelle du jeune.
Le livret jeune en 2026 : un maillon stable dans un environnement financier en mouvement
En 2026, le livret jeune conserve ses caractéristiques principales : public de 12 à 25 ans, plafond de 1 600 €, intérêts exonérés, taux fixé librement par les banques au-dessus d’un plancher légal de 1,5 %. Les écarts de rémunération observés, jusqu’à 3,5 %, renforcent l’intérêt d’une comparaison attentive entre établissements.
Pour un jeune, ce produit construit une première relation durable avec le système bancaire. Il structure une épargne protégée, développe des habitudes de gestion et prépare la transition vers d’autres solutions d’investissement à l’entrée dans la vie active.









