

Le plafond du Livret Jeune intrigue de nombreux épargnants, surtout lorsqu’ils commencent à accumuler plusieurs milliers d’euros. Entre limite officielle, dépassement par les intérêts et stratégies pour optimiser chaque euro, les règles restent parfois floues.
En réalité, la réglementation fixe un cadre très précis, mais les banques ajoutent leurs propres pratiques, notamment sur les taux, les versements et les retraits. C’est là que tout se joue pour un jeune qui veut tirer le meilleur parti de son épargne sans perdre un centime d’opportunité.
| Élément clé | À savoir | Impact pour l’épargnant |
| Plafond du Livret Jeune | 1 600 € hors intérêts | Impossible de dépasser ce montant par les dépôts |
| Intérêts au‑delà du plafond | Les intérêts peuvent faire dépasser les 1 600 € | Augmentation du capital sans action de l’épargnant |
| Taux du Livret Jeune | Librement fixé par les banques mais ≥ au Livret A | Permet de trouver une banque plus avantageuse |
| Conditions d’accès | Être âgé de 12 à 25 ans et résider en France | Produit réservé aux jeunes, idéal pour débuter une épargne |
| Fiscalité | Totalement exonéré d’impôts et de prélèvements sociaux | Rendement net supérieur à la plupart des placements sécurisés |
Sommaire
Plafond du Livret Jeune : rappel des règles officielles
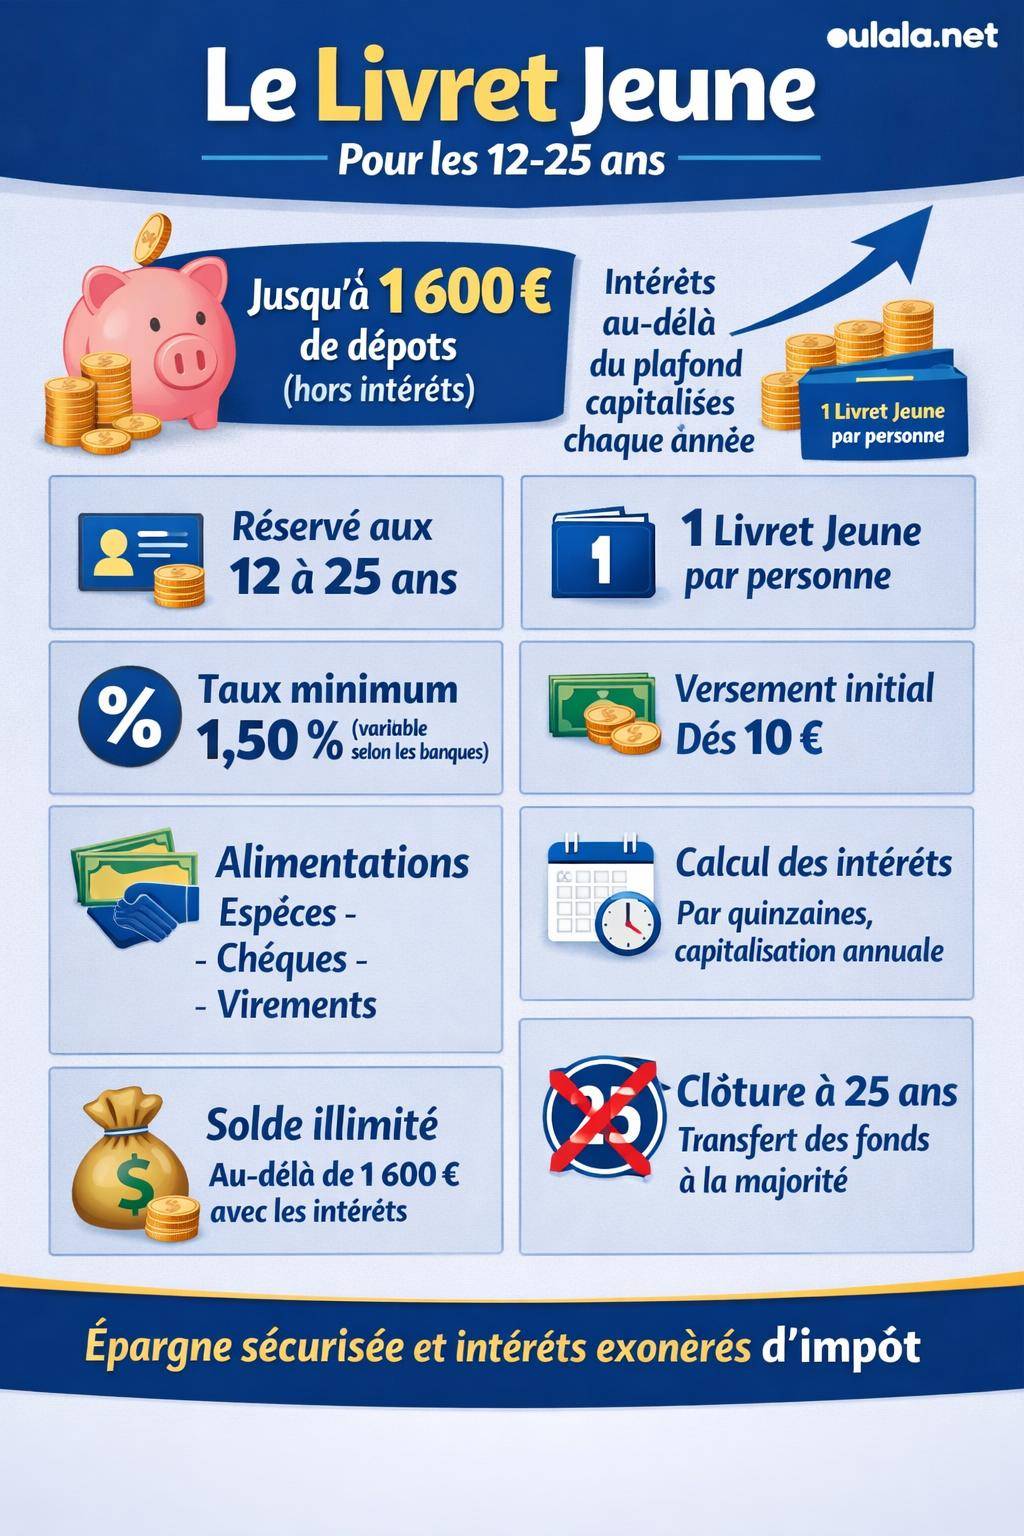
Le plafond du Livret Jeune correspond au montant maximal de dépôts que le titulaire peut verser sur ce livret réglementé. Ce plafond est fixé à 1 600 €, hors intérêts. Autrement dit, les versements cumulés ne doivent pas dépasser cette somme.
Ce plafond se distingue des plafonds d’autres produits d’épargne, comme le Livret A et son plafond réglementé, par son montant plus réduit mais aussi par la cible très précise du Livret Jeune : les 12–25 ans résidant en France.
Plafond légal de 1 600 € : ce que la loi autorise réellement
Le plafond de 1 600 € représente uniquement les sommes versées par le titulaire. Les intérêts qui s’ajoutent chaque année ne sont pas pris en compte dans ce calcul. C’est un point clé pour comprendre jusqu’où peut monter réellement le solde du livret.
Le plafond de 1 600 € du Livret Jeune concerne exclusivement le cumul des dépôts. Les intérêts capitalisés peuvent entraîner un dépassement de cette limite sans rendre le livret non conforme.
Un jeune épargnant peut donc atteindre le plafond avec ses dépôts, puis laisser les intérêts s’ajouter année après année. Le solde global du livret dépassera alors 1 600 €, en toute conformité avec la réglementation.
Dépassement du plafond : uniquement par la capitalisation des intérêts
La seule manière d’aller au-delà du plafond de 1 600 € consiste à laisser les intérêts se capitaliser au 31 décembre de chaque année. La réglementation autorise explicitement ce dépassement uniquement via la rémunération du livret.
En revanche, dès que le total des dépôts atteint 1 600 €, la banque doit refuser tout nouveau versement en numéraire, chèque ou virement. Aucun apport supplémentaire ne passe, même si le client tente un virement depuis un autre compte.
Comment fonctionne l’alimentation du Livret Jeune jusqu’au plafond ?
Avant d’atteindre le plafond, le Livret Jeune reste un outil d’épargne souple. Plusieurs solutions existent pour l’alimenter progressivement, selon les habitudes du titulaire et de sa famille.
Versement initial et modalités d’alimentation
À l’ouverture, la plupart des banques demandent un versement initial minimum de 10 €. Ce montant lance officiellement le livret et permet de commencer à générer des intérêts dès la première quinzaine suivant le dépôt.
Ensuite, le Livret Jeune peut être alimenté par différents canaux :
- Versements directs en agence ou via les guichets automatiques, en espèces ou chèque.
- Chèques remis à l’encaissement au crédit du Livret Jeune.
- Virements depuis un compte du titulaire, le plus souvent son compte courant ou un autre compte d’épargne.
Tant que la somme totale des dépôts reste strictement inférieure à 1 600 €, la banque crédite les versements sans restriction. Dès que le versement projeté entraînerait un dépassement, l’opération est bloquée ou ajustée.
Que se passe-t-il si un versement dépasse le plafond ?
Si un virement ou un dépôt devait faire franchir au livret le seuil de 1 600 € de dépôts, la banque intervient. Selon les établissements, deux cas de figure dominent :
- le versement est refusé entièrement, et les fonds retournent sur le compte émetteur ;
- seule la partie du versement restant disponible sous le plafond est acceptée, le solde est rejeté ou recrédité ailleurs.
Dans tous les cas, la banque ne laisse pas le montant des dépôts dépasser la limite officielle. Le dépassement visible vient uniquement des intérêts ajoutés par la suite.
Intérêts du Livret Jeune : un dépassement du plafond encadré
Le mécanisme des intérêts explique pourquoi certains Livrets Jeunes affichent des soldes bien supérieurs à 1 600 €. Tout repose sur la manière dont les intérêts sont calculés, puis intégrés au capital à la fin de l’année civile.
Calcul des intérêts par quinzaine
Les intérêts du Livret Jeune sont calculés par quinzaines. Cette méthode repose sur deux périodes :
- du 1er au 15 du mois ;
- du 16 à la fin du mois.
Les règles de calcul sont les suivantes :
- les sommes versées commencent à produire des intérêts à partir du premier jour de la quinzaine suivant le versement ;
- les sommes retirées cessent de produire des intérêts à la fin de la quinzaine précédant le retrait.
Un dépôt réalisé le 10 du mois commence à générer des intérêts à partir du 16. Un retrait effectué le 20 supprime la rémunération sur cette somme dès le 16.
Capitalisation annuelle des intérêts au 31 décembre
Les intérêts calculés au fil des quinzaines sont ajoutés en une seule fois au 31 décembre de chaque année. Cette opération de capitalisation augmente le solde du Livret Jeune et sert de base pour le calcul des intérêts des années suivantes.
La capitalisation des intérêts au 31 décembre constitue le seul mode de dépassement autorisé du plafond de 1 600 €. Les intérêts s’ajoutent au capital, même si le solde total dépasse le plafond réglementaire.
Par exemple, un livret bloqué à 1 600 € de dépôts peut atteindre 1 650 €, 1 700 € ou davantage au fil des années, uniquement grâce à la rémunération. Le plafond légal reste respecté, car aucune somme nouvelle n’a été versée après 1 600 €.
Impact concret du taux sur le dépassement du plafond
Le taux du Livret Jeune varie selon les banques, avec un taux minimum réglementaire de 1,50 %. Certaines enseignes proposent des rémunérations supérieures, ce qui accélère la progression du solde au-dessus de 1 600 € via les intérêts.
Pour suivre les conditions proposées par les principaux acteurs, un récapitulatif détaillé figure dans le guide spécifique consacré aux taux du Livret Jeune selon les banques. Les écarts de taux influencent directement la vitesse à laquelle les intérêts font dépasser le plafond.
Montant maximal réel : jusqu’où le solde du Livret Jeune peut-il monter ?
Sur le papier, le plafond de 1 600 € semble restreint. En pratique, la capitalisation annuelle des intérêts autorise un solde bien supérieur, surtout lorsque l’épargne reste en place plusieurs années entre 12 et 25 ans.
Différence entre plafond de dépôts et solde maximal
Deux notions doivent être distinguées :
- Plafond de dépôts : 1 600 €, somme totale maximale des versements.
- Solde du livret : 1 600 € + intérêts cumulés année après année.
Le solde global ne connaît pas de limite chiffrée dans les textes. Tant que le titulaire ne retire pas ses intérêts, le montant continue d’augmenter par capitalisation. La durée de détention joue donc un rôle central.
Projection de dépassement du plafond avec les intérêts
L’évolution réelle dépend du taux pratiqué par la banque, du moment où le plafond de dépôts est atteint et du maintien de l’épargne jusqu’aux 25 ans du titulaire. Même à un taux modéré, plusieurs dizaines d’euros, voire plus, viennent s’ajouter au fil du temps.
Un Livret Jeune pleinement rempli tôt (vers 16–18 ans) se retrouve ainsi avec un solde supérieur à 1 600 € au bout de quelques années. Cette mécanique offre une protection du capital et une rémunération régulière sans risque de perte.
Comparaison du plafond du Livret Jeune avec d’autres limites financières
Pour évaluer l’intérêt du Livret Jeune, le plafond de 1 600 € doit se comparer à d’autres limites : celles des livrets réglementés, mais aussi les plafonds opérationnels liés aux cartes bancaires, qui influencent les retraits et paiements au quotidien.
Livret Jeune, Livret A et autres livrets : comparaison des plafonds
Chaque produit d’épargne réglementé possède son propre plafond, adapté à un public et à un usage distincts. Le tableau suivant résume la logique globale :
| Produit d’épargne | Public ciblé | Plafond des dépôts | Rémunération | Fiscalité |
|---|---|---|---|---|
| Livret Jeune | Jeunes de 12 à 25 ans | 1 600 € (hors intérêts) | Taux variable selon banques, minimum 1,5 % | Intérêts exonérés d’impôt et de prélèvements sociaux |
| Livret A | Tout résident en France | Plafond plus élevé, hors intérêts | Taux fixé par l’État | Intérêts exonérés d’impôt et de prélèvements sociaux |
| Autres livrets bancaires | Tout public | Plafond libre fixé par la banque | Taux libre, souvent promotionnel | Intérêts imposables et soumis aux prélèvements sociaux |
Le Livret Jeune n’a pas vocation à accueillir une épargne massive. Il sert plutôt de socle d’épargne sécurisée pour un jeune, en complément d’autres solutions à plafond plus large.
Plafonds de cartes bancaires et retraits depuis le Livret Jeune
Au-delà du plafond du livret lui-même, les plafonds de cartes bancaires influencent la capacité réelle d’un jeune à retirer ou utiliser ses fonds. Ces limites dépendent des contrats de carte, avec des règles distinctes pour les paiements et les retraits.
Dans de nombreuses banques, les plafonds se structurent ainsi :
- plafond de retraits calculé sur 7 jours glissants ;
- plafond de paiements calculé sur 30 jours glissants.
Par exemple, une carte Visa Classic affiche souvent un plafond de 1 000 € de retraits sur 7 jours et 3 000 € de paiements sur 30 jours. Les cartes haut de gamme (Visa Premier, Visa Infinite) accordent des plafonds supérieurs, mais nécessitent en parallèle des revenus et une surface financière adaptés.
Les cartes à autorisation systématique contrôlent le solde avant chaque opération. Même si le Livret Jeune est bien alimenté, un transfert vers le compte courant peut être nécessaire avant certains paiements d’un montant élevé, surtout lorsque les plafonds de la carte sont déjà sollicités par d’autres dépenses ou pré-autorisations.
Règles de détention : un seul Livret Jeune, un plafond unique
La réglementation ne laisse aucune ambiguïté : chaque personne éligible ne peut détenir qu’un seul Livret Jeune. Le plafond de 1 600 € ne se multiplie donc pas par le nombre de banques fréquentées.
Un seul livret par personne : contrôle du plafond global
La loi limite à un Livret Jeune par titulaire. Lors de l’ouverture, la banque demande une déclaration sur l’honneur attestant qu’aucun autre Livret Jeune n’est en cours. Des contrôles interbancaires peuvent intervenir en cas de doute.
La détention de plusieurs Livrets Jeunes par une même personne contrevient à la réglementation des livrets d’épargne réglementés. En cas de doublon, la banque peut être amenée à clôturer les livrets excédentaires.
Ce cadre garantit que le plafond de 1 600 € par personne reste effectif à l’échelle du système, et non par établissement. Le but est d’éviter une multiplication des avantages réglementés au-delà de ce que le dispositif prévoit.
Que se passe-t-il en cas de doublon ou de changement de banque ?
Lors d’un changement de banque, la procédure classique consiste à clôturer l’ancien Livret Jeune avant d’en ouvrir un nouveau. Les fonds sont transférés ou versés sur un compte courant, puis réinvestis dans le nouveau livret, dans la limite du plafond de 1 600 €.
Si un doublon est détecté (par exemple un ancien livret oublié dans une banque précédente), l’établissement peut :
- demander la clôture d’un des livrets ;
- régulariser la situation en restituant les intérêts perçus au-delà de ce que la réglementation autorise.
Pour éviter ces situations, un inventaire des anciens comptes et livrets lors d’un déménagement ou d’un changement de banque reste une approche pragmatique.
Éligibilité, durée de détention et évolution du plafond dans le temps
Le Livret Jeune obéit à des conditions d’âge et de résidence. Ces critères structurent la durée pendant laquelle un épargnant peut profiter du plafond de 1 600 € et de la fiscalité avantageuse attachée au produit.
Conditions d’ouverture liées à l’âge et à la résidence
Pour ouvrir un Livret Jeune, le titulaire doit :
- avoir entre 12 et 25 ans (la plupart des banques n’ouvrent pas de Livret Jeune avant 12 ans) ;
- résider en France à titre habituel ;
- ne pas détenir un autre Livret Jeune dans une autre banque.
Ces conditions encadrent l’accès au plafond de 1 600 €. Une fois l’âge limite atteint, le livret ne peut plus être conservé dans les mêmes conditions.
Après 25 ans : que devient le plafond du Livret Jeune ?
À partir du jour du 25e anniversaire du titulaire, la banque doit clôturer le Livret Jeune, en respectant un délai et des modalités décrits dans la convention de compte. Les fonds, intérêts compris, sont alors :
- transférés vers un autre produit d’épargne (Livret A, LDDS, livret bancaire) ; ou
- versés sur un compte courant du titulaire.
Le plafond de 1 600 € cesse alors de s’appliquer, puisqu’il est propre au Livret Jeune. L’épargnant bascule vers d’autres plafonds, notamment ceux des livrets réglementés classiques ou d’éventuels placements à capital non garanti.
Stratégies pour optimiser le plafond du Livret Jeune
Au-delà de la simple limite chiffrée, l’enjeu consiste à utiliser le plafond de 1 600 € de manière efficace, en coordination avec les autres produits d’épargne et les comptes de paiement.
Remplir le livret au bon rythme
Approcher le plafond progressivement permet d’installer une discipline d’épargne utile pour la suite de la vie financière. Quelques pistes :
- mettre en place un virement automatique mensuel depuis le compte courant ;
- affecter au livret une partie des cadeaux en argent (anniversaires, fêtes, jobs d’été) ;
- utiliser le Livret Jeune comme réceptacle principal de l’épargne de précaution jusqu’à 1 600 €.
Une fois le plafond atteint, les versements réguliers peuvent être redirigés vers un autre support complémentaire, en conservant le Livret Jeune rempli au maximum pour profiter de sa fiscalité et de son taux.
Articulation avec les autres livrets réglementés
Le Livret Jeune s’inscrit dans un ensemble plus large de livrets réglementés. La construction d’une épargne stable passe souvent par une hiérarchie :
- Livret Jeune rempli jusqu’à 1 600 € ;
- puis Livret A alimenté jusqu’à son propre plafond ;
- éventuellement LDDS, puis livrets bancaires ou placements plus dynamiques.
Cette organisation permet de sécuriser en priorité une épargne de précaution accessible à tout moment, en profitant des limites et de la fiscalité favorables des livrets réglementés avant d’envisager des supports plus exposés.
Résumé opérationnel : que retenir du plafond du Livret Jeune ?
Le plafond de 1 600 € du Livret Jeune correspond au maximum de dépôts autorisés, sans inclure les intérêts. Ces derniers se capitalisent chaque fin d’année, ce qui entraîne naturellement un solde supérieur, sans violation de la réglementation.
Un seul Livret Jeune par personne est autorisé, et la durée d’utilisation se limite à la période 12–25 ans, sous condition de résidence en France. Sur cette période, le livret offre une combinaison intéressante : plafond maîtrisé, rémunération exonérée et garantie du capital, utile pour construire des premières habitudes d’épargne structurées.
Pour une vision étendue des caractéristiques du Livret Jeune au-delà de son plafond (taux, banques, modalités), un guide complet dédié au produit apporte un complément d’analyse : guide complet du Livret Jeune, avec focus sur les taux, les banques et les stratégies pratiques d’utilisation.









