

Le Livret Jeune intrigue de nombreux 12-25 ans : même fiscalité que le Livret A, mais taux fixé librement par chaque banque, à partir d’un plancher légal. Les écarts entre établissements deviennent significatifs, et une simple comparaison du taux brut change réellement le rendement de votre épargne.
Entre banque traditionnelle, caisse régionale et banque en ligne, les offres se multiplient, avec des fourchettes de rémunération parfois complexes à décrypter. En quelques minutes, un tour d’horizon structuré permet déjà d’identifier les banques les plus dynamiques et d’éviter les livret trop peu rémunérateurs.
| Banque | Âge d’éligibilité | Montant minimum d’ouverture | Avantages spécifiques |
|---|---|---|---|
| Banque A | 12 à 25 ans | 10 € | Aucune frais + carte de retrait gratuite |
| Banque B | 16 à 25 ans | 15 € | Application mobile adaptée aux jeunes |
| Banque C | 12 à 25 ans | 1 € | Bonus de bienvenue pour l’ouverture |
| Banque D | 12 à 24 ans | Aucun minimum | Ateliers éducatifs sur la gestion d’argent |
Sommaire
Comparatif des taux du Livret Jeune par banque (2025)
Taux bruts annuels – Donnees actualisees au 1er fevrier 2025
Sources : sites officiels des banques et Banque de France – Mai 2025
Taux Livret Jeune par banque : le panorama actualisé
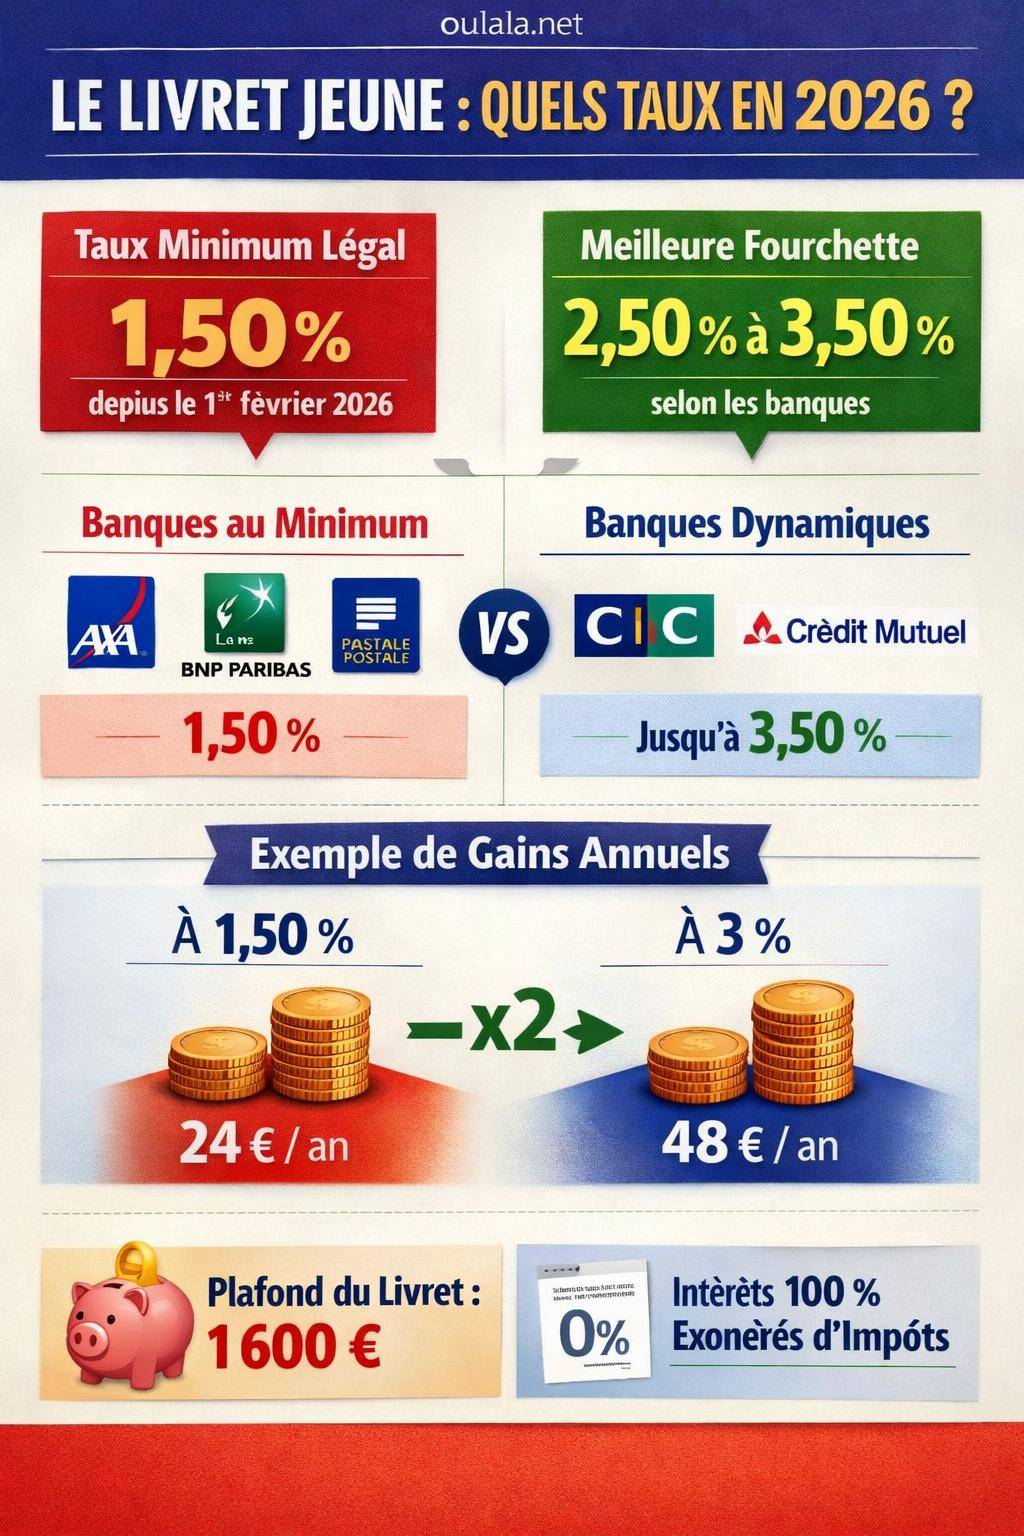
Le taux du Livret Jeune repose sur une mécanique simple : l’État fixe un taux minimum légal, et chaque banque choisit librement de s’aligner sur ce plancher ou de proposer plus. Depuis le 1er février 2026, ce plancher se situe à 1,50 %. Aucune banque n’a le droit d’afficher un taux inférieur.
Dans les faits, les écarts de rémunération entre établissements sont réels. Certains réseaux se contentent du minimum, d’autres montent à 3 % ou 3,50 %, notamment pour attirer les jeunes clients et sécuriser une relation de long terme. Ce différentiel de taux se traduit directement en euros gagnés sur votre épargne.
Tableau comparatif des taux Livret Jeune par banque
Le tableau ci-dessous synthétise les taux Livret Jeune recensés, avec la date de mise à jour communiquée par chaque établissement. Les intervalles de taux reflètent souvent des politique régionales (notamment pour les réseaux mutualistes).
| Banque | Taux Livret Jeune affiché | Date d'entrée en vigueur | Niveau par rapport au minimum légal (1,50 %) |
|---|---|---|---|
| Axa Banque | 1,50 % | 01/02/2026 | Aligné sur le minimum légal |
| Banque Chalus | 2,40 % | 01/08/2025 | Au-dessus du minimum |
| Banque Dupuy de Parseval | 1,50 % | 01/02/2026 | Minimum légal |
| Banque Palatine | Non communiqué | Non communiqué | Taux à vérifier en agence |
| Banque Populaire | 1,50 % – 3 % | 01/02/2026 | Variable selon caisse régionale |
| BNP Paribas | 1,50 % | 01/02/2026 | Minimum légal |
| Caisse d'Épargne | 2 % – 3,20 % | 01/02/2026 | Rémunération rehaussée selon région |
| CCF | 1,70 % | 01/08/2025 | Légèrement supérieur au minimum |
| CIC | 3,50 % | 01/02/2026 | Positionnement élevé |
| Crédit Agricole | 2,40 % | 01/02/2026 | Taux compétitif |
| Crédit Coopératif | 3 % | 01/02/2023 | Rémunération renforcée |
| Crédit Maritime | 1,50 % – 2 % | 01/02/2026 | Selon caisse et zone géographique |
| Crédit Mutuel | 2,50 % – 3,50 % | 01/02/2026 | Fourchette élevée selon fédération |
| Hello bank! | 1,50 % | 01/02/2026 | Minimum légal |
| La Banque Postale | 1,50 % | 01/02/2026 | Minimum légal |
| LCL | 2,70 % | 01/08/2025 | Niveau renforcé |
| Louvre Banque Privée | Non communiqué | Non communiqué | Offre à préciser |
| Macif | 2 % | 01/02/2026 | Au-dessus du minimum |
| Milleis | 1,50 % | 01/02/2026 | Minimum légal |
| Monabanq | 1,50 % | 01/02/2026 | Minimum légal |
| Société Générale | 1,70 % | 01/08/2025 | Légèrement supérieur au minimum |
Les fourchettes de type « 1,50 % – 3 % » concernent des réseaux organisés en caisses locales ou régionales. Chaque entité fixe alors son propre taux, tant qu’elle respecte le plancher réglementaire.
« Le taux du Livret Jeune est au moins égal à celui du Livret A, mais chaque établissement peut offrir davantage. La concurrence s’exerce donc principalement sur le niveau de rémunération et la relation bancaire globale proposée aux jeunes clients. »
Rappels réglementaires : règles générales du Livret Jeune
La compréhension des règles communes du Livret Jeune aide à interpréter les offres de chaque banque et à comparer les taux en toute cohérence. Le cadre réglementaire s’applique à tous les établissements, sans exception.
Conditions d’éligibilité au Livret Jeune
Le Livret Jeune s’adresse à une cible bien définie par la réglementation bancaire :
- Âge : de 12 à 25 ans révolus.
- Résidence : obligation de résidence fiscale en France.
- Un seul Livret Jeune par personne : unicité stricte sur l’ensemble du territoire.
- Accord parental : nécessaire pour l’ouverture par un mineur.
Cette unicité joue un rôle central : le titulaire ne peut pas cumuler plusieurs Livrets Jeunes dans différentes banques. En revanche, un changement d’établissement reste possible en clôturant l’ancien livret, puis en ouvrant le nouveau.
Plafond, versements et retraits : cadre commun à toutes les banques
Le plafond réglementaire du Livret Jeune atteint 1 600 € de versements maximum. Seule la capitalisation des intérêts autorise un dépassement de ce montant. Les banques ne peuvent pas accepter un versement qui conduirait à un encours net de plus de 1 600 € hors intérêts.
Les caractéristiques communes sont les suivantes :
- Plafond de versement : 1 600 € hors intérêts.
- Versement minimum à l’ouverture : en pratique autour de 10 € (valeur courante, parfois précisée dans la convention).
- Modes de versement : espèces, chèques, virements ponctuels, virements permanents.
- Retraits : libres et sans frais, sous réserve d’un minimum d’âge défini par la banque pour l’autonomie du jeune.
- Frais de gestion : pas de frais de tenue de compte sur le Livret Jeune.
La souplesse des retraits en fait un support d’épargne de précaution adapté aux dépenses courantes d’un jeune : permis de conduire, études, mobilité, premier logement. Les banques offrent souvent une carte de retrait associée, selon la politique interne de l’établissement.
Fonctionnement du taux du Livret Jeune : plancher légal et liberté commerciale
La spécificité du Livret Jeune réside dans la coexistence de deux niveaux de règles : un taux minimum imposé par l’État et un taux pratiqué par chaque banque. Le comparatif par banque prend tout son sens à partir de cette distinction fondamentale.
Taux minimum légal : ancrage réglementaire
Depuis le 1er février 2026, le taux minimum légal du Livret Jeune s’établit à 1,50 %. Ce seuil correspond au taux du Livret A ou au minimum réglementaire fixé par l’État, selon les périodes. Aucune banque n’a la faculté de rémunérer un Livret Jeune en dessous de cette valeur.
La fourchette générale observée sur le marché se situe entre 1,50 % et 3,50 %. Certains réseaux mutualistes poussent la rémunération dans le haut de cette plage pour renforcer leur attractivité auprès des étudiants et jeunes actifs.
« Le Livret Jeune illustre un compromis entre sécurité réglementée et politique commerciale de chaque établissement. L’État sécurise un socle minimal, les banques construisent ensuite leur différenciation. »
Liberté des banques : pourquoi des écarts de taux aussi marqués ?
Plusieurs paramètres expliquent les différences de taux entre établissements :
- Stratégie de conquête de clientèle jeune : certains réseaux considèrent le Livret Jeune comme un outil d’entrée en relation et acceptent une marge réduite en échange d’une fidélisation durable.
- Organisation mutualiste ou régionale : dans des groupes comme Crédit Agricole, Banque Populaire, Caisse d’Épargne ou Crédit Mutuel, les caisses régionales ajustent le taux en fonction de leur politique locale.
- Positionnement de la banque : enseignes généralistes, banques en ligne, banques patrimoniales n’adoptent pas la même approche sur ce produit très encadré.
Un taux élevé sur le Livret Jeune ne constitue pas un hasard isolé. Il s’inscrit souvent dans une offre globale : carte bancaire jeune, compte courant sans frais, solutions de paiement mobiles, gestion budgétaire en ligne.
Comparatif détaillé : banques au minimum, banques dynamiques
Pour analyser efficacement le marché, une distinction apparaît utile entre les établissements alignés sur le plancher et ceux qui accordent un surcroît de rémunération. Ce comparatif aide à repérer rapidement les offres les plus attractives.
Banques alignées sur le taux minimum légal (1,50 %)
Plusieurs enseignes se positionnent exactement sur le 1,50 % :
- Axa Banque
- Banque Dupuy de Parseval
- BNP Paribas
- Hello bank!
- La Banque Postale
- Milleis
- Monabanq
Ces établissements s’en tiennent au minimum réglementaire. Pour un jeune client, la valeur ajoutée provient alors d’autres dimensions : ergonomie de l’application, qualité de l’accompagnement, niveau des frais sur le compte courant, carte bancaire, etc.
Une banque en ligne peut compenser un taux minimal par une structure tarifaire plus légère sur le compte principal. L’arbitrage se joue donc souvent entre rendement du livret et coûts du quotidien. Pour approfondir cet aspect côté banque en ligne, une visite de la page meilleure banque en ligne 2024 apporte un éclairage complémentaire.
Banques proposant un taux supérieur au plancher
Plusieurs établissements ressortent avec des taux Livret Jeune supérieurs au minimum légal. Ils se distinguent par une rémunération plus généreuse, stable ou sous forme de fourchette.
- Banque Chalus : 2,40 %.
- Banque Populaire : 1,50 % – 3 % selon les caisses.
- Caisse d’Épargne : 2 % – 3,20 %.
- CCF : 1,70 %.
- CIC : 3,50 %.
- Crédit Agricole : 2,40 %.
- Crédit Coopératif : 3 %.
- Crédit Maritime : 1,50 % – 2 %.
- Crédit Mutuel : 2,50 % – 3,50 %.
- LCL : 2,70 %.
- Macif : 2 %.
Dans cette liste, certains noms ressortent pour les niveaux les plus élevés : CIC, Crédit Mutuel (sur les tranches hautes de sa fourchette) ou encore Crédit Coopératif. Ces offres valorisent fortement l’épargne des jeunes, notamment lorsque le livret se rapproche de son plafond.
Pour les réseaux à fourchette large, une vérification locale reste indispensable : une caisse régionale Caisse d’Épargne ou Banque Populaire n’applique pas forcément le même taux qu’une autre, même sous la même marque.
Exemples concrets d’écart de rendement
Un exemple chiffré aide à visualiser l’enjeu d’un point de taux supplémentaire. Supposons un Livret Jeune rempli à son plafond :
- Encours : 1 600 €.
- Taux A : 1,50 %.
- Taux B : 3,00 %.
Sur une année civile, en simplifiant et en raisonnant sur une base linéaire :
- À 1,50 % : intérêts bruts ≈ 24 €.
- À 3,00 % : intérêts bruts ≈ 48 €.
Le doublement du taux double également les intérêts perçus. Sur plusieurs années, la capitalisation des intérêts amplifie cet écart, même si le plafond limite le montant global placé.
Fiscalité du Livret Jeune : exonération totale des intérêts
Le Livret Jeune bénéficie d’un régime fiscal spécifique. Les intérêts générés par ce support sont intégralement exonérés d’impôt sur le revenu et de prélèvements sociaux. Cette particularité renforce l’intérêt d’un taux élevé, puisque chaque euro d’intérêt est conservé par le titulaire.
Concrètement :
- Pas de déclaration des intérêts dans la déclaration annuelle de revenus.
- Pas de prélèvements sociaux (CSG, CRDS) sur les intérêts versés.
- Intérêts capitalisés directement sur le livret, sans retenue.
Ce statut rapproche le Livret Jeune des livrets réglementés classiques, tout en lui donnant un potentiel de taux supérieur grâce à la liberté laissée aux banques au-delà du minimum légal.
Calcul des intérêts et règles de fonctionnement bancaire
Au-delà du taux affiché, la méthode de calcul des intérêts influence légèrement le montant final perçu. Le Livret Jeune respecte la règle traditionnelle des quinzaines.
Calcul par quinzaine et capitalisation annuelle
Les intérêts du Livret Jeune sont calculés :
- Par quinzaine : du 1er au 15, puis du 16 à la fin du mois.
- Sur le solde le plus faible de chaque quinzaine.
- Avec capitalisation au 31 décembre de chaque année.
Conséquences pratiques :
- Un versement en début de quinzaine génère des intérêts pour toute la période.
- Un retrait en milieu de quinzaine réduit les intérêts de la quinzaine en cours.
- Les intérêts générés au 31 décembre viennent s’ajouter au capital et produisent eux-mêmes des intérêts l’année suivante (effet boule de neige).
« Pour maximiser le rendement d’un livret à calcul par quinzaine, le plus efficace reste d'effectuer les versements juste avant le début de chaque quinzaine et de reporter les retraits à la fin de quinzaine. »
Impact du plafond sur la stratégie d’épargne
Le plafond de 1 600 € limite le montant pouvant être versé, mais ne bloque pas la réflexion stratégique. Pour un jeune, le Livret Jeune s’apparente à un socle d’épargne sécurisé :
- Constitution d’une réserve de précaution.
- Financement de projets de court et moyen terme (études, mobilité, permis).
- Point de départ d’une future épargne plus diversifiée à l’âge adulte.
Une fois le Livret Jeune rempli, le titulaire peut se tourner vers d’autres solutions réglementées, comme le Livret A ou d’autres outils. La page guide complet du Livret Jeune permet d’explorer ce support dans un cadre plus global d’organisation de l’épargne.
Conditions d’ouverture, documents à fournir et gestion au quotidien
L’ouverture d’un Livret Jeune implique la fourniture d’un ensemble restreint de pièces justificatives. Ces documents assurent à la banque le respect du cadre légal et le bon enregistrement du compte.
Pièces justificatives à l’ouverture
Les justificatifs généralement demandés sont les suivants :
- Pièce d’identité en cours de validité (carte nationale ou passeport).
- Justificatif de domicile des parents pour un mineur (facture récente, avis d’imposition, etc.).
- Déclaration sur l’honneur de résidence fiscale en France et d’unicité du Livret Jeune.
Un versement minimum à l’ouverture d’environ 10 € est généralement requis. Ce montant initialise le livret et démarre le calcul des intérêts dès la première quinzaine suivant le premier dépôt.
Gestion quotidienne : versements, retraits, virements
Une fois ouvert, le Livret Jeune se gère de manière assez souple :
- Versements : en espèces, par chèque, par virement ponctuel ou virement permanent depuis un compte courant.
- Retraits : généralement possibles à tout moment, au guichet, au distributeur ou via la carte de retrait associée, sous réserve des conditions d’âge fixées par la banque.
- Absence d’obligation de versement périodique : aucune contrainte de dépôt mensuel.
Cette souplesse facilite l’adaptation du livret aux fluctuations de revenus d’un jeune (jobs étudiants, stages, aides familiales, bourses). La stabilité du capital et la liquidité complète complètent le rendement du taux.
Durée de détention et clôture du Livret Jeune
Le Livret Jeune accompagne le titulaire sur une période limitée. La réglementation prévoit une extinction automatique au plus tard à l’âge de 25 ans.
Durée maximale et clôture automatique
Un Livret Jeune peut être détenu jusqu’au 31 décembre de l’année des 25 ans du titulaire, selon les pratiques des établissements. Au-delà, la banque procède à la clôture du livret ou à son transfert vers un autre support d’épargne, souvent un livret bancaire classique ou un Livret A si le titulaire n’en détient pas déjà.
Les modalités exactes varient :
- Information du client quelques mois avant la date limite.
- Proposition de solutions de remplacement.
- Transfert du solde sur un autre compte en cas d’absence de réponse.
Les intérêts sont calculés et versés jusqu’à la date de clôture, puis l’épargne continue de produire un rendement sur le nouveau support choisi.
Changement de banque : clôture et réouverture
La réglementation n’autorise pas le transfert direct d’un Livret Jeune d’une banque à une autre, contrairement à certaines règles applicables à d’autres livrets. Pour changer d’établissement, la démarche implique :
- Clôture du Livret Jeune existant dans la banque actuelle.
- Transfert du solde sur un compte courant ou par chèque / virement.
- Ouverture d’un nouveau Livret Jeune dans la nouvelle banque, avec signature d’une déclaration d’unicité.
Ce fonctionnement ne bloque pas la mobilité. Le jeune conserve la possibilité de rejoindre un établissement mieux positionné en termes de taux de rémunération ou plus adapté à ses usages numériques.
Comment choisir la banque pour son Livret Jeune ?
Le choix d’un Livret Jeune ne repose pas uniquement sur le taux, même si ce dernier joue un rôle évident. Une approche globale permet de sélectionner une relation bancaire cohérente avec le profil du titulaire.
Critères de sélection au-delà du taux
Les principaux critères à examiner sont les suivants :
- Niveau du taux : intérêt brut / net (ici net=brut grâce à l’exonération).
- Stabilité historique des taux de la banque (tendance à s’aligner sur le minimum ou à rester au-dessus).
- Qualité de l’application mobile : consultation du livret, virements, notifications.
- Frais sur le compte courant associé : tenue de compte, carte bancaire, retraits, incidents.
- Accompagnement pédagogique : outils de suivi de budget, modules d’éducation financière.
Pour un jeune très mobile, les banques en ligne ou les réseaux disposant d’une application robuste ont un avantage pratique. L’article meilleure banque en ligne 2024 met en perspective les offres digitales dans ce contexte.
Articulation avec les autres livrets réglementés
Le Livret Jeune s’insère dans une architecture d’épargne plus large. Une fois le plafond de 1 600 € atteint, la stratégie habituelle consiste à :
- Remplir ou renforcer un Livret A ou un LDDS pour conserver une épargne disponible et sécurisée.
- Conserver le Livret Jeune comme réserve d’urgence.
- Envisager, à partir d’un certain âge, des solutions d’épargne projet (PEL, assurance vie, etc.) selon l’horizon et l’appétence au risque.
Cette articulation donne une épargne mieux structurée : Livret Jeune en socle, puis autres produits pour compléter selon les besoins. La page plafond du Livret Jeune apporte des précisions utiles sur la gestion de ce seuil et les stratégies de contournement par d’autres supports.









