

Le statut de Loueur en Meublé Non Professionnel (LMNP) ouvre la porte à une mécanique fiscale précise : amortissement du bien, déduction des charges, gestion fine des déficits. Bien maîtrisée, cette combinaison transforme un revenu locatif imposable en flux largement optimisé.
Entre régime micro-BIC, régime réel, amortissement du mobilier et du bâti, le LMNP repose sur des règles claires, souvent méconnues. En comprenant comment fonctionnent ces rouages fiscaux, un investisseur structure son patrimoine immobilier et anticipe sereinement l’impact de l’impôt sur ses loyers meublés.
| Élément clé | Pourquoi c’est important en LMNP | Impact concret pour l’investisseur |
|---|---|---|
| Amortissement du bien | Permet d’étaler le coût du logement sur sa durée d’utilisation. | Diminue fortement le résultat imposable sans impact sur la trésorerie. |
| Amortissement du mobilier | Poste fiscal souvent oublié mais très puissant. | Réduit encore plus l’imposition grâce à une durée d’amortissement courte. |
| Déductions des charges | Inclut intérêts d’emprunt, assurances, frais de gestion, travaux, etc. | Optimise la rentabilité nette en diminuant la base imposable. |
| Non-imputation de l’amortissement | L’amortissement ne peut pas créer de déficit fiscal. | Protège la fiscalité en évitant de « perdre » de l’amortissement inutilement. |
| Durée d’efficacité du mécanisme | Le cumul amortissements + charges peut neutraliser l’impôt pendant plusieurs années. | Jusqu’à 10 à 20 ans de revenus locatifs potentiellement non imposés. |
Simulateur de gains fiscaux LMNP
| Donnee | Micro-BIC | Regime Reel |
|---|
Sommaire
LMNP et avantages fiscaux : poser le cadre juridique et fiscal
Le statut LMNP s’adresse aux particuliers qui louent un ou plusieurs logements meublés, sans exercer cette activité à titre professionnel. Le régime fiscal applicable relève des Bénéfices Industriels et Commerciaux (BIC) et non des revenus fonciers, ce qui ouvre l’accès à l’amortissement et à une logique comptable plus fine.
Ce statut trouve sa place aussi bien pour un studio étudiant, un appartement en centre-ville, une colocation ou un bien géré en résidence services (étudiante, affaires, senior, tourisme), sous réserve de remplir les conditions légales et fiscales fixées par l’administration.
Conditions pour bénéficier du statut LMNP
Pour être considéré comme Loueur en Meublé Non Professionnel, l’investisseur respecte plusieurs critères. Ces conditions orientent directement le régime fiscal applicable et les avantages accessibles en termes d’amortissement et de déductions.
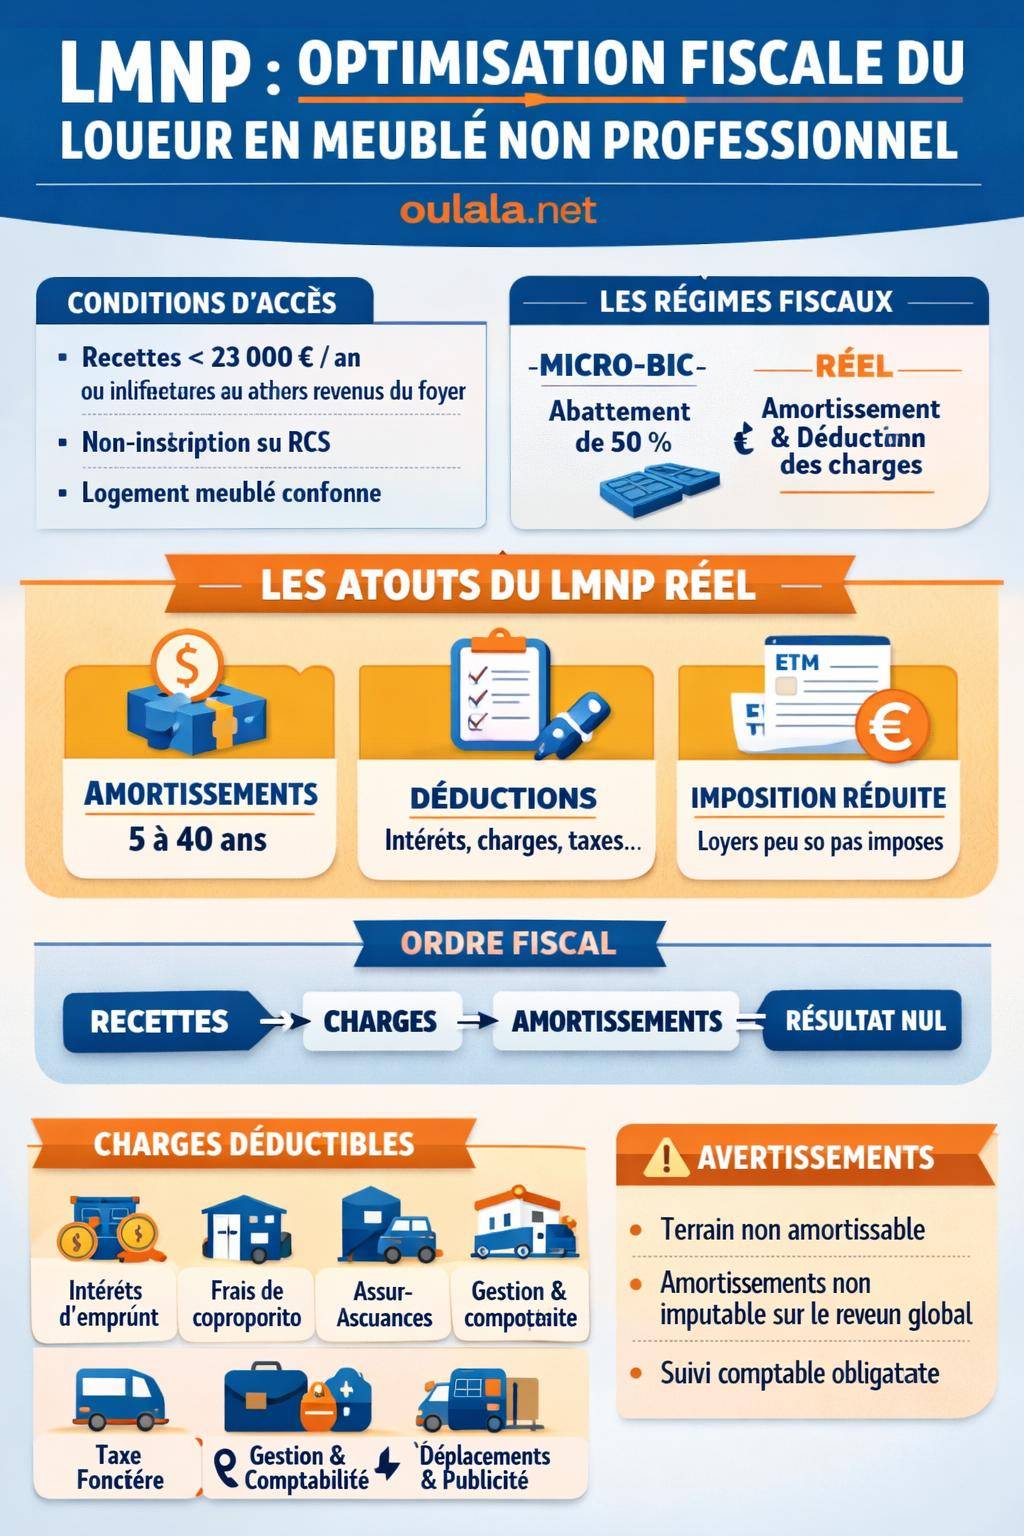
- Les recettes locatives annuelles en meublé n’excèdent pas 23 000 € ou restent inférieures aux autres revenus d’activité du foyer fiscal.
- Le bailleur ne se trouve pas inscrit au Registre du Commerce et des Sociétés (RCS) comme loueur professionnel.
- Le logement respecte les critères du meublé : équipements obligatoires, confort minimal, logement décent.
Au-delà de ces seuils, le statut de Loueur en Meublé Professionnel (LMP) s’applique, avec un traitement fiscal différent. Une analyse détaillée des différences entre les deux statuts se trouve ici : LMNP vs LMP.
« Le régime du loueur en meublé non professionnel s’applique lorsque les recettes annuelles retirées de l’activité de location meublée n’ont pas un caractère professionnel, au sens des dispositions du code général des impôts. »
LMNP et BIC : un cadre différent des revenus fonciers
Les loyers issus d’une location vide relèvent des revenus fonciers. En location meublée, ces loyers se rattachent aux BIC. Cette distinction n’est pas théorique : elle autorise une comptabilité commerciale, la constatation d’amortissements, une gestion des déficits plus souple et une vision patrimoniale orientée long terme.
En optant pour le statut LMNP, le bailleur se place donc dans un univers fiscal distinct de la simple déclaration foncière. La stratégie de déclaration devient un levier d’optimisation et non un simple exercice administratif.
Régime micro-BIC ou régime réel : arbitrer pour maximiser les avantages fiscaux LMNP
Le statut LMNP donne accès à deux cadres fiscaux distincts : le micro-BIC et le régime réel. Derrière ces termes se cachent des logiques très différentes. Le micro-BIC offre une simplicité déclarative, alors que le réel ouvre l’accès à l’amortissement et à une déduction complète des charges réelles.
Ce choix influence directement l’imposition des loyers meublés, la visibilité sur le rendement net et la capacité à neutraliser l’impôt sur plusieurs années. Il mérite donc une analyse structurée.
Régime micro-BIC : simplicité et abattement forfaitaire
Le micro-BIC s’applique par défaut lorsque les recettes annuelles issues de la location meublée ne dépassent pas un certain seuil (souvent autour de 77 700 € pour les locations meublées classiques, sous réserve d’ajustements législatifs). Il repose sur un mécanisme d’abattement fiscal sans calcul d’amortissement.
- Abattement forfaitaire standard (par exemple 50 %) censé couvrir les charges et frais.
- Aucune déduction de charges réelles ni d’amortissements.
- Formalisme limité, déclaration simplifiée.
Ce régime convient aux situations où les charges réelles et l’amortissement demeurent faibles. Dès que le bien génère des charges significatives (intérêts d’emprunt, travaux, frais de gestion) ou que le prix d’acquisition est élevé, le micro-BIC pénalise l’optimisation fiscale.
Régime réel LMNP : déductions réelles et amortissement
Le régime réel quitte la logique forfaitaire. Il autorise la déduction de l’ensemble des charges supportées pour la location et l’enregistrement d’amortissements sur le bien immobilier, le mobilier et certains travaux. Cette mécanique réduit largement le résultat imposable.
- Déduction des charges réelles : intérêts, charges de copropriété, assurance, frais de gestion, honoraires, etc.
- Amortissement du bâti, du mobilier, des équipements et parfois de certains travaux.
- Possibilité de générer un résultat fiscal nul, voire déficitaire.
Le régime réel devient souvent pertinent pour un investisseur qui finance son bien par emprunt, supporte des charges structurelles et souhaite piloter la fiscalité sur une durée longue. Une déclaration détaillée de ce régime s’explique ici : comment déclarer son LMNP.
| Critère | Micro-BIC | Régime réel LMNP |
|---|---|---|
| Mode de calcul | Abattement forfaitaire sur les loyers | Recettes – charges réelles – amortissements |
| Complexité | Faible | Plus élevée (comptabilité, liasse fiscale) |
| Amortissement | Non | Oui (bâti, mobilier, équipements) |
| Optimisation long terme | Limitée | Large, surtout en présence de crédit |
| Profil type | Petits loyers, peu de charges | Investissement significatif, charges et crédit |
Comprendre l’amortissement en LMNP : principe, durée et méthode
L’amortissement constitue l’un des leviers centraux des avantages fiscaux en LMNP. Il représente la constatation comptable de la perte de valeur d’un bien dans le temps, sans sortie de trésorerie. L’administration fiscale autorise à répartir le coût d’acquisition sur une durée déterminée et à déduire chaque année une partie de cette valeur du résultat imposable.
Cette approche transforme la valeur d’achat du bien, du mobilier et des équipements en charges comptables fractionnées dans le temps. Le résultat fiscal diminue, tandis que la trésorerie réelle reste intacte, sous réserve des charges habituelles de gestion.
Éléments amortissables en LMNP
En LMNP au réel, plusieurs composantes du projet d’investissement peuvent être amorties. Chaque catégorie suit une durée et un mode de calcul spécifiques, selon les usages courants admis par la pratique comptable.
- Bâti (structure de l’immeuble, hors terrain).
- Agencements : cuisine équipée, salle de bain, rangements fixés, cloisons, etc.
- Mobilier et électroménager : lit, canapé, table, chaises, réfrigérateur, plaques de cuisson, lave-linge.
- Équipements spécifiques : système de ventilation, chauffe-eau, dispositifs de sécurité.
Le terrain n’est jamais amortissable. Lors de l’acquisition, une ventilation entre la valeur du bâti et celle du terrain s’impose. Une estimation cohérente, souvent issue d’un barème ou d’une expertise, sécurise cette répartition en cas de contrôle.
Durées d’amortissement en LMNP
Les durées d’amortissement n’apparaissent pas directement dans la loi mais se fondent sur les usages comptables admis. Ces durées reflètent la période d’utilisation normale du bien ou de l’équipement.
- Bâti résidentiel : souvent entre 25 et 40 ans selon la nature de l’immeuble.
- Agencements intérieurs : plage fréquente de 10 à 20 ans.
- Mobilier courant : en général 5 à 10 ans.
- Électroménager : entre 5 et 7 ans pour de nombreux équipements.
Une durée trop courte majore les amortissements annuels et augmente le risque de remise en cause fiscale. Une durée trop longue réduit l’intérêt fiscal. La cohérence technique et la justification documentée priment.
Méthode linéaire et calcul de l’amortissement
En LMNP, l’amortissement repose habituellement sur la méthode linéaire. Le coût amortissable se répartit de manière régulière sur la durée retenue. Le calcul annuel reste simple : valeur amortissable divisée par le nombre d’années.
Exemple simplifié : pour un mobilier de 5 000 € amorti sur 10 ans, l’amortissement annuel s’élève à 500 €. Même logique pour le bâti ou les agencements, avec des masses financières et des durées différentes. Ces amortissements viennent diminuer le résultat BIC sans affecter la trésorerie.
Déductions de charges en LMNP : cartographie complète
Au-delà de l’amortissement, le régime réel LMNP autorise la déduction d’un large éventail de charges réelles. Ces dépenses se rattachent directement à l’activité de location meublée et diminuent le résultat BIC avant imposition.
Une vision exhaustive des charges déductibles sécurise la stratégie fiscale. Oublier une catégorie de frais revient à alourdir artificiellement la note fiscale.
Principales charges déductibles
Parmi les postes fréquents, plusieurs catégories reviennent de manière récurrente dans les comptabilités LMNP.
- Intérêts d’emprunt et frais bancaires liés au financement du bien.
- Charges de copropriété non récupérables sur le locataire.
- Assurances : assurance propriétaire non occupant (PNO), garanties loyers impayés.
- Taxe foncière (hors taxe d’enlèvement des ordures ménagères récupérable sur le locataire).
- Honoraires de gestion : agence immobilière, conciergerie, plateforme de gestion.
- Comptable : tenue comptable, établissement de la liasse fiscale, conseil.
- Frais de déplacement pour se rendre au bien (sous réserve de justification réelle).
- Frais de publicité : annonces, photos professionnelles, mise en avant sur les plateformes.
Chaque dépense nécessite un lien direct avec la location meublée et une facture ou un justificatif. Une traçabilité claire simplifie la déclaration et protège l’investisseur.
Charges et travaux : ce qui relève de la dépense ou de l’amortissement
La distinction entre charge déductible immédiatement et dépense amortissable joue un rôle clé. Un simple entretien ou une petite réparation se déduit en charge de l’année. En revanche, une rénovation lourde, un changement de cuisine ou un réaménagement complet se traite souvent en immobilisation amortissable.
- Charges immédiates : petites réparations, remplacement ponctuel d’un équipement, frais courants.
- Immobilisations amortissables : rénovation complète, mobilier neuf, transformation significative du logement.
Une ventilation correcte entre ces deux catégories renforce la cohérence de la comptabilité LMNP. Une approche systématique évite des retraitements ultérieurs désagréables.
Interaction entre amortissement, charges et résultat fiscal LMNP
Les avantages fiscaux du LMNP réel reposent sur l’articulation entre charges déductibles et amortissement. L’objectif consiste à réduire le résultat BIC imposable, sans tomber dans un schéma artificiel ou contestable.
Le mécanisme suit une logique séquentielle : recettes, déduction des charges, puis imputation des amortissements dans une certaine limite. Le déficit issu de cette mécanique obéit aussi à des règles spécifiques.
Ordre de déduction : charges puis amortissements
La comptabilité LMNP au réel applique un ordre précis. Les recettes locatives constituent le point de départ. Les charges réelles se déduisent en premier. Ensuite, on applique les amortissements dans la limite nécessaire pour réduire le résultat à zéro, sans créer de déficit lié à ces amortissements.
- Étape 1 : calcul des recettes encaissées sur l’exercice.
- Étape 2 : déduction intégrale des charges réelles.
- Étape 3 : imputation des amortissements jusqu’à annulation du résultat.
Si les amortissements théoriques dépassent le montant nécessaire pour ramener le résultat à zéro, l’excédent se reporte sur les exercices suivants. Ce report alimente une réserve d’amortissements encore non déduits.
Traitement des déficits en LMNP
Le régime LMNP distingue le déficit issu des charges (hors amortissements) et la part liée aux amortissements. Cette distinction influence la possibilité d’imputer ce déficit sur d’autres revenus ou de le reporter dans le temps.
- Le déficit provenant des charges réelles (intérêts d’emprunt, frais courants) se reporte sur les bénéfices LMNP futurs.
- Le déficit généré exclusivement par les amortissements ne s’impute pas sur le revenu global, il se conserve en report dans la comptabilité LMNP.
Cette réserve d’amortissements non utilisés devient précieuse lorsque les charges diminuent, par exemple après la fin d’un crédit. Elle continue de limiter le résultat imposable sur les années suivantes.
« Les amortissements pratiqués dans le cadre de la location meublée non professionnelle ne peuvent contribuer à la formation d’un déficit imputable sur le revenu global, mais demeurent reportables sur les exercices ultérieurs. »
Avantages fiscaux LMNP face aux autres formes d’investissement immobilier
Pour mesurer pleinement l’intérêt de l’amortissement et des déductions LMNP, une comparaison avec d’autres régimes immobiliers apporte un éclairage utile. Le statut LMNP se situe à mi-chemin entre la simplicité de la location nue et la technicité d’un montage professionnel.
Le point clé réside dans la capacité à neutraliser fiscalement une part importante des loyers tout en conservant la propriété du bien. Le mécanisme utilise des règles fiscales existantes, sans avantage éphémère ou lié à un dispositif temporaire.
| Type de location | Régime fiscal | Amortissement | Charges déductibles |
|---|---|---|---|
| Location nue | Revenus fonciers | Non | Oui, mais sans amortissement du bien |
| LMNP micro-BIC | BIC avec abattement forfaitaire | Non | Forfait intégré à l’abattement |
| LMNP réel | BIC réel | Oui (bâti, mobilier, etc.) | Oui, charges réelles + amortissement |
Le LMNP réel se distingue par l’amortissement du bien, totalement absent de la location nue. Ce paramètre modifie sensiblement la fiscalité nette à long terme, en particulier pour les investissements financés à crédit avec une stratégie patrimoniale structurée.
Stratégies d’optimisation : structurer un projet LMNP autour de l’amortissement
Un projet LMNP ne se résume pas au choix entre micro-BIC et réel. La stratégie globale englobe l’emplacement, la typologie du bien, le mode de gestion, mais aussi la structure du plan d’amortissement. Cette réflexion se prépare dès la recherche du bien.
L’objectif consiste à aligner la durée du crédit, la capacité de financement, le niveau de loyers attendus, le profil de charges et le calendrier des amortissements. Ce travail de cohérence apporte de la prévisibilité sur la fiscalité future.
Choisir le bon bien pour optimiser l’amortissement
Certaines typologies d’actifs se prêtent particulièrement à l’amortissement LMNP. Un bien avec un ratio prix d’acquisition / loyers cohérent, une valeur de mobilier significative et des agencements de qualité structure un plan d’amortissement intéressant.
- Studios ou T2 dans les zones tendues, adaptés à la location étudiante ou active.
- Petits immeubles divisés en plusieurs lots meublés.
- Biens en résidences gérées (étudiants, affaires, senior) lorsque le bail commercial reste équilibré.
Un guide complet sur l’investissement en LMNP, depuis la sélection du bien jusqu’à la mise en location, se trouve ici : guide pour investir en meublé sous le régime LMNP.
Calibrer le crédit et la durée de détention
La durée du crédit influe directement sur la structure de charges (intérêts) et donc sur le résultat fiscal. Un crédit plus long génère des intérêts sur une période étendue, ce qui entretient le niveau de charges déductibles, en plus de l’amortissement.
La durée prévisionnelle de détention du bien entre aussi en ligne de compte. Un horizon de 10, 15 ou 20 ans ne conduit pas aux mêmes arbitrages, notamment en matière de renouvellement du mobilier et d’éventuels travaux de rafraîchissement.
Limites et risques : ce que le LMNP n’autorise pas sur le plan fiscal
Le régime LMNP offre une mécanique favorable, mais ne transforme pas chaque projet en réussite automatique. Certaines limites structurent le dispositif et imposent une gestion rigoureuse.
Une vision claire des frontières du régime évite les mauvaises surprises : requalification en LMP, remise en cause d’amortissements, difficultés à la revente ou incohérences déclaratives.
Contraintes liées à l’amortissement
L’amortissement en LMNP ne se pratique pas de manière illimitée. Plusieurs garde-fous encadrent son usage.
- L’amortissement ne crée pas de déficit imputable sur le revenu global.
- Les durées d’amortissement doivent rester justifiées et cohérentes avec les usages.
- Le terrain ne s’amortit jamais.
- Une surestimation artificielle des valeurs amortissables expose à une requalification fiscale.
En outre, la revente d’un bien amorti génère des enjeux spécifiques. Le calcul de la plus-value immobilière ne tient pas compte des amortissements pratiqués en LMNP non professionnel, mais l’administration surveille la cohérence d’ensemble du montage.
Gestion administrative et obligations déclaratives
Le recours au régime réel implique une tenue comptable régulière : bilan, compte de résultat, annexes. Une liasse fiscale BIC doit être produite chaque année, souvent avec l’appui d’un expert-comptable.
L’inscription auprès du service des impôts des entreprises (SIE), l’obtention d’un numéro SIRET et la bonne utilisation des formulaires adéquats (2031, 2033 ou 2050 et suivants selon le régime simplifié ou normal) composent un socle administratif non négligeable.
Processus concret : de l’achat à la déclaration des avantages fiscaux LMNP
Pour passer de la théorie à la pratique, un fil conducteur guide les étapes clés. Chaque phase influence le futur traitement fiscal des loyers et des amortissements.
Une démarche structurée limite les approximations et crée de la continuité entre le financement, la mise en location, la comptabilité et la déclaration annuelle.
Étapes chronologiques d’un projet LMNP au réel
- Acquisition du bien : choix du logement, négociation du prix, identification du mobilier et des travaux.
- Montage financier : négociation du crédit, analyse du taux, de la durée et des garanties.
- Mise aux normes et ameublement : respect de la liste d’équipements obligatoires, positionnement du bien sur le marché local.
- Choix du régime fiscal : option pour le réel, inscription auprès du SIE, choix de l’expert-comptable.
- Mise en location : rédaction du bail meublé, état des lieux, fixation du loyer.
- Suivi comptable : enregistrement des loyers, des charges, des immobilisations et des amortissements.
- Déclaration annuelle : production de la liasse BIC et report sur la déclaration d’impôt sur le revenu.
Chaque étape alimente la suivante. Une négligence en amont (mobilier non facturé, terrain mal ventilé, travaux mal documentés) limite la qualité de l’optimisation fiscale à long terme.
« Une location meublée bien structurée repose autant sur la qualité de l’actif immobilier que sur la rigueur de la gestion fiscale et comptable. »
Rôle de l’expert-comptable dans la gestion des avantages fiscaux LMNP
Le recours à un expert-comptable n’a rien d’obligatoire, mais apporte un cadre méthodique à la gestion LMNP. Il intervient sur la construction du plan d’amortissement, le suivi annuel et la sécurisation des déclarations.
Son accompagnement se révèle souvent utile pour :
- Déterminer la valeur amortissable du bâti et du mobilier.
- Choisir les durées d’amortissement adaptées.
- Structurer les écritures de travaux entre charges et immobilisations.
- Préparer la liasse fiscale BIC et les annexes nécessaires.
Le coût de cette prestation se déduit en charge dans la comptabilité, ce qui réduit en partie l’effort financier réel pour l’investisseur.
Positionner son projet : LMNP comme outil de construction patrimoniale
Les avantages fiscaux du LMNP, via l’amortissement et les déductions, s’inscrivent dans une logique de construction patrimoniale. L’objectif ne se limite pas à réduire l’impôt ponctuellement, mais à structurer un patrimoine générateur de revenus complémentaires.
Le statut LMNP facilite une montée en puissance progressive : premier bien meublé, puis diversification géographique ou typologique, avec une enveloppe fiscale maîtrisée. La capacité à neutraliser les loyers imposables sur plusieurs années renforce l’intérêt de ce statut dans une stratégie long terme.









