

Investir de petites sommes ouvre l’accès aux marchés financiers, à l’immobilier et à la gestion de patrimoine, sans héritage ni gros capital. Avec quelques dizaines d’euros réguliers, un débutant met en place des habitudes d’épargne, apprend à gérer son risque et commence à construire un capital utile pour ses projets.
La clé réside dans le choix des supports, la méthode d’investissement et l’organisation concrète de l’argent au quotidien. En comprenant quelques principes simples, un novice passe rapidement du statut d’épargnant passif à celui d’investisseur capable de faire des choix cohérents.
| Étape | Essentiel à retenir |
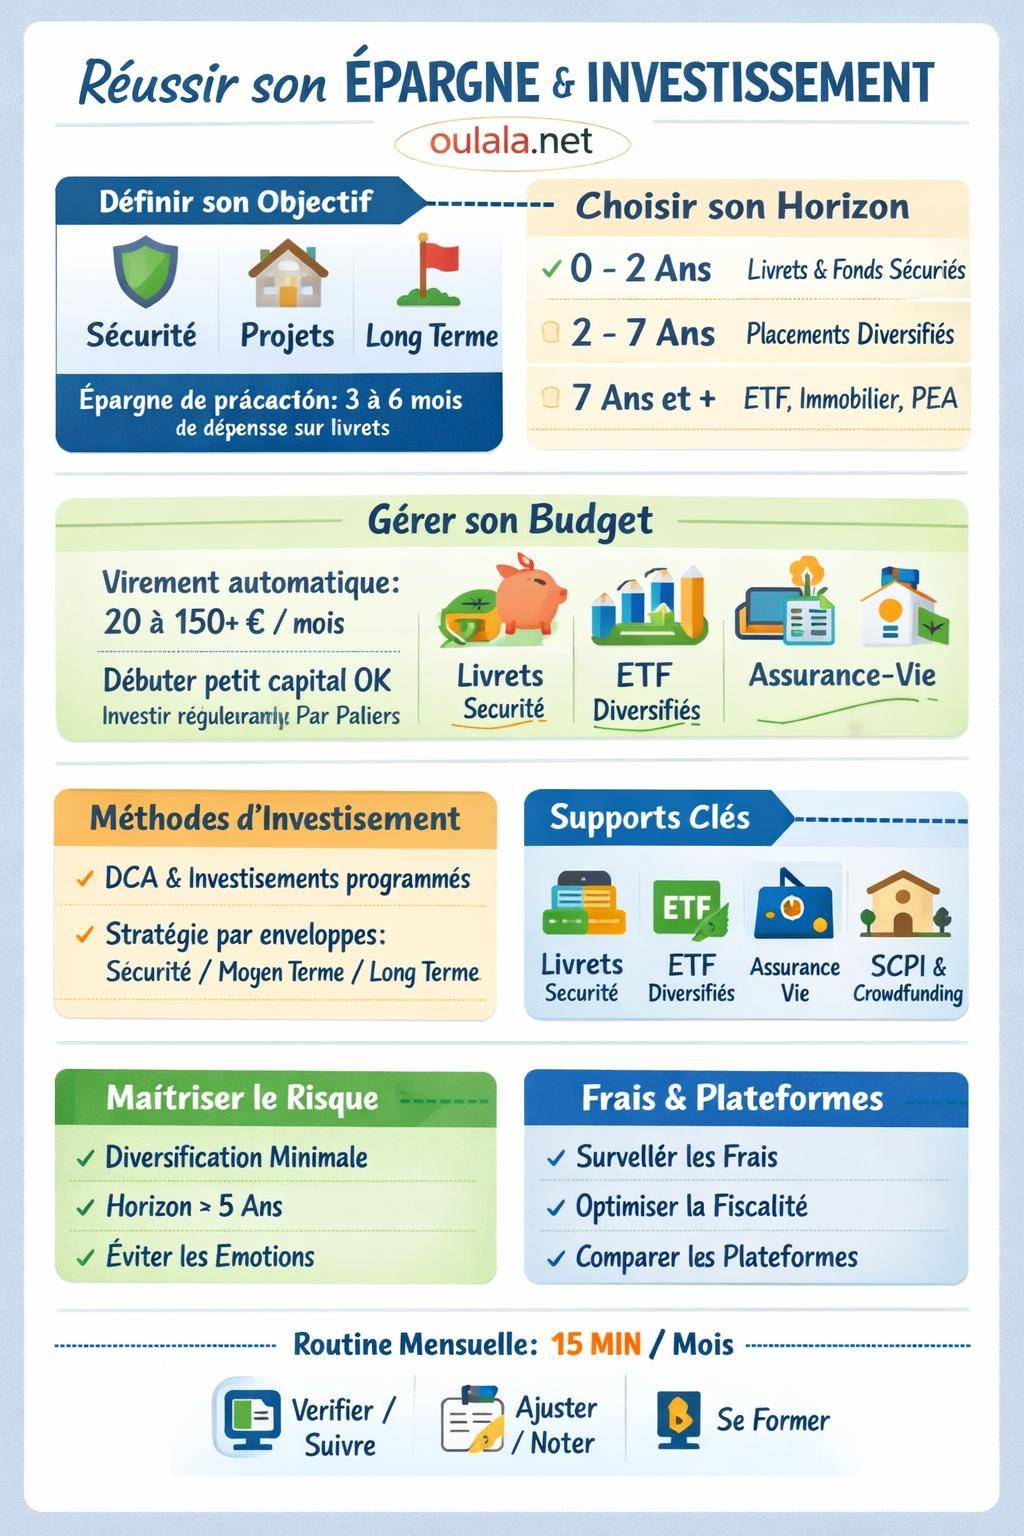
| Définir son objectif | Savoir pourquoi on investit (épargne, projet, retraite) pour choisir une stratégie adaptée. |
| Commencer petit | Investir quelques euros suffit pour se lancer et apprendre sans stress 💡. |
| Choisir des supports simples | Favoriser les ETF ou plans d’épargne automatique pour limiter les risques. |
| Créer une habitude | Investir régulièrement, même de petites sommes, pour profiter de la progression à long terme. |
Mon Premier Investissement : Simulateur de Croissance
Decouvrez combien votre epargne peut grandir grace aux interets composes, meme en investissant de petites sommes chaque mois.
| Annee | Total verse (EUR) | Gains cumules (EUR) | Capital total (EUR) |
|---|
Les rendements utilises sont des moyennes historiques et ne garantissent pas les performances futures. Ce simulateur est fourni a titre indicatif.
Sommaire
Investir de petites sommes : clarifier ses objectifs avant de passer à l’action
Investir sans but précis conduit souvent à des décisions incohérentes. Un débutant gagne beaucoup à définir en amont ce qu’il cherche à obtenir : complément de revenus, épargne de précaution rémunérée, préparation de la retraite, achat immobilier futur ou financement d’un projet professionnel.
Un objectif clair oriente la durée d’investissement, le niveau de risque accepté et le type de support sélectionné. Un placement court terme supporte mal une forte volatilité, alors qu’un projet à long terme supporte davantage de fluctuations intermédiaires.
Déterminer son horizon de placement
La première distinction concerne l’horizon temporel. Un projet à moins de deux ans nécessite des placements liquides et peu risqués. À partir de cinq à dix ans, la diversification en actions, ETF ou immobilier devient pertinente.
Pour un débutant, segmenter ses objectifs par poches temporelles simplifie les choix de supports et évite de puiser dans une épargne à long terme pour des dépenses courantes.
| Horizon de placement | Objectifs typiques | Profils de supports adaptés |
|---|---|---|
| Court terme (0 à 2 ans) | Fonds de sécurité, dépenses prévues, déménagement | Livret réglementé, compte à terme, fonds monétaires |
| Moyen terme (2 à 7 ans) | Apport immobilier, projet professionnel, études | Fonds diversifiés prudents, obligations, assurance-vie en euros + unités de compte |
| Long terme (> 7 ans) | Retraite, patrimoine familial, liberté financière | ETF actions, immobilier (SCPI, REIT), PEA, investissement régulier en bourse |
Évaluer sa tolérance au risque sans se mentir
La tolérance au risque ne se résume pas à une phrase comme « je suis prudent » ou « j’aime le risque ». Elle mélange trois dimensions : la capacité financière à supporter une perte temporaire, la capacité émotionnelle à vivre avec la volatilité et la durée disponible avant de devoir utiliser l’argent.
Un débutant qui investit de petites sommes gagne à se poser des questions très concrètes : montant maximum qu’il accepte de voir baisser, réaction probable face à une chute de 20 %, réaction face à un krach boursier médiatisé.
« Un investisseur supporte mal une perte qu’il n’a pas anticipée. Un simple scénario écrit à l’avance réduit la panique et les décisions irrationnelles en période de turbulence. »
Mettre en place une base solide : épargne de précaution et gestion du budget
Investir implique d’accepter des variations de valeur. Pour rester serein, un socle d’épargne sécurisé protège des imprévus du quotidien. Ce coussin évite de vendre dans l’urgence un placement long terme pour payer une dépense imprévue.
La gestion du budget constitue la matière première de l’investissement. Sans excédent mensuel, même minime, aucun placement ne se met en place. Une organisation simple suffit pour dégager ces petites sommes régulières.
Construire une épargne de précaution adaptée
L’épargne de précaution correspond à une réserve disponible rapidement, placée sur des supports sans risque de perte en capital à court terme. Elle reste sur des livrets bancaires ou équivalents, même si le rendement net reste modeste.
Cette épargne couvre les aléas classiques : panne de voiture, frais de santé non prévus, baisse temporaire de revenus. Elle sécurise la vie courante et libère l’esprit pour investir le surplus avec davantage de distance.
- Montant cible : entre 3 et 6 mois de dépenses courantes selon la stabilité de la situation professionnelle.
- Supports adaptés : livret A, LDDS, éventuel livret bancaire fiscalisé mais disponible.
- Accès : retrait en quelques jours maximum, sans pénalité.
Organiser son budget pour libérer de petites sommes
Libérer 20, 50 ou 100 euros par mois repose souvent sur quelques ajustements ciblés. Une revue des dépenses fixes (abonnements, assurances, forfaits) et des dépenses variables (sorties, achats impulsifs, alimentation) révèle des marges de manœuvre parfois sous-estimées.
Une méthode simple consiste à catégoriser chaque dépense et à décider, à froid, quelles lignes restent prioritaires et quelles lignes passent au second plan au profit de l’investissement.
- Identifier trois postes de dépenses compressibles (par exemple : abonnements, restauration, achats en ligne).
- Fixer un plafond mensuel réaliste pour chacun.
- Automatiser le virement sur le compte d’investissement au début du mois, dès la réception du revenu.
Avec combien commencer à investir quand on débute vraiment ?
Un débutant hésite souvent sur le montant minimum. En pratique, le point clé ne réside pas dans le capital de départ, mais dans la régularité et la durée de l’effort. De nombreuses solutions acceptent des versements de quelques dizaines d’euros.
Un ticket d’entrée modeste limite la pression psychologique. Il permet aussi de tester des plateformes, des interfaces et sa propre réaction aux variations de marché sans s’exposer à un enjeu disproportionné.
Exemples de démarrage progressif
Pour structurer un plan d’action, une approche par paliers aide à passer du statut de simple épargnant à celui d’investisseur régulier. Chaque palier représente un niveau de confort supplémentaire.
| Montant mensuel disponible | Priorités | Types d’actions concrètes |
|---|---|---|
| 20 à 50 € | Mise en place de l’habitude, choix d’un support unique simple | Versement automatique sur livret ou ETF mondial via un PEA ou un compte-titres |
| 50 à 150 € | Diversification légère, constitution progressive d’un portefeuille | Équilibre entre épargne de précaution, ETF et éventuellement une exposition sectorielle modérée |
| 150 € et plus | Construction d’une stratégie patrimoniale | Ajout d’assurance-vie, d’immobilier papier, d’enveloppes fiscales (PEA, PEA-PME, PER) |
Pour approfondir la logique de mise en place progressive avec des montants ciblés, un contenu spécifique comme comment investir 1 000 euros ou investir 5 000 euros apporte des exemples concrets de répartition.
Dépasser la peur de se lancer avec un petit capital
Le sentiment que « la somme est trop petite pour que cela compte » freine souvent l’action. Pourtant, la combinaison du temps, des intérêts composés et de la progression des revenus transforme des contributions modestes en capital significatif.
Se focaliser sur la construction du réflexe d’investissement plutôt que sur le montant exact libère de cette pression. L’objectif des premiers mois consiste à installer un processus, pas à maximiser un rendement précis.
« Un investissement imparfait mais régulier bat largement une intention parfaite qui ne se concrétise jamais. »
Les grands types de supports accessibles avec de petites sommes
Un débutant dispose aujourd’hui de nombreuses solutions accessibles avec un faible capital. Certaines privilégient la sécurité et la liquidité, d’autres misent sur le rendement à long terme en acceptant la volatilité.
Comparer ces supports selon la durée, le risque et la fiscalité aide à bâtir une combinaison équilibrée, même avec de petites mises mensuelles.
Livrets bancaires et comptes à terme : point de départ sécurisant
Les livrets réglementés (livret A, LDDS) offrent une rémunération modérée mais une grande souplesse. Ils conviennent parfaitement à l’épargne de précaution et aux besoins à court terme.
Les comptes à terme bloquent les fonds sur une période définie, avec un taux connu à l’avance. Leur usage reste limité pour un débutant qui souhaite rester flexible, mais ils s’intègrent dans une gestion de trésorerie plus structurée.
- Avantages : capital garanti, liquidité (pour les livrets), compréhension simple.
- Limites : rendement souvent en dessous de l’inflation sur le long terme, aucune exposition aux marchés.
Bourse et ETF : accès progressif aux marchés financiers
Les ETF (fonds indiciels cotés) permettent d’investir dans un panier large d’actions ou d’obligations avec des frais réduits. Pour un débutant, un ETF monde ou un ETF indiciel large offre une diversification immédiate et évite de devoir sélectionner individuellement chaque titre.
L’accès se fait via un compte-titres ordinaire, un PEA (Plan d’Épargne en Actions) ou une assurance-vie en unités de compte. Des plateformes proposent aujourd’hui des achats fractionnés ou des plans d’investissement programmé adaptés aux petites sommes.
- Atouts : diversification instantanée, frais maîtrisés, bonne adéquation avec une stratégie de long terme.
- Risques : volatilité à court terme, risque de perte en capital en cas de vente lors d’une baisse.
Assurance-vie : enveloppe polyvalente pour moyen et long terme
L’assurance-vie en unités de compte et fonds en euros constitue un outil souple pour investir de petites sommes de façon régulière. Les versements programmés se paramètrent dès 25 ou 50 euros mensuels selon les contrats.
Un contrat moderne propose un fonds en euros pour la partie sécurisée et des supports variés (ETF, fonds actions, immobilier papier) pour la partie dynamique. L’avantage fiscal se renforce après plusieurs années de détention.
- Intérêt : cadre fiscal spécifique, versements libres, diversité des supports.
- Vigilance : frais d’entrée, de gestion et d’arbitrage à analyser avec soin, qualité de la sélection de supports.
Immobilier avec un petit capital : SCPI, foncières cotées, crowdfunding
Entrer dans l’immobilier avec un capital réduit reste possible via des parts de SCPI (Sociétés Civiles de Placement Immobilier), des foncières cotées (REIT) ou des plateformes de financement participatif immobilier. Ces solutions donnent accès à des projets locatifs ou de promotion sans gérer soi-même un bien.
Un investissement régulier sur ces supports construit progressivement une poche immobilière diversifiée. La liquidité, la fiscalité et le couple rendement/risque varient fortement selon la solution retenue.
- SCPI : accès à un parc immobilier géré par une société de gestion, tickets d’entrée modérés, distribution de loyers potentiels.
- Foncières cotées : titres achetés comme des actions, liquidité élevée, forte sensibilité aux marchés boursiers.
- Crowdfunding immobilier : prêts ou prises de participation sur des projets ciblés, horizon court ou moyen terme, risque projet plus marqué.
Méthodes pour investir de petites sommes sans y passer ses journées
La régularité joue un rôle central quand le capital de départ reste modeste. Des méthodes structurées permettent d’investir automatiquement, sans devoir suivre en permanence les marchés ou l’actualité économique.
Une approche systématique évite la tentation de « timer le marché » et réduit les décisions émotionnelles guidées par la peur ou l’euphorie.
Investissement programmé et DCA (Dollar Cost Averaging)
Le DCA consiste à investir le même montant à intervalles réguliers, quel que soit le niveau de marché. Quand les prix baissent, le même montant achète plus de parts. Quand les prix montent, il achète moins de parts.
Cette mécanique lisse le prix d’achat dans le temps et réduit l’impact d’un mauvais timing initial. Elle s’adapte particulièrement aux ETF, aux fonds et aux cryptomonnaies via des versements programmés.
- Définir un montant fixe par mois (par exemple 50 ou 100 euros).
- Choisir un ou deux supports simples (ETF monde, fonds diversifié).
- Automatiser le virement et l’achat récurrent sur la plateforme.
La logique détaillée de DCA, souvent abordée dans des stratégies orientées crypto comme dans un guide dédié à la méthode DCA, se transpose parfaitement aux marchés traditionnels.
Stratégie par enveloppes : séparer clairement ses objectifs
La stratégie par enveloppes consiste à répartir les flux mensuels sur plusieurs « poches » : sécurité, projets à moyen terme, investissements longs. Cette approche clarifie le rôle de chaque euro investi.
Au lieu d’empiler des placements sans logique, l’investisseur débutant attribue un objectif précis à chaque enveloppe. Le suivi devient plus simple et les arbitrages plus rationnels.
| Enveloppe | Rôle | Supports possibles |
|---|---|---|
| Sécurité | Couvrir les imprévus et éviter le recours au crédit à la consommation | Livret A, LDDS, fonds monétaire |
| Moyen terme | Projets à 3-7 ans (apport, formation, changement de vie) | Assurance-vie diversifiée, fonds équilibrés |
| Long terme | Retraite, indépendance, transmission | PEA, ETF actions, immobilier papier |
Gérer le risque quand on investit peu : règles simples et efficaces
Le risque ne se supprime pas, il se gère. Un débutant qui investit de petites sommes dispose d’un avantage : son exposition totale reste limitée au début, ce qui lui laisse le temps d’apprendre sans enjeu disproportionné.
Quelques règles structurantes réduisent fortement le risque de décisions regrettables, même sans expertise financière poussée.
Diversifier intelligemment, même avec de petits montants
Diversifier signifie répartir son capital sur plusieurs types d’actifs (liquidités, obligations, actions, immobilier) et, à l’intérieur de chaque catégorie, sur plusieurs émetteurs ou zones géographiques.
Les ETF simplifient cette démarche. Un seul ETF mondial regroupe plusieurs centaines ou milliers d’entreprises. Un fonds obligataire donne accès à une large sélection d’émetteurs.
- Éviter de mettre la totalité de ses investissements sur une seule action ou une seule crypto.
- Combiner au moins deux classes d’actifs : une sûre (livret, fonds en euros) et une dynamique (ETF, immobilier papier).
- Éviter une exposition excessive à une seule zone (pays unique, secteur unique).
Règles de sécurité psychologique : limiter l’exposition émotionnelle
Le principal risque d’un débutant vient souvent de ses réactions émotionnelles : vente panique en bas de cycle, achat impulsif en haut de marché, suivi de rumeurs ou de « conseils miracles » sur les réseaux sociaux.
Mettre en place quelques garde-fous personnels diminue ces comportements. Ces garde-fous se décident à froid, loin de l’agitation médiatique.
- Ne jamais investir un montant dont on aura besoin dans les 24 prochains mois.
- Refuser les promesses de rendement garanti élevé ou rapide.
- Se fixer une durée minimale de détention pour la partie longue (par exemple 5 ans).
- Limiter la consultation de son portefeuille pour ne pas se focaliser sur chaque variation quotidienne.
« Une stratégie claire, écrite noir sur blanc, supporte mieux le bruit quotidien des marchés qu’une suite de décisions prises au coup par coup. »
Fiscalité et frais : deux leviers qui grignotent les petits montants
Quand les sommes investies restent modestes, chaque euro de frais ou de fiscalité mal anticipée pèse davantage. Une bonne compréhension des principaux postes de coûts améliore significativement le rendement net.
Les différences de frais de gestion, de courtage ou de structure entre deux solutions finissent par générer des écarts sensibles sur plusieurs années, même pour des montants de départ modestes.
Identifier les frais visibles et cachés
Un placement affiche souvent plusieurs niveaux de frais : frais d’entrée, frais de gestion, frais d’arbitrage, frais de transaction. Certains supports comme les ETF limitent ces coûts, d’autres les accumulent.
Avant d’ouvrir un produit ou d’utiliser une plateforme, un passage attentif sur la grille tarifaire et les documents d’information clé se révèle très utile.
- Frais de transaction : commissions de courtage à chaque achat ou vente.
- Frais de gestion : prélevés chaque année au sein du fonds ou du contrat.
- Frais cachés : spreads, frais de performance, frais de change sur devises étrangères.
Enveloppes fiscales et optimisation de long terme
En parallèle des frais, le cadre fiscal influence le rendement net. Des enveloppes comme le PEA, l’assurance-vie ou, dans certains pays, des plans d’épargne retraite, offrent des règles fiscales spécifiques après une certaine durée de détention.
Un débutant gagne à se renseigner sur les enveloppes disponibles dans son pays de résidence et à les utiliser progressivement, même avec de petits versements mensuels.
- Utiliser en priorité les enveloppes défiscalisées sur les placements réguliers de long terme.
- Garder une part en compte-titres ou en produits simples pour la souplesse et la liquidité.
- Adapter la stratégie au cadre légal local, qui évolue dans le temps.
« La fiscalité ne doit pas dicter la stratégie, mais une stratégie qui ignore complètement la fiscalité laisse sur la table une part importante de la performance. »
Choisir sa plateforme ou son intermédiaire quand on démarre
La qualité de l’interface, la lisibilité des frais et la fiabilité de l’intermédiaire influencent directement l’expérience d’un débutant. Un environnement clair réduit les erreurs de manipulation et les incompréhensions.
Au-delà du coût, des critères comme le service client, la clarté des documents pédagogiques et la simplicité des virements entrent en jeu.
Critères de sélection concrets
Un comparatif des plateformes se construit autour de quelques questions clés. L’important reste de trouver un intermédiaire adapté à son usage et à son niveau d’autonomie.
- Frais : structure des frais de courtage, d’inactivité, de change, de garde.
- Offre de supports : accès aux ETF majeurs, à l’immobilier papier, aux fonds diversifiés.
- Simplicité : interface claire, possibilité de mettre en place des investissements programmés, qualité de l’application mobile.
- Sécurité : régulation, garanties de dépôt, réputation, solidité de l’établissement.
Construire une routine d’investisseur débutant, même avec peu de temps
Une routine minimale mais régulière donne du relief à l’investissement et évite de se laisser porter uniquement par l’automatisme. Il s’agit d’un rendez-vous avec soi-même pour suivre, ajuster et apprendre.
Cette routine reste légère : nul besoin d’analyser chaque jour les cours ou les communiqués de presse. Une fréquence mensuelle ou trimestrielle suffit largement à ce stade.
Un exemple de routine mensuelle simple
Un investisseur débutant structure sa routine autour de quelques actions répétées mois après mois. Ce rituel renforce la discipline et l’appropriation de la démarche.
- Vérifier l’exécution des versements automatiques.
- Consulter brièvement l’évolution des principaux supports sans réagir à chaque variation.
- Noter dans un carnet ou un fichier les montants investis et les décisions prises.
- Lire un article, un chapitre de livre ou une ressource pédagogique sur un thème précis (diversification, ETF, immobilier, fiscalité).
« Un quart d’heure par mois consacré à son patrimoine représente déjà une avance nette sur la majorité des épargnants. »
Se former progressivement sans se disperser
La formation joue un rôle structurant. Plutôt que d’absorber une multitude de contenus dispersés, un débutant progresse mieux en suivant un fil directeur : notions de base, compréhension des actifs, gestion du risque, fiscalité.
La pratique concrète avec de petites sommes sert de support à cette formation. Les lectures prennent alors une dimension plus concrète, car elles se rattachent à des décisions réelles.









