

Commencer en bourse soulève toujours les mêmes questions : combien investir au départ, quel montant viser ensuite, et comment éviter les erreurs qui coûtent cher. Entre ceux qui parlent de quelques dizaines d’euros et ceux qui évoquent 10 000€ « minimum », le message paraît souvent contradictoire.
En réalité, le bon montant repose sur une stratégie claire, un horizon de temps cohérent et un cadre précis pour gérer le risque. Les chiffres existent, les repères aussi. Le reste se joue dans l’organisation de votre patrimoine et dans vos choix de supports…
| Profil d’investisseur | Montant conseillé pour débuter | Objectif principal | Stratégie adaptée | Risques principaux |
|---|---|---|---|---|
| Débutant prudent | 100 à 500 € | Découverte des marchés | ETF monde, diversification maximale | Volatilité modérée, erreurs d’apprentissage |
| Épargnant régulier | 500 à 2000 € puis versements mensuels | Croissance progressive du capital | Investissement programmé (DCA) | Mauvaises périodes d’entrée sur le marché |
| Investisseur ambitieux | 2000 à 10 000 € | Recherche d’un rendement supérieur | Mix ETF + actions individuelles | Sélection d’actions risquée, volatilité forte |
| Investisseur long terme | Montant libre mais engagement minimum 10 ans | Valorisation patrimoniale | ETF, secteurs défensifs, rééquilibrage annuel | Crises prolongées, manque de liquidité immédiate |
Simulateur : combien peut rapporter votre investissement en bourse ?
PEA : 17,2% de prelevements sociaux sur les gains apres 5 ans de detention.
Compte-titres (CTO) : 30% de flat tax (PFU) sur les gains.
Frais de courtage moyens :
Courtier en ligne classique : ~0,50% par ordre | Neo-courtier : 0 a 1 EUR par ordre | Banque traditionnelle : 5 a 15 EUR par ordre.
Les rendements passes ne garantissent pas les rendements futurs. Ce simulateur est fourni a titre pedagogique uniquement.
Sommaire
Combien investir en bourse pour commencer : poser le bon cadre avant le montant
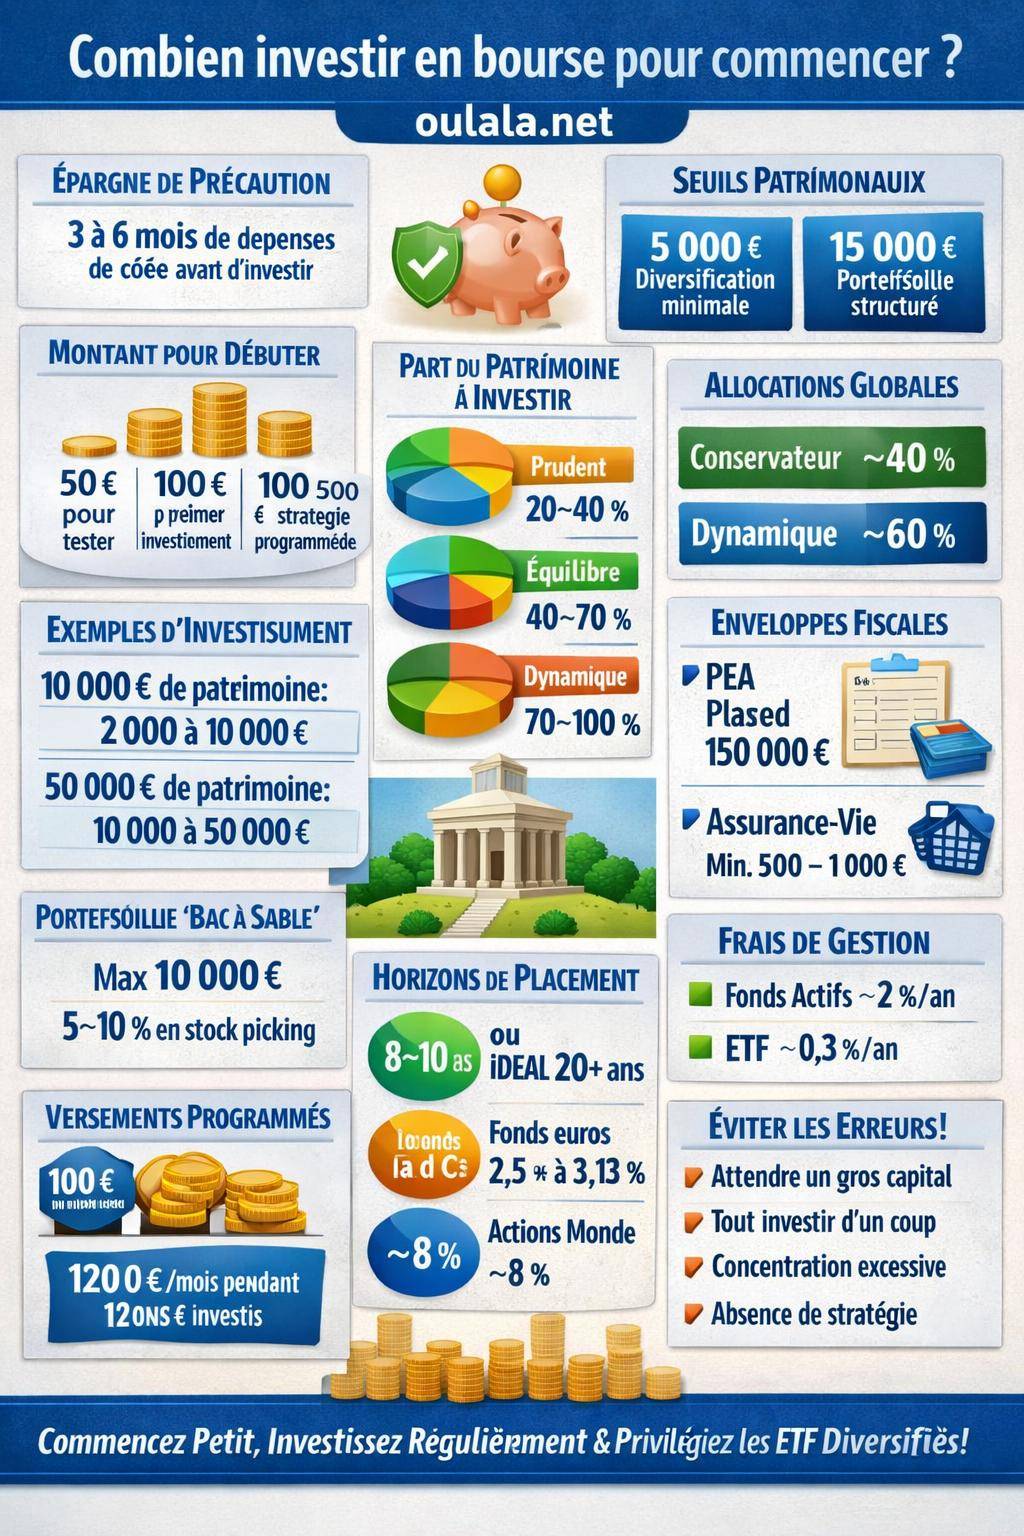
Avant de fixer un montant d’investissement, la priorité consiste à encadrer votre démarche. La somme de départ en bourse reste une variable d’ajustement qui dépend de votre sécurité financière, de votre horizon de placement et de votre tolérance aux pertes à court terme.
Un investissement boursier s’inscrit dans un ensemble plus large : patrimoine global, épargne sécurisée, projets de vie. Tant que ces fondations restent floues, aucun « bon chiffre » ne tient vraiment la route.
Épargne de précaution : prérequis avant tout investissement boursier
Un portefeuille d’actions, même via des ETF diversifiés, subit par nature des variations parfois marquées. Pour encaisser ces mouvements sans paniquer, une épargne de précaution solide doit exister hors bourse.
Les repères couramment admis restent simples :
- 3 à 6 mois de dépenses courantes placés sur des supports liquides (livret A, LDDS, voire fonds euros très peu risqué en assurance‑vie) ;
- une épargne disponible rapidement pour les imprévus (réparation voiture, changement d’appareil électroménager, déménagement) ;
- aucune pression financière à court terme sur les sommes destinées aux marchés.
Facteurs clés pour définir votre montant de départ
Une fois la base de sécurité en place, plusieurs critères déterminent combien investir pour commencer en bourse :
- Tolérance à la perte : capacité psychologique à supporter une baisse temporaire de 20 % à 40 % sur la partie exposée aux actions.
- Niveau d’expérience : un débutant privilégie des montants plus modestes, le temps d’apprendre sans stress.
- Capacité réelle d’épargne : marge mensuelle disponible une fois les charges, loisirs, projets à court terme et épargne de précaution pris en compte.
- Disponibilité pour suivre vos placements : plus le temps disponible est limité, plus les ETF larges et peu coûteux conviennent mieux que le stock picking actif.
- Sensibilité ESG/ISR : la volonté d’intégrer des critères environnementaux, sociaux et de gouvernance influence le choix des supports mais pas forcément le montant.
Ces paramètres orientent la structure de votre portefeuille et le rythme de mise en marché de votre capital plutôt que de dicter une somme unique universelle.
De combien avez‑vous vraiment besoin pour commencer en bourse ?
Les discours marketing laissent parfois penser qu’il faut plusieurs milliers d’euros pour investir. En pratique, l’accès aux marchés s’ouvre aujourd’hui avec quelques dizaines ou centaines d’euros, surtout via les ETF et certains courtiers en ligne.
Les chiffres ci‑dessous aident à passer d’une approche vague à une approche chiffrée adaptée à votre situation.
Montant minimal réaliste pour un débutant
Pour un investisseur qui débute, l’objectif consiste à apprendre le fonctionnement des marchés en limitant les enjeux financiers, tout en investissant une somme suffisamment significative pour rester impliqué.
Les ordres de grandeur suivants résument les montants minimaux recommandés pour commencer :
- Quelques dizaines d’euros : pour tester une plateforme, acheter une fraction d’ETF, se familiariser avec les interfaces.
- 100€ : seuil pragmatique pour un premier investissement structuré via un ETF large (par exemple un indice monde) ou un fonds diversifié.
- 100€ à 500€ : zone confortable pour mettre en place un début de stratégie, surtout avec des versements programmés.
Quand viser plusieurs milliers d’euros ?
Pour aborder les marchés avec une logique patrimoniale plus aboutie, certains seuils de capital facilitent la diversification et l’optimisation des enveloppes fiscales :
- 5 000€ minimum : montant fréquemment cité pour un portefeuille déjà diversifié entre plusieurs lignes (ETF différents, supports de secteurs variés, voire une ou deux actions individuelles).
- 15 000€ recommandé comme bonne somme de départ pour structurer un vrai plan d’investissement à long terme, réparti sur plusieurs enveloppes (PEA, assurance‑vie, éventuellement compte‑titres).
- Versement minimal de 500€ à 1 000€ pour certains contrats d’assurance‑vie ou produits spécifiques, ce qui impose déjà un niveau d’épargne préalable.
| Montant disponible | Objectif principal | Approche recommandée |
|---|---|---|
| < 500€ | Apprentissage, test de plateforme | 1 ETF large via PEA ou CTO, versements réguliers modestes |
| 500€ à 5 000€ | Construction d’un socle boursier | 2 à 4 ETF complémentaires, priorité aux frais réduits |
| 5 000€ à 15 000€ | Structuration d’un portefeuille diversifié | PEA + assurance‑vie, allocation actions/obligations calibrée |
| > 15 000€ | Gestion patrimoniale avancée | Ajout éventuel de SCPI, actions individuelles, thématiques |
Combien investir en bourse selon votre profil de risque
Le bon montant ne se résume pas à la somme en euros. Il se lit surtout comme un pourcentage de votre patrimoine financier. Ce pourcentage dépend directement de votre profil de risque.
Trois grands profils d’investisseurs et leurs allocations types
En pratique, on distingue souvent trois grandes catégories d’investisseurs, chacune avec une allocation actions adaptée :
- Profil prudent : horizon d’investissement entre 5 et 8 ans, allocation actions entre 20 % et 40 % du patrimoine financier, priorité à la préservation du capital et aux produits à faible volatilité.
- Profil équilibré : horizon entre 8 et 15 ans, allocation actions entre 40 % et 70 %, combinaison fréquente de PEA et assurance‑vie comme supports principaux.
- Profil dynamique : horizon de 15 à 20 ans et plus, allocation actions entre 70 % et 100 %, exposition marquée aux actions individuelles, ETF actions et parfois crypto‑actifs.
Ces fourchettes servent de boussole pour déterminer quelle part de votre capital total exposer aux marchés.
Exemples chiffrés d’allocation selon le patrimoine
Pour un investisseur débutant avec un patrimoine financier de 10 000€ (hors résidence principale) :
- Profil prudent : 2 000€ à 4 000€ en bourse, le reste en livrets, fonds euros, obligations de qualité.
- Profil équilibré : 4 000€ à 7 000€ en bourse, souvent via un PEA pour les actions/ETF Europe et une assurance‑vie pour la diversification.
- Profil dynamique : 7 000€ à 10 000€ en bourse, avec une composante actions nettement majoritaire.
Sur un patrimoine de 50 000€, la même logique appliquée conduit à :
- Prudent : 10 000€ à 20 000€ en bourse.
- Équilibré : 20 000€ à 35 000€ en bourse.
- Dynamique : 35 000€ à 50 000€ en bourse.
Comment répartir votre patrimoine : quelle part en bourse, quelle part hors bourse ?
Fixer un « montant idéal » pour démarrer en bourse implique de réfléchir à la structure globale du patrimoine. Une allocation patrimoniale claire aide à doser correctement la part de marché sans négliger le reste.
Exemples d’allocations patrimoniales recommandées
Deux types de profils ressortent souvent dans les approches patrimoniales. Ils donnent une grille de lecture simple pour répartir vos actifs :
- Profil conservateur :
- Épargne sécurisée : 30 % (livrets, fonds euros).
- Immobilier : 30 % (résidence principale, SCPI, foncières cotées).
- Marchés financiers (actions, obligations, ETF…) : 40 %.
- Profil dynamique :
- Épargne sécurisée : 10 %.
- Immobilier : 30 %.
- Marchés financiers : 60 %.
Un débutant se situe souvent entre ces deux profils, avec une part de marché progressive, ajustée au fil du temps selon l’expérience acquise.
Portefeuille « bac à sable » pour tester la bourse
Pour éviter de tout jouer en une fois, beaucoup d’investisseurs mettent en place un portefeuille d’expérimentation, limité en montant. Ce portefeuille reste séparé du cœur du patrimoine et sert à apprendre sans mettre en danger ses projets de vie.
Une limite fréquemment utilisée :
- 10 000€ maximum pour un « bac à sable » boursier, souvent inférieur au début, destiné à tester différentes stratégies (ETF, actions de croissance, thématiques, etc.).
Dans ce cadre, le stock picking (sélection d’actions individuelles) reste souvent plafonné à 5 % à 10 % du patrimoine financier, afin d’éviter une exposition excessive à quelques valeurs isolées.
« Je me limite à 5 % de mon patrimoine en stock picking pur. Le reste reste investi sur des ETF larges. Cela me permet d’assouvir mon envie de choisir des titres sans déstabiliser mon plan long terme. » – Témoignage d’un investisseur particulier expérimenté
Montants et horizons de temps : combien investir… et pour combien de temps ?
La réponse à « combien investir en bourse pour commencer » change complètement selon l’horizon de placement. Une même somme n’a pas la même pertinence sur 3 ans, 10 ans ou 20 ans.
Horizon court terme : limiter l’exposition aux actions
Pour un objectif à moins de 3 ans (achat de voiture, déménagement, projet professionnel), l’exposition aux marchés actions reste généralement inadaptée. La volatilité peut entraîner une perte temporaire significative au mauvais moment.
Sur un horizon de 3 ans, une approche sécurisée et liquide domine :
- Livret A, LDDS, compte à terme court terme.
- Fonds euros de qualité, avec des rendements moyens en 2024 autour de 2,5 % à 3,13 %.
- Éventuellement une petite poche d’obligations de courte durée pour les investisseurs avertis.
La part en bourse sur cet horizon reste marginale et réservée aux montants dont vous n’avez pas besoin pour l’objectif ciblé.
Horizon moyen terme : 8 à 10 ans et plus pour un portefeuille actions
Les actions nécessitent du temps pour lisser les phases de baisse et profiter de la croissance économique. Pour un portefeuille majoritairement en actions, un horizon minimal de 8 à 10 ans demeure une référence largement utilisée.
Sur cet horizon, les marchés actions mondiaux ont historiquement offert un rendement proche de 8 % par an sur le long terme. Ce chiffre reste une moyenne avec des années très positives et des années négatives. D’où l’importance de la durée.
Dans ce cadre, une partie significative de votre capital (selon profil) peut être investie via des ETF, un PEA pour débutant bien choisi ou des fonds actions au sein d’une assurance‑vie.
Horizon long terme : 20 ans et plus pour renforcer la part actions
Sur un horizon de 20 ans et plus, la volatilité devient plus acceptable, car les probabilités de performance positive cumulée augmentent. Les investisseurs dynamiques peuvent alors :
- Porter leur allocation actions vers la fourchette haute correspondante à leur profil.
- Ajouter des expositions plus volatiles (technologie, marchés émergents, petites capitalisations) en proportion mesurée.
- Exploiter pleinement les enveloppes à fiscalité avantageuse comme le PEA.
Combien investir chaque mois : stratégie de versements programmés
Plutôt que de se focaliser uniquement sur le capital de départ, une approche efficace consiste à raisonner en versements mensuels. La méthode des apports étalés dans le temps réduit l’impact du « mauvais timing » et favorise la discipline.
Rôle des versements réguliers
Les plateformes modernes autorisent des investissements progressifs avec des montants relativement modestes. Les repères souvent utilisés :
- Quelques centaines d’euros suffisent pour lancer un plan d’investissement, surtout avec un PEA ou une assurance‑vie.
- Une démarche de versements mensuels stabilise le comportement, évite la tentation de « timer le marché » et lisse les points d’entrée.
- Les marchés restent accessibles dès quelques milliers d’euros cumulés, selon les plateformes et les produits choisis.
Concrètement, un plan à 100€ par mois pendant 10 ans représente déjà 12 000€ investis, hors rendement. Avec une performance moyenne de 5 % à 7 % par an via un PEA bien construit, la capitalisation devient significative.
Exemple de stratégie d’investissement progressif
Imaginons un investisseur débutant avec :
- Une épargne de précaution déjà constituée (4 mois de dépenses).
- Un revenu net mensuel de 2 000€.
- Une capacité d’épargne de 300€ par mois.
Une stratégie cohérente peut se structurer ainsi :
- Montant initial : 500€ à 1 000€ sur un ETF monde dans un PEA ou un compte‑titres.
- Versements mensuels : 200€ sur cet ETF, 100€ sur un fonds euros ou une poche plus prudente.
- Réévaluation annuelle : ajustement des montants selon l’évolution de la situation professionnelle et de la tolérance au risque.
Avec une telle méthode, le montant de départ devient secondaire par rapport à la régularité de l’effort et à la stabilité de la stratégie.
PEA, assurance‑vie ou compte‑titres : combien investir dans chaque enveloppe ?
La fiscalité et les caractéristiques des différentes enveloppes influencent fortement la répartition des montants. Comprendre les plafonds et avantages de chacun aide à structurer un plan efficace.
PEA : outil central pour investir en actions européennes
Le Plan d’Épargne en Actions (PEA) occupe une place de choix pour l’investissement en actions et ETF éligibles. Son intérêt repose sur un écart de performance net significatif par rapport au compte‑titres ordinaire, lié à la fiscalité.
Les éléments clés :
- Plafond du PEA classique : 150 000€ de versements.
- PEA‑PME complémentaire : plafond total (PEA + PEA‑PME) jusqu’à 225 000€.
- Écart de performance net PEA vs compte‑titres : 18 % minimum d’écart potentiel sur la durée à cause de la fiscalité moins lourde sur les gains en PEA après 5 ans.
Pour un débutant, il reste fréquent de :
- Commencer avec un montant modéré (100€ à 1 000€) sur un PEA pour débutant bien choisi.
- Renforcer progressivement jusqu’à plusieurs milliers d’euros, selon le profil de risque.
- Graphter ensuite des ETF monde via PEA ou via assurance‑vie, selon éligibilité.
Assurance‑vie : diversification et fonds euros
L’assurance‑vie apporte une double fonction : support de placement et outil de transmission. De nombreux contrats imposent néanmoins un versement minimal initial :
- 500€ pour certains produits grand public.
- 1 000€ pour des contrats plus spécialisés.
Au sein de l’assurance‑vie, les fonds euros offrent en 2024 des rendements moyens de l’ordre de 2,5 % à 3,13 %, tout en bénéficiant d’une garantie en capital (hors frais et fiscalité). Les unités de compte (ETF, fonds actions, obligations, SCPI) permettent d’exposer une partie de l’épargne aux marchés.
Compte‑titres ordinaire : flexibilité maximale, fiscalité plus lourde
Le compte‑titres ordinaire n’impose aucun plafond. Il donne accès à :
- Toutes les actions internationales.
- ETF non éligibles au PEA.
- Certains produits dérivés ou thématiques spécifiques.
La contrepartie réside dans une fiscalité moins avantageuse, avec prélèvements sociaux et impôt sur le revenu via la flat tax ou le barème progressif.
En pratique, le compte‑titres intervient souvent :
- Pour compléter un PEA déjà bien utilisé.
- Pour des stratégies plus techniques ou des expositions sectorielles particulières.
- Pour des montants limités dans la phase d’apprentissage, le cœur du patrimoine actions restant logé dans le PEA.
Rendements espérés : combien investir pour viser quels résultats ?
Le montant à engager en bourse dépend aussi des rendements espérés sur chaque type de support. Les chiffres récents donnent une grille réaliste pour calibrer vos attentes.
Ordres de grandeur des rendements 2024‑2025
Les rendements moyens observés ou annoncés pour 2024‑2025 se situent dans les zones suivantes :
- Fonds euros : entre 2,5 % et 3,13 % selon les contrats.
- Bourse long terme (indices actions mondiaux) : environ 8 % par an en moyenne historique.
- PEA bourse bien diversifié : performances visées souvent entre 5 % et 7 % par an, une fois la fiscalité intégrée.
- SCPI : rendements autour de 6,5 % en moyenne, avec un risque de liquidité et un horizon long.
Sur 2025, le Nasdaq en dollars affiche par exemple une progression de l’ordre de +20 % en USD, mais avec un euro/dollar en baisse de 13 % pour le billet vert face à l’euro, ce qui illustre l’impact majeur des devises sur les résultats d’un investisseur européen.
Impact des frais sur le montant réellement nécessaire
Au‑delà du rendement brut, les frais de gestion jouent un rôle déterminant dans le montant requis pour atteindre un objectif donné. Les écarts typiques :
- Fonds actifs traditionnels : autour de 2 % de frais par an.
- ETF indiciels : environ 0,3 % de frais par an.
Sur 20 ans, ces 1,7 points de pourcentage de différence conduisent à une perte potentielle allant jusqu’à 30 % de performance cumulée. Autrement dit, pour viser un même capital final, un investisseur chargé de frais élevés doit souvent investir nettement plus au départ.
« Sur un horizon de 20 ans, un écart de 1,5 à 2 points de frais annuels oblige à investir plusieurs milliers d’euros supplémentaires pour atteindre le même objectif. » – Synthèse de simulations patrimoniales courantes
Erreurs fréquentes sur le montant à investir… et comment les éviter
Les erreurs ne proviennent pas seulement du choix de titres, mais souvent d’une mauvaise appréciation des montants et de la temporalité.
Erreur 1 : attendre d’avoir une « grosse somme » pour se lancer
Beaucoup d’épargnants repoussent leur entrée en bourse en se disant qu’ils investiront « quand ils auront au moins 5 000€ ou 10 000€ ». Cette logique prive de plusieurs années de capitalisation. La bourse se prête très bien à une approche progressive, même avec de petites sommes.
Un début avec 100€ à 500€, complété par des versements réguliers, reste souvent plus efficace qu’un gros apport décalé de plusieurs années.
Erreur 2 : investir tout son capital disponible d’un seul coup
À l’inverse, certains investissent l’intégralité de leurs économies en une seule fois, souvent sous l’influence d’un marché haussier ou d’un entourage enthousiaste. Cette stratégie expose fortement à un retournement brutal, avec un choc psychologique qui conduit parfois à vendre au pire moment.
Étaler l’entrée via des versements programmés ou un « lissage » sur plusieurs mois réduit ce risque et facilite la gestion émotionnelle.
Erreur 3 : surexposition à quelques actions isolées
Lorsque le capital reste modeste, la tentation est grande de tout miser sur deux ou trois valeurs « coups de cœur ». En pratique, une telle concentration augmente énormément le risque spécifique lié à chaque entreprise.
Une limite simple : réserver le stock picking à 5 % à 10 % du patrimoine financier au maximum, et consacrer le reste à des ETF larges ou à des fonds très diversifiés.
Erreur 4 : négliger la stratégie globale
Une absence de stratégie claire conduit souvent à des allers‑retours fréquents, des changements de cap au gré des émotions et une exposition mal calibrée. Les conséquences :
- Manque de diversification.
- Positions en décalage avec l’horizon de placement.
- Négligence des frais et de la fiscalité.
- Sous‑estimation de l’impact psychologique des phases de baisse.
Le montant à investir prend réellement sens lorsqu’il s’inscrit dans un plan d’investissement structuré, avec objectifs définis, horizon de temps, enveloppes choisies et règles de gestion explicites.
Relier le montant à investir à vos objectifs de vie
En toile de fond, la question « combien investir en bourse pour commencer » reste étroitement liée à vos objectifs financiers globaux : retraite, indépendance financière, achat immobilier, financement des études d’un enfant, etc.
Comme détaillé dans le guide sur les bases de l’investissement boursier, un projet de long terme se construit sur :
- Une estimation claire du capital cible.
- Une hypothèse réaliste de rendement.
- Un plan d’épargne mensuel adapté à vos revenus.
Pour un accompagnement plus large, un guide complet consacré à l’enrichissement progressif montre comment la bourse s’intègre parmi d’autres leviers (immobilier, entrepreneuriat, optimisation fiscale).
Enfin, pour structurer vos premiers pas pas à pas, vous pouvez approfondir avec : investir en bourse pour débutants ou encore comment investir en bourse, qui détaillent davantage les méthodes concrètes de passage à l’action et de suivi de portefeuille.









