

Générer des revenus passifs en partant de zéro ne relève ni du mythe ni de la chance. Tout repose sur une méthode, des choix de supports adaptés à son capital de départ et une gestion rigoureuse du risque. Certains leviers demandent surtout du temps, d’autres un peu de capital, d’autres encore un vrai travail initial avant de tourner presque en automatique.
Dans cet article, j’analyse une à une les grandes stratégies possibles en 2025 pour construire un revenu récurrent, de la plus sécurisée à la plus dynamique, du livret réglementé aux produits numériques, en passant par l’immobilier, les cryptos, le dropshipping et les contenus en ligne. Chaque approche a ses forces, ses limites et ses pièges… et c’est précisément là que tout se joue.
| Axe | Synthèse |
| Objectif 🎯 | Créer des revenus qui tournent même sans présence quotidienne. |
| Approche | Démarrer avec des solutions peu coûteuses : contenus en ligne, micro‑investissements, automatisation. |
| Leviers possibles ⚙️ | Produits digitaux, affiliation, location d’actifs, placements débutant à faible montant. |
| Clé du succès 🔑 | Produire une fois, optimiser, puis automatiser pour laisser tourner dans le temps. |
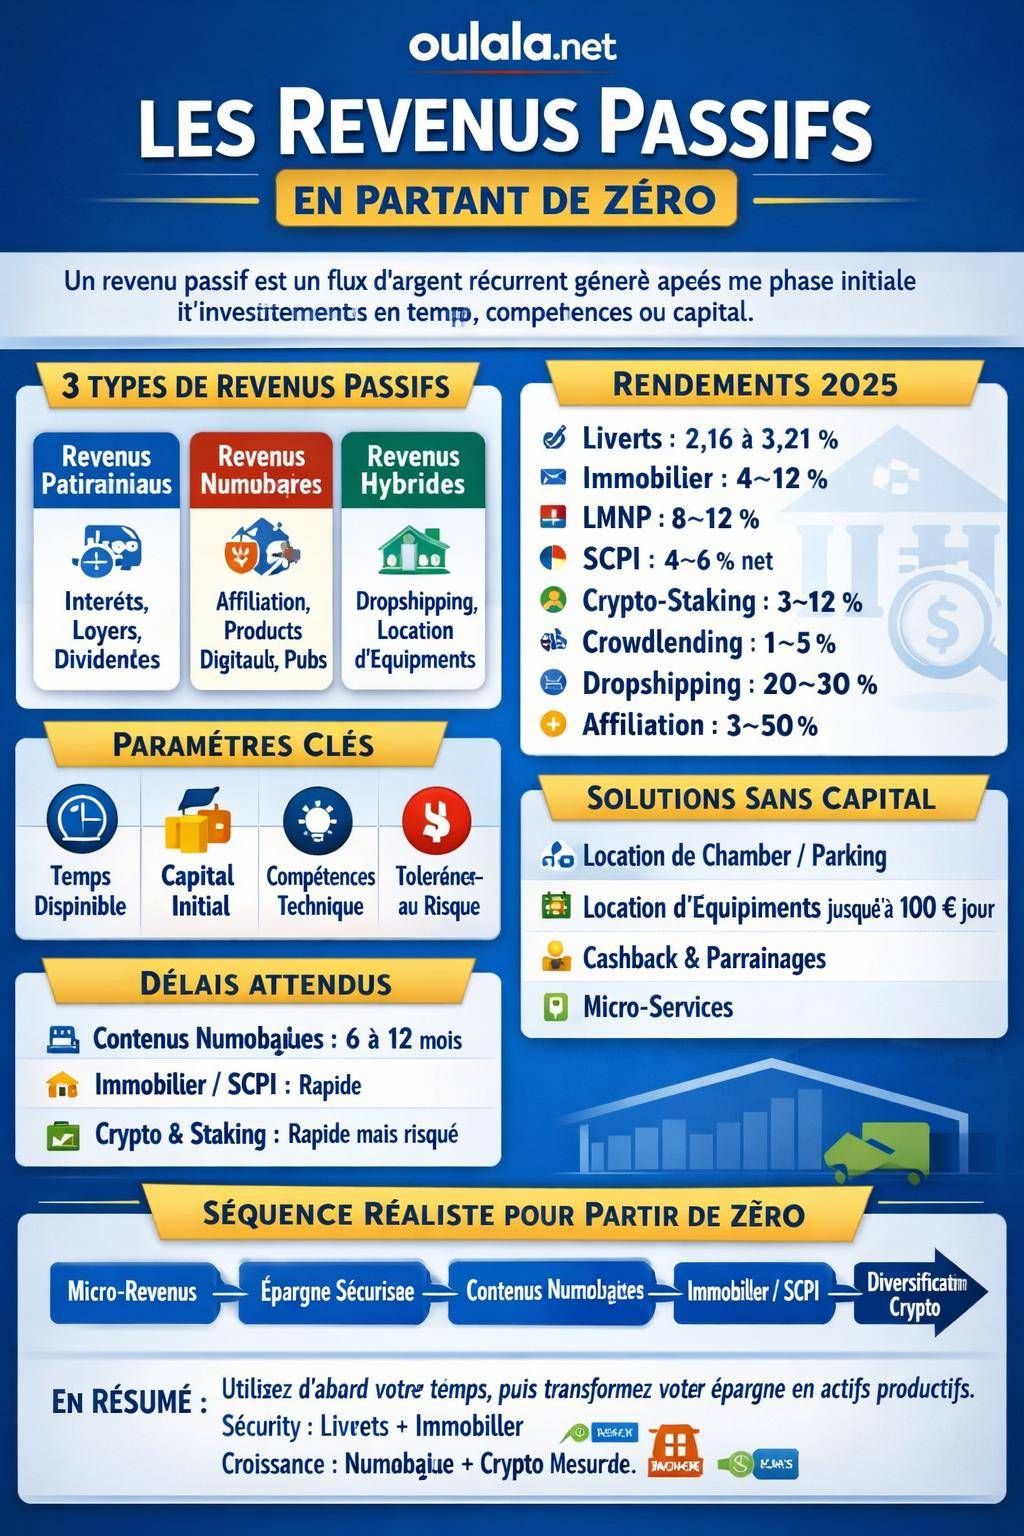
Ces estimations supposent un investissement initial de 0 euros et un effort regulier de 1 a 2h par jour.
Sommaire
Comprendre vraiment ce qu’est un revenu passif en 2025
Le terme revenu passif désigne un flux d’argent qui continue de tomber après une phase de mise en place initiale. Il ne s’agit pas d’argent « gratuit », mais d’un rendement issu d’un capital financier, d’un actif numérique ou d’un patrimoine immobilier que l’on a construit en amont.
En partant de zéro, l’objectif consiste à convertir progressivement son temps, ses compétences ou une petite épargne en actifs capables de générer des revenus récurrents. Sans cette conversion, on reste dans du travail purement linéaire : une heure de travail, une heure payée.
Pour clarifier le paysage, on peut distinguer trois grandes familles de revenus passifs :
- Revenus patrimoniaux : intérêts, loyers, dividendes, rentes issues d’un capital investi.
- Revenus numériques : ventes de produits digitaux, commissions d’affiliation, publicité, royalties.
- Revenus hybrides : activités initialement actives qui se transforment en flux quasi-automatisés (dropshipping automatisé, location d’équipements, etc.).
« Les revenus passifs, ce ne sont pas des gains sans effort, mais des gains qui continuent même lorsque l’effort actif s’arrête. »
Dans tous les cas, la logique reste la même : retenir une partie de ce que l’on gagne, l’allouer à des actifs productifs, puis réinvestir les flux générés pour accélérer la croissance du capital. Le tout en tenant compte de son niveau de risque acceptable et de son horizon de temps.
Poser les bases : temps, capital, compétences et tolérance au risque
Avant même de choisir un support, un futur rentier a intérêt à clarifier quatre variables : le temps disponible, le capital initial, le niveau de compétence et la tolérance au risque. Ces paramètres orientent directement vers certains leviers plutôt que d’autres.
1. Temps disponible vs capital de départ
Une personne avec très peu de capital, mais du temps libre régulier, a intérêt à se tourner d’abord vers des actifs numériques : blog, chaîne YouTube, formation en ligne, ebooks, produits digitaux, contenus d’affiliation. Ces leviers exigent surtout un investissement en temps au début.
À l’inverse, une personne disposant déjà d’une épargne significative peut raccourcir le délai d’obtention de flux passifs grâce à l’immobilier locatif, aux SCPI ou encore au crypto-staking (avec un risque plus élevé). Les intérêts et les loyers tombent rapidement, même si la construction du patrimoine a demandé des années d’effort actif.
2. Compétences et appétence pour la technique
Certains leviers, comme le dropshipping ou la création d’applications, impliquent une véritable courbe d’apprentissage : marketing digital, suivi des conversions, optimisation des tunnels de vente, gestion de la relation client. D’autres, tels que les placements sécurisés ou certaines solutions clefs en main d’investissement immobilier, restent plus simples à appréhender.
Un profil peu à l’aise avec la technique privilégiera généralement : livret, assurance vie en fonds euros, SCPI, LMNP géré, voire location de chambre ou de parking. Un profil plus à l’aise avec le web utilisera davantage : blog monétisé, affiliation, vente de ressources numériques, dropshipping automatisé ou applications mobiles.
3. Tolérance au risque et horizon de temps
Construire des revenus passifs sans capital implique souvent un horizon de temps long. Les résultats s’échelonnent sur plusieurs mois voire plusieurs années. Une personne en quête de flux rapides se tourne fréquemment vers des solutions plus risquées ou plus actives, comme certains cryptos-actifs ou le e-commerce intensif.
À l’inverse, une approche plus prudente s’appuie davantage sur les placements sécurisés, les SCPI et un immobilier choisi méthodiquement, quitte à accepter une montée en puissance plus progressive. La clé consiste à aligner le choix des supports sur son niveau de stress supportable.
Les placements sécurisés en 2025 : point de départ prudent
En France, les livrets réglementés et certains supports garantis constituent une rampe de lancement rassurante. Le rendement reste modéré, mais le capital se trouve protégé et disponible.
Livret A, LDDS et LEP : trésorerie disponible
En 2025, les livret A et LDDS servent un rendement autour de 2,16 %. Le LEP, réservé sous conditions de revenus, affiche un taux plus attractif avoisinant 3,21 %. Ces supports ne créent pas une rente significative à court terme, mais structurent une épargne de précaution vraiment utile.
Cette épargne de base remplit un rôle clair : éviter de piocher dans des investissements plus risqués en cas d’imprévu. Sans ce coussin, le moindre aléa oblige à liquider des positions, souvent au mauvais moment.
Utiliser les supports sécurisés dans une stratégie globale
Une approche structurée consiste à considérer les livrets comme un socle de liquidités, puis à compléter avec des supports plus productifs : immobilier, SCPI, actifs numériques. La part allouée aux livrets dépend de la stabilité professionnelle, de la situation familiale et des projets à court terme.
Pour un profil en phase de construction de revenus passifs, ces placements sécurisés agissent comme une base de repli. Ils ne remplacent pas les autres leviers, mais les rendent beaucoup plus confortables sur le plan psychologique.
| Support sécurisé | Taux indicatif 2025 | Liquidité | Rôle dans la stratégie de revenus passifs |
|---|---|---|---|
| Livret A / LDDS | 2,16 % | Très liquide | Épargne de précaution, réserve pour opportunités |
| LEP | 3,21 % | Très liquide | Épargne de sécurité pour foyers éligibles |
| Fonds euros (assurance vie) | Variable, proche de 2–3 % | Moyenne | Stabilisateur dans un portefeuille diversifié |
Immobilier locatif : des loyers comme revenu passif récurrent
L’immobilier locatif occupe une place centrale dans la stratégie de génération de revenus passifs. Les loyers constituent des flux récurrents mensuels, relativement prévisibles, tant que le bien reste loué et entretenu.
Rendements et contraintes de l’immobilier locatif classique
En 2025, le marché affiche un rendement brut moyen autour de 4 à 5 %. Avec un ciblage plus fin (villes dynamiques, quartiers recherchés, petites surfaces optimisées), un investisseur obtient parfois un rendement brut compris entre 8 et 12 %.
Les revenus mensuels proviennent des loyers, mais ils viennent avec des contraintes bien réelles :
- Apport ou capacité d’emprunt pour financer l’achat.
- Travaux de rénovation ou de mise aux normes avant location.
- Impôts fonciers et charges de copropriété.
- Entretien régulier et gestion des relations avec les locataires.
« L’immobilier locatif n’est réellement passif que si la gestion est déléguée ou fortement automatisée. Sans délégation, le propriétaire reste très impliqué. »
Une fois le bien stabilisé, avec un taux d’occupation correct et une gestion rodée, l’immobilier devient un pilier de revenus, surtout lorsque le crédit se rembourse largement grâce aux loyers.
LMNP : louer meublé pour optimiser le rendement
Le statut de Loueur en Meublé Non Professionnel (LMNP) attire beaucoup d’investisseurs débutants. Il permet de louer des biens meublés, souvent en villes étudiantes ou en zones touristiques, avec un rendement brut fréquemment situé entre 8 et 12 %.
Ce régime offre aussi des avantages fiscaux intéressants, notamment grâce aux amortissements qui réduisent fortement le résultat imposable. La rentabilité nette dépend toutefois de nombreux paramètres : qualité des meubles, niveau de service, saisonnalité dans le cas des locations touristiques.
Pour un profil débutant, le LMNP représente souvent une porte d’entrée structurée dans le monde de l’immobilier, avec des loyers réguliers et une fiscalité optimisée. Le caractère passif dépend ensuite du choix de gestion : en direct, déléguée à une agence ou confiée à un gestionnaire de résidence.
SCPI : mutualiser l’immobilier pour un revenu plus délégué
Les SCPI (Sociétés Civiles de Placement Immobilier) offrent une solution intermédiaire entre l’immobilier classique et les placements financiers. L’investisseur achète des parts de SCPI, et perçoit une quote-part des loyers, sans gérer directement les biens.
Rendement, ticket d’entrée et frais
En 2025, les SCPI affichent généralement un rendement annuel net compris entre 4 et 6 %. Le capital minimum pour entrer tourne autour de 200 à 1000 € selon les sociétés, ce qui ouvre l’immobilier locatif à des budgets très variés.
La gestion est entièrement déléguée : sélection des biens, mise en location, entretien, recouvrement des loyers. L’investisseur reçoit des revenus réguliers, souvent trimestriels, sans suivre au quotidien chaque appartement ou local commercial.
En contrepartie, les SCPI appliquent des frais d’entrée assez élevés, souvent entre 8 et 10 %. La SCPI reste un actif à envisager sur un horizon long afin d’amortir ces coûts.
| Solution | Rendement indicatif | Capital minimum | Niveau de gestion |
|---|---|---|---|
| Immobilier locatif classique | 4–5 % brut moyen 8–12 % selon zone | Apport + capacité d’emprunt | Gestion active (ou agence) |
| LMNP | 8–12 % brut | Apport + financement | Gestion active ou gérée |
| SCPI | 4–6 % net | 200–1000 € | Entièrement déléguée |
« Les SCPI fonctionnent comme un fonds immobilier mutualisé : plusieurs centaines d’investisseurs partagent un parc, les loyers et les risques. »
Pour quelqu’un qui démarre avec un capital modéré, les SCPI procurent une exposition immobilière progressive, sans endettement personnel direct, et avec un flux de revenus régulier.
Crypto-staking : rendement automatisé mais volatil
Le staking de cryptomonnaies consiste à immobiliser des tokens sur un protocole pour contribuer à la sécurisation du réseau et, en échange, percevoir des intérêts. Ce mécanisme s’apparente à une forme de revenu passif, mais avec un risque de marché très present.
Rendement et accessibilité
En 2025, de nombreux protocoles offrent des intérêts annuels compris entre 3 et 12 %. Certains proposent un staking sur stablecoins, ce qui réduit l’impact de la volatilité du prix. L’accessibilité reste large, avec des montants d’entrée souvent de quelques dizaines d’euros.
Une allocation raisonnable se situe généralement autour de 5 à 10 % du portefeuille maximum. Cette limite évite qu’un retournement brutal du marché ne compromette l’ensemble de la stratégie de revenus passifs.
Risques spécifiques du staking
Le staking implique plusieurs risques à bien intégrer :
- Volatilité forte du cours des cryptomonnaies ou même des stablecoins selon les modèles.
- Hacks ou failles de sécurité sur les plateformes ou protocoles utilisés.
- Régulation incertaine selon les pays, avec des règles fiscales évolutives.
Un investisseur qui vise un revenu passif stable en crypto s’oriente généralement vers des solutions de staking sur stablecoins, sur des plateformes reconnues, tout en surveillant régulièrement la solidité des protocoles utilisés.
Crowdlending : prêter à l’économie réelle
Le crowdlending propose de prêter de l’argent à des entreprises, des projets immobiliers ou des particuliers, en échange d’intérêts. Ces revenus se rapprochent des intérêts d’une obligation, mais sur des montants plus accessibles.
Rendements et niveaux de risque
Les plateformes proposent une palette de projets avec des taux d’intérêt standard de l’ordre de 1 à 2 % pour les projets considérés comme plus sûrs, et jusqu’à 5 % ou un peu plus pour des projets jugés plus risqués.
Le principe repose sur la diversification : multiplier les petits prêts sur plusieurs dizaines de dossiers plutôt que de concentrer le capital sur un seul emprunteur. Les revenus deviennent alors plus prévisibles, même si le risque de défaut existe.
« Le crowdlending rapproche l’épargne des besoins de financement de l’économie réelle, mais chaque projet reste une entreprise, avec son lot d’incertitudes. »
Utilisé avec mesure, le crowdlending propose un flux d’intérêts régulier, en complément d’autres supports : immobilier, livrets, actifs numériques.
Revenus passifs et e-commerce : le cas du dropshipping
Le dropshipping consiste à vendre des produits en ligne sans gérer de stock ni d’envoi. Le commerçant se concentre sur le marketing et la vente, tandis que le fournisseur gère la logistique. Avec une bonne structure, l’activité peut tourner avec un haut niveau d’automatisation.
Rendement, investissement initial et modèle économique
Dans un modèle de dropshipping fonctionnel, le bénéfice moyen se situe souvent entre 20 et 30 % du prix final. L’investissement initial reste très faible par rapport à un commerce classique, puisque l’entrepreneur n’avance pas les stocks.
Les contraintes du modèle restent spécifiques :
- Aucun stock à gérer au quotidien.
- Aucun envoi à préparer, la logistique étant gérée par le fournisseur.
- Besoin d’un trafic qualifié via publicité, SEO, influence ou réseaux sociaux.
Le risque financier direct reste relativement faible sur le stock, mais le succès dépend largement de la capacité à attirer des visiteurs et à les convertir en clients.
Vers un dropshipping réellement automatisé
Des solutions comme Shopify ou Dropizi permettent de construire des boutiques en ligne avec un niveau d’automatisation avancé : traitement des commandes, envoi des confirmations, intégration avec des fournisseurs, suivi des stocks.
À terme, une boutique stable, alimentée par du trafic régulier (SEO ou partenariats), génère un flux de ventes qui se rapproche d’un revenu passif. Le propriétaire garde toutefois un rôle sur :
- l’optimisation des fiches produits,
- la gestion du service client,
- le suivi des campagnes publicitaires.
Créer des contenus numériques pour des revenus à long terme
Les contenus numériques représentent une source de revenus passifs particulièrement adaptée à une démarche « partir de zéro ». Le capital de départ financier reste modeste, alors que le potentiel de revenus s’étale dans le temps.
Blog monétisé, vidéos et formations en ligne
Un blog bien positionné sur des requêtes recherchées attire des visiteurs en continu. Ce trafic monétise ensuite via :
- la publicité (AdSense ou régies spécialisées),
- l’affiliation (recommandation de produits ou services),
- la vente de formations ou de produits numériques.
Sur YouTube, la logique reste similaire : une chaîne génère des revenus publicitaires, des liens d’affiliation, voire des ventes de services annexes. Les vidéos continuent de produire du trafic des mois, voire des années après leur mise en ligne.
Pour les formations en ligne, des plateformes comme LearnyBox ou Systeme.io facilitent la mise en place technique : hébergement des modules, paiements, gestion des accès. Le travail initial reste conséquent, mais une fois la formation en place, chaque nouvelle vente devient un revenu quasi-passif.
Affiliation et dépendance aux plateformes
La création de contenus affiliés suit un modèle simple : proposer du contenu utile, intégrer des liens vers des offres pertinentes, percevoir une commission par vente ou par inscription. Les taux varient fortement, souvent entre 3 et 50 % selon la nature du produit.
Ce modèle demande généralement un délai de démarrage de 6 à 12 mois. Le temps de produire suffisamment de contenus, d’apparaître dans les moteurs de recherche et de créer une audience. Il repose aussi sur des plateformes tierces (YouTube, moteurs de recherche, programmes d’affiliation) qui ajustent régulièrement leurs règles.
« Le contenu de qualité continue de travailler même lorsque l’auteur dort : c’est la base de nombreux revenus passifs numériques. »
Vente de ressources numériques : royalties et produits à l’unité
La vente de ressources numériques constitue une autre voie d’accès aux revenus passifs en partant de zéro ou presque. Chaque ressource produite une fois peut se vendre de nombreuses fois.
Types de ressources et modèles de revenus
Les ressources numériques couvrent un champ large :
- Templates (documents, présentations, modèles de CV, systèmes Notion, fichiers Excel complexes).
- Photos et visuels pour les banques d’images.
- Musique, boucles sonores, jingles pour créateurs de contenus.
Les revenus arrivent soit sous forme de royalties (micro-commissions à chaque utilisation sur des plateformes spécialisées) soit par vente à l’unité via une boutique en ligne personnelle ou une marketplace.
Le capital minimum pour se lancer reste faible : un ordinateur, une connexion internet, parfois un matériel de création (appareil photo, micro, tablette graphique). La ressource principale reste la créativité et la régularité.
Exemples de plateformes pour produits numériques
Plusieurs catégories de produits se prêtent bien à ce modèle :
- Applications / plugins : App Store, Google Play, extensions WordPress.
- Designs : Redbubble, TeeSpring, Etsy.
- Photos / vidéos : Shutterstock et autres banques d’images.
- Musique / sons : AudioJungle, Epidemic Sound pour les créateurs de contenus.
Chaque plateforme possède son propre mode de rémunération, ses règles de validation et son public cible. Une fois les fichiers mis en ligne et référencés, les ventes se déclenchent parfois sans intervention quotidienne, surtout si le catalogue s’étoffe.
Revenus passifs sans capital : exploiter l’existant
Partir de zéro sur le plan financier ne signifie pas que tout reste bloqué. De nombreuses sources de revenus passifs ou semi-passifs reposent sur l’existant : logement, équipements, temps libre.
Monétiser un logement ou un espace disponible
Plusieurs options s’offrent à quelqu’un qui dispose d’un peu d’espace :
- Location d’une chambre dans sa résidence principale.
- Location de parking dans des zones tendues.
- Location d’un garage ou d’un local de stockage.
Ces solutions exigent un capital initial faible, voire nul si l’espace est déjà disponible. Elles génèrent des flux réguliers, surtout si le bail reste stable. Elles composent une brique intéressante pour renforcer les stratégies pour gagner de l’argent parallèlement à une activité salariée.
Location d’équipements et services ponctuels
Certains équipements personnels se louent facilement :
- Appareil photo : environ 100 €/jour selon le matériel.
- Vélo ou trottinette : environ 50 €/jour selon la zone.
- Matériel de bricolage, de jardinage, instruments de musique, etc.
Une fois les profils créés sur les plateformes de location et les annonces configurées, la gestion quotidienne reste limitée : remise du matériel, récupération, vérification de l’état. On se trouve ici à la frontière entre revenu passif et revenu récurrent à faible intensité de travail.
Cashback et parrainages
Les programmes de cashback (iGraal, Poulpeo, eBuyClub…) reversent une partie du montant des achats réalisés via leurs liens partenaires. Utilisés systématiquement, ces programmes transforment des dépenses courantes en petits remboursements réguliers.
Les systèmes d’affiliation / parrainage de banques, plateformes de trading, services en ligne peuvent aussi générer des commissions ou primes lorsqu’une personne parrainée ouvre un compte ou souscrit un service. Le flux reste irrégulier, mais contribue à l’ensemble.
Revenus passifs via freelancing et services existants
Le freelancing et les services à la personne ne relèvent pas à proprement parler du revenu passif. Pourtant, une partie de ces activités se transforme parfois en flux récurrent, notamment via des contrats d’abonnement ou de maintenance.
Services spécialisés transformés en rentes
Un freelance en rédaction, design, développement web, gestion de réseaux sociaux, finit parfois par établir des forfaits mensuels avec certains clients. Une fois les process rodés, la charge de travail devient stable et la facturation récurrente se rapproche d’une forme de revenu semi-passif.
Au fil du temps, une partie du travail se standardise : modèles, scripts, méthodes reproductibles. Cela libère de la marge pour développer en parallèle des produits numériques qui, eux, génèrent des revenus plus passifs.
Garde d’animaux, location d’espace publicitaire et autres services
D’autres activités entrent dans cette catégorie de revenus récurrents modérés :
- Garde d’animaux : contrats réguliers avec des propriétaires.
- Location d’espace publicitaire sur sa voiture : une marque paie pour afficher sa publicité, ce qui crée un revenu récurrent.
- Services de maintenance web ou informatique pour des particuliers ou petites entreprises.
Ces activités ne sont pas pleinement passives, mais elles contribuent à construire un socle financier qui servira ensuite à investir dans des supports plus automatiques (immobilier, produits numériques, placements financiers).
Combiner plusieurs leviers pour un vrai revenu passif diversifié
Aucun support isolé ne fournit à lui seul une réponse universelle. Les stratégies les plus robustes reposent sur une combinaison de leviers, certains très stables, d’autres plus dynamiques, certains rapides à mettre en œuvre, d’autres plus longs.
Exemple de trajectoire pour quelqu’un qui part de zéro
Une progression réaliste peut suivre plusieurs étapes :
- Utiliser les services et micro-revenus (garde d’animaux, location d’équipements, petits jobs freelance) pour constituer une première épargne.
- Orienter une partie de cette épargne vers les livrets et un peu de crowdlending peu risqué.
- Lancer en parallèle un blog ou une chaîne vidéo autour d’un sujet maîtrisé, pour préparer des revenus d’affiliation et de produits numériques.
- Une fois un capital suffisant réuni, entrer dans l’immobilier (location de chambre, studio, LMNP, SCPI) pour sécuriser des loyers récurrents.
- Compléter, le cas échéant, par une exposition mesurée aux cryptos via le staking.
Chaque brique joue un rôle précis : certains leviers génèrent du cash à court terme, d’autres structurent la sécurité à moyen terme, d’autres enfin produisent la croissance à long terme.
Tableau de synthèse des principaux leviers de revenus passifs
| Levier | Capital de départ | Temps initial | Rendement / potentiel | Niveau de risque |
|---|---|---|---|---|
| Livret A, LDDS, LEP | Très faible | Très faible | 2,16–3,21 % | Faible |
| Immobilier locatif / LMNP | Moyen à élevé | Élevé au début | 4–12 % brut | Moyen |
| SCPI | Faible à moyen | Faible | 4–6 % net | Moyen |
| Crypto-staking | Faible à moyen | Faible | 3–12 % | Élevé (marché) |
| Crowdlending | Faible à moyen | Moyen | 1–5 % | Moyen |
| Dropshipping | Très faible | Élevé | 20–30 % sur marge | Moyen (business) |
| Blog, YouTube, formations | Très faible | Très élevé au début | Variable, parfois significatif | Moyen (dépendance plateformes) |
| Vente de ressources numériques | Faible | Élevé au début | Royalties / ventes répétées | Moyen |
| Location de chambre / parking | Faible à moyen | Faible | Revenus mensuels | Faible à moyen |
« La liberté financière repose rarement sur un seul pilier : l’équilibre vient d’un portefeuille de revenus, construits patiemment, les uns après les autres. »
En combinant ces leviers avec méthode, en respectant sa propre tolérance au risque et en réinvestissant régulièrement les flux générés, un lecteur qui part réellement de zéro bâtit progressivement des revenus passifs durables, adaptés à sa situation et à ses objectifs.









