

Les revenus passifs et complémentaires transforment la façon de financer un projet de vie, une reconversion ou une retraite plus sereine. Entre placements boursiers, immobilier, produits numériques et stratégies fiscales, les options se multiplient, chacune avec ses forces et ses contraintes bien spécifiques.
Ce guide fait le tri parmi ces solutions, chiffres à l’appui, en montrant comment structurer un portefeuille équilibré, générer des flux de trésorerie récurrents et éviter les principaux pièges. Les bases sont simples, mais certains choix changent complètement le résultat sur 10 ou 20 ans…
| Type de revenu | Principe | Avantage clé |
| Investissements financiers 📈 | Générer des intérêts ou dividendes via actions, ETF ou obligations. | Rentabilité progressive sans effort quotidien. |
| Immobilier locatif 🏠 | Mettre en location un bien ou investir via SCPI. | Source stable et prévisible de revenus. |
| Création de contenu 🎧 | Produire vidéos, ebooks, formations monétisables. | Revenus récurrents une fois le contenu diffusé. |
| Affiliation & marketing 💼 | Recommander des produits et toucher des commissions. | Peu d’investissement initial. |
| Micro-activités en ligne 💻 | Tâches ponctuelles, freelancing léger ou automation simple. | Idéal pour compléter un revenu existant. |
Calculateur de Revenus Passifs – Projection sur 10 ans
Parametres Financiers
Sources de Revenus Passifs
Selectionnez les sources qui vous interessent et definissez l’allocation en %
Options de Reinvestissement
Resultats de la Projection
Evolution du Capital et des Revenus
Repartition des Sources de Revenus
Projection Annee par Annee
Sommaire
Revenus passifs et revenus complémentaires : définitions précises et enjeux concrets
Un revenu passif correspond à un flux d’argent récurrent généré par un actif déjà mis en place : capital investi, produit numérique créé, système automatisé. L’effort se situe surtout au départ, puis la gestion devient plus légère, même si un suivi régulier reste indispensable.
Un revenu complémentaire désigne toute source de revenus qui vient s’ajouter au salaire principal ou à la pension. Il peut être passif, semi-passif ou actif selon le temps impliqué : missions freelance récurrentes, location immobilière, dividendes…
L’enjeu réel ne se limite pas au simple fait de gagner de l’argent. Il concerne l’indépendance vis-à-vis d’un seul employeur, la préparation de la retraite et la capacité à absorber un choc de vie (perte d’emploi, maladie, divorce). Les revenus complémentaires créent une marge de sécurité et une flexibilité dans les choix professionnels.
- l’activité principale consiste à piloter et arbitrer, pas à vendre son temps chaque jour ;
- le système continue à générer des flux même en cas d’arrêt temporaire de votre implication ;
- la structure juridique et fiscale est adaptée à la durée (10, 20, 30 ans).
Objectifs financiers : de combien parle-t-on vraiment ?
Construire des revenus passifs demande une cible chiffrée. Sans ordre de grandeur, les décisions d’investissement restent floues. Les seuils de revenus en France donnent un cadre utile.
Mettre en perspective ses objectifs avec les revenus moyens en France
En 2026, les repères suivants servent de boussole :
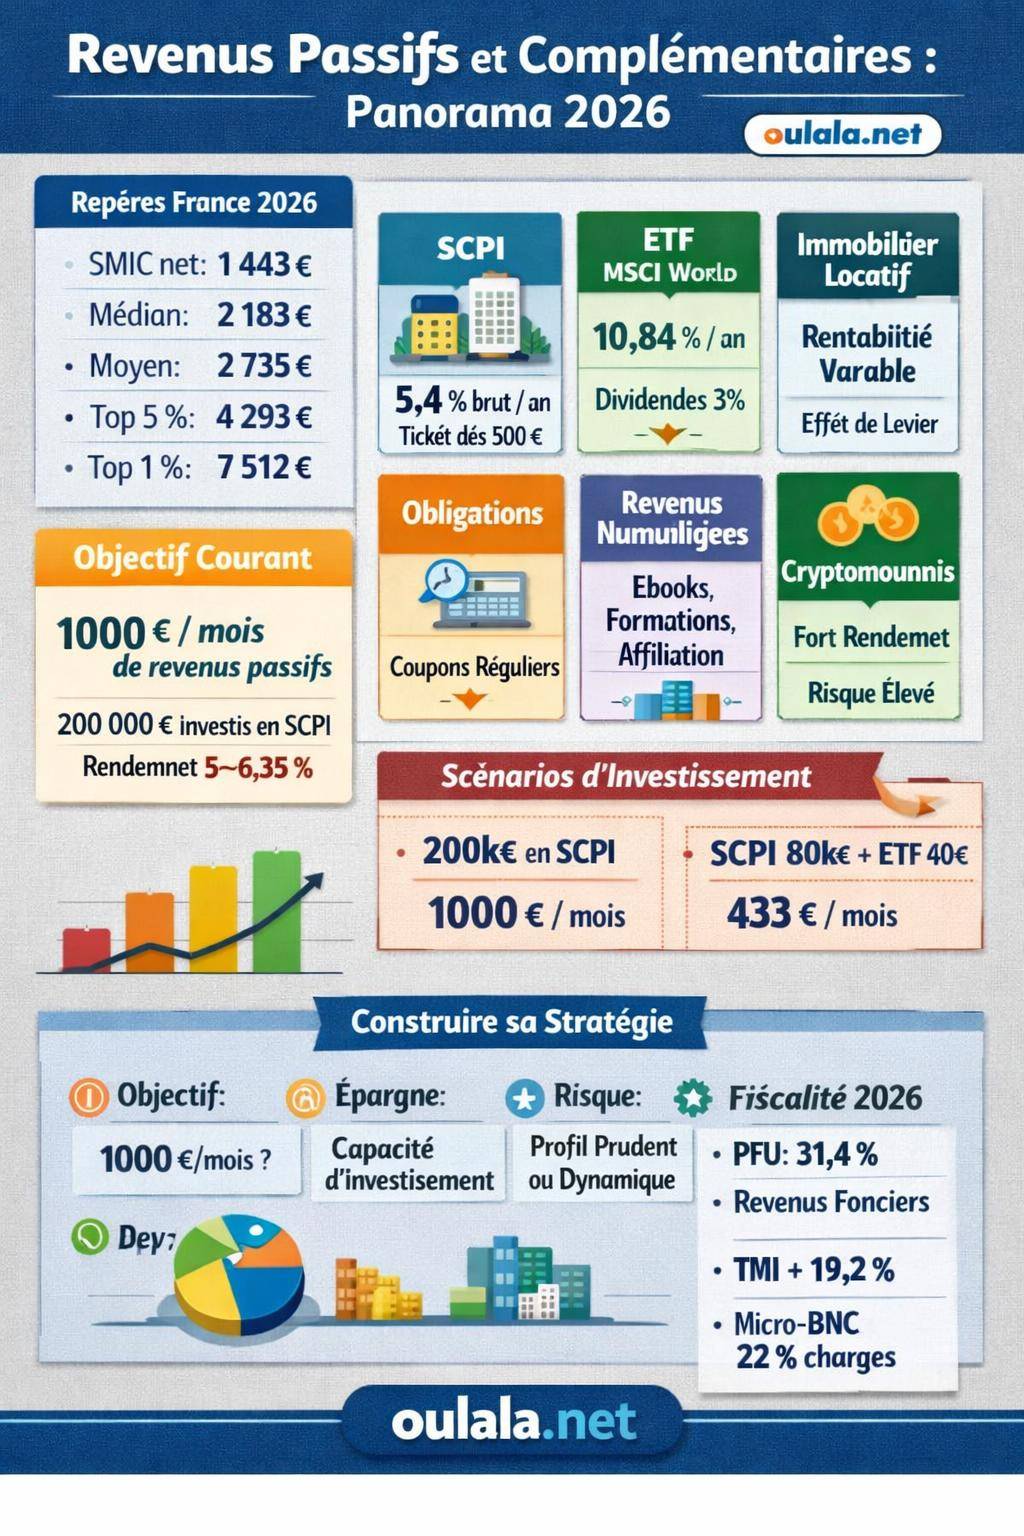
- SMIC net mensuel : 1 443,11 € ;
- salaire médian net : 2 183 € ;
- salaire moyen net : 2 735 € ;
- seuil de richesse top 5 % : 4 293 € nets mensuels ;
- top 1 % : 7 512 € nets mensuels.
Ces chiffres aident à fixer un objectif cohérent de revenus passifs ou complémentaires : 500 €, 1 000 €, 2 000 € mensuels ne représentent pas du tout le même niveau de liberté par rapport à un emploi salarié.
« Un objectif de 1 000 € de revenus passifs par mois ne remplace pas un salaire complet, mais il change nettement le rapport au travail. Les décisions de carrière deviennent plus libres. »
Exemple concret : viser 1 000 € de revenus mensuels avec des SCPI
Les données fournies indiquent qu’un portefeuille de SCPI à 100 % permet d’atteindre environ 1 000 € de revenus mensuels avec un capital de 200 000 €. Cela correspond à un rendement net de l’ordre de 5 % par an.
Un exemple simplifié sur capital de 200 000 € en SCPI :
- Rendement annuel : 5 % ;
- Revenu annuel brut : 10 000 € ;
- Revenu mensuel brut moyen : environ 833 €.
En ajoutant de l’optimisation fiscale (structure adaptée, démembrement, éventuelle détention via assurance-vie), ce type de portefeuille s’intègre dans une stratégie globale de génération de revenus passifs.
Panorama des grandes familles de revenus passifs
Les méthodes de revenus passifs se regroupent en grandes catégories, chacune avec sa logique, ses risques et sa fiscalité :
- placements boursiers (ETF, actions à dividendes, fonds) ;
- immobilier papier (SCPI) et immobilier physique ;
- produits numériques (ebooks, formations, newsletters payantes) ;
- financement participatif (crowdlending, private equity) ;
- affiliation marketing et revenus d’audience ;
- cryptomonnaies et stratégies DeFi.
Le guide se concentre sur les options structurantes pour une personne qui souhaite organiser un portefeuille diversifié sur 10 ans et plus. L’objectif consiste à cumuler rendement, stabilité et fiscalité maîtrisée.
SCPI : générer des loyers immobiliers sans gérer de locataires
Les SCPI (Sociétés Civiles de Placement Immobilier) donnent accès à un parc immobilier professionnel (bureaux, santé, logistique, commerces…) via des parts. L’investisseur perçoit des revenus fonciers correspondant aux loyers encaissés par la société de gestion, après frais.
Ticket d’entrée, frais et rendements cibles des SCPI
Les informations disponibles décrivent le cadre suivant :
- Ticket d’entrée : environ 500 € par part, parfois un peu plus selon les SCPI ;
- Rendement brut moyen : environ 5,4 % ;
- Rendement cible net : entre 4 % et 6 % selon les SCPI, leur stratégie et leurs frais ;
- Rendement effectif avec une décote de 15 % sur le prix (marché secondaire, baisse de marché) : environ 6,35 %.
Les frais de souscription constituent un point clé :
- Marché primaire : 8 % à 12 % de frais de souscription intégrés, répercutés dans le prix de la part ;
- Marché secondaire : 0 % de frais de souscription mais droits d’enregistrement de 5 % pour les SCPI à capital fixe ou à marché secondaire organisé.
SCPI et rendement réel : simulation sur 200 000 €
Sur un capital de 200 000 € entièrement orienté vers des SCPI, l’illustration fournie présente :
- Rendement supposé : 5 % ;
- Revenu annuel brut : 10 000 € ;
- Revenu mensuel brut : 833 €.
Avec une décote sur le prix de part (contexte de marché, achat sur le secondaire) et un rendement effectif de 6,35 %, le revenu pourrait devenir :
- Revenu annuel brut estimé : 12 700 € ;
- Revenu mensuel brut estimé : environ 1 058 €.
Ce type de montage positionne les SCPI comme un pilier de revenus réguliers, en complément d’autres moteurs de performance comme les ETF actions.
Fiscalité des SCPI en 2026
Les revenus de SCPI sont fiscalement assimilés à des revenus fonciers. Ils subissent :
- Impôt sur le revenu au barème progressif (TMI de 11 % à 45 %) ;
- Prélèvements sociaux : 17,2 %.
Le poids fiscal devient significatif pour les foyers situés dans les tranches élevées. L’optimisation passe souvent par :
- la détention via assurance-vie ou contrat de capitalisation ;
- le recours au crédit pour déduire les intérêts et lisser l’effort ;
- le démembrement temporaire (nue-propriété / usufruit) pour moduler la fiscalité dans le temps.
« Les SCPI délivrent un flux de trésorerie assez stable mais fiscalement chargé. Le montage juridique et la durée de détention conditionnent le rendement net réel à long terme. »
ETF et fonds : pilier boursier des revenus passifs
Les ETF et fonds indiciels forment un socle solide pour créer des revenus passifs à partir des marchés actions et obligataires. Ils combinent diversification, frais limités et automatisation possible des versements.
Performance historique et stratégie ETF
L’indice MSCI World, souvent utilisé comme base pour des ETF globaux, affiche une performance moyenne annuelle historique de 10,84 % sur de longues périodes. Il s’agit d’un ordre de grandeur brut, avant fiscalité et sans garantie sur l’avenir.
Deux approches se démarquent pour des revenus passifs :
- ETF de croissance (accumulation) : réinvestissent les dividendes pour faire grossir le capital, puis conversion progressive en revenus à la retraite ;
- ETF à dividendes (distribution) : versent régulièrement des dividendes, souvent autour de 2,5 % à 4 % par an.
Les données indiquent un rendement dividendes autour de 3 % pour des ETF orientés dividendes, ce qui fournit une base de projection.
Simulation : versements mensuels et capital au bout de 10 ans
Un exemple fourni illustre l’effort d’épargne et le résultat potentiel :
- Versement mensuel : 300 € ;
- Durée : 10 ans ;
- Versements totaux : 26 000 € ;
- Capital final estimé : 62 000 € (hypothèse de rendement conforme à une moyenne historique).
Une fois constitué, ce capital de 62 000 € peut se convertir en revenus passifs de plusieurs manières :
- retrait programmé de 3 % à 4 % par an ;
- réorientation partielle vers des ETF à dividendes ;
- combinaison avec des obligations ou des SCPI pour lisser la volatilité.
Fiscalité des revenus boursiers en 2026
Les dividendes d’actions et les intérêts d’obligations entrent dans le champ du Prélèvement Forfaitaire Unique (PFU). Pour 2026, le PFU global indiqué atteint 31,4 %, qui se décompose en :
- 12,8 % d’impôt sur le revenu ;
- 17,2 % de prélèvements sociaux ;
- légère variation pour aboutir aux 31,4 % globaux indiqués.
L’investisseur peut parfois opter pour le barème progressif de l’IR si sa tranche marginale est faible, mais dans la majorité des cas le PFU simplifie la gestion.
La fiscalité se trouve atténuée si l’épargne est logée dans des enveloppes comme le PEA ou l’assurance-vie, ce qui modifie sensiblement le rendement net à long terme.
Obligations : socle de sécurité dans un portefeuille mixte
Les obligations représentent un actif de dette : l’investisseur prête à un État ou à une entreprise contre un intérêt, versé sous forme de coupons. Elles jouent un rôle d’actif défensif dans un portefeuille diversifié.
Le rendement des obligations n’est pas explicitement indiqué dans les données, mais leur rôle est clair : fournir une stabilité relative et amortir les mouvements des marchés actions. Dans une stratégie de revenus passifs, elles servent à :
- réduire la volatilité globale du portefeuille ;
- créer un flux de coupons prévisible ;
- constituer une réserve mobilisable en cas de forte baisse des actions.
Immobilier physique : revenus locatifs actifs et semi-passifs
L’immobilier locatif direct occupe une place centrale dans la construction de revenus complémentaires. Il exige davantage de gestion que les SCPI mais offre un contrôle plus fin sur le bien, le financement et la fiscalité.
Stratégies d’immobilier locatif génératrices de cash-flow
Les méthodes courantes incluent :
- Location meublée : fiscalité BIC, amortissements, souplesse des baux ;
- Colocation : mutualisation du loyer sur plusieurs colocataires, meilleure rentabilité brute ;
- Location de parkings et garages : gestion plus simple, risque d’impayés plus faible ;
- location courte durée (hors scope principal ici mais souvent utilisée pour doper le rendement).
Le crédit immobilier joue un rôle de levier puissant. Le locataire rembourse une partie de l’emprunt, ce qui augmente progressivement le patrimoine net tout en générant un revenu locatif.
Immobilier direct vs SCPI : tableau comparatif
| Critère | Immobilier locatif direct | SCPI |
|---|---|---|
| Ticket d’entrée | Souvent > 50 000 € (avec crédit) | À partir d’environ 500 € |
| Gestion | Active : visites, travaux, locataires | Déléguée à la société de gestion |
| Liquidité | Revente d’un bien longuement | Revente de parts, parfois un marché secondaire organisé |
| Fiscalité | LMNP / foncier selon le montage | Revenus fonciers (TMI + 17,2 %) |
| Possibilité de levier bancaire | Élevée (crédit immobilier classique) | Présente mais plus encadrée selon les banques |
| Rendement brut | Très variable selon la ville, le type de bien | Ordre de 5,4 % brut, cible 4–6 % net |
L’arbitrage entre immobilier direct et SCPI dépend fortement du temps que l’investisseur accepte de consacrer à la gestion et de sa tolérance aux imprévus (vacance locative, sinistres, travaux).
Revenus numériques : monétiser expertise et audience
Les revenus numériques englobent la vente de produits digitaux, l’affiliation, les abonnements et les services récurrents. Ils introduisent une dimension entrepreneurial forte, avec un potentiel de croissance mais une incertitude plus marquée.
Produits numériques : ebooks, formations, newsletters
Les principales catégories comprennent :
- ebooks et guides PDF : vendus via une boutique ou une plateforme tierce ;
- formations en ligne : vidéos, ateliers enregistrés, programmes hybrides ;
- newsletters payantes : modèle par abonnement mensuel ou annuel.
Le rendement des revenus numériques reste par nature variable. Une fois le contenu produit et les séquences email configurées, la partie la plus exigeante se situe dans l’acquisition de trafic (SEO, publicité, réseaux sociaux) et la conversion en ventes sur internet.
« Un bon produit numérique repose sur un positionnement clair, une promesse mesurable et un parcours client fluide. Sans ces trois éléments, le trafic ne se convertit pas en revenus récurrents. »
Affiliation marketing : commissions sur les ventes générées
L’affiliation marketing consiste à recommander des produits ou services via des liens de suivi, puis à percevoir une commission sur les ventes générées. Le modèle devient intéressant lorsque :
- une audience ciblée existe (blog, chaîne YouTube, compte social, newsletter) ;
- le choix des partenaires reste cohérent avec la thématique ;
- la relation de confiance avec le public est préservée.
Ces revenus ne sont pas totalement passifs, mais l’automatisation (articles evergreen, tunnels d’emailing, SEO long terme) permet de limiter l’effort au fil du temps.
Fiscalité des revenus numériques : TMI ou micro-BNC
Les revenus issus de produits numériques ou d’affiliation entrent généralement dans la catégorie des Bénéfices Non Commerciaux (BNC) ou parfois BIC selon la nature exacte. Deux régimes principaux se rencontrent :
- Micro-BNC : abattement forfaitaire de 34 % sur le chiffre d’affaires, avec un taux global autour de 22 % indiqué pour les charges sociales ;
- Régime réel : imposition selon la Tranche Marginale d’Imposition (TMI) avec déduction des charges réelles (pub, outils, prestataires).
Le choix entre micro-BNC et réel dépend du volume de charges et du niveau de chiffre d’affaires. Un seuil de bascule se dessine dès que les dépenses deviennent supérieures à l’abattement forfaitaire de 34 %.
Crowdlending et private equity : diversification par le non coté
Le crowdlending et le private equity offrent un accès à des entreprises non cotées, en dette ou en capital. Ils interviennent en complément d’un portefeuille plus liquide.
Crowdlending : prêt participatif à des entreprises ou projets
Le crowdlending consiste à prêter des fonds à des PME, des promoteurs immobiliers ou des porteurs de projets via des plateformes spécialisées. En contrepartie, l’investisseur perçoit des intérêts souvent plus élevés que sur les placements bancaires traditionnels.
Les caractéristiques habituelles incluent :
- durées de prêt courtes à moyennes (12 à 60 mois) ;
- taux d’intérêt attractifs mais associés à un risque de défaut ;
- besoin de diversification sur plusieurs projets pour lisser les incidents.
Le crowdlending joue un rôle de revenu semi-passif : la sélection initiale demande du temps, mais les remboursements ensuite suivent un calendrier prédéfini.
Private equity : prise de participation dans des sociétés non cotées
Le private equity permet de prendre des participations dans des entreprises non cotées via des fonds ou des véhicules dédiés. Les horizons d’investissement se situent souvent entre 7 et 10 ans, avec un profil rendement/risque plus marqué.
Les revenus ne sont pas nécessairement réguliers ; la valorisation se concrétise surtout à la sortie (revente, introduction en bourse, rachat industriel). Dans une optique de revenus passifs, le private equity joue surtout un rôle de moteur de performance long terme plutôt qu’un générateur de cash-flow immédiat.
Cryptomonnaies : potentiel de rendement et fortes incertitudes
Les cryptomonnaies et l’univers DeFi attirent par leur dynamique et les opérations de type staking, lending ou farming qui génèrent des revenus. Le rendement reste toutefois très variable et largement dépendant des cycles du marché.
Les risques spécifiques incluent :
- forte volatilité des cours ;
- risque de contrepartie ou de faille technique ;
- incertitude réglementaire selon les juridictions.
Pour un investisseur orienté “revenus passifs”, les cryptos représentent une fraction périphérique du portefeuille, limitée et assumée comme telle, plutôt qu’un pilier principal.
Scénarios concrets de portefeuilles orientés revenus
Les données fournies incluent plusieurs scénarios indicatifs qui illustrent les montants de capital nécessaires pour atteindre un certain niveau de revenus mensuels.
Scénario 1 : 1 000 € de revenus mensuels avec 100 % SCPI
Le premier scénario suppose un portefeuille composé exclusivement de SCPI :
- Capital investi : 200 000 € ;
- Revenu mensuel brut cible : environ 1 000 € ;
- Revenu annuel brut cible : environ 12 000 €.
Ce scénario illustre la puissance de l’immobilier papier pour créer une rente, mais il concentre tout le risque sur un seul type d’actif. Le portefeuille devient moins flexible face à l’évolution des cycles immobiliers, des taux d’intérêt et des réglementations.
Scénario 2 : mix SCPI + ETF pour revenus et croissance
Un autre scénario combine SCPI et ETF :
- SCPI : 80 000 € ;
- ETF : 40 000 € ;
- Revenu mensuel global estimé : 433 € (en supposant un certain rendement des SCPI et la contribution des ETF).
Dans cette configuration, les SCPI fournissent l’essentiel du cash-flow, tandis que les ETF jouent un rôle de moteur de croissance du capital. Au fil des ans, l’investisseur peut :
- renforcer la part SCPI pour augmenter les revenus ;
- ou au contraire laisser les ETF croître pour viser une indépendance financière plus lointaine.
Ce type d’architecture se combine naturellement avec des stratégies de revenus complémentaires issus d’activité freelance, de produits numériques ou d’immobilier direct.
Fiscalité globale des revenus passifs en 2026 : PFU, TMI, micro-BNC
La rentabilité nette d’une stratégie de revenus passifs dépend fortement de la fiscalité. Les principaux blocs à connaître pour 2026 sont les suivants :
PFU (Prélèvement Forfaitaire Unique) à 31,4 %
Le PFU global atteint 31,4 % pour :
- dividendes d’actions ;
- intérêts d’obligations ;
- certains produits de placement financier.
Il regroupe l’impôt sur le revenu et les prélèvements sociaux, simplifiant les calculs et les paiements. L’investisseur compare toutefois avec le barème progressif lorsqu’il se situe dans les tranches basses.
Revenus fonciers : SCPI et immobilier direct
Les revenus fonciers (SCPI ou immobilier détenu en direct en régime foncier) suivent la règle :
- imposition à la Tranche Marginale d’Imposition (TMI) : 11 % à 45 % ;
- ajout des prélèvements sociaux de 17,2 %.
Dans les tranches hautes, le poids fiscal devient conséquent. D’où l’intérêt de structures comme le LMNP (pour l’immobilier meublé), l’assurance-vie ou le démembrement pour piloter la charge fiscale dans le temps.
Revenus professionnels et numériques : TMI ou micro-BNC
Les revenus d’activité indépendante (infoproduits, prestations, affiliation) subissent :
- le micro-BNC avec abattement de 34 % et taux de charges autour de 22 % ;
- ou le régime réel, taxé à la TMI, avec déduction des charges professionnelles.
L’enjeu consiste à adapter le choix de régime à la structure de coûts. Au-delà d’un certain niveau d’activité, une structure plus élaborée (société) peut devenir pertinente pour maîtriser la fiscalité et préparer la transmission.
Construire sa stratégie personnelle de revenus passifs
La mise en œuvre d’une stratégie de revenus passifs ne se résume pas à choisir un produit isolé. Elle suppose une réflexion globale sur :
- le niveau de revenus visé et le délai ;
- la capacité d’épargne mensuelle actuelle ;
- la tolérance au risque et à la volatilité ;
- le temps disponible pour la gestion active (immobilier, business en ligne) ;
- le cadre fiscal et familial (mariage, enfants, résidence).
Une architecture fréquente associe :
- ETF et actions pour la croissance longue ;
- SCPI et immobilier locatif pour des flux réguliers ;
- obligations pour stabiliser ;
- revenus numériques pour dynamiser les entrées d’argent à court et moyen terme.
- fixer un objectif chiffré en revenus mensuels et une échéance (par exemple 1 000 € en 15 ans) ;
- décomposer ce montant en grandes sources : 40 % immobilier, 40 % ETF, 20 % activités numériques ;
- planifier les versements et les créations de produits (ebook, formation, affiliation) année par année ;
- réévaluer chaque année la progression en ajustant la répartition et le niveau d’effort.
Les revenus passifs et complémentaires se construisent par strates, en combinant des mécanismes financiers éprouvés, des activités numériques ciblées et une gestion fine de la fiscalité. L’alignement entre objectifs de vie, appétence au risque et horizon temporel donne à cette stratégie sa cohérence et sa solidité dans la durée.









