

Le compte joint rassure de nombreux couples. Il simplifie la gestion du foyer, centralise les dépenses communes et donne une impression de transparence. Pourtant, derrière cette facilité d’usage se cachent des mécanismes juridiques et financiers précis qui, mal maîtrisés, génèrent tensions, déséquilibres et risques très concrets.
Entre partage des frais, responsabilité solidaire, séparation ou décès, chaque choix de fonctionnement laisse des traces dans le patrimoine du couple. Les chiffres d’usage révèlent déjà des tendances fortes… mais ne disent pas tout. La suite de l’article entre dans les détails qui font souvent la différence au quotidien.
| Points clés | Synthèse |
| 👍 Atouts principaux | Gestion simplifiée des dépenses communes, transparence financière et répartition claire des charges du foyer. |
| ⚠️ Risques à connaître | Responsabilité partagée en cas de découvert, dépendance financière entre co‑titulaires et conflits possibles en cas de mauvaise gestion. |
| 🔍 Points de vigilance | Bien définir les règles d’utilisation, prévoir une communication régulière et anticiper les situations de séparation. |
| 💡 Pour qui ? | Idéal pour couples ou colocataires souhaitant mutualiser certaines dépenses sans tout mélanger. |
Sommaire
Compte joint : comment les couples l’utilisent vraiment aujourd’hui
Le compte joint reste un outil central dans l’organisation financière des couples en France. Il structure la vie commune, oriente les habitudes de paiement et conditionne la façon dont chacun perçoit sa contribution au foyer.
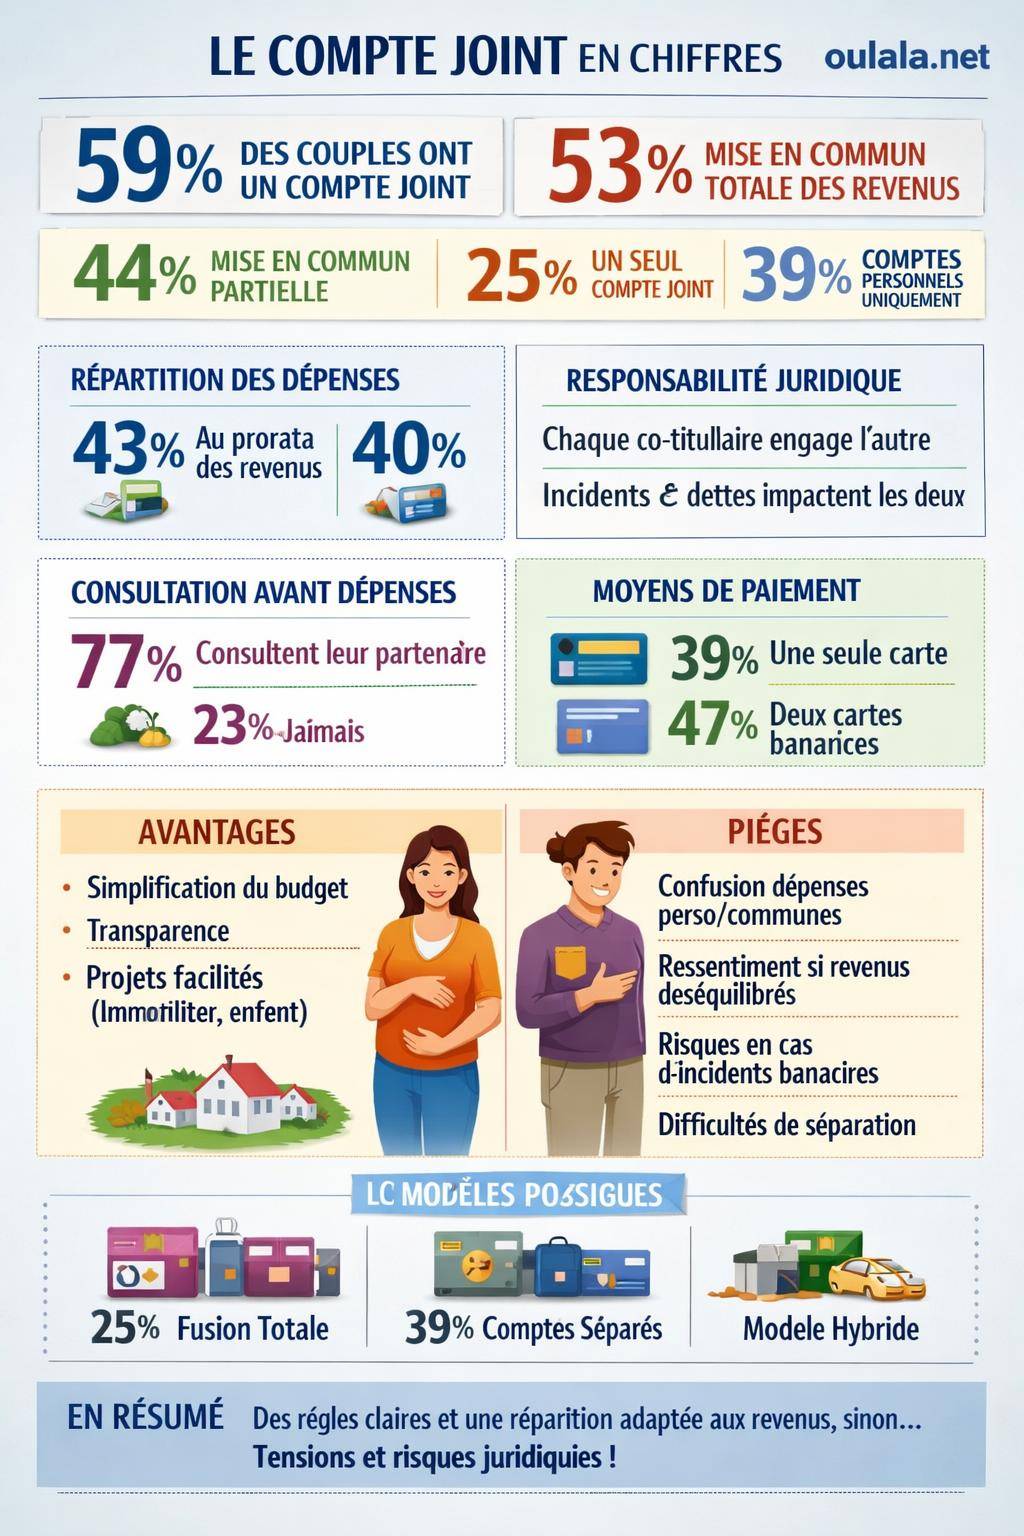
Les données disponibles montrent des choix variés. Environ 59 % des couples disposent d’un compte joint. Parmi eux, les logiques de mise en commun des revenus et de gestion des dépenses diffèrent fortement d’un ménage à l’autre.
Mise en commun totale, partielle ou comptes séparés : qui fait quoi ?
Les pratiques de mise en commun sont loin d’être uniformes. On observe plusieurs grandes configurations, chacune avec ses avantages et ses tensions potentielles.
| Organisation financière | Part des couples concernés | Logique principale |
|---|---|---|
| Compte joint + mise en commun totale des revenus | 53 % | Tous les revenus arrivent sur un compte central, dépenses communes et parfois personnelles confondues. |
| Mise en commun partielle | 44 % | Une partie des revenus est versée sur le compte joint, le reste reste sur les comptes personnels. |
| Uniquement compte joint, pas de compte perso | 25 % | Vision très fusionnelle, aucun espace bancaire individuel. |
| Uniquement comptes personnels | 39 % | Chaque partenaire garde ses comptes, avec virements ou partages ponctuels. |
La configuration « uniquement compte joint » crée une forte interdépendance. Elle renforce le sentiment d’unité, mais supprime toute marge de manœuvre individuelle. À l’inverse, les couples qui fonctionnent uniquement avec des comptes personnels conservent une autonomie forte, au prix d’une organisation parfois plus complexe pour les dépenses communes.
Pour affiner ce choix, un tour d’horizon des options bancaires s’avère utile. Un comparatif entre banque traditionnelle et banque en ligne aide à dimensionner le bon dispositif, surtout si le couple souhaite conserver des comptes individuels à côté.
Répartition des dépenses : 50/50 ou proportionnelle aux revenus ?
La mise en commun des dépenses repose souvent sur deux grandes logiques. 43 % des couples répartissent les dépenses selon les revenus, tandis que 40 % adoptent un partage 50/50. Ces deux choix produisent des effets très différents sur l’équilibre financier du couple.
- Répartition selon les revenus : chacun participe au compte joint au prorata de ses entrées d’argent. Celui qui gagne plus contribue davantage en valeur absolue.
- Répartition 50/50 : chaque partenaire verse le même montant, indépendamment de ses revenus.
Une répartition proportionnelle aux revenus limite les frustrations lorsque les salaires sont déséquilibrés. Elle réduit le risque de ressentiment et préserve davantage la capacité d’épargne du partenaire aux revenus plus modestes. Le 50/50, lui, paraît intuitif mais pèse fortement sur celui qui gagne moins, surtout en cas de charges fixes élevées (loyer, crédit, garde d’enfants).
« Le compte joint n’est pas neutre : la clé se trouve souvent dans la façon dont chaque partenaire y alimente les fonds, beaucoup plus que dans le choix du type de compte en lui-même. »
Ce choix de clé de répartition a un impact direct sur la capacité de chacun à préparer l’avenir, constituer une réserve personnelle ou financer un projet individuel. Une réflexion plus globale sur la manière de gérer son argent efficacement permet d’aligner fonctionnement du compte joint, épargne et projets personnels.
Fonctionnement juridique du compte joint : ce que chaque co-titulaire engage réellement
Derrière un outil de gestion pratique se trouve un cadre juridique précis. Un compte joint n’équivaut pas à un simple « pot commun ». En droit bancaire français, une règle domine : chaque co-titulaire engage l’autre.
Responsabilité conjointe : comment les dettes et incidents se répercutent
La responsabilité conjointe constitue le point central du compte joint. Selon les banques, le libellé « Monsieur ou Madame » ou « ET/OU » indique la faculté pour chaque co-titulaire d’agir seul. Dans les faits, l’établissement considère que toute opération réalisée par l’un engage l’autre.
Le principe se résume ainsi : « Chaque co-titulaire peut engager juridiquement l’autre; incidents financiers impactent les deux. » Cela signifie :
- Un découvert autorisé ou non concerne les deux titulaires.
- Un chèque sans provision tiré par un co-titulaire entraîne un fichage qui touche l’ensemble du compte.
- Des frais bancaires ou pénalités s’appliquent au compte lui-même, donc indirectement aux deux personnes.
En cas d’incident répété, les deux partenaires subissent les conséquences : restrictions, refus de nouveaux moyens de paiement, fragilisation de la relation avec la banque. D’où l’intérêt de clarifier l’usage et les plafonds de dépenses, surtout si l’un gère au quotidien plus que l’autre.
Consultation du partenaire avant une dépense : une habitude répandue mais fragile
Les chiffres montrent une pratique largement partagée : 77 % des personnes consultent leur partenaire avant une dépense prélevée sur le compte commun, contre 23 % qui ne consultent jamais. Cette habitude sert de garde-fou, mais repose sur la bonne volonté de chacun.
En cas de conflit, le droit ne sanctionne pas l’absence de consultation tant que les opérations restent autorisées par le contrat de compte. Un partenaire peut donc engager des dépenses jugées excessives par l’autre, sans recours juridique direct, sauf abus manifeste ou fraude.
« Dans un compte joint, la confiance ne remplace jamais le cadre : elle fonctionne seulement si le cadre est clair et compris par les deux partenaires. »
Lorsqu’un des co-titulaires adopte un comportement répétitif jugé risqué ou déséquilibré, une solution consiste à réorganiser les flux : limiter le rôle du compte joint aux charges fixes et basculer les dépenses personnelles sur des comptes individuels.
Compte joint et cartes bancaires : comment organiser les moyens de paiement
La manière d’équiper le compte en cartes influe directement sur le contrôle des dépenses et la fluidité du quotidien. Les données montrent deux grands schémas de fonctionnement.
Une seule carte ou deux cartes bancaires : impacts pratiques et relationnels
Actuellement, 39 % des comptes joints fonctionnent avec une seule carte bancaire, tandis que 47 % en disposent de deux. Ce choix façonne les usages et la perception d’équité.
| Configuration | Atouts principaux | Points de vigilance |
|---|---|---|
| Une seule carte bancaire | Meilleure visibilité des mouvements, pilotage concentré, impression de maîtrise renforcée. | Asymétrie d’accès aux fonds, dépendance à la personne détentrice de la carte, risques de tensions en cas d’indisponibilité. |
| Deux cartes bancaires | Autonomie de chacun, gestion plus fluide des dépenses courantes, répartition naturelle des paiements. | Multiplication des débits, suivi plus complexe, nécessité d’un suivi régulier pour éviter le découvert. |
Une seule carte convient davantage aux situations où un seul partenaire gère l’essentiel des charges du foyer. Deux cartes privilégient l’autonomie et un partage plus équilibré des dépenses quotidiennes.
Les banques en ligne offrent souvent des outils de suivi plus détaillés, avec catégorisation des dépenses et alertes personnalisées. Un comparatif des meilleures banques en ligne en 2024 aide à repérer celles qui proposent les interfaces les plus adaptées à une gestion de couple.
Avantages concrets du compte joint pour la vie de couple
Le compte joint apporte plusieurs bénéfices tangibles lorsque sa mise en place repose sur un accord clair et une communication régulière. Il s’intègre dans une stratégie globale de gestion du foyer et de construction patrimoniale.
Simplification du budget commun et meilleure lisibilité des charges
Un compte partagé centralise l’ensemble ou une partie des dépenses du ménage. Loyer, échéances de crédit immobilier, courses, abonnements, garde d’enfants, assurances : toutes ces charges transitent par le même support. Cette centralisation :
- facilite la lecture du budget global du foyer ;
- rend plus visible le poids réel des charges fixes ;
- aide à ajuster le niveau de vie à la réalité des revenus ;
- améliore le suivi des objectifs d’épargne.
De nombreux couples utilisent le compte joint comme « compte de fonctionnement du foyer », en y associant systématiquement un livret ou une épargne de précaution pour amortir les imprévus. Cette organisation reste compatible avec des comptes individuels qui accueillent salaires et projets personnels.
Pour compléter la vision, une réflexion sur la meilleure manière de choisir sa banque s’avère utile : niveau de frais, outils de budget, souplesse en cas de découvert, tout cela influence l’usage au quotidien du compte commun.
Transparence, confiance et réduction des tensions quotidiennes
Le compte joint instaure une visibilité mutuelle sur les flux financiers. Chaque partenaire peut :
- suivre les rentrées et sorties liées au foyer ;
- anticiper les grosses échéances ;
- éviter les doubles paiements (facture réglée deux fois, abonnement non identifié) ;
- réduire la sensation de porter seul les charges.
Lorsque les règles d’alimentation du compte sont claires, les discussions autour de l’argent deviennent plus factuelles. L’échange porte sur un relevé commun, et non sur des suppositions ou ressentis isolés.
« Le compte joint apporte une structure, mais la confiance vient du dialogue et de la capacité du couple à ajuster régulièrement cette structure. »
Le simple fait de consulter ensemble le relevé une fois par mois renforce cette transparence. Ce rituel évite les non-dits et crée un espace dédié pour adapter les contributions si les revenus ou les charges évoluent.
Facilitation des projets communs : logement, enfant, patrimoine
Le compte joint sert souvent de socle pour mener des projets structurants : achat immobilier, arrivée d’un enfant, constitution d’une épargne commune. En mutualisant les ressources :
- la capacité d’emprunt du couple se lit plus facilement pour la banque ;
- les virements vers un compte d’épargne commun sont automatisés ;
- les dépenses liées à un enfant ou un projet précis se suivent plus clairement.
Chaque moment clé de la vie du couple représente une occasion de revoir l’organisation du compte joint. Les données identifient deux jalons majeurs : arrivée d’un enfant et achat immobilier. Ces événements modifient profondément la structure des dépenses et la répartition des charges.
Les grands pièges du compte joint : ce qui fragilise le couple
Les avantages du compte partagé s’accompagnent de risques concrets. Certains tiennent à la structure même du produit bancaire, d’autres à la manière dont le couple l’utilise au quotidien. Les ignorer conduit souvent à des conflits, des sentiments d’injustice ou des situations juridiques difficiles.
Confusion entre dépenses personnelles et dépenses communes
Lorsque le compte joint sert à tout régler, la frontière entre dépenses du foyer et dépenses individuelles disparaît. Cette confusion génère plusieurs problèmes :
- difficulté à mesurer la contribution réelle de chacun ;
- impression d’« entretenir » l’autre lorsque les niveaux de dépenses personnelles diffèrent ;
- tensions autour des achats jugés superflus (loisirs, shopping, hobbies) payés sur le compte commun ;
- complexité lors d’une séparation pour reconstituer qui a financé quoi.
Dans un schéma de mise en commun totale des revenus, même un achat très personnel laisse une trace floue : payé sur un compte alimenté par les deux, il devient difficilement attribuable, sauf suivi précis ou règles établies.
« Un compte joint utilisé sans frontière claire entre dépenses communes et personnelles devient progressivement un terrain de ressentiment silencieux. »
Une approche structurante consiste à réserver le compte joint aux charges du foyer (loyer, crédits, alimentation, école, énergie) et à maintenir un usage personnel sur des comptes individuels pour les dépenses privées. Cette séparation n’empêche pas la solidarité, mais clarifie les rôles.
Ressentiment et déséquilibres financiers cachés
Les chiffres ne révèlent pas tout, mais laissent entrevoir des zones de friction. Lorsque les revenus diffèrent fortement et que la clé de répartition ne prend pas en compte cette réalité, la personne la moins rémunérée supporte un effort proportionnel plus lourd. Le ressenti peut être vif :
- impression de « se sacrifier » plus pour le foyer ;
- difficulté à se constituer une épargne personnelle ;
- peur de dépendre financièrement de l’autre en cas de rupture ;
- sentiment de ne pas être reconnu dans sa contribution globale (y compris non financière, comme la charge domestique ou parentale).
La difficulté s’accentue lorsque le compte joint devient le seul compte du couple. Dans cette configuration, l’absence d’espace bancaire individuel renforce le sentiment d’enfermement financier, surtout si les revenus sont très déséquilibrés.
Incidents bancaires : quand l’un entraîne l’autre
En cas de découvert non maîtrisé, de rejet de prélèvement ou de chèque sans provision, les conséquences touchent juridiquement les deux co-titulaires. Un comportement d’achat impulsif de l’un, une mauvaise anticipation de l’autre ou une absence de suivi régulier conduisent à :
- frais bancaires multipliés ;
- restriction des moyens de paiement ;
- éventuel fichage à la Banque de France ;
- refus ultérieur de crédit ou de nouveaux moyens de paiement.
Ces incidents pèsent directement sur les projets du couple. Une demande de prêt immobilier, par exemple, se trouve fortement compromise si l’historique de compte révèle des irrégularités répétées.
Dans certaines situations, changer de structure bancaire apporte un nouveau départ. Un projet de changement de banque s’accompagne alors d’une réflexion sur le type de compte à ouvrir, les plafonds de découvert à accepter et la répartition des charges entre compte joint et comptes personnels.
Compte joint et séparation : ce qui se passe vraiment quand le couple se défait
La période de rupture révèle souvent la fragilité d’une organisation financière insuffisamment cadrée. Le compte joint, pensé comme outil de cohésion, devient alors un sujet de contentieux.
Confusion des dépenses et reconstitution des apports
En cas de séparation, les partenaires cherchent à reconstituer ce que chacun a réellement financé. Cette tâche se complexifie lorsque :
- toutes les dépenses passaient par le compte joint, sans distinction ;
- les virements entrants ne portaient pas de libellé précis ;
- aucun suivi n’a été tenu pour les apports personnels finançant un bien commun.
Les difficultés en cas de rupture se concentrent autour de plusieurs points :
- confusion totale entre dépenses personnelles et dépenses du foyer ;
- risques de ressentiment sur la perception de « qui a payé quoi » ;
- chocs patrimoniaux lors du partage d’un bien financé de manière inégale.
« En l’absence de traçabilité, un compte joint utilisé pendant des années laisse souvent une impression d’injustice, même lorsque chacun a agi de bonne foi. »
Certains partenaires choisissent d’ailleurs d’anticiper ces risques en conservant des preuves de leurs apports personnels : relevés, tableaux de suivi, mentions spécifiques sur les virements ou les actes notariés.
Fermeture ou blocage du compte joint lors de la rupture
Lorsqu’un couple se sépare, le fonctionnement du compte joint doit être revu rapidement. En pratique, plusieurs démarches existent :
- demande conjointe de fermeture du compte après apurement du solde ;
- transformation en compte indivis (opérations nécessitant la signature des deux) dans certains cas ;
- blocage du compte par l’un des co-titulaires pour éviter des débits non concertés.
La banque applique alors les règles prévues dans la convention de compte et par le droit bancaire. Les prélèvements récurrents (loyer, crédits, abonnements) doivent être redirigés rapidement vers de nouveaux comptes individuels ou un autre compte partagé si certaines dépenses restent communes (garde d’enfants par exemple).
Compte joint et décès : enjeux de protection du conjoint ou partenaire
Le décès d’un co-titulaire entraîne des conséquences spécifiques sur le compte joint et, plus largement, sur la protection financière de la personne survivante. Ces enjeux restent souvent sous-estimés au moment de l’ouverture du compte.
Impact immédiat sur le compte commun
Selon les situations et les banques, le compte joint peut :
- rester utilisable par le co-titulaire survivant, notamment lorsque la convention le prévoit ;
- être partiellement ou totalement bloqué le temps du règlement de la succession ;
- faire l’objet de vérifications sur l’origine des fonds.
Les risques en cas de décès tiennent surtout à une protection financière insuffisante du conjoint ou partenaire. Lorsque la majeure partie des ressources transitait sur le compte joint, un blocage même partiel perturbe fortement le paiement des charges courantes.
« Le compte joint ne remplace pas une stratégie de protection patrimoniale ; il ne constitue qu’un maillon de l’organisation financière du couple. »
La nature de l’union (mariage, PACS, union libre), le régime matrimonial, la présence ou non de testament et de contrats d’assurance-vie influence grandement la sécurité financière du survivant. Une consultation avec un notaire ou un conseiller patrimonial permet d’aligner l’usage du compte joint avec ces paramètres.
Adapter le compte joint aux moments clés de la vie du couple
Un compte joint n’est pas figé. Son rôle évolue au fil des étapes de la vie du couple. Les données recensent deux moments où une révision s’impose particulièrement : arrivée d’un enfant et achat immobilier.
Arrivée d’un enfant : nouvelle structure de dépenses, nouvelles règles
L’arrivée d’un enfant modifie en profondeur la répartition des charges et des priorités. Les dépenses liées à la santé, à la garde, à l’équipement, à l’éducation et aux loisirs se multiplient. Cette évolution amène souvent à :
- créer un sous-compte ou une enveloppe budgétaire dédiée à l’enfant ;
- revoir la clé de répartition des contributions au compte joint ;
- réévaluer la place de l’épargne de précaution ;
- redistribuer certaines dépenses personnelles vers les comptes individuels.
Lorsque l’un des partenaires réduit ou interrompt son activité professionnelle pour s’occuper de l’enfant, la question de l’équilibre financier prend une dimension nouvelle. Le compte joint sert alors de filet de sécurité, mais la reconnaissance de cet investissement non monétaire mérite une discussion explicite.
Achat immobilier : articulation entre compte joint et propriété
L’achat d’un logement commun s’appuie presque toujours sur un compte joint pour :
- encaisser les fonds utilisés pour l’apport ;
- prélever les mensualités de crédit ;
- payer les charges de copropriété, assurances et taxes.
Les chocs patrimoniaux possibles apparaissent lorsque le financement réel ne correspond pas à la répartition mentionnée dans l’acte de propriété. Par exemple :
- un partenaire finance une part plus importante de l’apport via ses revenus ou son épargne, mais le bien est détenu à 50/50 ;
- le crédit est remboursé à parts égales via le compte joint alors que les revenus sont très déséquilibrés ;
- des travaux importants sont financés par un seul partenaire via le compte commun.
Pour sécuriser ces situations, plusieurs leviers existent : mentions précises dans l’acte d’achat, convention d’indivision, suivi détaillé des apports, conseil notarial. L’utilisation du compte joint pour ces opérations doit rester cohérente avec ce cadre juridique.
Compte joint, comptes individuels ou mixte : choisir la bonne configuration
Aucune organisation bancaire ne convient à tous les couples. Le bon schéma dépend du niveau de confiance, de la stabilité des revenus, de l’historique personnel avec l’argent et des projets communs. Trois grands modèles se dégagent.
Tout sur le compte joint : fusion totale des finances
Certains couples choisissent de regrouper l’ensemble de leurs flux sur un compte partagé, sans comptes individuels. Cette configuration se retrouve chez 25 % des couples utilisant un compte joint. Elle repose sur :
- une forte volonté de fusion des finances ;
- une vision très unifiée du projet de vie ;
- une confiance élevée dans la gestion de l’autre.
Cette approche simplifie la logistique : un seul compte à suivre, une seule carte ou deux sur le même support, aucune segmentation à gérer. En contrepartie, elle accroît les risques en cas de séparation brutale ou de décès et limite fortement la marge de manœuvre individuelle.
Seulement des comptes personnels : coopération sans fusion
À l’opposé, 39 % des couples fonctionnent uniquement avec des comptes personnels. Chaque partenaire :
- reçoit ses revenus sur son propre compte ;
- prend en charge certaines dépenses communes directement ;
- organise au besoin des virements pour équilibrer.
Ce modèle protège l’autonomie de chacun, clarifie les dépenses individuelles et réduit les risques liés à la responsabilité conjointe. Il demande en revanche une coordination plus fine pour les charges communes et un suivi rigoureux pour éviter les déséquilibres invisibles.
Modèle hybride : compte joint + comptes individuels
Entre ces deux extrêmes, une organisation hybride s’affirme dans un grand nombre de couples : un compte joint pour les charges communes, complété par deux comptes personnels pour les dépenses privées et l’épargne individuelle.
Ce schéma concilie :
- vision claire des dépenses du foyer via le compte commun ;
- liberté individuelle sur les comptes personnels ;
- possibilité d’ajuster la clé de contribution au compte joint selon les revenus ;
- préservation d’une marge de sécurité en cas de rupture ou de difficultés.
Le choix de la banque influence largement la facilité de mise en place de ce modèle. Certaines offrent des packages optimisés pour les couples, avec compte joint, cartes multiples et options d’épargne connectées. Un examen des offres lors du moment de choix de la banque aide à structurer cette organisation.
Mettre en place et piloter un compte joint de manière structurée
L’ouverture d’un compte partagé ne se limite pas à la signature du contrat. Une gestion constructive repose sur quelques étapes clés et des rituels simples, mais réguliers.
Clarifier les objectifs et les règles avant ouverture
Avant d’ouvrir un compte joint, un échange précis sur le rôle attendu de ce compte s’impose :
- quelles dépenses y seront rattachées (charges fixes, alimentation, loisirs communs, projets) ?
- comment chacun alimentera le compte (montant fixe, pourcentage du revenu, ajustements périodiques) ?
- qui disposera de cartes bancaires et avec quels plafonds ?
- comment seront gérés les imprévus (découvert autorisé ou non, épargne de précaution) ?
Mettre ces éléments noir sur blanc, même sur un simple document partagé, offre un cadre commun de référence. Ce support évolue au fil des événements de vie (promotion, changement d’emploi, naissance, déménagement).
Organiser un suivi régulier et des ajustements
Un compte joint fonctionne bien lorsqu’il fait l’objet d’un suivi conjoint. Quelques pratiques structurantes :
- point mensuel sur le relevé et le budget ;
- révision annuelle de la clé de contribution au compte commun ;
- ajustement des plafonds de carte en fonction des évolutions de dépenses ;
- évaluation périodique de la pertinence du découvert autorisé.
De nombreux outils bancaires et applications de gestion de budget simplifient ce suivi : catégorisation automatique, alertes, export des données. Ces fonctionnalités prennent encore plus de valeur lorsqu’elles s’appliquent à un compte que deux personnes utilisent simultanément.
Au fil du temps, certains couples choisissent d’ajuster leur configuration, voire de changer d’établissement pour profiter d’offres plus adaptées. La possibilité de changer de banque facilement simplifie ces transitions, à condition de reposer à chaque fois la question de la place du compte joint dans la structure globale des finances du couple.









