

Les dons ouvrent droit à des réductions d’impôt souvent mal exploitées. Entre taux de 66 %, 75 %, plafonds en euros, limites en pourcentage du revenu ou du chiffre d’affaires, le cadre fiscal semble complexe au premier regard.
Pourtant, en structurant ses versements et en ciblant les bons organismes, un particulier comme une entreprise obtient un levier financier puissant, tout en soutenant des causes qui lui tiennent à cœur. Les règles varient selon le type de don, la situation du foyer, la taille de l’entreprise et même la nature des biens transmis.
| Type de don | Taux de réduction | Particularité à connaître | Exemple concret |
|---|---|---|---|
| Associations d’aide aux personnes en difficulté | 75% (plafond légal annuel) | Réduction maximale, mais uniquement pour un type précis d’associations | 100€ donnés = 75€ de réduction |
| Organismes d’intérêt général | 66% | Applicable à la majorité des dons classiques | 100€ donnés = 66€ de réduction |
| Fondations reconnues d’utilité publique | 66% à 75% selon la structure | Conditions spécifiques, souvent cumulables | 500€ donnés = 330€ à 375€ de réduction |
| Dons en nature | Variable | La valeur doit être justifiée | Don de matériel informatique à une association |
Simulateur de Defiscalisation des Dons
Estimez votre reduction d’impot – Donnees fiscales 2024 (revenus 2023)
Sommaire
Dons et défiscalisation : comprendre le mécanisme fiscal avant de donner
Un don réalisé à un organisme éligible ouvre droit à une réduction d’impôt et non à un crédit d’impôt. Autrement dit, l’avantage fiscal diminue l’impôt dû, mais ne donne pas lieu à remboursement si l’impôt est nul. Ce point conditionne la stratégie de versement, surtout pour les foyers faiblement imposés.
Le montant retranché de l’impôt dépend de plusieurs paramètres : la nature de l’organisme bénéficiaire, le statut du donateur (particulier ou entreprise), la forme du don (numéraire, en nature, trésor national, mécénat) et les plafonds réglementaires. Ces règles encadrent la défiscalisation, mais laissent une marge de manœuvre intéressante pour optimiser la fiscalité de manière légale.
La logique générale repose sur une compensation : l’État accepte une perte de recettes fiscales en échange d’une mobilisation privée au service de l’intérêt général, de la solidarité, de la culture ou du patrimoine. Cet équilibre se retrouve dans les taux différenciés de 66 %, 75 %, voire 90 % pour certains dispositifs spécifiques.
Dons et défiscalisation pour les particuliers : quels taux, quels plafonds, quelles limites ?
Les contribuables particuliers bénéficient de plusieurs régimes de déduction selon l’organisme soutenu. La loi distingue notamment les organismes d’aide aux plus démunis et victimes de violences, les associations ou fondations d’intérêt général, et les associations cultuelles ou assimilées. Chaque catégorie possède un taux de réduction d’impôt et un plafond spécifique.
Ces dispositifs s’insèrent dans une stratégie globale de gestion de la fiscalité du foyer. Les dons complètent par exemple des approches comme l’investissement immobilier défiscalisant ou les versements sur certains produits comme le PER, abordés sous un autre angle dans la page comment payer moins d’impôts légalement.
Dons aux organismes aidant les plus démunis ou les victimes de violences
Les dons versés à des organismes qui fournissent repas, logement, soins aux personnes en grande précarité, ou qui soutiennent les femmes victimes de violences conjugales et leurs enfants, bénéficient d’un régime renforcé. Le législateur vise ainsi à orienter une partie de la générosité vers les situations d’urgence sociale.
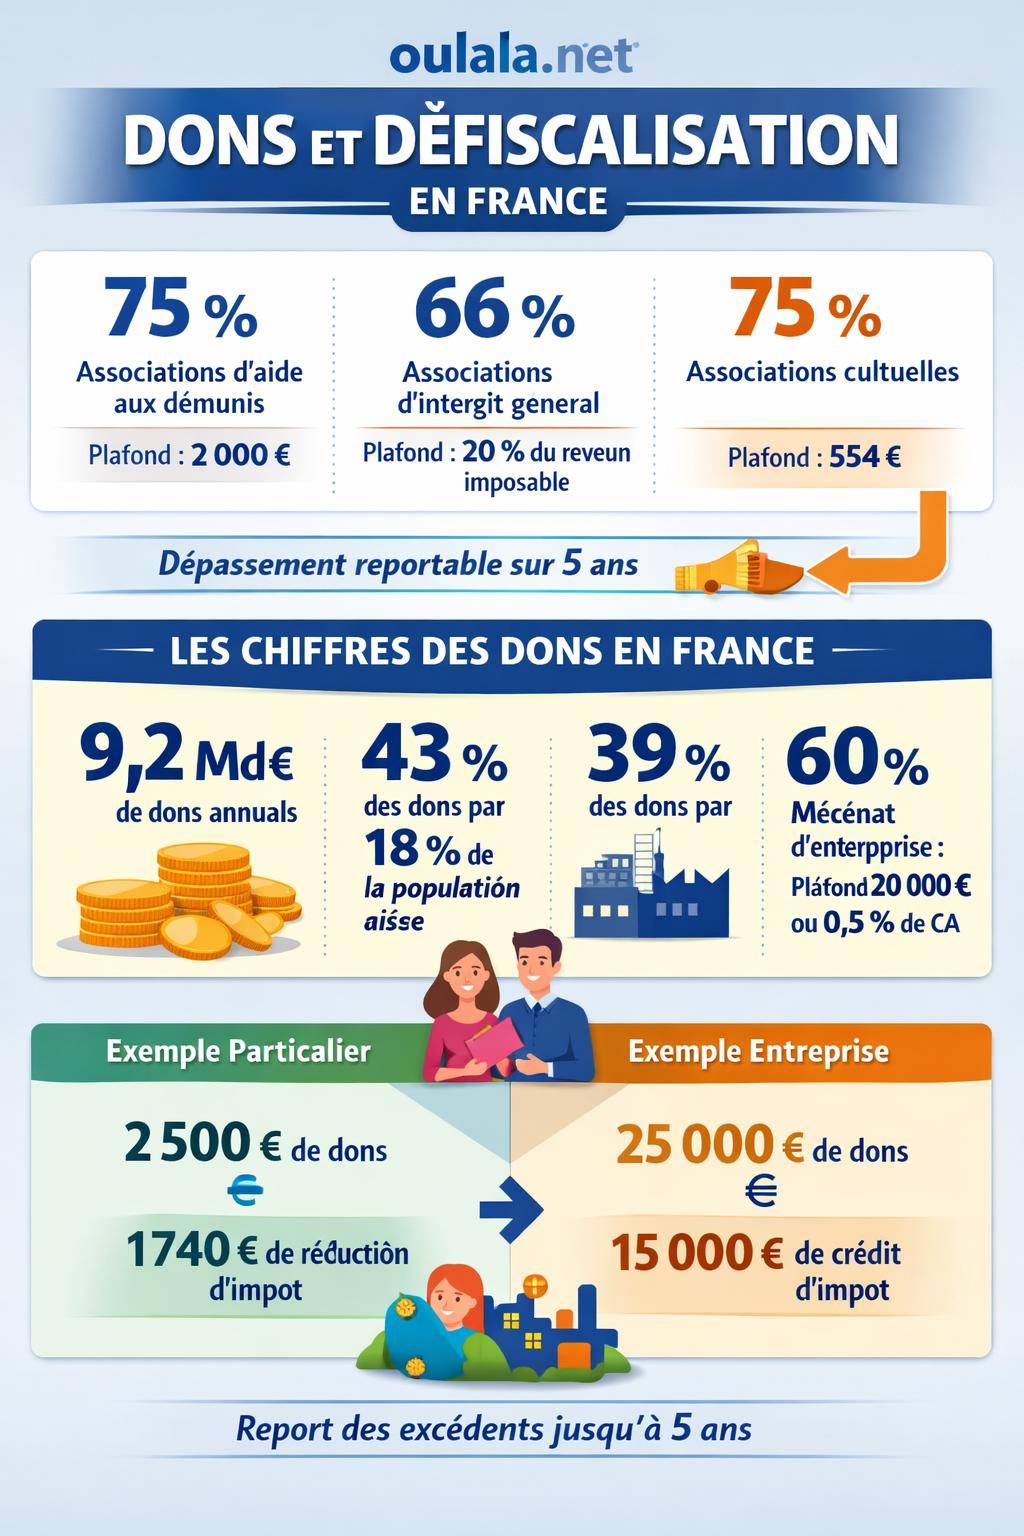
Pour ces dons, la réduction d’impôt atteint 75 % du montant versé, dans la limite d’un plafond annuel en numéraire. Au-delà de ce plafond, le surplus bascule vers le régime de droit commun à 66 %.
- Taux de réduction : 75 % du don.
- Plafond annuel : 2 000 € par foyer pour ce régime renforcé.
- Exemple concret : un don de 2 000 € ouvre droit à une réduction de 1 500 €.
Concrètement, un contribuable imposable qui verse 2 000 € à un organisme éligible ne supporte réellement que 500 € après avantage fiscal, sous réserve d’avoir un impôt suffisant à effacer.
« Un don de 2 000 € à une structure d’aide aux personnes démunies peut réduire l’impôt de 1 500 €. L’effort net du donateur reste de 500 € pour un soutien significatif sur le terrain. »
Dons aux associations et fondations d’intérêt général : régime à 66 %
La majorité des associations reconnues d’utilité publique, fondations d’intérêt général, organismes à but non lucratif œuvrant dans les domaines culturel, éducatif, social, environnemental ou sportif, entrent dans cette catégorie. Le régime est moins élevé que celui de l’urgence sociale, mais reste avantageux.
Pour ces dons, la réduction d’impôt est fixée à 66 % des sommes versées, dans la limite de 20 % du revenu imposable. Ce plafond concerne la totalité des dons au titre de ce régime, peu importe le nombre d’organismes bénéficiaires.
- Taux de réduction : 66 %.
- Plafond global : 20 % du revenu imposable du foyer.
- Report : l’excédent de dons dépassement ce plafond se reporte sur les cinq années suivantes.
Un foyer dont le revenu imposable s’élève à 50 000 € peut donc verser jusqu’à 10 000 € de dons éligibles à 66 % au titre de l’année. Les dons excédentaires se rattachent aux années ultérieures, dans la même limite de 20 %.
« Le régime à 66 % reste la référence pour la majorité des associations d’intérêt général : il structure la relation durable entre contribuables et acteurs de la vie associative. »
Dons aux associations cultuelles : régime spécifique à 75 % sous plafond
Les dons versés à des associations cultuelles ou à certains établissements publics religieux répondent à un régime particulier. Ils sont éligibles à une réduction d’impôt de 75 % dans la limite d’un plafond en euros, puis à 66 % au-delà, dans la limite de 20 % du revenu imposable.
- Taux de réduction : 75 % jusqu’à un plafond annuel de 554 €.
- Réduction maximale à ce titre : 416 €.
- Au-delà : application du régime à 66 % dans la limite de 20 % du revenu imposable, avec possibilité de report cinq ans.
Un contribuable qui verse 554 € à une association cultuelle obtient une réduction d’impôt de 416 €. S’il verse davantage au cours de l’année, la fraction excédant 554 € vient alimenter le calcul à 66 %, avec les mêmes règles de plafond et de report que pour les dons d’intérêt général.
Plafonds, reports et stratégie de versement pour les particuliers
Les plafonds agissent comme une garde-fou fiscal, mais n’empêchent pas des montants de dons supérieurs. Lorsque le total dépasse la limite de 20 % du revenu imposable, l’excédent ne disparaît pas. Il passe en report sur les cinq années suivantes, selon le même mécanisme :
- application du plafond chaque année,
- imputation prioritaire des dons les plus anciens,
- maintien des excédents dans la limite de cinq ans.
Ce report reste particulièrement utile pour les années où un patrimoine important est mobilisé pour des actions philanthropiques. Dans cette optique, la réflexion se rapproche de celle menée lors d’une stratégie d’anticipation successorale ou de transmission de capital, sujet que l’on retrouve dans des démarches comme le choix de différentes stratégies de défiscalisation.
« Les dons excédant les plafonds de l’année ne sont pas perdus. Le report sur cinq ans permet de lisser l’avantage fiscal dans le temps et d’éviter une rupture dans la capacité de soutien. »
Dons et défiscalisation pour les entreprises : mécénat, crédit d’impôt et plafonds
Le régime de défiscalisation des dons pour les entreprises repose sur le mécénat d’entreprise. Contrairement au parrainage (qui relève de la dépense de publicité et se déduit du résultat), le mécénat ouvre droit à un crédit d’impôt spécifique. Il constitue un outil de politique RSE et de gestion fiscale, en cohérence avec la stratégie de communication de l’entreprise.
La loi organise plusieurs niveaux d’avantage en fonction de la nature du don et de l’importance du bénéficiaire, qu’il s’agisse d’une œuvre d’intérêt général, de l’achat de biens culturels considérés comme trésors nationaux ou d’autres actions de sauvegarde du patrimoine.
Crédit d’impôt général : taux et plafonds
La plupart des versements effectués par les entreprises au profit d’organismes d’intérêt général ouvrent droit à un crédit d’impôt de 60 %. Les règles de plafonnement prennent en compte soit un montant fixe, soit une proportion du chiffre d’affaires hors taxes.
- Taux standard : 60 % des dons.
- Plafonds généraux :
- 20 000 € de dons annuels, ou
- 0,5 % du chiffre d’affaires HT, si ce montant est plus élevé.
- Exédents : report possible sur cinq exercices.
Une entreprise réalisant un chiffre d’affaires HT de 4 millions d’euros dispose d’un plafond de 20 000 € (0,5 % de 4 M€ = 20 000 €). Une entreprise avec un chiffre d’affaires plus faible peut bénéficier d’un plafond à 20 000 € si ce montant dépasse 0,5 % de son chiffre d’affaires.
« Le seuil de 20 000 € sécurise la capacité de mécénat des petites structures, quand le plafond en pourcentage du chiffre d’affaires prend le relais pour les entreprises plus développées. »
Règles spécifiques pour les entreprises dont le chiffre d’affaires est inférieur à 2 millions d’euros
Les entreprises dont le chiffre d’affaires HT est inférieur à 2 millions d’euros bénéficient d’un régime de plafond adapté. Le taux de crédit d’impôt reste de 60 %, mais le calcul du plafond s’exprime en euros ou en pour mille du chiffre d’affaires.
- Taux : 60 % des dons éligibles.
- Plafond actuel : 10 000 € ou 5 ‰ du CA HT.
- Règle après le 31 décembre 2026 : maintien d’un plafond alternatif de 10 000 € ou 5 ‰ du chiffre d’affaires HT, avec application de la valeur la plus élevée.
Pour une TPE avec un chiffre d’affaires HT de 800 000 €, 5 ‰ du CA représentent 4 000 €. Le plafond de 10 000 € sera donc plus favorable. Une entreprise avec un chiffre d’affaires HT de 3 millions d’euros se voit appliquer le plafond standard de 20 000 € ou 0,5 % du CA HT, selon le dispositif applicable à sa catégorie.
Mécénat d’entreprise : œuvres d’intérêt général et biens culturels
Le mécénat d’entreprise ne se limite pas aux dons en numéraire. Les contributions peuvent prendre la forme de biens, de services, de mise à disposition de personnel ou d’achats de biens culturels d’intérêt majeur. La valorisation de ces contributions suit des règles comptables précises, et les taux de crédit d’impôt varient.
| Type de mécénat | Taux de crédit d’impôt | Plafond | Particularités |
|---|---|---|---|
| Dons à des œuvres ou organismes d’intérêt général | 60 % | 0,5 % du CA HT ou 20 000 € | Report des excédents sur 5 ans |
| Achat de biens culturels considérés comme trésors nationaux destinés à une institution publique | 90 % | 50 % de l’impôt dû | Dispositif renforcé en faveur du patrimoine public |
| Achat de biens culturels considérés comme trésors nationaux conservés dans le patrimoine privé | 40 % | Inclus dans le plafond global du mécénat | Conservation dans le patrimoine de l’entreprise |
Les achats de biens culturels d’une valeur patrimoniale reconnue, classés comme trésors nationaux, bénéficient d’un traitement distinct. Lorsque ces biens sont destinés à une institution publique, le taux de crédit d’impôt atteint 90 %, dans la limite de 50 % de l’impôt dû. Lorsqu’ils demeurent dans le patrimoine de l’entreprise, le taux est de 40 %, intégré au plafond global du mécénat.
« Le mécénat culturel permet à une entreprise de participer concrètement à la sauvegarde du patrimoine, tout en bénéficiant d’un crédit d’impôt adapté à la nature du bien acquis. »
Comme pour les particuliers, les excédents de dons au-delà des plafonds annuels se reportent sur cinq exercices, selon l’ordre chronologique de réalisation. Ce mécanisme donne de la souplesse aux décisions de mécénat, en particulier lors d’opérations exceptionnelles de grande ampleur.
Données chiffrées nationales : poids des dons et impact fiscal
Les chiffres nationaux donnent un éclairage concret sur la place des dons dans la société et sur le poids budgétaire de la défiscalisation. Ils montrent l’ampleur de la générosité des particuliers et des entreprises, ainsi que la dépendance d’une partie du tissu associatif à ces flux financiers.
Pour les particuliers, les dons assortis d’une réduction d’impôt représentent environ 3,64 milliards d’euros, contre 0,456 milliard de dons sans avantage fiscal, soit un total d’environ 4,1 milliards. Pour les entreprises, les dons dotés d’une réduction d’impôt atteignent environ 2,65 milliards d’euros, contre 1,2 milliard sans réduction.
| Catégorie | Dons avec réduction d’impôt | Dons sans réduction d’impôt | Total estimé |
|---|---|---|---|
| Particuliers | 3,64 Md€ | 0,456 Md€ | 4,1 Md€ |
| Entreprises | 2,65 Md€ | 1,2 Md€ | 3,85 Md€ |
| Ensemble | 6,29 Md€ | 1,656 Md€ | 9,2 Md€ |
Au total, les dons s’élèvent à environ 9,2 milliards d’euros. Les dispositifs fiscaux concentrent la majorité des flux et structurent largement la générosité privée. Les taux standard de 66 % et 75 % figurent au cœur de cette architecture, tandis que les modalités spécifiques aux entreprises complètent le dispositif.
« Les mécanismes de défiscalisation ne remplacent pas la générosité, ils l’encadrent et l’orientent : une part importante des dons reste réalisée sans avantage fiscal. »
Qui donne et qui défiscalise le plus ? Répartition des revenus et poids des entreprises
La répartition des dons selon le niveau de revenu et la taille des entreprises révèle des écarts notables. Les foyers les plus aisés et les grandes entreprises occupent une place significative dans le paysage global de la générosité fiscale.
Rôle des ménages aisés dans la dynamique des dons
Les ménages disposant des revenus les plus élevés concentrent une part importante des donations et des héritages. Ils détiennent également un potentiel fiscal supérieur, qui renforce l’intérêt des dispositifs de défiscalisation.
- 43 % des donations proviennent de ménages aisés.
- Ces ménages représentent environ 18 % de l’ensemble des ménages.
- 62 % des héritages sont attribués aux ménages les plus favorisés, contre 39 % pour l’ensemble des ménages.
- Après 60 ans, 80 % des flux perçus concernent les ménages aisés, contre 58 % à l’échelle globale.
Ces données mettent en avant une concentration des flux patrimoniaux dans les couches supérieures de la population. Ce phénomène interagit avec les dispositifs fiscaux, car les foyers les plus imposés disposent d’une marge de manœuvre plus large pour structurer des dons significatifs, tout en conservant une stratégie d’optimisation fiscale cohérente.
Dans ce contexte, certains ménages complètent leurs dons par des produits dédiés à la préparation de la retraite ou de la transmission, comme le Plan d’Épargne Retraite utilisé comme outil de défiscalisation de la retraite. L’ensemble forme une palette de leviers pour ajuster le niveau d’impôt dans le temps.
« Les foyers imposés dans les tranches élevées combinent souvent plusieurs outils : dons, investissements défiscalisés, gestion du patrimoine et stratégies de transmission. »
Part des grandes entreprises et des PME dans les dons
Les entreprises ne contribuent pas de manière uniforme à l’effort de mécénat. Les grandes structures et les PME portent des rôles complémentaires, aussi bien en volume qu’en diversification des causes soutenues.
- Les grandes entreprises représentent environ 39 % du total des dons d’entreprises.
- Les PME contribuent à hauteur de 33 % des dons d’entreprises.
Les grandes entreprises mobilisent des budgets souvent supérieurs, avec des programmes de mécénat structurés, tandis que les PME développent des initiatives ciblées à l’échelle locale ou sectorielle. Les dispositifs fiscaux s’appliquent à chacune de ces catégories, avec des plafonds adaptés au chiffre d’affaires.
Combien déduire de ses impôts selon sa situation ? Cas pratiques et arbitrages
Les règles peuvent paraître abstraites tant qu’elles ne sont pas appliquées à des situations concrètes. Quelques cas pratiques permettent de visualiser le montant de réduction d’impôt accessible selon le profil du donateur et le type de dons réalisés.
Cas pratique n°1 : foyer imposable avec dons à une association caritative
Un couple avec un revenu imposable de 60 000 € verse au cours de l’année :
- 1 000 € à une association fournissant des repas aux personnes démunies (régime à 75 %).
- 1 500 € à une association d’intérêt général œuvrant pour la protection de l’environnement (régime à 66 %).
Les calculs sont les suivants :
- Dons à 75 % : 1 000 € → réduction de 750 €.
- Dons à 66 % : 1 500 € → réduction de 990 €.
- Total des dons : 2 500 €, montant inférieur à 20 % du revenu imposable (12 000 €).
La réduction d’impôt cumulée s’élève donc à 1 740 €. L’effort net après impôt se limite à 760 € pour 2 500 € de dons.
« Segmenter ses dons entre différents organismes éligibles permet d’atteindre un niveau de réduction cohérent avec la capacité contributive du foyer. »
Cas pratique n°2 : entreprise avec mécénat d’intérêt général
Une entreprise réalise un chiffre d’affaires HT de 5 millions d’euros et verse 40 000 € de dons à diverses structures d’intérêt général. Le plafond de 0,5 % du chiffre d’affaires HT s’élève à 25 000 €. Les 15 000 € excédentaires se reportent sur les exercices suivants.
La réduction se calcule ainsi :
- Dons pris en compte l’année N : 25 000 €.
- Taux de 60 % : crédit d’impôt de 15 000 €.
- Dons reportés sur N+1 et suivants : 15 000 €, imputables toujours à 60 %, dans la limite des plafonds annuels.
L’entreprise doit inscrire ces montants en comptabilité et suivre un calendrier de report précis. Ce suivi garantit une utilisation optimale du crédit d’impôt sur la durée, sans dépassement des seuils.
Cas pratique n°3 : particulier dépassant le plafond de 20 % du revenu imposable
Un contribuable isolé dispose d’un revenu imposable de 30 000 € et verse 10 000 € de dons à des associations d’intérêt général. Le plafond annuel correspond à 6 000 € (20 % de 30 000 €). Les 4 000 € excédentaires se reportent sur les cinq années suivantes.
Pour l’année en cours :
- Dons pris en compte : 6 000 €.
- Réduction au taux de 66 % : 3 960 €.
- Dons reportés : 4 000 €, utilisables dans la limite des plafonds des années N+1 à N+5.
Si ce contribuable maintient un niveau de dons plus modéré lors des années suivantes, l’excédent antérieur complète les plafonds ultérieurs. La défiscalisation se lisse ainsi dans le temps.
Comment articuler dons et autres outils de défiscalisation
Les dons ne constituent qu’un volet de la stratégie fiscale. Ils s’articulent avec d’autres leviers : investissements immobiliers, épargne retraite, dispositifs en faveur des PME ou outils spécifiques de transmission et de gestion du patrimoine. L’ensemble forme un schéma cohérent pour ajuster le niveau d’impôt et structurer le patrimoine sur la durée.
Un foyer ou une entreprise qui souhaite aller plus loin peut combiner mécénat, investissement productif, et optimisations ciblées, en veillant à ne pas multiplier les dispositifs sans cohérence. Des repères complémentaires figurent dans les pages : stratégies de défiscalisation, optimiser ses impôts et investir pour réduire ses impôts.
« Les dons occupent une place spécifique : ils réduisent l’impôt tout en générant un impact social, culturel ou environnemental direct. Leur intégration dans la stratégie globale se joue autant sur le terrain financier que sur le sens donné à l’usage de son argent. »









