

Économiser de l’argent au quotidien sans se priver ne relève pas d’une équation impossible. En ajustant quelques réflexes concrets, en s’appuyant sur les bons outils et en tenant compte du contexte économique actuel, il devient possible de dégager une vraie marge de manœuvre… tout en continuant à profiter de la vie.
Entre inflation qui se tasse, hausse ciblée de certains tarifs et nouvelles habitudes de consommation, le terrain de jeu a changé. Les ménages arbitrent, fragmentent leurs achats, misent sur le digital et réinventent leurs priorités. C’est précisément dans cet environnement que se nichent de nombreuses opportunités d’économies intelligentes.
| Astuces | Bénéfices |
| Planifier ses achats 🎯 | Évite les dépenses impulsives et optimise le budget |
| Cuisiner maison 🥦 | Réduit le coût des repas tout en restant flexible |
| Comparer avant d’acheter 🔍 | Permet de choisir les options les plus économiques |
| Limiter les abonnements inutiles 📱 | Allège les dépenses récurrentes sans impacter le quotidien |
Simulateur d Economies Quotidiennes
Ajustez vos habitudes, visualisez vos economies. Sans vous priver, juste en faisant plus malin.
Estimations basees sur les prix moyens constates en France en 2024. Resultats indicatifs.
Sommaire
Comprendre le contexte économique pour mieux économiser au quotidien
Économiser sans se priver commence par une bonne lecture du contexte. Les prix n’évoluent pas de façon uniforme, certaines catégories grimpent, d’autres reculent. Adapter sa consommation à ces mouvements offre un levier direct sur le budget sans toucher au niveau de confort.
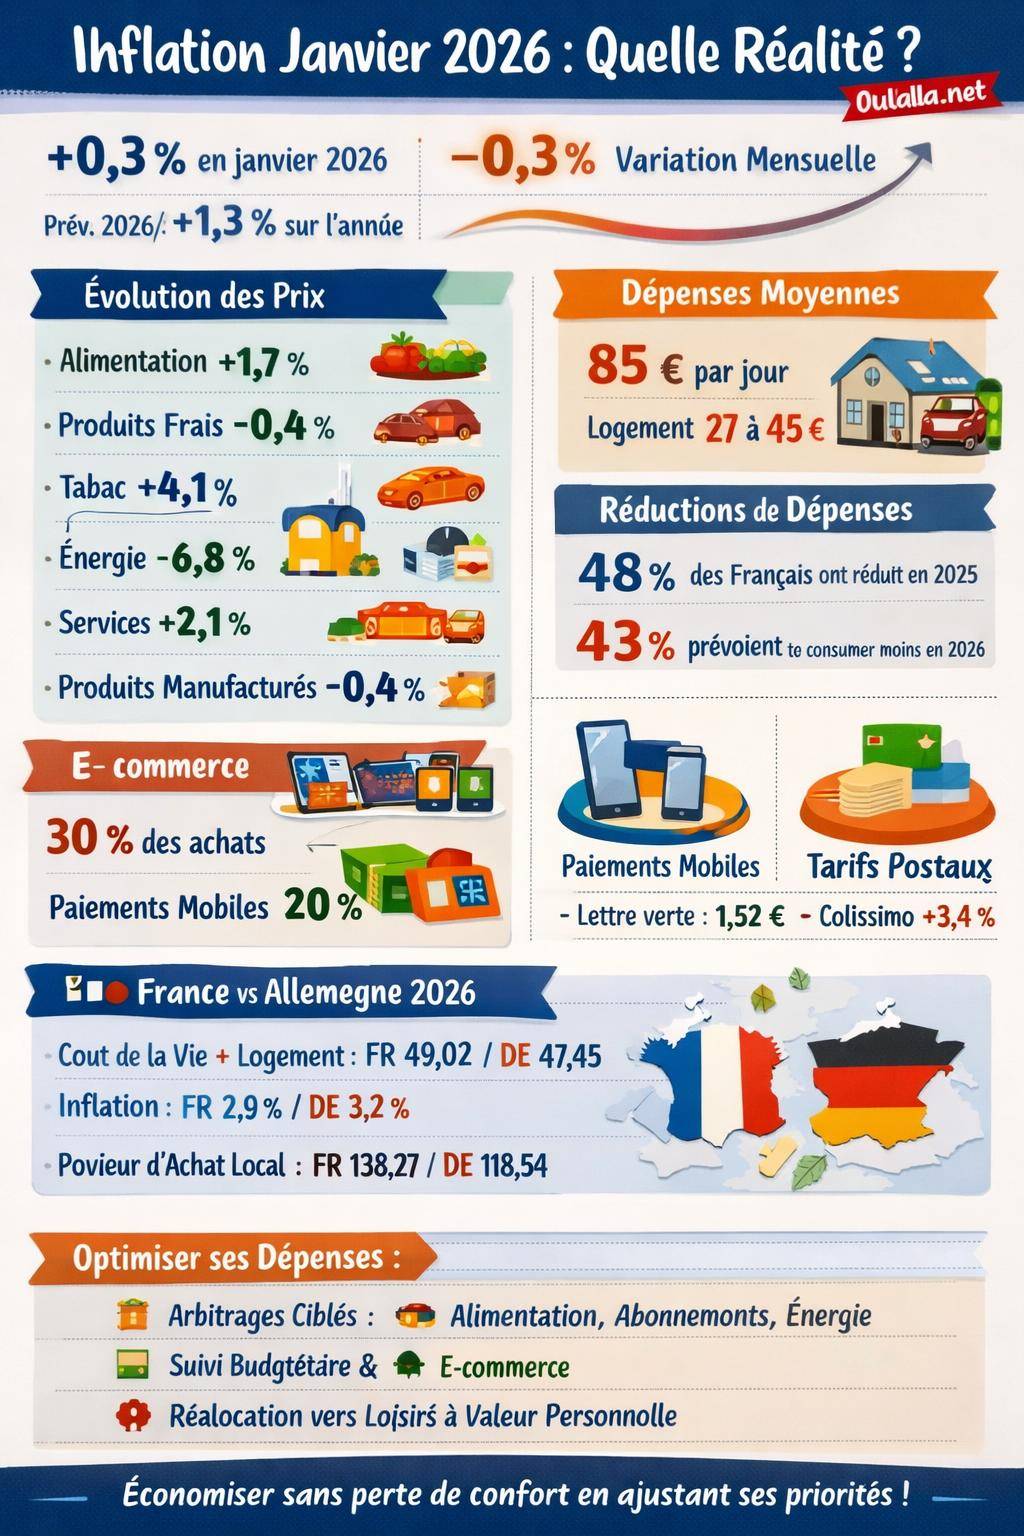
En janvier 2026, l’inflation annuelle globale se situe autour de 0,3 %, contre 0,8 % en décembre 2025, avec une prévision de 1,3 % sur l’année 2026. La variation mensuelle de janvier 2026 est même négative (-0,3 %). L’environnement reste tendu mais moins sous pression qu’en 2023–2024, ce qui ouvre la voie à des ajustements plus fins, moins radicaux.
Dans le détail, les prix évoluent fortement selon les postes :
- Alimentation : +1,7 %, et +2 % pour l’« autre alimentation » (hors produits frais).
- Produits frais : -0,4 %, une vraie opportunité pour ceux qui cuisinent.
- Tabac : +4,1 %, un poste qui pèse rapidement dans le budget.
- Énergie : -6,8 % sur un an, mais avec un abonnement gaz annuel en hausse de 13,1 %.
- Produits manufacturés : -0,4 %.
- Services : +2,1 %.
Parallèlement, certains tarifs progressent nettement : tarifs postaux +7,4 %, hausse du prix de la lettre verte à 1,52 €, augmentation de 3,4 % du Colissimo. Ces éléments incitent à mieux maîtriser les envois physiques et à basculer davantage vers le numérique lorsque c’est possible.
« L’inflation n’impacte pas tous les postes de dépense de la même manière. Les ménages qui analysent finement leurs dépenses par catégorie dégagent souvent des économies rapides sans réduire leurs plaisirs quotidiens. »
Selon les données récentes, la dépense quotidienne moyenne des ménages en 2025 tourne autour de 85 € par jour, avec un logement qui occupe une fourchette de 27 à 45 € par jour. Agir sur les dépenses variables (alimentation, loisirs, mobilité, abonnements) devient alors stratégique pour préserver le confort tout en réduisant la pression financière.
Économiser sans se priver : poser les fondations du budget quotidien
Pour économiser au quotidien sans frustration, l’objectif n’est pas de tout réduire, mais de réallouer. On déplace les dépenses superflues vers ce qui crée vraiment de la valeur dans la vie de tous les jours.
Les Français adaptent déjà leurs comportements : 48 % déclarent avoir moins dépensé en 2025 qu’en 2024 et 43 % prévoient de consommer moins en 2026. Le score global d’intentions d’achat est négatif (-33), signe d’un recentrage. En parallèle, la part de l’e‑commerce atteint 30 % et 20 % des paiements passent par le mobile. Le digital sert de levier pour comparer, traquer les promos et visualiser son budget.
Mettre en place un budget réaliste, orienté confort de vie
Un budget efficace ne sert pas à restreindre tout ce qui fait plaisir. Il sert à prioriser. On isole les postes incontournables, puis on module les autres sans se couper de ses loisirs ou de sa vie sociale.
Une méthode simple consiste à répartir le revenu net mensuel en grandes enveloppes :
- Essentiels fixes : logement, assurances, transports obligatoires, santé.
- Essentiels variables : alimentation, hygiène, énergie, télécom.
- Plaisirs & loisirs : sorties, abonnements culturels, voyages, restaurants.
- Projets & épargne de sécurité : épargne de précaution, projets à moyen terme, remboursement anticipé de dettes si nécessaire.
Structurer ces catégories permet d’établir un budget mensuel pratique, puis de le décliner en enveloppes quotidiennes. Un guide dédié sur comment faire un budget mensuel aide à franchir cette étape sans complexité.
Utiliser les outils numériques pour suivre et optimiser
Avec la montée des paiements digitaux, la visibilité sur les dépenses augmente. On voit où part l’argent, quand et pour quoi. Cette transparence facilite les ajustements rapides.
Les applications de gestion de budget jouent ici un rôle clé :
- Classement automatique des dépenses par catégorie.
- Alerte en cas de dépassement sur un poste (restauration, shopping, transports…).
- Suivi des abonnements récurrents pour repérer les services inutilisés.
- Visualisation des dépenses sur la journée, la semaine, le mois.
Un tour d’horizon des meilleures solutions est proposé dans la page dédiée aux applications de gestion de budget, utile pour choisir un outil adapté à son profil.
Alimentation : réduire la facture en renforçant la qualité
L’alimentation représente un poste central, à la fois budgétaire et émotionnel. On y associe plaisir, santé, convivialité. L’idée n’est pas de manger moins, mais de mieux organiser ses achats et sa préparation des repas.
Jouer sur les catégories de produits et les circuits d’achat
En janvier 2026, l’inflation alimentaire globale tourne autour de 1,9 %, mais la situation varie entre produits frais et alimentation transformée. Les produits frais reculent légèrement (-0,4 %), alors que l’« autre alimentation » progresse de 2 %. Cette différence offre une opportunité pour ceux qui cuisinent davantage à partir de produits bruts.
Les ménages se tournent de plus en plus vers :
- Les circuits courts (producteurs locaux, AMAP, marchés de proximité).
- L’alimentation végétale (légumineuses, céréales complètes, légumes de saison).
- La réduction du gaspillage (application anti‑gaspillage, conservation optimisée, cuisine des restes).
- Une offre plus large de produits issus de l’agriculture régénératrice.
Ces habitudes combinent économies et qualité nutritionnelle, car les produits bruts et végétaux coûtent souvent moins cher au kilo que de nombreux plats ultra‑transformés.
« Cuisiner davantage à partir de produits simples et de saison reste l’un des leviers les plus efficaces pour économiser sur l’alimentation, tout en gardant un haut niveau de plaisir gustatif. »
Planification des repas et listes d’achats ciblées
Une grande partie des dépenses excessives en supermarché provient des achats impulsifs. La planification des repas vient limiter ces écarts sans réduire la variété des menus.
Une approche efficace :
- Planifier 3 à 4 dîners « structurants » dans la semaine (plats qui génèrent des restes ou se réutilisent).
- Prévoir au moins 2 repas basés sur des légumineuses (lentilles, pois chiches, haricots rouges), peu coûteuses et rassasiantes.
- Intégrer 1 soirée « vide‑frigo » pour utiliser les restes avant les courses suivantes.
- Rédiger une liste d’achats alignée sur le menu, en limitant les zones de tentation (snacking, sucreries, boissons onéreuses).
Les applications de liste partagée et les cartes de fidélité digitalisées renforcent cette discipline, notamment pour les ménages qui pratiquent déjà la méthode des enveloppes budgétaires. On affecte une enveloppe mensuelle à l’alimentation et on suit l’évolution au fil des tickets de caisse.
Restauration hors domicile et fast‑food : arbitrer sans tout supprimer
Les données récentes montrent un maintien d’une fréquentation élevée du fast‑food, tandis que les consommateurs arbitrent davantage sur les restaurants classiques. La logique repose sur une recherche de prix accessibles et de gain de temps.
Plutôt que de bannir totalement les repas à l’extérieur, plusieurs stratégies équilibrent budget et sociabilité :
- Limiter les repas rapides par habitude (ex : déjeuner en solo au fast‑food) au profit de repas préparés maison.
- Conserver les sorties conviviales, mais opter pour des options plus abordables (menus du midi, restaurants de quartier, happy hours).
- Utiliser les offres de fidélité et les réductions via applications spécialisées.
- Alterner : une semaine axée « cuisine maison », une semaine avec une ou deux sorties planifiées.
Cette approche maintient une vie sociale active, réduit le coût global de la restauration et valorise davantage chaque sortie.
Logement, énergie et charges fixes : alléger le socle du budget
Le logement représente la plus grosse charge pour la majorité des ménages, entre 27 et 45 € par jour en moyenne. Réduire le loyer reste souvent difficile à court terme, mais plusieurs leviers existent sur les charges associées : énergie, abonnements, assurance, entretien.
Énergie : profiter de la baisse globale sans subir les hausses ciblées
Sur un an, le coût de l’énergie recule d’environ 7,6 %, mais l’abonnement gaz annuel progresse de plus de 13 %. Les économies se jouent donc sur la consommation plutôt que sur l’abonnement lui‑même.
Quelques pistes concrètes :
- Vérifier l’isolation basique : joints de fenêtres, trappes, portes non étanches.
- Régler le chauffage pièce par pièce et viser une température raisonnable (baisser de 1 °C réduit nettement la consommation).
- Remplacer progressivement les ampoules par des LED si ce n’est pas déjà le cas.
- Installer des multiprises à interrupteur pour couper les veilles (TV, box, consoles, ordinateur).
En parallèle, un comparatif régulier des fournisseurs et des options tarifaires aide à identifier d’éventuels gains. Les économies annuelles se matérialisent directement sur les prélèvements mensuels.
Abonnements et services récurrents : un gisement d’économies souvent sous‑estimé
Les abonnements mensuels (télécom, plateformes de streaming, services numériques, salle de sport, box diverses) s’accumulent facilement. Individuellement, chaque montant paraît faible, mais l’addition pèse parfois lourd.
Une revue systématique des abonnements consiste à :
- Établir la liste complète des prélèvements sur les derniers mois.
- Classer chaque service : utiles, occasionnels, jamais utilisés.
- Ne conserver que les services qui apportent une vraie valeur régulière.
- Traquer les doublons (plusieurs plateformes vidéo, plusieurs solutions de cloud, etc.).
Les stratégies pour gérer son argent efficacement insistent d’ailleurs sur ce point : les petites sommes récurrentes, une fois rationalisées, dégagent un budget libre pour des projets bien plus motivants.
Comparatif simple des postes où économiser sans se priver
Certains postes offrent un potentiel d’économies rapide sans toucher au confort, d’autres demandent plus d’ajustements. Le tableau ci‑dessous synthétise quelques axes d’action :
| Poste de dépense | Potentiel d’économie | Niveau d’effort | Impact sur le confort |
|---|---|---|---|
| Abonnements numériques | Modéré à élevé | Faible (résiliation / regroupement) | Faible si tri réfléchi |
| Alimentation (organisation) | Élevé | Moyen (planification, cuisine) | Faible à positif (meilleure qualité) |
| Énergie (gestes simples) | Modéré | Faible à moyen | Faible |
| Restauration hors domicile | Modéré à élevé | Moyen (changement d’habitudes) | Modéré si trop de restrictions |
| Transport (optimisation) | Modéré | Moyen | Variable selon localisation |
Consommation, vêtements, loisirs : profiter sans exploser son budget
Les comportements de consommation évoluent nettement. La fast fashion recule légèrement, tandis que le marché de la seconde main progresse. Les Français restent attachés aux loisirs, voyages, beauté et soins, mais ajustent les formats et les canaux d’achat.
Vêtements, mode et seconde main : mieux s’équiper pour moins cher
Les vêtements font partie des catégories « résistantes » : la demande se maintient. Pourtant, les arbitrages changent : réduction de la fast fashion, essor de la seconde main, attention accrue à la durabilité.
Quelques leviers pour limiter la facture sans renoncer au style :
- Adopter un vestiaire plus modulaire (pièces polyvalentes, faciles à associer).
- Miser sur la seconde main : plateformes en ligne, friperies, dépôts‑vente.
- Participer à des vide‑dressings pour revendre les pièces peu portées.
- Surveiller les périodes de ventes privées et de promotions ciblées plutôt que les achats impulsifs.
La qualité perçue des vêtements de seconde main progresse, en particulier sur les marques milieu et haut de gamme. On y trouve des pièces peu portées à des prix nettement inférieurs au neuf, sans sacrifier l’esthétique.
Beauté, soins, bien‑être : cibler ce qui apporte vraiment de la valeur
Les produits de beauté et de soins restent recherchés, mais la pression budgétaire conduit à un tri plus rigoureux. L’enjeu reste d’identifier les produits « qui comptent vraiment » au quotidien.
Stratégies concrètes :
- Réduire les doublons (plusieurs crèmes ayant la même fonction).
- Préférer quelques produits de qualité à usage régulier plutôt que plusieurs gammes entamées et jamais terminées.
- Utiliser les programmes de fidélité des enseignes spécialistes.
- Tester des alternatives simples pour certains produits (savons solides, shampoings concentrés, produits multi‑usage).
De nombreux consommateurs réallouent également une partie des dépenses beauté vers des services de bien‑être ponctuels (massage, soin en institut) perçus comme des « petits plaisirs » à forte valeur émotionnelle.
Loisirs, voyages et petits plaisirs à valeur immédiate
Les loisirs, la restauration et les voyages subissent moins de renoncements qu’anticipé. On observe surtout une segmentation : certains réduisent, d’autres adaptent la fréquence ou le format, mais le besoin de détente et de plaisir reste très présent.
Les ménages privilégient de plus en plus :
- Les petits plaisirs à valeur immédiate (sorties courtes, micro‑voyages, expériences locales).
- Les offres promotionnelles (réservations anticipées, périodes creuses, cartes de réduction).
- Les activités gratuites ou peu coûteuses (parcs, musées gratuits certains jours, événements culturels de quartier).
- Les voyages plus courts mais mieux organisés, avec une enveloppe budget claire.
« La question n’est plus de renoncer aux loisirs, mais de les choisir avec plus de conscience, pour en tirer plus de satisfaction pour un budget équivalent, voire inférieur. »
Transport, mobilité et déplacements du quotidien
Les déplacements quotidiens influencent fortement le budget, surtout en zone périurbaine ou rurale. La facture mêle carburant, assurance, entretien, stationnement, titres de transport et parfois péages.
Optimiser l’usage de la voiture personnelle
Pour ceux qui utilisent une voiture, la marge de manœuvre ne se limite pas au prix du carburant. L’optimisation globale de l’usage génère souvent des gains significatifs :
- Regrouper les déplacements (courses, rendez‑vous, loisirs) sur une même sortie.
- Mettre en place du covoiturage pour le travail ou les trajets réguliers.
- Entretenir régulièrement le véhicule (pneus, vidange, filtres) pour limiter la surconsommation.
- Comparer les assurances chaque année ou tous les deux ans.
Sur un an, quelques ajustements de ce type représentent plusieurs dizaines, parfois plusieurs centaines d’euros économisés, sans restreindre la liberté de se déplacer.
Transports en commun, mobilités douces et arbitrages urbains
En milieu urbain ou périurbain, les alternatives à la voiture se diversifient : transports en commun, vélo, trottinette, autopartage. L’enjeu consiste à combiner ces options en fonction de son rythme de vie.
Quelques pistes :
- Analyser les abonnements transports adaptés (mensuels, annuels, multi‑zones).
- Utiliser ponctuellement l’autopartage pour certaines courses lourdes ou déplacements spécifiques.
- Introduire dans la semaine au moins un jour de déplacement « doux » (marche, vélo), bénéfique pour la santé et le budget.
- Envisager le télétravail partiel si le métier le permet, pour réduire le nombre de trajets.
Ces ajustements étalés sur l’année influencent directement les charges financières, tout en renforçant le bien‑être physique et la qualité de vie quotidienne.
Achats en ligne, paiements digitaux et maîtrise de l’e‑commerce
Avec une part de l’e‑commerce autour de 30 % et 20 % de paiements réalisés via mobile, la frontière entre gestion de budget et outils numériques devient très fine. Bien utilisés, ces outils facilitent les économies. Mal maîtrisés, ils encouragent la surconsommation.
Transformer l’e‑commerce en allié du budget
L’achat en ligne offre des atouts évidents : comparaison rapide des prix, accès aux avis, promotions ciblées, absence de déplacement. Mais il expose aussi à des tentations permanentes.
Pour en tirer profit sans déséquilibrer le budget :
- Comparer systématiquement les prix sur plusieurs plateformes.
- Utiliser les listes de souhaits pour différer l’achat de quelques jours.
- Paramétrer des alertes de baisse de prix plutôt que d’acheter au premier affichage.
- Limiter les newsletters commerciales les plus incitatives.
Les outils de suivi des dépenses par carte bancaire ou application mobile offrent une vision consolidée des achats en ligne, utile pour repérer les dérives éventuelles.
Paiement mobile, visibilité et auto‑discipline
Les paiements via smartphone ou montre connectée facilitent le quotidien, mais peuvent réduire la perception du « coût » d’un achat. L’argent devient plus abstrait. En contrepartie, la plupart des applications bancaires offrent désormais un suivi fin en temps réel.
Une bonne pratique consiste à :
- Activer les notifications à chaque paiement, même petit.
- Revoir en fin de journée ou de semaine la liste des dépenses, par catégorie.
- Fixer des plafonds de paiement mobile pour certaines catégories (restauration rapide, petites courses).
- Associer le paiement mobile à une enveloppe budgétaire pré‑définie, en cohérence avec vos objectifs financiers.
Regards croisés France / Allemagne : pouvoir d’achat et coût de la vie
Comparer la France à un pays voisin aide à mieux situer le niveau de vie et les marges de manœuvre. En 2026, les indices montrent quelques écarts intéressants entre France et Allemagne.
Sur le plan du coût de la vie avec logement, les indices tournent autour de :
- France : 49,02
- Allemagne : 47,45
Hors loyer, la tendance s’inverse : l’indice des prix hors loyer est plus élevé en Allemagne (73,18) qu’en France (64,94). Cela signifie que certains biens et services du quotidien coûtent relativement plus cher outre‑Rhin, tandis que le logement en France pèse davantage dans le budget.
Concernant l’inflation moyenne 2026, les prévisions indiquent :
- France : 2,9 %
- Allemagne : 3,2 %
Le pouvoir d’achat local ressort toutefois plus haut en France (138,27) qu’en Allemagne (118,54), ce qui nuance la perception générale. Autrement dit, le revenu disponible permet en moyenne d’acheter davantage de biens et services en France, malgré un logement plus contraignant.
« Les comparaisons internationales rappellent que la marge de manœuvre ne tient pas seulement au niveau général des prix, mais à la structure des dépenses et au pouvoir d’achat réel. »
Repenser sa relation à l’argent : arbitrer sans culpabiliser
Économiser de l’argent au quotidien sans se priver ne repose pas uniquement sur des chiffres. La dimension psychologique compte tout autant. Les arbitrages entre catégories, la fragmentation des achats et la recherche de petits plaisirs immédiats s’inscrivent dans un rapport intime à l’argent, au temps et au confort.
Arbitrer entre catégories de dépenses avec lucidité
Les données montrent une multiplication des arbitrages entre catégories : on réduit certains postes (mobilier, équipements onéreux, électronique haut de gamme) pour préserver d’autres (alimentation, vêtements, loisirs segmentés). Cette logique pragmatique mérite d’être assumée plutôt que subie.
Une démarche structurée consiste à :
- Identifier les catégories « non négociables » pour votre confort personnel (ex : alimentation de qualité, activités sportives, temps en famille).
- Déterminer les postes « compressibles » (ex : équipements rarement utilisés, abonnements redondants, achats statutaires).
- Accepter de réduire un poste peu prioritaire pour renforcer ceux qui comptent vraiment.
- Réévaluer ces choix tous les 6 à 12 mois.
Les guides détaillés sur la bonne gestion de budget et sur la façon de gérer son argent efficacement approfondissent ce travail de hiérarchisation en fonction des objectifs personnels.
Profiter des petits plaisirs sans saboter son budget
Les « petits plaisirs » du quotidien jouent un rôle d’amortisseur émotionnel. Un café avec un ami, un livre, une séance de cinéma, un plateau à partager le week‑end… Ces moments participent à l’équilibre global et ne constituent pas nécessairement un problème budgétaire.
La difficulté surgit lorsque ces plaisirs s’ajoutent sans cadre. Un café isolé pèse peu, une habitude quotidienne pèse beaucoup. La nuance réside dans la fréquence et la conscience de l’acte d’achat.
Mettre en place une enveloppe dédiée « petits plaisirs » et la suivre grâce à une application ou à la méthode des enveloppes budgétaires permet de conserver ces moments agréables tout en gardant le contrôle financier. La règle devient claire : tant que l’enveloppe est alimentée, on profite sereinement. Une fois l’enveloppe vide, on décale les plaisirs au mois suivant.









