
L’épargne salariale transforme une partie de la performance de l’entreprise en patrimoine concret pour les salariés. Entre primes d’intéressement, participation, PEE et PER collectif, les règles fiscales, sociales et juridiques s’entrecroisent, avec des effets très différents sur le pouvoir d’achat et la retraite.
En 2025, plus de 13,3 millions de salariés et 430 000 entreprises utilisent déjà ces dispositifs, avec près de 220,7 milliards d’euros d’encours. Derrière ces chiffres se cachent des mécanismes précis, des stratégies gagnantes et aussi quelques pièges à éviter…
| Thème clé | Ce qu’il faut retenir | Intérêt pour le salarié |
|---|---|---|
| Fonctionnement général | Épargne issue de primes et dispositifs d’entreprise, avec blocage temporaire selon le plan choisi. | Permet d’épargner automatiquement et de lisser l’effort financier. |
| Avantages fiscaux | Exonération d’impôt sur les gains selon le plan, fiscalité allégée à la sortie. | Optimisation fiscale puissante pour préparer des projets ou la retraite. |
| Abondement | Contribution supplémentaire de l’employeur en pourcentage des versements. | Effet levier immédiat : l’épargne augmente sans effort supplémentaire. |
| Choix des supports | Fonds sécurisés, équilibrés ou dynamiques, adaptés au profil du salarié. | Possibilité d’adapter l’épargne à son horizon et à son aversion au risque. |
| Cas de déblocage anticipé | Mariage, résidence principale, naissance, divorce, fin de contrat, etc. | Flexibilité pour utiliser son épargne en cas de besoin important. |
Simulateur d’Epargne Salariale
Comparez le gain net entre placement sur un plan epargne et perception directe
| Element | Montant |
|---|
Sommaire
Épargne salariale : définition, enjeux et chiffres clés 2025‑2026
L’épargne salariale regroupe l’ensemble des dispositifs qui permettent à un salarié de recevoir une part des résultats ou des performances de son entreprise, sous forme d’épargne plutôt que de salaire immédiat. Elle repose sur un cadre légal strict, des accords collectifs et une fiscalité avantageuse, tant pour l’employeur que pour le salarié.
Elle s’articule autour de plusieurs piliers : participation, intéressement, plans d’épargne d’entreprise (PEE), PER collectif / PERCO, abondements de l’employeur et exonérations de charges ciblées. L’ensemble forme un véritable écosystème de partage de la valeur et de préparation de projets, à moyen et long terme.
Un marché en croissance portée par les réformes récentes
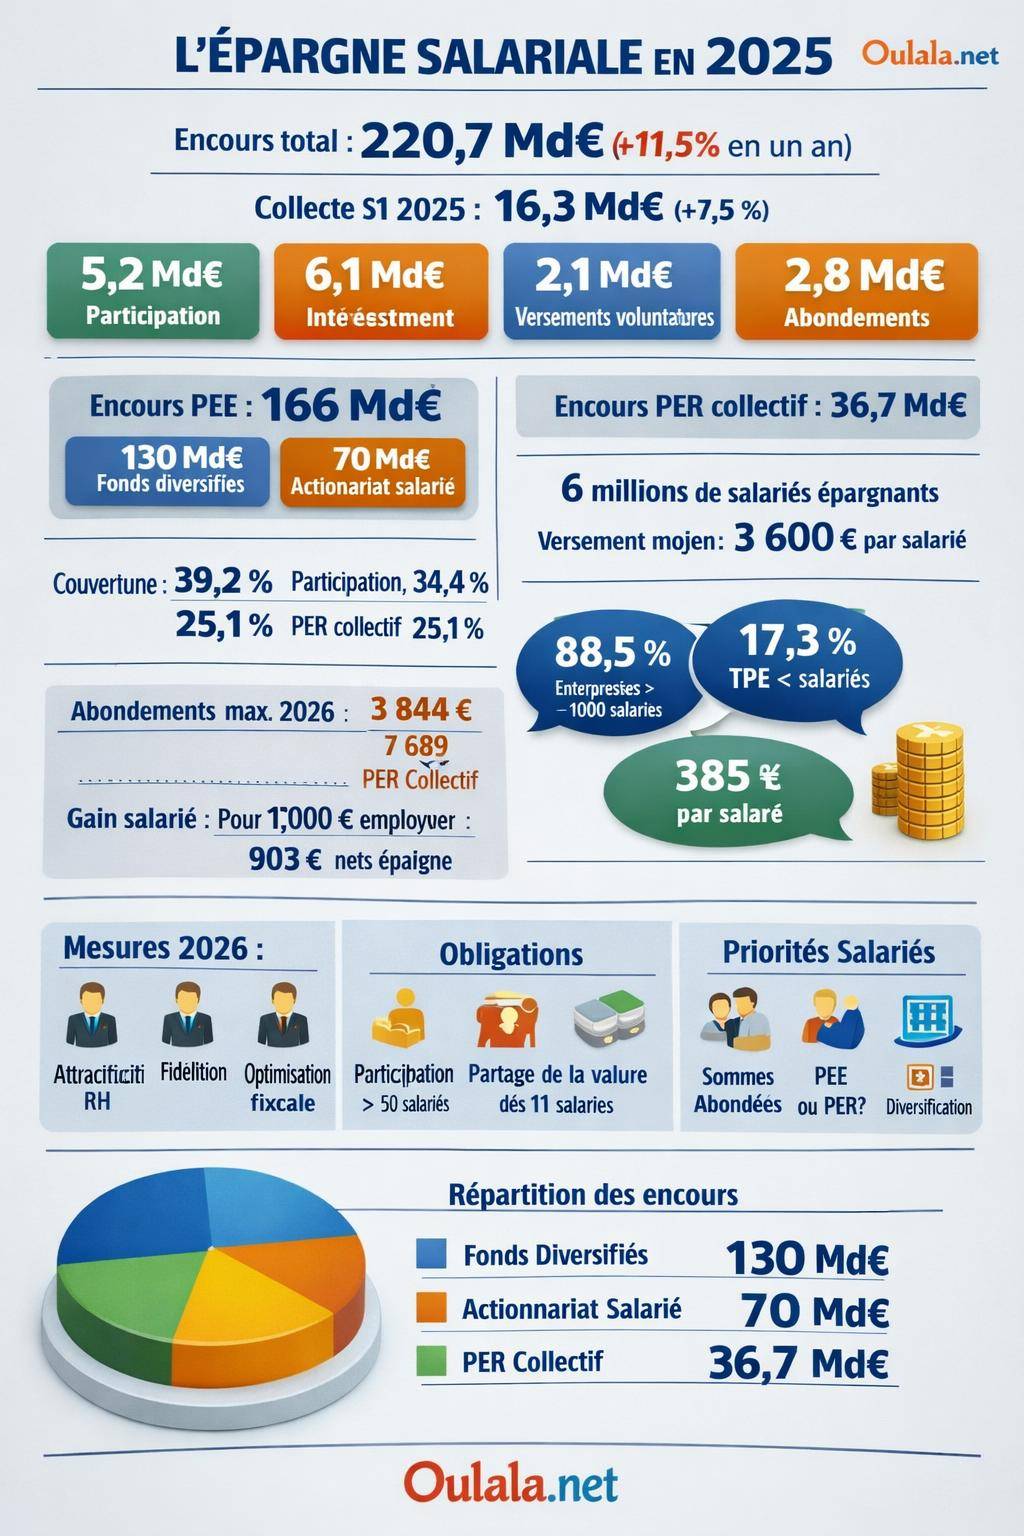
Au 30 juin 2025, l’encours total de l’épargne salariale atteint 220,7 milliards d’euros, en hausse de 11,5 % sur un an. Cette progression s’explique par la montée en charge des dispositifs dans les TPE‑PME, la suppression progressive du forfait social et les nouvelles obligations de partage de la valeur.
Sur le seul premier semestre 2025, les versements atteignent 16,3 milliards d’euros, soit une hausse de 7,5 %, pour une collecte nette de 5,2 milliards (+12 %). Le flux se répartit de la manière suivante :
- Participation : 5,2 milliards d’euros
- Intéressement : 6,1 milliards d’euros
- Versements volontaires des salariés : 2,1 milliards d’euros
- Abondement des employeurs : 2,8 milliards d’euros
En 2024, l’encours global avoisinait déjà 200 milliards d’euros et 6 millions de salariés avaient alimenté un plan, avec un versement moyen de 3 600 € par salarié. La dynamique 2025‑2026 accentue cette tendance.
Une couverture encore inégale mais en expansion
L’extension de l’épargne salariale progresse, mais de manière contrastée selon la taille des entreprises et le dispositif concerné.
Part des salariés couverts en France :
- Participation : 39,2 % des salariés
- Intéressement : 34,4 %
- PERCO / PER collectif : 25,1 %
L’écart entre petites structures et grands groupes demeure marqué. En 2020, le taux de couverture atteignait 88,5 % dans les entreprises de plus de 1 000 salariés, contre seulement 17,3 % dans celles de 1 à 9 salariés. Les réformes de partage de la valeur visent justement à réduire ce fossé.
« L’épargne salariale constitue un outil structurant d’attractivité, un levier de pouvoir d’achat et un instrument de financement de long terme pour l’économie. Elle renforce le lien entre salariés et entreprises en organisant le partage des résultats sur une base stable et prévisible. »
Les grands dispositifs d’épargne salariale : panorama complet
La compréhension fine des différents dispositifs conditionne la capacité à construire une stratégie cohérente pour l’entreprise et pour chaque salarié. Participation, intéressement, PEE et PER collectif possèdent des logiques complémentaires.
La participation aux résultats : un mécanisme encadré par la loi
La participation organise le partage d’une partie des bénéfices entre les salariés selon une formule légale, ou éventuellement dérogatoire, fixée par accord collectif. Elle repose sur des règles de calcul, de répartition et de blocage spécifiques.
En principe, la participation est obligatoire pour les entreprises d’au moins 50 salariés, dès lors qu’elles dégagent un bénéfice suffisant. Elle se traduit par une réserve spéciale de participation répartie entre les salariés, généralement en fonction du salaire et/ou de l’ancienneté.
Caractéristiques principales de la participation
- Nature : mécanisme légal de partage des bénéfices
- Versement : prime annuelle, avec possibilité de versement immédiat ou d’affectation sur un plan d’épargne
- Blocage : en cas d’affectation sur un PEE ou un PER collectif, les sommes restent en principe bloquées (sauf cas de déblocage anticipé)
- Fiscalité : avantageuse en cas de placement, plus chargée si le salarié choisit le versement immédiat sur son compte courant
« Le flux annuel moyen de participation versé par salarié s’établit autour de 1 900 €. Placé dans un plan d’épargne, ce montant représente un socle régulier pour constituer un capital à horizon de 5 à 10 ans. »
L’intéressement : une prime indexée sur la performance
L’intéressement permet d’associer financièrement les salariés aux performances de l’entreprise selon des critères définis par accord : résultats, indicateurs de productivité, qualité, performance commerciale, objectifs RSE, etc. Il offre une grande souplesse de conception.
À la différence de la participation, l’intéressement n’est pas automatiquement obligatoire, mais la réglementation récente étend son usage, notamment via l’intéressement et la participation combinés. Pour les entreprises de moins de 250 salariés, le forfait social est supprimé sur l’intéressement, ce qui renforce son attractivité.
Spécificités de l’intéressement
- Indexation : sur des indicateurs de performance objectifs et vérifiables
- Variabilité : montant potentiellement fluctuant d’une année sur l’autre
- Choix du salarié : perception immédiate ou placement sur un PEE / PER collectif
- Fiscalité : avantageuse en cas de placement, à comparer avec une prime classique
Le flux annuel moyen d’intéressement se situe également autour de 1 900 € par salarié, avec une progression sensible en 2025 (6,1 milliards d’euros au S1 2025).
Le Plan d’Épargne Entreprise (PEE) : le socle de l’épargne salariale
Le PEE est un plan d’épargne collectif à horizon de moyen terme. Les sommes versées au titre de la participation, de l’intéressement, des versements volontaires du salarié et de l’abondement de l’employeur y sont investies dans des fonds choisis par l’entreprise parmi une palette réglementée.
Au 30 juin 2025, les encours logés sur les PEE atteignent environ 166 milliards d’euros, dont :
- 130 milliards sur des fonds diversifiés (monétaires, obligataires, actions, équilibrés)
- 70 milliards sur des fonds d’actionnariat salarié (titres de l’entreprise ou du groupe)
Le PEE reste la porte d’entrée la plus répandue et la plus simple à appréhender pour structurer une épargne de projet à 5 ans : achat immobilier, travaux, études, etc. Pour des informations plus détaillées sur son fonctionnement, son régime fiscal et les cas de déblocage anticipé, une page dédiée sur le PEE (Plan d’Épargne Entreprise) permet un approfondissement ciblé.
PER collectif / PERCO : l’épargne salariale orientée retraite
Le PER collectif (qui remplace progressivement le PERCO) constitue le versant long terme de l’épargne salariale, orienté vers la préparation de la retraite. Les encours PERCO et PER collectif atteignent environ 36,7 milliards d’euros, avec une progression régulière sous l’effet des réformes retraite et de la revalorisation limitée des pensions de base (+0,9 %).
Les sommes versées sur un PER collectif sont en principe bloquées jusqu’au départ à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, invalidité, décès du conjoint, surendettement, etc.). L’intérêt principal repose sur une fiscalité adaptée à l’épargne retraite et sur la possibilité de convertir le capital en rente ou de le percevoir en capital à la liquidation.
Un focus spécifique sur le PERCO et le PER collectif aide à arbitrer entre PEE et PER collectif selon l’horizon de placement et la situation personnelle du salarié.
Comment fonctionnent les flux d’épargne salariale ?
L’épargne salariale repose sur des flux réguliers ou ponctuels, décidés par l’employeur, l’accord collectif et le salarié lui‑même. La bonne maîtrise de ces flux conditionne le gain net pour le salarié et le coût pour l’entreprise.
Versements issus de l’entreprise : participation, intéressement, abondement
Sur le premier semestre 2025, les versements totaux se décomposent ainsi :
- Participation : 5,2 milliards d’euros
- Intéressement : 6,1 milliards d’euros
- Abondement employeur : 2,8 milliards d’euros
L’abondement correspond à une contribution complémentaire de l’employeur lorsque le salarié alimente son PEE ou son PER collectif, dans la limite de plafonds légaux. En 2026, ces plafonds sont notamment les suivants :
- Abondement PEE : jusqu’à 3 844 € par an et par salarié
- Abondement PERCO / PER collectif : jusqu’à 7 689 € par an et par salarié
L’abondement constitue un levier puissant de motivation, mais il engage l’entreprise sur la durée. Avant d’ajuster les niveaux d’abondement, une simulation pluriannuelle intégrant la masse salariale, le taux d’adhésion et les plafonds légaux permet de sécuriser la trajectoire budgétaire.
Versements du salarié : épargne volontaire et arbitrages de pouvoir d’achat
Les salariés peuvent alimenter leur plan d’épargne par versements volontaires, dans la limite de plafonds réglementaires (liés notamment au PASS, revalorisé de 2 % en 2026, soit un PASS annuel d’environ 48 060 €). Sur le S1 2025, ces versements volontaires atteignent 2,1 milliards d’euros.
Le salarié choisit la répartition de ces versements entre PEE et PER collectif, en cohérence avec son horizon de placement. Les arbitrages se font en fonction du besoin de liquidité, du projet immobilier, de la préparation de la retraite et du niveau de risque accepté sur les supports d’investissement.
Tableau comparatif des principaux flux d’épargne salariale
| Type de flux | Origine | Fréquence | Placement possible | Blocage standard |
|---|---|---|---|---|
| Participation | Entreprise (obligatoire sous conditions) | Annuelle | PEE, PER collectif, versement immédiat | 5 ans ou retraite selon le plan (si placée) |
| Intéressement | Entreprise (accord facultatif) | Annuelle ou infra-annuelle | PEE, PER collectif, versement immédiat | 5 ans ou retraite selon le plan (si placé) |
| Abondement | Entreprise (en complément du salarié) | Selon versements du salarié | PEE, PER collectif | 5 ans ou retraite selon le plan |
| Versements volontaires | Salarié | Libre (ponctuel ou régulier) | PEE, PER collectif | 5 ans ou retraite selon le plan |
Avantages fiscaux et sociaux : une efficacité renforcée en PME
L’épargne salariale se distingue d’une prime classique par son régime social et fiscal. Pour l’employeur, elle limite les charges sociales. Pour le salarié, elle réduit les prélèvements et améliore le montant net réellement perçu ou épargné.
Comparaison salaire direct vs épargne salariale pour un salarié
Dans une PME, pour 1 000 € de coût employeur :
- En épargne salariale : le salarié perçoit environ 903 € nets placés sur un plan
- En salaire direct : le salarié ne reçoit qu’environ 385 € nets
L’avantage net pour le salarié atteint ainsi +235 % par rapport à une augmentation de salaire traditionnelle pour un même coût pour l’entreprise. La différence provient principalement des exonérations de charges et du traitement fiscal allégé des sommes investies en épargne salariale.
Lorsque l’entreprise verse participation ou intéressement, la tentation de demander un versement immédiat est forte. Une règle simple consiste à affecter au moins la moitié des montants sur le PEE ou le PER collectif, surtout lorsqu’un abondement de l’employeur se cumule. Le rendement global devient rapidement supérieur à tout placement bancaire de court terme.
Effets des réformes 2026 sur la fiscalité et les plafonds
Les réformes 2026 apportent plusieurs ajustements techniques qui modifient les équilibres économiques de l’épargne salariale :
- Hausse de la CSG : +1,4 point, qui impacte la fiscalité des revenus de placement et des compléments de revenu
- Revalorisation du PASS : +2 %, porté à 48 060 € par an, ce qui modifie certains plafonds de versement
- Plafond d’abondement PEE : 3 844 €
- Plafond d’abondement PERCO / PER collectif : 7 689 €
Les entreprises TPE‑PME continuent de bénéficier d’une suppression du forfait social sur une large partie des flux : tous les versements pour les entreprises de moins de 50 salariés, et l’intéressement pour celles de moins de 250 salariés. Cette suppression renforce l’intérêt d’un basculement progressif d’une partie des augmentations générales vers des mécanismes d’épargne salariale.
Obligations légales, partage de la valeur et réformes en cours
Le cadre juridique de l’épargne salariale évolue régulièrement, avec une volonté affichée de généraliser le partage de la valeur au‑delà des grands groupes. Les entreprises doivent intégrer ces règles dans leur politique de rémunération globale.
Obligations de mise en place de la participation
La participation reste juridiquement obligatoire pour les entreprises d’au moins 50 salariés réalisant un bénéfice suffisant. L’accord doit préciser la formule de calcul, la répartition, les modalités de versement et l’affectation des sommes.
En cas d’absence d’accord, un régime légal supplétif s’applique. Les contrôles portent notamment sur la conformité de la formule, la prise en compte du bénéfice et la bonne information des salariés.
Obligation de partage de la valeur en 2025 pour les entreprises de 11 à 49 salariés
À partir de 2025, une nouvelle obligation de partage de la valeur concerne les entreprises de 11 à 49 salariés : elles doivent mettre en place un dispositif de partage (participation, intéressement ou équivalent) en cas de bénéfices suffisants sur 3 années consécutives.
Cette obligation modifie la donne pour de nombreuses TPE‑PME, qui doivent désormais se positionner sur l’outil le plus adapté à leur structure financière et à leur stratégie RH : intéressement modulable, participation volontaire, abondement ciblé, etc.
« Les entreprises de 11 à 49 salariés présentant des bénéfices récurrents sur trois exercices successifs doivent mettre en œuvre un mécanisme de partage de la valeur au profit de leurs salariés, selon des modalités fixées par accord collectif ou décision unilatérale encadrée. »
Déblocage anticipé 2026 pour les bas salaires
Une mesure ciblée introduit un déblocage anticipé spécifique en 2026 pour les salariés les plus modestes :
- Réservé aux salariés dont la rémunération est inférieure à 2 SMIC, soit environ 2 900 € nets par mois
- Plafond de déblocage : 2 000 €
- Population concernée : environ 3 millions de salariés
Ce mécanisme répond aux tensions de pouvoir d’achat, tout en conservant la vocation d’épargne longue des dispositifs. Il suppose néanmoins une gestion prudente pour éviter de vider trop vite les encours constitués.
Cas concrets : impact pour le salarié et pour l’entreprise
Au‑delà des principes, l’épargne salariale se mesure dans des situations concrètes. Deux angles méritent une attention particulière : le gain réel pour le salarié et le pilotage de la masse salariale pour l’employeur.
Effet sur le pouvoir d’achat et le patrimoine du salarié
Pour un salarié bénéficiant d’une combinaison participation + intéressement, les montants peuvent rapidement représenter plusieurs milliers d’euros par an. Avec un versement moyen de 3 600 € par salarié en 2024, dont environ 1 900 € de participation et 1 900 € d’intéressement, l’effet cumulé sur 5 ou 10 ans devient significatif.
En plaçant systématiquement ces sommes dans un PEE ou un PER collectif, et en bénéficiant d’un abondement, le salarié consolide à la fois un capital de précaution pour les projets de vie et un complément de retraite, dans un contexte où la pension de base ne progresse que de 0,9 % par an environ.
Intérêt stratégique pour l’entreprise : attractivité et fidélisation
Pour l’employeur, l’épargne salariale s’inscrit désormais au cœur de la politique de rémunération globale. Elle répond à plusieurs objectifs :
- Attractivité sur un marché de l’emploi tendu, en particulier dans les métiers en tension
- Fidélisation des équipes, grâce au blocage des sommes et à la perspective de gains liés à la performance collective
- Maîtrise des charges par rapport aux augmentations générales de salaire
- Alignement d’intérêts entre salariés, dirigeants et actionnaires, surtout en présence d’actionnariat salarié
Les encours d’actionnariat salarié (environ 70 milliards d’euros) traduisent d’ailleurs cet alignement, en particulier dans les groupes qui proposent des offres réservées aux salariés à des conditions préférentielles.
Pour une structure qui aborde l’épargne salariale pour la première fois, une séquence progressive donne de bons résultats : démarrage par un accord d’intéressement simple, ouverture d’un PEE avec un abondement modéré, puis extension éventuelle vers un PER collectif une fois les équipes familiarisées au dispositif.
Supports d’investissement : où va l’argent de l’épargne salariale ?
Les sommes versées sur PEE ou PER collectif ne restent pas sur un compte inactif. Elles sont investies sur des supports financiers, choisis dans une gamme encadrée : fonds monétaires, obligataires, actions, équilibrés, ISR, actionnariat salarié, etc.
Répartition des encours par grande catégorie de fonds
Au 30 juin 2025, la répartition globale des encours se structure ainsi :
- Fonds diversifiés : environ 130 milliards d’euros
- Fonds d’actionnariat salarié : environ 70 milliards d’euros
- PERCO / PER collectif : 36,7 milliards d’euros (souvent diversifiés par profil de risque)
Cette répartition reflète une recherche d’équilibre entre sécurité, rendement et implication dans la performance de l’entreprise. Les profils de gestion pilotée à horizon sont de plus en plus utilisés, surtout sur le PER collectif, avec une part d’actions plus élevée en début de carrière puis réduite à l’approche de la retraite.
Gestion du risque et horizon de placement
Les choix d’investissement dépendent fortement de l’horizon de sortie prévu :
- Horizon court / moyen terme (projet à 5 ans) : recours plus marqué à des fonds prudents ou équilibrés
- Horizon long terme (retraite) : exposition plus élevée aux actions, notamment via des fonds diversifiés ou d’actionnariat salarié
La pédagogie autour du risque, de la volatilité et de la diversification reste un enjeu central pour que les salariés utilisent pleinement le potentiel de l’épargne salariale, sans méconnaître les fluctuations possibles des marchés financiers.
Articulation avec la retraite et les pensions de réversion
Le rôle de l’épargne salariale dans la préparation de la retraite progresse régulièrement, surtout à travers le PER collectif. Elle complète les pensions de base et complémentaires, dont les perspectives de rendement demeurent contraintes.
Pensions de base, complémentaires et réversion
Les pensions de retraite de base ne sont revalorisées que de 0,9 % environ, ce qui reste inférieur à de nombreuses évolutions de coût de la vie. Par ailleurs, les taux de pension de réversion plafonnent à :
- 54 % pour les régimes du secteur privé
- 50 % pour les fonctionnaires
Dans ce contexte, une épargne retraite complémentaire issue de l’épargne salariale (via PER collectif ou PERCO) offre une marge de manœuvre appréciable pour maintenir un niveau de vie à la retraite et protéger le conjoint survivant.
Rôle structurant du PER collectif dans la stratégie retraite
Le PER collectif se positionne comme un instrument de préparation de long terme, avec des versements réguliers, une fiscalité adaptée et des sorties en capital ou en rente. Lié à l’entreprise, il encourage une démarche collective : abondement, gestion pilotée, communication commune, ateliers de sensibilisation.
La combinaison PEE + PER collectif permet ainsi de répartir l’effort d’épargne entre projets de vie à moyen terme et sécurisation de la retraite, tout en profitant du levier fiscal et social de l’épargne salariale.
« L’épargne salariale s’impose comme un troisième pilier, aux côtés des régimes obligatoires et des plans individuels, pour construire une retraite équilibrée et relativement prévisible dans sa trajectoire. »
Stratégies d’optimisation pour les salariés et les employeurs
L’épargne salariale laisse une marge de manœuvre réelle pour structurer une stratégie efficace. Les salariés arbitrent entre consommation immédiate et épargne, tandis que les entreprises choisissent la combinaison la plus adaptée à leur structure et à leurs objectifs.
Bonnes pratiques pour les salariés
- Analyser son taux marginal d’imposition avant d’opter pour un versement immédiat ou un placement
- Privilégier les sommes abondées par l’employeur, surtout lorsque l’abondement est proportionnel ou dégressif
- Adapter la répartition PEE / PER collectif à l’horizon de ses projets (immobilier, études des enfants, retraite)
- Vérifier régulièrement la répartition des supports pour maintenir un niveau de risque cohérent avec sa situation
Leviers de pilotage pour les employeurs
- Choisir un accord d’intéressement lisible, lié à des indicateurs partagés par les équipes
- Calibrer l’abondement en fonction des capacités financières et du taux d’adhésion attendu
- Communiquer de manière pédagogique sur le fonctionnement des dispositifs et les avantages concrets
- Articuler épargne salariale et politique de rémunération globale (augmentations, primes, avantages en nature)
Une réflexion structurée sur l’épargne salariale renforce l’attractivité de l’entreprise et donne aux salariés un outil concret pour transformer une partie de la performance collective en patrimoine durable, tout en respectant le cadre réglementaire et les équilibres financiers internes.