

Le plan d’épargne entreprise, ou PEE, occupe une place centrale dans la rémunération globale des salariés en France. Entre avantages fiscaux, effort d’épargne limité et abondement de l’employeur, il transforme les primes de participation, d’intéressement ou les versements volontaires en un capital structuré, investi sur des supports financiers diversifiés.
En 2024, l’épargne salariale atteint près de 200 milliards d’euros, dont 166 milliards sur des PEE. Derrière ces montants se cachent des règles précises, des opportunités souvent sous-utilisées et des arbitrages à faire entre liquidité, fiscalité et projets de vie. Comprendre le fonctionnement détaillé du PEE permet de passer d’une simple prime à une véritable stratégie patrimoniale.
| Aspect clé | En pratique | Bénéfice pour le salarié |
|---|---|---|
| Origine des versements | Versements volontaires, participation, intéressement, abondement de l’entreprise | Augmenter l’épargne sans effort financier important |
| Blocage des fonds | Placement en principe bloqué 5 ans (hors cas de déblocage anticipé) | Sécurisation forcée de l’épargne pour financer des projets futurs |
| Fiscalité avantageuse | Exonération d’impôt sur les plus-values, abondement non imposé | Optimisation fiscale immédiate et à long terme |
| Supports d’investissement | Fonds d’épargne salariale (FCPE), profils sécurisés ou dynamiques | Choix adapté au niveau de risque du salarié |
| Impliqué dans la vie de l’entreprise | Possibilité de fonds investis dans l’entreprise elle‑même | Sentiment d’appartenance renforcé et partage de la valeur |
Simulateur PEE : Calculez vos gains reels avec l’abondement et les avantages fiscaux
Resume des versements
Projection du capital
Avantages mesures
Repartition du capital final
Sommaire
PEE : définition, cadre légal et rôle dans l’épargne salariale
Le plan d’épargne entreprise (PEE) est un dispositif collectif d’épargne salariale. Il permet aux salariés d’une entreprise (et dans certains cas aux dirigeants et conjoints collaborateurs) de constituer une épargne investie en valeurs mobilières, dans un cadre fiscal et social avantageux. Le PEE s’inscrit dans le dispositif global d’épargne salariale aux côtés du PER collectif et des anciens PERCO.
Le PEE repose sur une architecture encadrée par le Code du travail. Il est mis en place par accord collectif, accord avec les représentants du personnel ou décision unilatérale de l’employeur, avec dépôt et contrôle de conformité. Cette structure juridique garantit un traitement équitable des salariés, avec des règles d’accès, de versement et de gestion clairement définies.
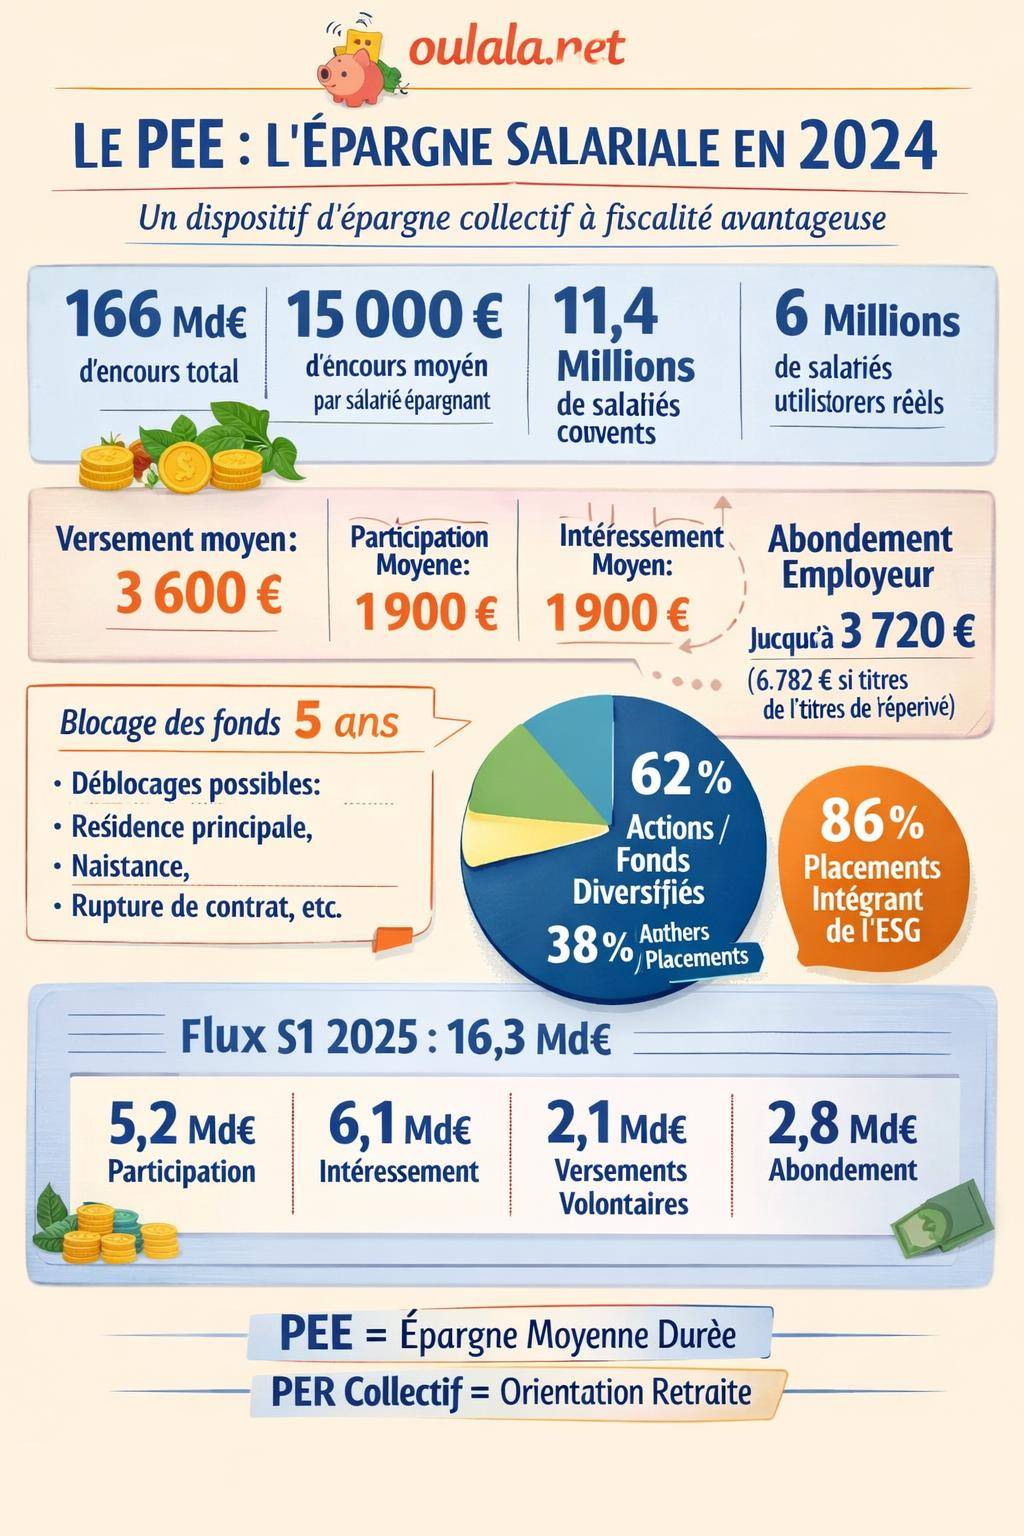
En 2024, l’encours global de l’épargne salariale atteint environ 200 milliards d’euros. Sur ce total, 166 milliards d’euros sont investis sur des PEE. En parallèle, un encours moyen d’environ 15 000 € par salarié épargnant illustre le rôle du PEE comme outil de constitution progressive d’un patrimoine financier, souvent en complément d’un PER collectif ou PERCO.
Qui peut bénéficier d’un PEE et comment y adhérer ?
Le PEE s’adresse d’abord aux salariés des entreprises qui ont mis en place un dispositif d’épargne salariale. En 2024, environ 378 300 entreprises sont équipées et près de 11,4 millions de salariés disposent d’un PEE. Pourtant, seuls 6 millions de salariés utilisent effectivement ce levier pour épargner, ce qui révèle une marge de progression importante.
Le dispositif couvre aussi, sous conditions, certains dirigeants de petites structures et leurs conjoints collaborateurs, notamment dans les entreprises de moins de 250 salariés. Dans les faits, la majorité des encours provient toutefois des salariés « classiques » du secteur privé, avec une extension croissante dans les PME et ETI grâce à la suppression du forfait social dans les entreprises de moins de 50 salariés.
Accès au PEE : conditions d’ancienneté et périmètre
Les règles d’accès au PEE doivent respecter des critères objectifs. La réglementation autorise l’employeur à fixer un seuil d’ancienneté, mais celui-ci reste limité : la durée maximale d’ancienneté exigée ne dépasse pas 3 mois. Au-delà, toute restriction supplémentaire est écartée.
Tous les salariés remplissant ces critères accèdent au plan. Les règles d’abondement, de versements et de supports d’investissement s’appliquent alors de façon uniforme, avec des modulations possibles selon des critères encadrés (source des versements, destination des fonds, ancienneté, qualification).
- L’entreprise choisit de mettre en place un PEE, mais une fois créé, l’accès repose sur des critères identiques pour tous les salariés concernés.
- Une ancienneté maximale de 3 mois peut être exigée, rarement plus courte pour simplifier la gestion.
- Les dirigeants de petites structures peuvent, sous conditions, bénéficier du même régime que leurs salariés.
Les sources d’alimentation du PEE : participation, intéressement et versements volontaires
Un PEE se nourrit de plusieurs flux. En 2024, le versement moyen par salarié épargnant atteint 3 600 €, tandis que le montant moyen versé par bénéficiaire (en incluant ceux qui ne laissent pas forcément en épargne) s’élève à 3 039 €. Ces flux mêlent primes collectives et épargne personnelle, souvent renforcées par l’abondement de l’employeur.
Les montants moyens de participation et d’intéressement en 2024 sont voisins, chacun autour de 1 900 €. Ces primes jouent un rôle moteur dans la constitution d’une épargne de moyen terme, surtout lorsqu’elles sont dirigées automatiquement, ou sur option, vers le PEE.
Participation aux résultats de l’entreprise
La participation correspond à un mécanisme de redistribution d’une part des bénéfices de l’entreprise au profit des salariés. Dans les entreprises d’au moins 50 salariés, elle est obligatoire, tandis que dans les plus petites structures elle peut être instaurée volontairement.
Lorsqu’un PEE existe, la participation est souvent versée par défaut sur ce plan, sauf demande expresse de versement immédiat au salarié. En affectant la prime de participation sur un PEE, le salarié bénéficie d’une exonération d’impôt sur le revenu, sous réserve du respect des règles de blocage et des plafonds réglementaires.
Intéressement et primes liées à la performance
L’intéressement constitue un dispositif facultatif, lié à la performance, aux résultats ou aux objectifs de l’entreprise. Il s’appuie sur un accord spécifique et verse, en cas d’atteinte des critères, une prime collective ou individualisée.
Comme pour la participation, l’intéressement peut être versé directement au salarié ou affecté au PEE. En 2024, le montant moyen d’intéressement s’établit également à 1 900 €. Orienter ce flux vers le PEE renforce l’effort d’épargne sans réduction immédiate du pouvoir d’achat, surtout lorsque l’employeur applique un abondement incitatif.
Versements volontaires et transfert d’épargne
Au-delà des primes collectives, le salarié peut effectuer des versements volontaires sur son PEE, dans la limite des plafonds annuels (notamment une limite liée à un pourcentage de la rémunération annuelle). Ces versements complètent la participation et l’intéressement, et ouvrent souvent droit à un abondement spécifique.
En complément, certains flux issus d’autres dispositifs d’épargne salariale ou d’anciens plans (comme un ancien PERCO ou un compte courant bloqué) peuvent être transférés dans le PEE, selon les règles prévues dans le règlement du plan. Ces mouvements renforcent la cohérence globale de la stratégie d’épargne au sein de l’entreprise.
Abondement de l’employeur sur le PEE : plafonds, règles et modulation
L’abondement de l’employeur constitue l’un des leviers les plus recherchés dans un PEE. Il s’agit d’un complément financier versé par l’entreprise en plus de la contribution du salarié, selon des règles fixées par l’accord d’entreprise ou le règlement du plan.
En pratique, l’employeur peut abonder la participation, l’intéressement et les versements volontaires. Cet abondement obéit à des plafonds légaux, exprimés à la fois en pourcentage de la contribution du salarié et en pourcentage du PASS (Plafond Annuel de la Sécurité Sociale).
Plafonds généraux d’abondement PEE 2025–2026
Pour 2025, le plafond d’abondement sur un PEE est fixé à 3 719,52 €, et à 3 844,80 € pour 2026, pour l’ensemble des versements du salarié éligibles à l’abondement sur l’année. Lorsque l’abondement porte sur des titres de l’entreprise, les plafonds sont relevés : 6 782,40 € en 2025 et 6 920,64 € en 2026.
La règle de base impose que l’abondement reste plafonné à 3 fois la contribution du salarié ou à 8 % du PASS pour les PEE et PEI (plans interentreprises). Pour les titres de l’entreprise, ce plafond peut atteindre 14,4 % du PASS, ce qui renforce les plans d’actionnariat salarié.
| Type de versement | Règle d’abondement | Plafond annuel 2025 | Plafond annuel 2026 |
|---|---|---|---|
| PEE / PEI (hors titres entreprise) | Jusqu’à 3x la contribution du salarié ou 8 % du PASS | 3 719,52 € | 3 844,80 € |
| PEE investi en titres de l’entreprise | Jusqu’à 3x la contribution, dans la limite de 14,4 % du PASS | 6 782,40 € | 6 920,64 € |
| PER collectif (hors PEE, pour comparaison) | Jusqu’à 3x la contribution ou 16 % du PASS | 7 536 € (référence) | À ajuster selon l’évolution du PASS |
Abondement unilatéral et modulation des règles
Au-delà de l’abondement « classique », la réglementation autorise un abondement unilatéral, même en l’absence de contribution du salarié. Les plafonds usuels tournent autour de 3 000 €, ou 6 000 € lorsque la participation ou l’intéressement existent dans l’entreprise.
Les critères de modulation autorisés pour l’abondement restent strictement encadrés. L’employeur peut faire varier les taux d’abondement selon :
- la source de la contribution (intéressement, participation, versement volontaire) ;
- la destination du placement (PEE, PER collectif, fonds solidaires, titres de l’entreprise) ;
- l’ancienneté dans l’entreprise (par exemple, taux renforcé au-delà d’un certain nombre d’années) ;
- la qualification ou la catégorie professionnelle.
En revanche, l’accessibilité du dispositif doit respecter une règle claire : l’abondement reste ouvert à tous les salariés relevant de la même catégorie, selon des critères objectifs. Aucune modulation discrétionnaire individuelle n’est autorisée.
L’abondement est accordé à tous les salariés remplissant les conditions fixées par l’accord ou le règlement du plan, selon des critères objectifs, sans discrimination individuelle ni arbitraire.
L’abondement représente un complément de revenu indirect auquel le salarié renonce parfois par méconnaissance du dispositif. Un salarié qui n’utilise pas son PEE laisse de côté une part de rémunération différée, surtout lorsque les taux d’abondement sont progressifs ou ciblés sur certains supports (par exemple fonds d’actionnariat salarié).
Fonctionnement du PEE : blocage des sommes et cas de déblocage anticipé
Le fonctionnement du PEE repose sur une logique de blocage des sommes investies. Les versements (participation, intéressement, abondement, versements volontaires) sont, en principe, immobilisés pendant une durée minimale de 5 ans. Ce verrouillage ne signifie pas absence totale de flexibilité : une liste de cas de déblocage anticipé offre des issues en cas d’événement de vie majeur.
Dans la pratique, les comportements évoluent. Pour 2025, les projections montrent qu’environ 70 % des primes et flux d’épargne salariale sont dirigés vers le PEE ou le PER collectif, tandis que près de 30 % des montants sont perçus immédiatement par les salariés. Ces choix reflètent un arbitrage entre liquidité immédiate et optimisation fiscale de moyen terme.
Durée de blocage et horizon d’épargne
Les sommes investies sur un PEE au titre de la participation, de l’intéressement ou des versements volontaires sont bloquées jusqu’au terme d’une période de 5 ans, calculée à partir de la date de versement. Chaque versement possède sa propre échéance, ce qui crée un « effet d’échelle » dans le temps.
Cette durée de blocage positionne le PEE comme un outil d’épargne de moyen terme, situé entre un simple compte d’épargne liquide et des solutions plus long terme comme le PER ou certains contrats de retraite. L’horizon de 5 ans convient pour des projets tels qu’un apport immobilier, des travaux, des études des enfants ou un changement de véhicule.
Cas de déblocage anticipé autorisés
Le Code du travail prévoit une liste limitative de cas de déblocage anticipé. Ces situations permettent de récupérer tout ou partie des sommes avant l’échéance des 5 ans, sans remise en cause des avantages fiscaux, dans un délai strict après la survenance de l’événement.
Parmi les principaux cas de déblocage, on retrouve notamment :
- Mariage ou conclusion d’un PACS ;
- Naissance ou adoption d’un troisième enfant (et suivants) ;
- Divorce, séparation, dissolution de PACS avec garde d’au moins un enfant ;
- Acquisition ou agrandissement de la résidence principale, ainsi que réparation importante consécutive à un sinistre ;
- Cessation du contrat de travail (démission, licenciement, fin de CDD, rupture conventionnelle) ;
- Invalidité du salarié, de son conjoint ou de ses enfants ;
- Décès du salarié ou de son conjoint ;
- Surendettement, sur décision de la commission compétente ;
- Création ou reprise d’entreprise par le salarié, ses enfants, son conjoint ou partenaire de PACS.
Le déblocage anticipé s’exerce dossier par dossier, avec justificatifs à fournir dans les délais prévus. Il ne modifie pas la situation des autres avoirs toujours en période de blocage.
Pour approfondir la gestion des liquidités et des demandes de sortie, une ressource utile reste le guide dédié au sujet : déblocage de l’épargne salariale.
Avant de demander un déblocage anticipé, le salarié a intérêt à évaluer l’impact sur son abondement futur, son profil de risque global et ses autres réserves de trésorerie. Une vision d’ensemble évite de sacrifier un capital déjà optimisé fiscalement pour des besoins de court terme qui trouvent parfois d’autres solutions.
Supports d’investissement du PEE et stratégie d’allocation
Le PEE permet d’investir sur une gamme de fonds communs de placement d’entreprise (FCPE) ou de SICAV, diversifiés par classe d’actifs, zone géographique, thématique (ESG, solidaire, sectoriel, monétaire, obligataire, actions, diversifié…).
En 2025, la structure globale des allocations d’épargne salariale montre une orientation marquée : environ 62 % des encours sont investis en actions ou fonds diversifiés, près de 40 % des bénéficiaires optent pour une gestion pilotée, et 86 % des placements intègrent des critères ESG (environnement, social, gouvernance). Les fonds solidaires représentent un encours d’environ 17,9 milliards d’euros.
Gestion libre, gestion pilotée et profil de risque
Selon le règlement du PEE, deux grandes approches coexistent :
- Gestion libre : le salarié choisit lui-même les fonds, répartit ses investissements et gère les arbitrages dans le temps. Cette approche convient aux personnes à l’aise avec les marchés financiers.
- Gestion pilotée : la répartition entre fonds sécurisés et fonds dynamiques évolue automatiquement en fonction de l’horizon de placement (par exemple, plus d’actions au départ, puis sécurisation progressive à l’approche de l’échéance). Cette solution attire une part grandissante des épargnants.
Le choix du profil de risque dépend de plusieurs éléments : horizon de sortie (reste à courir jusqu’aux 5 ans), tolérance à la volatilité, diversification globale du patrimoine et projets de vie.
Fonds solidaires, ESG et actionnariat salarié
Les PEE modernes intègrent de plus en plus de fonds responsables. Les fonds solidaires orientent une partie des encours vers des entreprises de l’économie sociale et solidaire, tandis que les fonds ESG appliquent des filtres sur les pratiques environnementales, sociales et de gouvernance.
L’actionnariat salarié, via des fonds investis en titres de l’entreprise, reste un volet significatif, en particulier dans les grandes sociétés. L’intérêt repose sur une convergence d’intérêts entre salariés et actionnaires, mais suppose une vigilance accrue sur la concentration du risque, surtout lorsque salaire, carrière et épargne dépendent du même employeur.
Une approche courante consiste à combiner un fonds monétaire ou obligataire pour la partie sécurisée, un fonds diversifié pour lisser la volatilité et un fonds actions ou thématique pour le potentiel de rendement à long terme. Le PEE devient alors un laboratoire de diversification, complémentaire de l’assurance-vie et du PER.
Fiscalité et charges sociales du PEE : régime du salarié et de l’employeur
Le PEE bénéficie d’un régime fiscal et social spécifique, qui explique en grande partie son intérêt dans la politique de rémunération. Ce régime concerne à la fois le salarié et l’employeur, avec des exonérations ciblées et des contributions sociales particulières.
Régime fiscal pour le salarié
Pour le salarié, les avantages attachés au PEE se structurent de la manière suivante :
- Participation et intéressement affectés au PEE : exonération d’impôt sur le revenu, sous réserve du respect de la durée de blocage ou des conditions de déblocage anticipé ;
- Abondement de l’employeur : exonéré d’impôt sur le revenu, dans la limite des plafonds légaux ;
- Plus-values et revenus générés dans le PEE : taxation au moment de la sortie, généralement sous forme de prélèvements sociaux et éventuellement de prélèvement forfaitaire unique (PFU), selon la nature des gains et la date des versements (régime à vérifier dans le détail au moment de la liquidation).
Les sommes deviennent imposables si elles sont perçues immédiatement sans passage par le PEE, ou en cas de non-respect des conditions imposées par la loi. L’arbitrage entre perception immédiate et affectation sur le PEE se fait donc en tenant compte du taux marginal d’imposition et du besoin de liquidité.
Régime social et charges pour l’employeur
Pour l’employeur, l’abondement et les primes versées sur le PEE offrent un levier de rémunération optimisé. L’abondement est en principe exonéré de cotisations sociales et d’impôt sur le revenu, tout en restant soumis aux contributions suivantes :
- CSG et CRDS sur les montants versés ;
- Forfait social de 20 % dans la plupart des cas ;
- Forfait social réduit à 10 % pour les versements orientés vers des titres de l’entreprise ;
- Suppression du forfait social dans les entreprises de moins de 50 salariés, ce qui renforce l’attrait de l’épargne salariale pour les PME.
Les sommes versées par l’employeur au titre de l’abondement sont exonérées de cotisations de sécurité sociale et d’impôt sur le revenu, dans la limite des plafonds légaux, mais restent assujetties à la CSG, à la CRDS et au forfait social, sauf exonérations spécifiques prévues pour les petites entreprises.
Ce cadre transforme les dispositifs PEE en outil de gestion de la masse salariale. L’entreprise améliore le package de rémunération, renforce la fidélisation et, dans certains cas, associe les salariés au capital.
PEE, PER collectif et PERCO : articuler les dispositifs en 2025
Le paysage de l’épargne salariale évolue. Aux côtés du PEE, le PER collectif s’impose progressivement, prenant la suite des anciens PERCO. En 2025, les encours totaux d’épargne salariale atteignent environ 220,7 milliards d’euros, dont :
- 36,7 milliards d’euros sur PERCO/PER collectif ;
- 29,7 milliards d’euros sur PER collectif seul ;
- Un encours significatif sur PEE et autres plans, majoritaire dans l’ensemble.
Près de 13,3 millions de salariés sont concernés par ces dispositifs en 2025, au sein de quelque 430 000 entreprises. Parmi eux, environ 3,6 millions détiennent un PER collectif et 4,5 millions un PERCO ou PER collectif.
Rôle spécifique du PEE par rapport au PER collectif
Le PEE et le PER collectif répondent à des logiques différentes :
- PEE : horizon moyen terme (5 ans), capital disponible avant la retraite grâce aux cas de déblocage anticipé, forte flexibilité pour les projets de vie et la mobilité professionnelle.
- PER collectif : orientation retraite, blocage jusqu’à la liquidation des droits (sauf cas de déblocage), avantage fiscal sur les versements volontaires, rente ou capital à la sortie.
Les plafonds d’abondement reflètent cette différence : 8 % du PASS pour le PEE contre 16 % du PASS pour le PER collectif. Les flux d’intéressement, de participation et d’abondement se répartissent donc aujourd’hui entre PEE et PER collectif selon les axes choisis par l’entreprise et le salarié.
La tendance observée en 2025 montre une orientation encore majoritaire vers le PEE et le PER collectif (70 % des flux), alors que 30 % des montants sont perçus immédiatement. Cette dynamique traduit une appropriation progressive du couple PEE / PER collectif comme socle d’épargne salariale.
Une organisation fréquente consiste à flécher la participation vers le PEE pour les projets de moyen terme, et à diriger l’intéressement ou une partie des versements volontaires vers le PER collectif pour la retraite. Cette combinaison profite de l’abondement des deux côtés et équilibre liquidité et préparation de l’avenir.
PEE en pratique : comportements des salariés et flux en 2025
Les données de marché de 2025 illustrent le fonctionnement concret du PEE dans la vie des entreprises. Sur le premier semestre 2025, les versements totaux d’épargne salariale s’élèvent à environ 16,3 milliards d’euros, pour une collecte nette de l’ordre de 5,2 milliards d’euros.
La répartition des sources de ces versements se décompose comme suit :
- 5,2 milliards d’euros issus de la participation ;
- 6,1 milliards d’euros d’intéressement ;
- 2,1 milliards d’euros de versements volontaires des salariés ;
- 2,8 milliards d’euros d’abondement de la part des employeurs.
Ces chiffres indiquent une utilisation soutenue des primes collectives pour alimenter le PEE et les PER collectifs, avec un renforcement constant de l’abondement en tant qu’outil d’attractivité RH. Les versements volontaires, bien que minoritaires, progressent à mesure que les salariés intègrent le PEE dans leur stratégie patrimoniale.
En 2024, le taux de couverture PEE atteint environ 44,3 % des salariés éligibles, ce qui signifie que plus de la moitié des personnes ayant accès à un dispositif de ce type n’utilisent pas encore pleinement cette ressource.
Pour les entreprises comme pour les salariés, l’enjeu consiste donc à transformer un dispositif disponible en un réflexe d’épargne structuré. Les campagnes d’information, les simulateurs en ligne et les sessions de pédagogie financière jouent un rôle décisif dans ce mouvement.
Mettre en place ou optimiser un PEE : points de contrôle pour l’entreprise
Pour l’employeur, le PEE ne se limite pas à un accord posé une fois pour toutes. La structure du plan, les taux d’abondement, le choix des supports et la coordination avec le PER collectif doivent évoluer avec la politique sociale, la gestion de la masse salariale et les attentes des collaborateurs.
Plusieurs axes méritent une attention régulière :
- Taux et plafonds d’abondement : positionnement par rapport au marché, articulation avec le budget global de rémunération, ciblage éventuel sur certains flux (versements volontaires, participation) ;
- Choix des supports d’investissement : diversité, granularité des profils de risque, présence de fonds ESG et solidaires, qualité de la gestion pilotée ;
- Communication interne : clarté des supports d’information, pédagogie sur la fiscalité et les cas de déblocage, accompagnement lors des campagnes d’intéressement et de participation ;
- Articulation avec les autres avantages : conciliation avec la politique de rémunération variable, les dispositifs de retraite supplémentaire, les plans d’actionnariat salarié.
Un PEE généreux en abondement et en choix de supports reste sous-utilisé si les salariés ne comprennent pas les mécanismes ou perçoivent l’épargne comme un simple bonus inaccessible. Un audit périodique des taux de recours, des montants moyens versés et des comportements lors des périodes de déblocage offre une vision réaliste de l’efficacité du dispositif.
Construire sa stratégie personnelle avec un PEE
Pour le salarié, le PEE devient un pilier stable de la stratégie d’épargne, à condition de l’intégrer dans une vue d’ensemble incluant comptes bancaires, assurance-vie, PER, immobilier et trésorerie de précaution.
Quelques réflexes structurants se dégagent :
- Analyser le taux d’abondement et les plafonds pour déterminer le niveau optimal de versement volontaire ;
- Identifier les projets de moyen terme (5–7 ans) susceptibles d’être financés par le PEE (immobilier, études, mobilité) ;
- Répartir les sommes entre fonds sécurisés et dynamiques selon l’horizon de sortie et la capacité à supporter les variations de marché ;
- Vérifier les cas de déblocage anticipé qui correspondent à sa situation personnelle, afin de ne pas bloquer une part excessive de son épargne ;
- Coordonner les choix PEE avec l’épargne retraite sur PER collectif pour maintenir un équilibre entre disponibilité et préparation de la retraite.
En utilisant les données disponibles sur ses flux de primes, ses encours et ses horizons de projet, chaque salarié construit progressivement un cadre cohérent. Le PEE ne remplace ni l’assurance-vie ni le PER, mais vient en complément, avec un avantage significatif : l’abondement, qui améliore immédiatement le rendement global de l’effort d’épargne.









