

Entre le PERCO d’ancienne génération et le PER collectif (PERECO ou PER d’entreprise collectif), les différences paraissent subtiles au premier regard. Modalités de sortie, fiscalité, abondement employeur, frais, gestion financière : chaque détail influence pourtant fortement le rendement net de votre épargne retraite et la souplesse dont vous disposerez au moment de partir.
Avec des encours qui atteignent 36,7 milliards d’euros sur le seul marché PERCO/PERECO et un taux d’adhésion de 38 % des salariés éligibles, le sujet n’est plus théorique. Derrière ces chiffres, deux logiques de retraite supplémentaire se confrontent. L’une oblige à la rente, l’autre ouvre le capital. L’une supporte des règles figées, l’autre s’inscrit dans la réforme globale du PER. Les nuances deviennent alors décisives.
| Critère clé | PERCO | PER Collectif (PERCOL) |
| Finalité principale | Épargne retraite entreprise ancienne génération | Épargne retraite modernisée, plus flexible et mieux encadrée |
| Versements possibles | Intéressement, participation, versements volontaires | Idem PERCO + options de versements élargies |
| Fiscalité à la sortie | Sortie en capital partielle, exonération limitée | Sortie en capital facilitée et fiscalité plus avantageuse selon les versements |
| Souplesse du dispositif | Anciennes règles, moins flexibles | Plus grande portabilité et gestion modernisée |
| Idéal pour | Salariés avec anciens dispositifs déjà en place | Salariés recherchant un plan optimisé et pérenne |
Comparateur PERCO vs PER Collectif
Comparez les deux dispositifs d’epargne retraite selon votre situation personnelle
Entre 18 et 64 ans
Entre 55 et 67 ans
Montant verse par le salarie, max 50 000 euros
Max 7 483 euros (plafond legal 2024)
Montant deja present sur le plan
| Indicateur | PERCO | PER Collectif |
|---|
PERCO
- Deces du conjoint ou partenaire de PACS
- Invalidite (titulaire, enfants, conjoint ou partenaire)
- Surendettement
- Expiration des droits au chomage
- Cessation d’activite non salariee (liquidation judiciaire)
- Acquisition de la residence principale (totalite de l’epargne)
PER Collectif
- Deces du conjoint ou partenaire de PACS
- Invalidite (titulaire, enfants, conjoint ou partenaire)
- Surendettement
- Expiration des droits au chomage
- Cessation d’activite non salariee (liquidation judiciaire)
- Acquisition de la residence principale (versements volontaires)
Sommaire
PERCO et PER collectif : définitions, contexte et enjeux 2026
Le PERCO (Plan d’Épargne pour la Retraite Collectif) appartient à l’ancienne génération des dispositifs de retraite d’entreprise. Depuis la loi PACTE, il n’est plus commercialisé, mais continue d’exister pour les entreprises qui en disposent déjà. L’épargne est en principe bloquée jusqu’à la retraite, avec une sortie principalement en rente viagère, même si certains PERCO récents prévoient une option en capital partiel.
Le PER collectif (PERECO ou PER d’entreprise collectif) est la nouvelle version. Il remplace progressivement le PERCO. Il reprend la vocation de retraite supplémentaire mais introduit des règles harmonisées avec les autres PER (PER individuel, PER obligatoire). Surtout, il permet une sortie en capital à 100 % au moment de la retraite, en plus des options de rente.
En 2026, le marché illustre cette bascule :
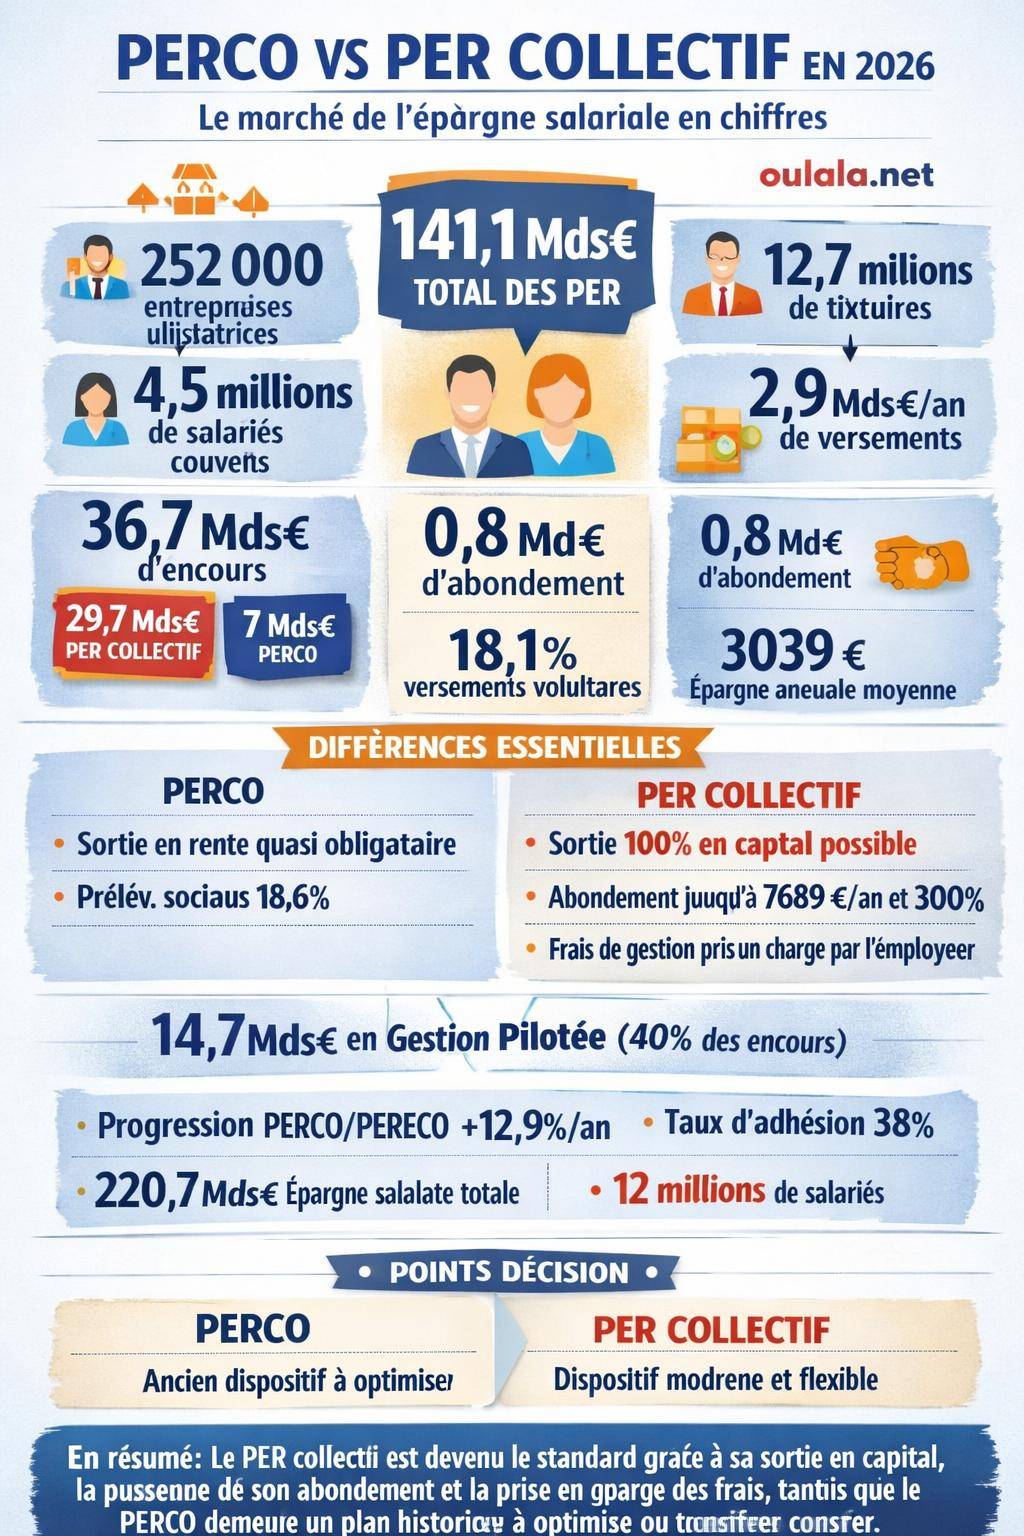
- 252 000 entreprises utilisent encore un PERCO ou un PER collectif.
- 4,5 millions de salariés sont couverts.
- 36,7 milliards d’euros d’encours pour le bloc PERCO/PERECO.
- Parmi ces encours, 29,7 milliards relèvent du PER collectif et 7 milliards encore du PERCO.
Dans le même temps, l’ensemble du marché PER (individuel, collectif et obligatoire) pèse environ 141,1 milliards d’euros, répartis entre 12,7 millions de titulaires. Le PER collectif s’inscrit donc dans un mouvement global d’harmonisation des produits de retraite supplémentaire.
« Le PER collectif est devenu le standard des dispositifs de retraite en entreprise : il reprend les atouts du PERCO, tout en offrant une architecture plus souple pour la sortie et l’optimisation fiscale. »
Fonctionnement général : ce que partagent PERCO et PER collectif
Malgré leurs différences, PERCO et PER collectif répondent à la même logique : organiser une épargne retraite d’entreprise dans un cadre fiscal et social dédié, en complément des régimes obligatoires. Les grandes familles de versements restent communes.
Les sources d’alimentation de l’épargne retraite d’entreprise
Dans les deux dispositifs, l’épargne provient de plusieurs canaux :
- Versements volontaires du salarié, éventuellement déductibles du revenu imposable dans certaines limites.
- Participation aux résultats de l’entreprise, lorsqu’elle est mise en place.
- Intéressement, indexé sur des critères de performance, souvent un levier de motivation interne.
- Abondement de l’employeur, mécanisme central pour augmenter le rendement global de l’effort d’épargne.
En 2026, les versements sur les PERCO/PERECO atteignent environ 2,9 milliards d’euros, dont 0,8 milliard au titre de l’abondement. Les versements volontaires représentent 18,1 % du total, avec un montant moyen d’épargne annuel par bénéficiaire de 3 039 €. Ces ordres de grandeur montrent que la retraite supplémentaire en entreprise ne repose pas uniquement sur l’effort du salarié : l’entreprise joue un rôle de co-financeur.
Blocage de l’épargne et cas de déblocage anticipé
PERCO et PER collectif reposent sur un principe : l’épargne est bloquée jusqu’au départ à la retraite, sauf cas particuliers. Les cas de sortie anticipée restent proches dans les deux régimes :
- Acquisition de la résidence principale.
- Invalidité grave du titulaire, de son conjoint ou de ses enfants.
- Décès du conjoint ou du partenaire de PACS.
- Fin des droits au chômage, surendettement, liquidation judiciaire pour les indépendants concernés.
Pour 2026, un déblocage exceptionnel jusqu’à 2 000 € est par ailleurs prévu pour les salariés rémunérés jusqu’à 2 SMIC, avec l’objectif affiché de relancer la consommation. Ce type de mesure illustre la manière dont l’épargne salariale et retraite reste un levier de politique économique.
Différences structurelles entre PERCO et PER collectif
Au-delà de cette base commune, trois différences structurent le choix entre ancien PERCO et PER collectif : la sortie à la retraite, la place de l’abondement employeur et le niveau de frais. Ces éléments conditionnent le montant net obtenu, la flexibilité et l’efficacité de l’optimisation fiscale.
Modes de sortie : capital, rente, fiscalité
La distinction la plus immédiate concerne la forme de sortie à la retraite.
| Caractéristique | PERCO (ancien) | PER collectif (PERECO) |
|---|---|---|
| Forme de sortie principale | Rente viagère obligatoire dans la plupart des cas | Capital, rente ou combinaison au choix à la retraite |
| Sortie en capital | Souvent limitée ou inexistante selon les règlements | Possible à 100 % en capital |
| Fiscalité des gains en capital | Régime spécifique selon la nature des versements | PFU (12,8 % d’impôt + 18,6 % de prélèvements sociaux en 2026) |
| Fiscalité des rentes | Régime des rentes viagères à titre gratuit ou onéreux selon l’origine des sommes | Rentes non concernées par la hausse de CSG prévue en 2026 |
En 2026, la fiscalité de sortie sur les PER collectifs est marquée par une hausse de la CSG de 1,4 point, intégrée dans le taux global de prélèvements sociaux à 18,6 % lorsqu’un épargnant choisit la sortie en capital avec application de la flat tax. Les rentes issues des PER d’entreprise ne sont pas concernées par cette hausse, ce qui nuance l’arbitrage capital/rente.
Sur un PER collectif, les gains (plus-values, intérêts) en sortie capital restent donc soumis au PFU à 30 % environ en 2026 (12,8 % d’impôt + 18,6 % de prélèvements sociaux). Les versements issus de l’épargne salariale (participation, intéressement, abondement) bénéficient de régimes spécifiques, mais l’architecture reste plus lisible et homogène que sous l’ancien PERCO.
Abondement employeur : plafonds et effet de levier
Au cœur du choix entre PERCO et PER collectif se situe l’abondement de l’employeur. Ce mécanisme transforme un versement individuel en effort partagé, avec un effet de levier direct sur la constitution du capital retraite.
Pour 2026, les plafonds d’abondement maximum illustrent clairement cet enjeu :
- PER collectif (PERECO / PERU) : abondement maximum de 7 689 € par an, avec un ratio pouvant atteindre 300 % du versement du salarié.
- PEE (Plan d’Épargne Entreprise) en complément : abondement maximum de 3 844 €.
Dans un PER collectif, une entreprise peut donc décider de multiplier par trois l’effort d’épargne du salarié dans la limite de ces plafonds. Quelques exemples illustrent ce levier :
- Avec un ratio 100 % : un versement volontaire de 3 000 € entraîne un abondement de 3 000 €, pour un total de 6 000 € épargnés.
- Avec un ratio 300 % : un versement volontaire de 2 000 € déclenche un abondement de 6 000 €, soit 8 000 € au total.
- Au plafond d’abondement de 7 690 €, un versement de 2 563 € peut générer un total annuel de 10 253 € sur le PER collectif.
Le PERCO historique proposait déjà de l’abondement, mais la flexibilité des ratios, la compatibilité avec la réforme du PER et l’articulation avec le PEE renforcent l’intérêt du PER collectif pour l’entreprise comme pour le salarié.
« L’abondement du PER collectif agit comme un complément de rémunération conditionné à la constitution d’un capital retraite. Ignorer ce mécanisme revient à laisser sur la table une part de la politique sociale de l’entreprise. »
Frais de gestion et prise en charge
Les frais de gestion influencent directement la performance nette de long terme. Sur ce point, la différence entre PER collectif et PER individuel mérite d’être bien intégrée, car elle renforce l’attrait du collectif.
- Sur un PER collectif (PERECO), les frais de gestion sont le plus souvent pris en charge par l’employeur, hors frais liés aux fonds en euros et aux unités de compte (frais de gestion interne aux supports).
- Sur un PER individuel (PERIN), les frais de gestion courante restent à la charge du salarié, impactant la capitalisation année après année.
À horizon long (20–30 ans), cette prise en charge patronale change nettement la trajectoire du capital, en particulier lorsque les encours croissent fortement. Le PERCO ancien pouvait proposer une prise en charge partielle, mais les nouvelles conventions de PER collectif intègrent plus systématiquement ce principe dans la politique sociale de l’entreprise.
Fiscalité des versements volontaires : optimisation et plafonds 2026
Les versements volontaires sur PERCO et PER collectif s’inscrivent dans un cadre fiscal qui conditionne l’intérêt de la démarche. Depuis la réforme, le PER collectif suit la même architecture que les autres PER, avec des plafonds de déductibilité communs.
Plafond de déduction et report
En 2026, le plafond global de déduction des versements volontaires sur PER (tous compartiments confondus) s’établit à 37 680 €. Ce plafond se décline en deux volets :
- Plafond calculé en pourcentage des revenus professionnels (10 % des revenus nets dans la limite globale).
- Plafond minimum pour les faibles revenus, aligné sur un pourcentage du PASS.
Un point stratégique se situe dans la possibilité de reporter le plafond non utilisé sur 5 années. Un salarié qui n’a pas alimenté son PER depuis plusieurs années peut donc concentrer un versement conséquent une année donnée et obtenir une déduction d’impôt significative en une seule fois.
Dans l’ancien PERCO, la logique de déduction était plus fragmentée et moins lisible. Le PER collectif bénéficie aujourd’hui d’une harmonisation plus claire avec le PER individuel, ce qui facilite les simulations globales de retraite et de fiscalité.
Taux marginal d’imposition et stratégie de versement
La pertinence des versements volontaires dépend fortement du taux marginal d’imposition (TMI). Un exemple concret permet de mesurer l’enjeu. Pour un salarié percevant 70 000 € de revenu annuel, avec un TMI à 41 % et un horizon de 25 ans, les projections suivantes illustrent la différence entre :
- Une épargne centrée sur le PER collectif en entreprise.
- Une stratégie mixte associant PER collectif et PER individuel.
Les simulations aboutissent à :
- Capital projeté en n’utilisant que le PER collectif : ~347 111 €.
- Capital projeté en combinant PER collectif + PER individuel : ~463 481 €.
- Soit un gain différentiel de l’ordre de 116 370 €.
Cette progression nécessite un effort d’épargne supplémentaire d’environ 2 065 € par an, soit près de 52 € par semaine. En parallèle, l’entreprise peut verser chaque année jusqu’à 7 000 € d’abondement potentiel gratuit sur le PER collectif, sous réserve des règles internes.
« Le PER collectif n’est pas seulement un outil de retraite : il devient un support de stratégie fiscale lorsque le TMI est élevé et que l’abondement de l’employeur est calibré de manière ambitieuse. »
Gestion financière : gestion pilotée, risques et horizon de placement
PERCO et PER collectif reposent tous deux sur une gestion financière diversifiée, avec une allocation qui évolue selon l’horizon de retraite et l’appétence au risque. Les évolutions de marché donnent toutefois un avantage opérationnel au PER collectif.
Poids de la gestion pilotée
Dans l’ensemble des encours PERCO/PERECO, 14,7 milliards d’euros sont aujourd’hui placés en gestion pilotée, soit environ 40 % des encours. La gestion pilotée consiste à confier l’arbitrage des supports à un gestionnaire, qui ajuste progressivement le niveau de risque en fonction de l’âge et de la durée avant la retraite.
Cette approche présente plusieurs avantages pour les salariés :
- Réduction des risques de mauvais arbitrage individuel à l’approche de la retraite.
- Allocation d’actifs plus cohérente avec un horizon long (actions, obligations, monétaire, immobilier).
- Harmonisation avec les exigences réglementaires de sécurisation à l’approche du terme.
Le PER collectif s’inscrit davantage dans cette logique dynamique que le PERCO, dont certains contrats anciens restent positionnés sur des allocations plus figées. La montée de la gestion pilotée accompagne également l’augmentation du taux d’épargne des ménages à 18 %, en donnant un cadre professionnel à une partie de cette épargne longue.
Risque, volatilité et stratégies de long terme
Le choix entre PERCO et PER collectif s’inscrit aussi dans une réflexion de gestion de risque. L’horizon de retraite autorise en général une part significative de supports dynamiques (actions, unités de compte) en début de carrière, pour viser un rendement supérieur à l’inflation.
Dans un PER collectif moderne, la gestion pilotée suit souvent une trajectoire :
- Phase de croissance (20–15 ans avant la retraite) : forte exposition aux actions, recherche de performance long terme.
- Phase de transition (15–5 ans avant la retraite) : renforcement progressif des obligations et des supports moins volatils.
- Phase de sécurisation (5 ans avant la retraite et moins) : montée du monétaire, fonds euros, stratégies défensives.
Les PERCO anciens ne sont pas toujours alignés sur ces trajectoires standardisées, ce qui peut conduire à une exposition trop prudente ou trop agressive dans les dernières années. La modernisation introduite par le PER collectif sécurise davantage cette transition.
Marché, adoption et articulation avec l’épargne salariale
Pour comprendre le choix entre PERCO et PER collectif, la photographie du marché et son évolution jusqu’en 2026 fournissent des repères quantitatifs utiles.
Taux d’adhésion et progression des encours
Les encours PERCO/PERECO progressent à un rythme annuel de 12,9 %. Le taux d’adhésion atteint environ 38 % des salariés éligibles. En parallèle, l’épargne salariale et retraite au sens large rassemble :
- 430 000 entreprises couvertes par au moins un dispositif.
- Environ 12 millions de salariés bénéficiaires.
- Un encours global de l’ordre de 220,7 milliards d’euros.
Ces chiffres traduisent une diffusion large des PER collectifs, avec une place croissante dans la politique sociale des entreprises. Le PERCO, davantage figé, se restreint progressivement à des stocks d’anciens plans.
Compatibilité avec participation et intéressement
La connexion entre épargne salariale (participation, intéressement, PEE) et épargne retraite (PERCO/PER collectif) constitue un maillon stratégique. Le PER collectif est pleinement compatible avec la participation et l’intéressement, au même titre que le PERCO historique.
Les flux s’organisent alors de la manière suivante :
- La participation peut être versée sur un PEE ou dirigée vers un PER collectif selon les options choisies.
- L’intéressement suit la même logique, avec des possibilités de versement direct sur PEE ou PER.
- Le PER collectif peut ainsi capter une partie des primes de performance pour constituer une épargne retraite structurée.
En parallèle, un salarié peut associer ce dispositif à une stratégie d’épargne salariale globale, tirant parti des différents plafonds : PEE pour les projets à moyen terme, PER collectif pour la retraite, éventuellement complétés par un PER individuel orienté défiscalisation.
« La question n’est plus de choisir entre PEE, PERCO ou PER collectif de façon exclusive, mais de construire une architecture cohérente entre projets à 5–10 ans et horizon retraite. »
Comparatif détaillé PERCO / PER collectif
Pour synthétiser les différences clés, un tableau récapitulatif permet de confronter d’un coup d’œil les deux dispositifs.
| Critère | PERCO (ancien dispositif) | PER collectif (PERECO) |
|---|---|---|
| Statut en 2026 | Produit fermé à la commercialisation, plans existants maintenus | Produit de référence pour la retraite collective en entreprise |
| Sortie à la retraite | Principalement en rente viagère obligatoire | Capital, rente ou mix au choix |
| Abondement employeur | Présent, mais plafonds et ratios variables selon anciens règlements | Abondement jusqu’à 7 689 €, ratio possible jusqu’à 300 % |
| Frais de gestion | Structure parfois moins favorable, prise en charge variable | Frais de gestion généraux souvent pris en charge par l’employeur (hors supports) |
| Fiscalité des versements volontaires | Règles plus anciennes, moins harmonisées avec les autres PER | Alignée sur le cadre PER, plafond déductible 37 680 €, report sur 5 ans |
| Gestion pilotée | Présente mais parfois limitée, profils plus rigides | Gestion pilotée développée, 40 % des encours environ |
| Compatibilité participation / intéressement | Oui | Oui, avec intégration claire dans l’épargne salariale modernisée |
| Évolutivité du dispositif | Peu de marges de manœuvre (règles anciennes) | Paramétrages plus souples, alignés sur les réformes à venir |
Quel dispositif privilégier selon votre situation ?
Le choix entre PERCO et PER collectif ne se limite pas à une opposition théorique. Il se décline différemment selon la position du lecteur : salarié, dirigeant de PME, responsable RH ou financier.
Salarié déjà détenteur d’un PERCO
Un salarié qui dispose encore d’un PERCO ancien se trouve face à plusieurs questions :
- Faut-il continuer à verser sur ce plan ou privilégier le PER collectif si l’entreprise en propose un ?
- Dans quelles conditions un transfert vers un PER collectif ou un PER individuel se montre pertinent ?
- Comment organiser la sortie pour optimiser la fiscalité (rente vs capital) ?
Dans la majorité des cas, une approche graduelle s’impose :
- Utiliser le PERCO existant en gérant prudemment la phase de préretraite, surtout si la sortie se fait quasi exclusivement en rente.
- Concentrer les nouveaux versements volontaires et les abondements sur le PER collectif, plus souple et mieux calibré pour les futures réformes.
- Étudier un transfert partiel ou total si les frais, les performances et les options du PER collectif se montrent réellement plus favorables.
Salarié rejoignant une entreprise avec PER collectif
Pour un salarié qui intègre une entreprise disposant uniquement d’un PER collectif, la question se déplace sur :
- La stratégie de versement pour capter au maximum l’abondement.
- La combinaison entre épargne salariale de court/moyen terme (PEE) et épargne retraite.
- La coordination avec un éventuel PER individuel déjà ouvert.
Une grille simple peut guider les décisions :
- TMI élevé (30 % ou 41 %) : prioriser les versements déductibles sur le PER collectif jusqu’au plafond d’abondement, tout en conservant une marge pour un PER individuel si besoin.
- TMI faible : privilégier l’abondement et l’épargne salariale non imposable, limiter les versements déductibles.
- Horizon éloigné de la retraite : privilégier une allocation pilotée dynamique pour maximiser le rendement.
Dirigeants et responsables RH : pourquoi structurer autour du PER collectif ?
Pour une entreprise, la réflexion dépasse l’angle strictement financier. Le PER collectif devient un outil de politique RH et de marque employeur :
- Amélioration de l’attractivité dans un contexte de tension sur les recrutements.
- Fidélisation des profils clés via une politique d’abondement lisible.
- Optimisation des charges sociales par rapport à des hausses de salaires brutes.
Le passage d’un PERCO ancien à un PER collectif permet également de :
- Mettre à jour les règlements à la lumière des dernières réformes.
- Unifier la gestion de l’épargne salariale et retraite autour d’une architecture plus claire.
- Réduire les sources de complexité pour les salariés, en harmonisant la communication et les supports pédagogiques.
Perspectives 2026 et au-delà pour les PER collectifs
La dynamique observée sur le marché depuis plusieurs années montre une montée en puissance continue des PER collectifs, au détriment des PERCO. La progression de 12,9 % des encours annuels, la diffusion dans 252 000 entreprises et la couverture de 4,5 millions de salariés s’inscrivent dans un mouvement de fond.
Dans ce contexte, la question n’est plus seulement de comparer théoriquement PERCO et PER collectif. L’enjeu consiste à mettre en cohérence :
- La réalité des plans existants (PERCO en stock).
- Les nouveaux choix d’entreprise (PER collectif comme standard).
- Les objectifs personnels des salariés en matière de retraite, de fiscalité et de patrimoine.
Le PER collectif devient ainsi un pivot entre épargne salariale, stratégie fiscale et préparation de la retraite, tandis que le PERCO se cantonne progressivement à un rôle de support historique qu’il convient de piloter, d’arbitrer ou de transférer avec discernement.









