

Placer 10 000 euros ouvre des portes très différentes selon les choix réalisés. Entre sécurité, rendement, fiscalité et horizon de placement, chaque option modifie en profondeur le résultat final… parfois pour plusieurs milliers d’euros d’écart sur la durée.
Avec une stratégie structurée, quelques repères chiffrés et une bonne compréhension des produits, ce capital se transforme en véritable levier patrimonial. Les lignes qui suivent détaillent ces leviers, leurs forces, leurs limites, et la manière de les combiner intelligemment.
| Option d’investissement | Objectif principal | Horizon conseillé | Niveau de risque | Pourquoi c’est intéressant pour 10 000 € |
|---|---|---|---|---|
| ETF diversifiés | Croissance long terme | 5 à 15 ans | Modéré | Exposition mondiale avec peu de frais, idéal pour démarrer un portefeuille. |
| Livret A / LDDS | Sécurité & disponibilité | Très court terme | Faible | Permet de garder une réserve de sécurité sans risque. |
| Immobilier fractionné | Revenus passifs | 3 à 10 ans | Modéré | Accessible dès quelques centaines d’euros pour diversifier facilement. |
| PEA (actions européennes) | Optimisation fiscale | 5 ans minimum | Variable | Dès 10 000 €, on peut commencer à construire un portefeuille fiscalement avantageux. |
| Assurance-vie fonds euros + unités de compte | Équilibre sécurité / rendement | 8 ans et plus | Faible à modéré | Permet de mixer sécurité et dynamisme avec un cadre fiscal attractif. |
Simulateur de Placement – Comparateur de Rendement
Comparez vos gains nets selon le placement et la duree
| # | Placement | Capital net | Gains nets | Impots | Rendement net | Risque | Comparaison |
|---|
Sommaire
Comment définir une stratégie avant de placer 10 000 euros
Avant de sélectionner un placement, la logique consiste à clarifier les objectifs et les contraintes. La même somme de 10 000 euros ne se gère pas de la même manière selon le délai de disponibilité, la tolérance au risque et le besoin de revenus. Une méthode structurée réduit les choix impulsifs et améliore la cohérence du portefeuille.
La réflexion se construit autour de trois axes : le niveau de sécurité recherché, l’horizon de placement, et le rendement visé. Ces trois paramètres orientent naturellement vers certains produits : livrets réglementés, assurance‑vie, immobilier, actions, ou encore ETF. Chacun remplit un rôle spécifique dans une stratégie globale.
Profil de risque : prudent, équilibré ou dynamique ?
La tolérance au risque conditionne fortement la répartition des 10 000 euros. Un profil prudent recherche avant tout la préservation du capital. Un profil dynamique accepte des variations importantes de valeur pour viser un rendement plus élevé à long terme. Le profil équilibré se situe entre les deux.
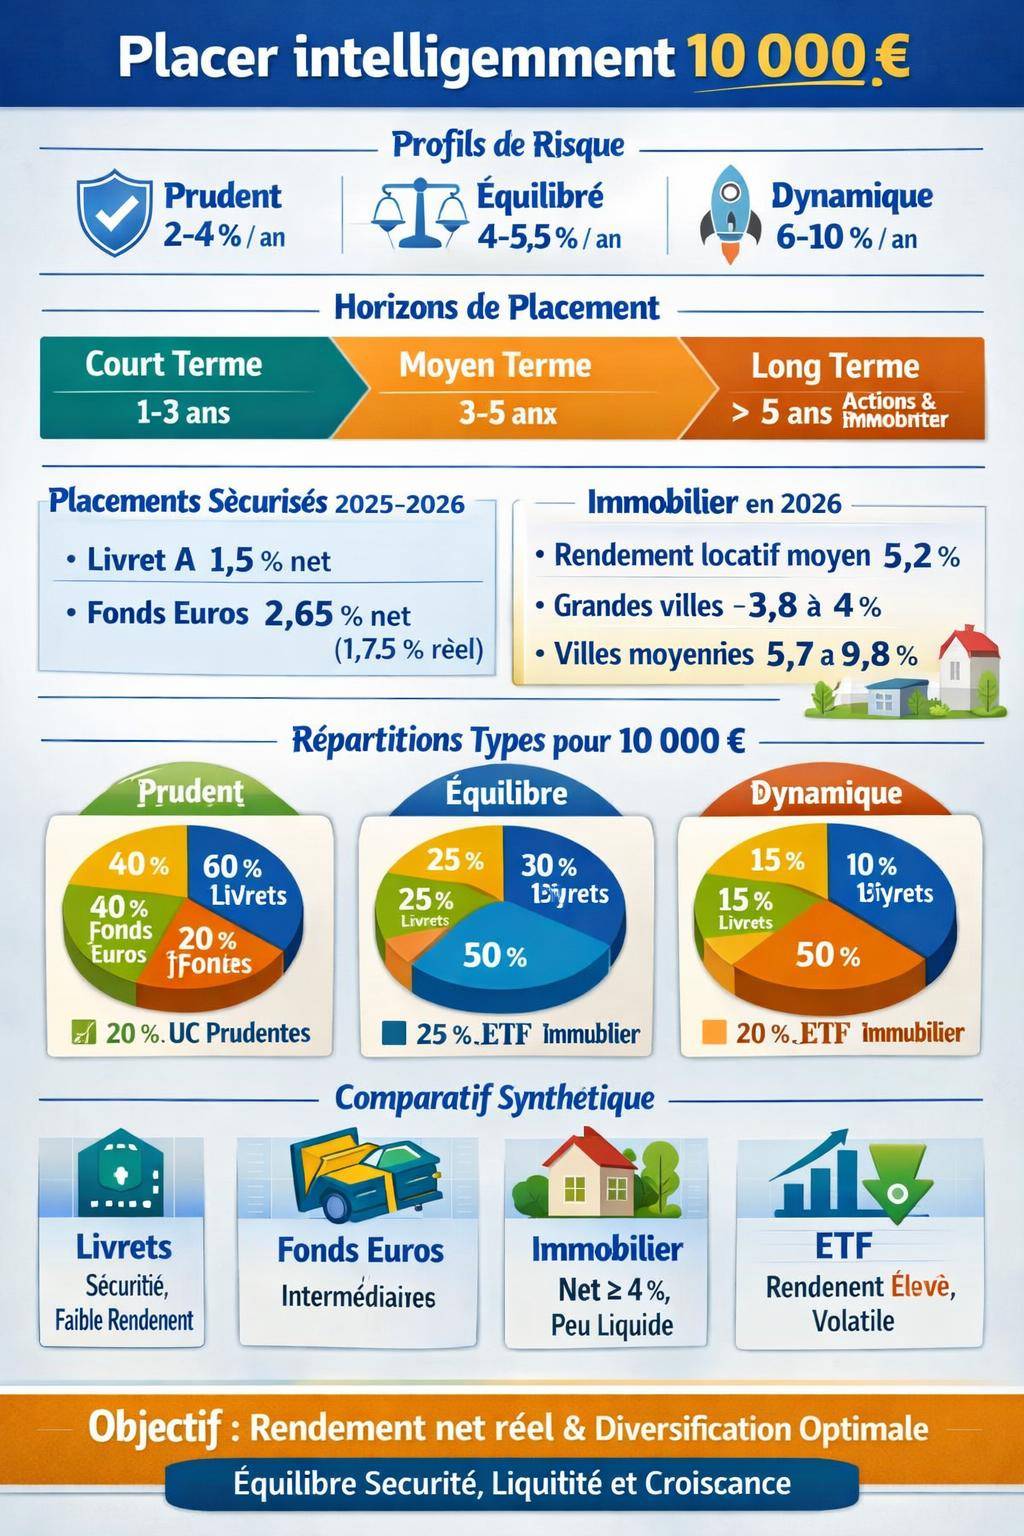
Les repères suivants résument les grands profils d’investisseurs, en cohérence avec les données de marché récentes :
| Profil | Caractéristiques | Rendement cible indicatif | Types de placements privilégiés |
|---|---|---|---|
| Prudent | Sécurité et stabilité, aversion aux pertes, besoin de liquidité | 2 à 4 % par an | Livret A, autres livrets, fonds euros, placements sans risque |
| Équilibré | Risque modéré, acceptation de fluctuations contrôlées | 4 à 5,5 % par an | Assurance‑vie mixte (fonds euros + unités de compte), SCPI, ETF diversifiés |
| Dynamique | Acceptation d’une forte volatilité pour chercher plus de performance | 6 à 10 % par an | Actions, ETF actions, immobilier locatif, private equity |
Horizon de placement : court, moyen ou long terme ?
L’horizon d’investissement limite d’emblée certaines options. Un besoin d’argent sous 18 mois impose des supports liquides et très sécurisés. Un horizon supérieur à 8 ans rend l’exposition aux marchés actions nettement plus pertinente.
On distingue généralement :
- Court terme (1 à 3 ans) : priorité à la liquidité et à la sécurité, acceptation d’un rendement modeste.
- Moyen terme (3 à 5 ans) : marges de manœuvre plus larges, possibilité d’introduire des placements un peu plus volatils.
- Long terme (plus de 5 ans) : temps suffisant pour lisser les à‑coups des marchés financiers et de l’immobilier.
Cette notion d’horizon joue un rôle clé pour arbitrer entre placements sans risque, assurance‑vie, immobilier locatif ou marchés actions. Elle détermine aussi la fiscalité, notamment via la durée de détention de certains produits.
Placer 10 000 euros sans risque : livrets et fonds sécurisés
Les placements sans risque servent de socle à toute stratégie. Ils financent la réserve de sécurité, les projets à court terme et les dépenses imprévues. Même si leur rendement reste modéré, ils offrent une grande lisibilité et préservent le capital nominal.
Pour 10 000 euros, la question consiste à déterminer la part à réserver à ces supports. De nombreux profils conservent l’équivalent de 3 à 6 mois de dépenses courantes sur ce type de placements sécurisés.
Livret A et autres livrets réglementés
Le Livret A reste un pilier de l’épargne de précaution. Totalement liquide, garanti par l’État, exonéré d’impôt sur le revenu et de prélèvements sociaux, il offre un cadre simple pour placer une partie des 10 000 euros sans s’exposer aux marchés. Le rendement net 2026 du Livret A ressort à 1,5 %.
Le plafond du Livret A limite toutefois le montant placé, et le rendement reste inférieur à d’autres solutions. En revanche, il sert parfaitement pour protéger un matelas de sécurité ou les projets à court terme. Les personnes déjà proches du plafond du Livret A peuvent s’intéresser au fonctionnement du Livret A, de son plafond et de son taux pour optimiser la répartition entre différents livrets.
« Le Livret A ne constitue pas un outil d’enrichissement, mais un excellent support de liquidité, sans fiscalité et sans contrainte. »
Les autres livrets réglementés (LDDS, LEP pour les foyers éligibles) complètent ce socle. Ensemble, ils permettent de sécuriser quelques milliers d’euros dans un cadre très lisible. Pour une enveloppe globale de 10 000 euros, la plupart des épargnants conservent entre 2 000 et 5 000 euros sur ces produits selon leur situation personnelle.
Fonds euros d’assurance‑vie : sécurité et rendement intermédiaire
Le fonds euros d’assurance‑vie offre une alternative intéressante pour la partie prudente d’un portefeuille. Le capital reste garanti par l’assureur, les intérêts déjà versés ne sont pas remis en cause, et le rendement se situe en général au‑dessus des livrets réglementés, avec une fiscalité avantageuse à long terme.
Les données récentes indiquent un rendement net 2025 moyen de fonds euros de l’ordre de 2,65 %. En tenant compte d’une inflation de référence à 0,9 %, le rendement réel ressort autour de 1,75 %. Cette performance réelle positive illustre l’intérêt de ce support pour préserver le pouvoir d’achat sur plusieurs années.
| Produit | Rendement net indicatif | Liquidité | Fiscalité | Rôle dans une stratégie à 10 000 € |
|---|---|---|---|---|
| Livret A | 1,5 % net (2026) | Totale, à tout moment | Exonéré | Épargne de précaution, argent disponible immédiatement |
| Fonds euros assurance‑vie | 2,65 % net (2025, donné moyen) | Rachats possibles, délai de quelques jours | Fiscalité assurance‑vie, avantageuse après 8 ans | Socle sécurisé à rendement supérieur aux livrets, horizon plutôt moyen / long terme |
Pour un épargnant prudent, une combinaison de Livret A, autres livrets sécurisés et fonds euros bâtit une base solide. Cette base se combine ensuite avec des supports plus dynamiques quand l’horizon de placement le permet.
Immobilier : comment orienter 10 000 euros vers la pierre
L’immobilier attire de nombreux particuliers qui souhaitent donner une assise tangible à leur patrimoine. Avec 10 000 euros, plusieurs voies existent : apport pour un investissement locatif, souscription de SCPI ou autres véhicules collectifs, ou renforcement d’un projet déjà engagé.
Les chiffres récents sur le marché locatif français éclairent la rentabilité potentielle. Le rendement locatif moyen 2026 brut s’établit autour de 5,2 %, en hausse par rapport à juillet 2022 (4,6 %), soit une progression d’environ 13 % sur trois ans. La sélection de la ville et du type de bien fait toute la différence.
Rendements immobiliers en France : repères concrets
Les rendements nets varient fortement selon la zone géographique, le type de logement et la qualité de gestion. Une grille de lecture pratique classe les rendements nets de la manière suivante :
- Mauvais : rendement net < 3 %
- Moyen : entre 3 et 5 %
- Bon : entre 5 et 7 %
- Excellent : > 7 %
Les grandes métropoles affichent souvent des prix élevés et des rendements plus faibles. À l’inverse, certaines villes moyennes présentent des rendements bruts plus attractifs, mais demandent une analyse approfondie sur la demande locative et la dynamique économique locale.
| Ville | Type | Rendement locatif brut | Prix moyen au m² | Loyer moyen au m² |
|---|---|---|---|---|
| Paris | Grande métropole à rendement faible | 3,91 % | 10 241 € | – |
| Lyon | Grande métropole à rendement faible | 3,8 % | 4 807 € | – |
| Bordeaux | Grande métropole à rendement modéré | 4,03 % | – | – |
| Grenoble | Grande ville davantage rentable | 5,72 % | 2 595 € | 12,36 €/m² |
| Marseille | Grande ville davantage rentable | 5,38 % | 3 234 € | 14,46 €/m² |
| Albi | Ville moyenne rentable | 7,2 à 8,5 % brut | 1 850 à 2 150 € | – |
| Nevers | Ville moyenne très rentable | 8,5 à 9,8 % brut | 1 200 à 1 550 € | – |
Ces données montrent que la simple sélection de la ville influe fortement sur le rendement brut. Cependant, les charges et la fiscalité réduisent ce rendement pour aboutir à la rentabilité nette, plus représentative de la performance réelle.
Charges et rentabilité nette : un exemple chiffré
Les principales charges liées à un bien locatif incluent la taxe foncière, l’assurance habitation propriétaire non occupant, l’entretien courant et la gestion locative éventuelle. En moyenne :
- Taxe foncière : 0,5 à 1,5 % de la valeur du bien par an
- Assurance habitation PNO : 2 à 3 €/m²/an
- Entretien courant : environ 5 % des loyers
- Gestion locative : 7 à 10 % des loyers si un administrateur de biens intervient
Un exemple dans la ville d’Albi illustre la conversion rendement brut → rendement net :
- Prix d’achat : 150 000 €
- Loyer mensuel : 700 € (8 400 € / an)
- Rendement brut : 5,6 %
- Charges annuelles : 2 220 €
- Rendement net estimé : 4,1 %
« Un rendement locatif net d’au moins 4 % constitue souvent un seuil minimal raisonnable pour compenser les risques, l’illiquidité et le temps consacré à la gestion. »
Solutions immobilières accessibles dès 10 000 €
Pour un montant limité, plusieurs alternatives à l’achat d’un logement complet méritent une analyse :
- SCPI (Sociétés Civiles de Placement Immobilier) : investissement indirect dans un parc immobilier géré par une société de gestion, accessible dès quelques milliers d’euros.
- OPCI et fonds immobiliers : véhicules hybrides combinant immobilier et actifs financiers.
- Crowdfunding immobilier : financement de projets via des plateformes en ligne, avec des rendements annoncés élevés mais un risque réel de perte en capital.
Ces solutions permettent de diversifier géographiquement et sectoriellement (bureaux, commerces, logistique, santé…) sans gérer directement un bien. Elles s’intègrent bien dans une stratégie équilibrée pour un ticket de 10 000 euros, à condition de comprendre précisément la liquidité, les frais et les risques associés.
Actions et ETF : dynamiser 10 000 euros sur les marchés financiers
Les marchés actions constituent un moteur puissant de croissance patrimoniale sur le long terme. Pour 10 000 euros, les ETF (trackers) offrent une porte d’entrée simple, diversifiée et relativement économique. L’objectif consiste à capter la performance globale des marchés, plutôt que de spéculer sur quelques titres isolés.
Un profil dynamique, ou un profil équilibré avec un horizon supérieur à 8 ans, tire un véritable bénéfice d’une exposition structurée aux actions. Les périodes de baisse se gèrent alors par une approche régulière et disciplinée plutôt que par des réactions émotionnelles.
ETF et diversification : une approche structurée
Un ETF réplique la performance d’un indice boursier (par exemple un indice mondial, européen ou sectoriel). Pour 10 000 euros, cette solution évite la dispersion sur des dizaines d’actions isolées et limite les frais de gestion. Elle favorise une diversification instantanée sur plusieurs centaines voire milliers d’entreprises.
Une construction d’allocation type pourrait par exemple répartir une poche actions de 5 000 euros de la manière suivante :
- 60 % sur un ETF actions monde développé
- 20 % sur un ETF marchés émergents
- 20 % sur un ETF thématique ou sectoriel maîtrisé (santé, environnement, technologie…)
Cette logique permet de mutualiser les risques tout en conservant une forte exposition à la croissance mondiale. La gestion se fait ensuite par rééquilibrages périodiques et versements complémentaires éventuels.
Compte‑titres, PEA, assurance‑vie : quelle enveloppe utiliser ?
L’enveloppe fiscale influence fortement la performance nette d’un portefeuille boursier. Trois cadres reviennent souvent pour investir 10 000 euros :
- Compte‑titres ordinaire : grande liberté d’investissement (actions, ETF, obligations, etc.), mais fiscalité directe au prélèvement forfaitaire unique sur les gains.
- PEA (Plan d’Épargne en Actions) : univers concentré sur les actions européennes, avec une fiscalité intéressante au‑delà de 5 ans de détention.
- Assurance‑vie en unités de compte : large univers de fonds et ETF accessibles via la police, avec un cadre fiscal attractif au‑delà de 8 ans.
Une combinaison PEA + assurance‑vie offre souvent une structure efficace pour 10 000 euros : PEA pour l’exposition actions européennes et assurance‑vie pour les ETF globaux et la partie sécurisée sur fonds euros.
Répartition type de 10 000 euros selon le profil investisseur
Une fois les supports compris, la question pratique surgit : comment répartir concrètement 10 000 euros ? Chaque situation reste unique, mais des schémas indicatifs donnent des repères cohérents avec les profils de risque et les rendements recherchés.
Les objectifs généralement évoqués tournent autour de trois axes : sécurité, équilibre, croissance. Ces axes dialoguent directement avec les recommandations générales :
- Objectif sécurité : livret, fonds euros, placements sans risque
- Objectif équilibre : assurance‑vie mixte, SCPI, ETF diversifiés
- Objectif croissance : actions, immobilier, private equity
Répartition indicative pour un profil prudent
Un profil prudent vise un rendement cible entre 2 et 4 % par an, avec une forte priorité donnée à la préservation du capital. Une allocation possible pour 10 000 euros :
- 4 000 € sur Livret A et autres livrets sécurisés (épargne de précaution)
- 4 000 € sur fonds euros d’assurance‑vie
- 2 000 € sur des unités de compte très diversifiées (ETF monde prudent, fonds patrimoniaux) via l’assurance‑vie
Cette structure donne un socle très stable tout en introduisant une légère dimension de diversification. Elle s’adapte aux personnes qui redoutent fortement les fluctuations boursières et qui souhaitent un accès simple à leurs fonds.
Répartition indicative pour un profil équilibré
Le profil équilibré recherche un rendement annuel entre 4 et 5,5 %, accepte des variations modérées de la valeur du portefeuille et envisage un horizon d’au moins 5 à 8 ans. Une répartition type pourrait ressembler à :
- 2 500 € sur livrets réglementés (trésorerie et sécurité immédiate)
- 3 000 € sur fonds euros
- 2 500 € sur ETF actions via un PEA ou une assurance‑vie
- 2 000 € sur une solution immobilière indirecte (SCPI ou fonds immobilier)
Cette combinaison équilibre les moteurs de rendement (actions, immobilier) et les amortisseurs de volatilité (livrets, fonds euros). Elle met également en avant des supports diversifiés plutôt que des paris concentrés sur quelques titres ou un seul bien.
Répartition indicative pour un profil dynamique
Un profil dynamique vise un rendement annuel compris entre 6 et 10 %, accepte une volatilité significative et s’inscrit clairement dans un horizon long terme, souvent au‑delà de 10 ans. Une structure possible pour 10 000 euros :
- 1 500 € sur livrets (coussin de sécurité minimal)
- 1 500 € sur fonds euros (réserve opportuniste)
- 5 000 € sur ETF actions diversifiés (monde, émergents, thématiques)
- 2 000 € consacrés à un projet immobilier (apport sur un investissement, SCPI, ou crowdfunding maîtrisé)
La clé pour ce profil consiste à rester discipliné sur la durée et à éviter les arbitrages dictés uniquement par les émotions lors des phases de baisse des marchés.
Intégrer la notion de risque et d’inflation dans le placement de 10 000 euros
Raisonner uniquement en rendement brut conduit à des conclusions trompeuses. Le véritable enjeu consiste à analyser le rendement net réel : après frais, impôts, prélèvements sociaux et inflation. Une comparaison honnête entre produits exige cette approche globale.
Un fonds euros qui affiche 2,65 % net, face à une inflation de 0,9 %, offre un rendement réel d’environ 1,75 %. Un livret à 1,5 % dans le même contexte se situe légèrement en dessous. À l’inverse, un investissement locatif à 4,1 % net, dans un environnement de faible inflation, améliore davantage le pouvoir d’achat à long terme, mais porte davantage de risques spécifiques.
« La performance utile se mesure toujours en rendement net réel. Un placement sécuritaire faiblement rémunéré reste parfois cohérent s’il s’inscrit dans une stratégie globale équilibrée. »
L’intégration de l’inflation dans la réflexion justifie souvent la présence d’actifs dynamiques (actions, immobilier, entreprises) aux côtés des placements garantis. Le rôle de ces actifs consiste à protéger et développer le capital en termes réels sur des horizons de 10, 15 ou 20 ans.
Comparer les principales options pour 10 000 euros
Une vue synthétique aide à situer chaque solution dans un paysage global. Pour un capital de 10 000 euros, les caractéristiques suivantes se détachent :
| Option | Sécurité du capital | Rendement indicatif | Horizon adapté | Liquidité |
|---|---|---|---|---|
| Livret A et livrets sécurisés | Très élevée | Faible à modéré (≈ 1,5 % net) | Court terme, épargne de précaution | Totale, à tout moment |
| Fonds euros assurance‑vie | Élevée (garantie assureur) | Modéré (≈ 2,65 % net moyen) | Moyen / long terme | Bonne, avec délai de rachat |
| Immobilier locatif direct | Moyenne (risque de vacance, impayés, évolution prix) | Moyen à élevé (rentabilité nette visée ≥ 4 %) | Long terme (8 à 20 ans) | Faible, revente nécessaire |
| SCPI et fonds immobiliers | Moyenne | Moyen (objectif souvent 4 à 6 % brut selon les supports) | Moyen / long terme | Variable selon le support |
| ETF actions diversifiés | Faible à court terme, plus robuste à long terme | Potentiellement plus élevé (profil 6 à 10 % visé) | Long terme (≥ 8 ans) | Très bonne, revente en séance de bourse ou via l’assureur |
Cette comparaison met en évidence la complémentarité des solutions. Un portefeuille pertinent sur 10 000 euros ne repose pas uniquement sur le rendement maximal, mais sur une répartition cohérente entre sécurité, liquidité et croissance, en fonction du profil et de l’horizon.
Aller plus loin : enrichir la stratégie autour des 10 000 euros
Une fois les 10 000 euros intelligemment répartis, la réflexion patrimoniale ne s’arrête pas. Le capital évolue avec le temps, les objectifs changent, les revenus augmentent ou fluctuent. La mise à jour régulière de la stratégie renforce la cohérence globale et améliore la trajectoire financière.
Plusieurs axes d’approfondissement se dessinent :
- Constituer progressivement une réserve plus importante sur des épargnes et placements considérés comme sûrs pour sécuriser le quotidien.
- Analyser les meilleures options pour placer son argent en fonction du contexte économique de l’année.
- Comparer les solutions de rendement modéré avec le meilleur placement sans risque selon vos critères personnels.
- Construire une démarche plus large pour faire croître son patrimoine à long terme, en cohérence avec un guide complet orienté vers l’enrichissement progressif.









