

Simuler son impôt sur le revenu en ligne change radicalement la façon d’aborder la déclaration et le prélèvement à la source. En quelques minutes, un simulateur fiable offre une vision chiffrée, structurée et argumentée de votre situation fiscale, sans inscription et sans engagement.
Entre barème 2026 revalorisé, quotient familial, décote et avantages fiscaux, chaque paramètre compte. Un outil bien conçu ne se contente pas de donner un montant d’impôt : il éclaire vos marges de manœuvre pour ajuster vos choix financiers avant qu’il ne soit trop tard.
| Élément clé | Rôle dans le calcul de l’impôt | Impact sur votre simulation |
|---|---|---|
| Revenu imposable | Base utilisée pour appliquer le barème progressif | Plus il est élevé, plus vous passez dans des tranches supérieures |
| Nombre de parts fiscales | Divise le revenu imposable pour réduire la pression fiscale | Impact majeur pour les couples et familles |
| Déductions et charges | Diminuent le revenu imposable | Permet d’obtenir une estimation plus précise |
| Réductions et crédits d’impôt | Diminuent directement l’impôt dû | Peuvent transformer l’impôt en remboursement |
| Prélèvement à la source | Montants déjà prélevés sur les revenus | Aide à anticiper un solde à payer ou un remboursement |
Simulateur d Impot sur le Revenu 2025 (revenus 2024)
Bareme progressif officiel – Calcul complet avec decote et CEHR
| Tranche | Base imposable | Taux | Impot |
|---|
Sommaire
Simulateur d’impôt sur le revenu : à quoi sert vraiment le calcul en ligne ?
Un simulateur d’impôt sur le revenu en ligne permet d’estimer rapidement le montant de l’IR dû sur la base de votre revenu net imposable, de votre situation familiale et de vos charges déductibles. Il reproduit le barème officiel, applique le quotient familial et tient compte des mécanismes comme la décote fiscale, les réductions et les crédits d’impôt.
Ce type d’outil sert à anticiper le montant de l’impôt avant la déclaration, à vérifier la cohérence du calcul de l’administration et à ajuster certains choix (versement sur un PER, dons, travaux éligibles, arbitrages de revenus fonciers ou mobiliers). L’utilisateur obtient alors un résultat chiffré à l’euro près et une vision claire de son taux de prélèvement à la source.
Le simulateur présenté ici s’inscrit dans une logique d’optimisation des impôts et de sécurisation des décisions patrimoniales, sans complexifier inutilement la saisie. Il propose une version simplifiée pour aller vite et une version complète pour les situations plus techniques.
Fonctionnement du calcul de l’impôt sur le revenu : principes à maîtriser
Avant d’utiliser un simulateur, le contribuable gagne à comprendre les bases mécaniques du calcul. L’impôt ne repose pas sur un taux unique, mais sur un système progressif par tranches. Le revenu est découpé en tranches, chacune taxée à un taux spécifique, puis additionnée pour obtenir l’impôt brut.
Le simulateur reprend ces règles officielles et les applique au revenu net imposable, après division par le nombre de parts du foyer (quotient familial). Ce mode de calcul évite les erreurs fréquentes, par exemple croire que l’ensemble du revenu est taxé au taux marginal, ou sous-estimer l’impact d’un changement de situation familiale.
Pour approfondir la mécanique de calcul, un complément de lecture utile se trouve dans la page méthode de calcul de l’impôt sur le revenu, qui détaille chaque étape chiffrée.
Revenu net imposable : la base utilisée par le simulateur
Le simulateur travaille toujours à partir du revenu net imposable, c’est-à-dire le revenu après abattements et charges déductibles admis par la loi fiscale. Ce revenu figure sur votre avis d’imposition et dans la synthèse fiscale lors de la déclaration en ligne.
Le revenu net imposable inclut notamment :
- Les salaires et traitements (après abattement de 10 % ou frais réels).
- Les pensions de retraite et rentes viagères.
- Les bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC), bénéfices agricoles (BA).
- Les revenus fonciers (régime micro-foncier ou réel).
- Certains revenus mobiliers lorsque soumis au barème progressif.
Le simulateur intègre en outre les principales charges déductibles, comme les versements sur PER, les pensions alimentaires, ou un déficit foncier déclaré, pour se rapprocher du fonctionnement réel de la déclaration.
Quotient familial : rôle des parts et impact sur la simulation
Le quotient familial représente le nombre de parts fiscales attribuées au foyer. Le simulateur divise le revenu net imposable par ce nombre de parts, applique le barème par tranches sur ce quotient, puis multiplie l’impôt obtenu par le nombre de parts.
Les principales configurations de parts sont les suivantes :
- Célibataire, divorcé, séparé, veuf : 1 part.
- Couple marié ou pacsé soumis à imposition commune : 2 parts.
- Enfants à charge : 0,5 part pour les deux premiers, puis 1 part par enfant à partir du troisième.
Le simulateur gère automatiquement ces schémas et applique les plafonnements du quotient familial lorsque l’avantage lié aux enfants dépasse les limites prévues par la loi fiscale.
Barème de l’impôt sur le revenu 2026 : tranches, taux et revalorisation
Le barème de l’impôt sur le revenu 2026 repose sur une revalorisation de 0,9 % des tranches. Le simulateur utilise ces seuils actualisés pour produire un calcul cohérent avec les règles en vigueur.
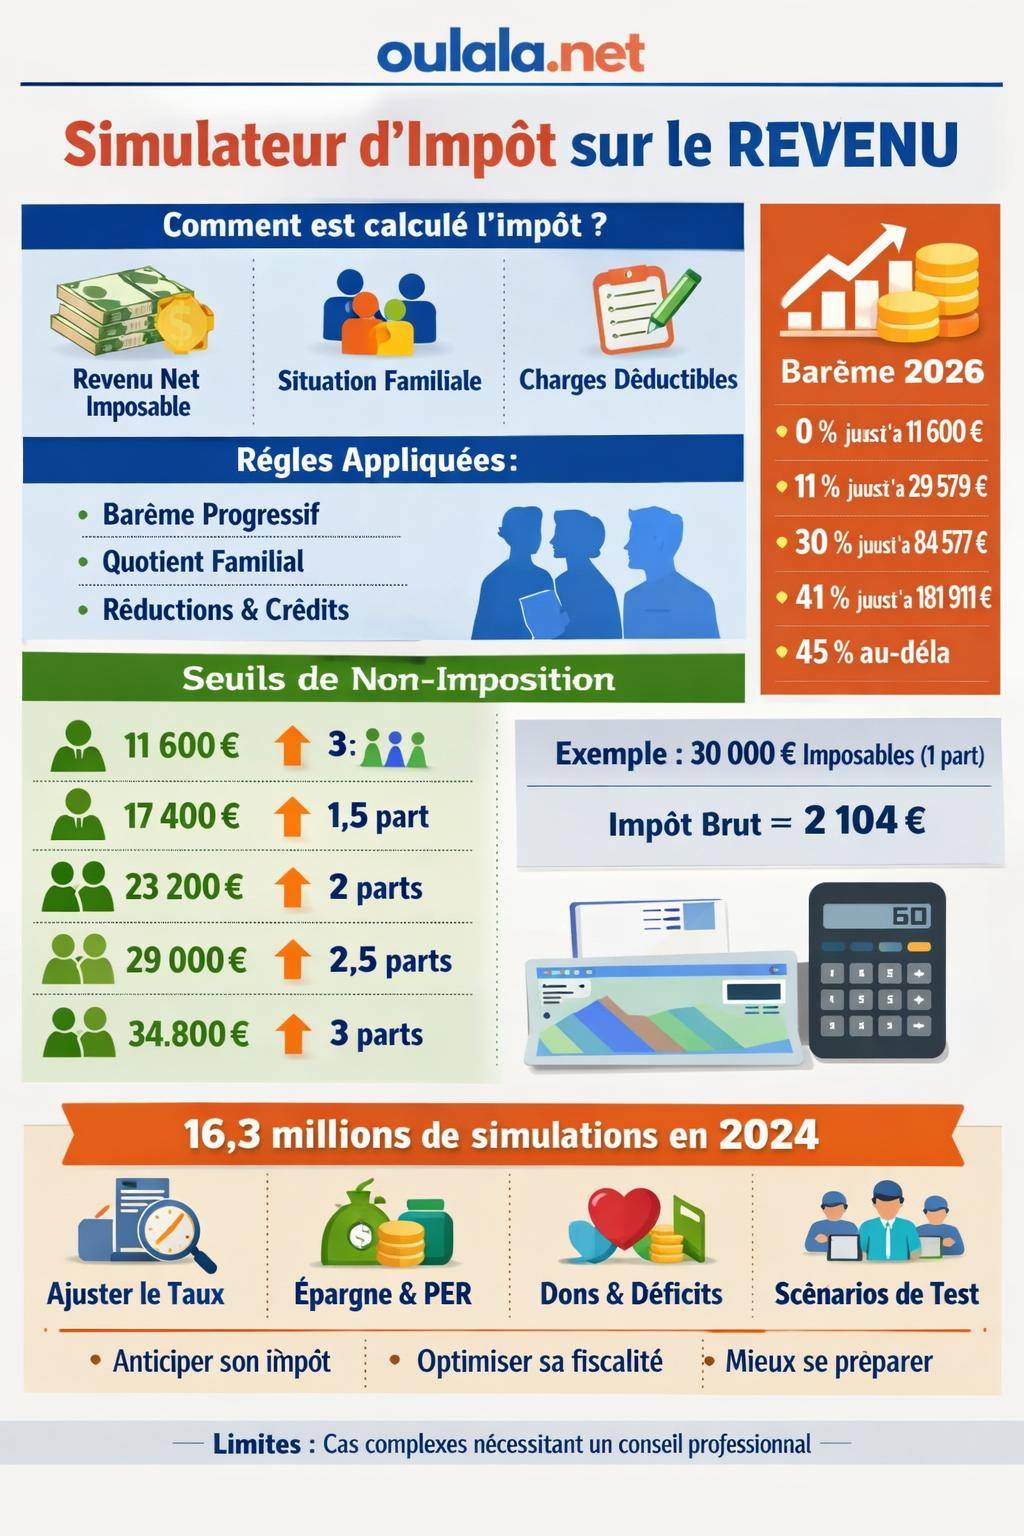
Les tranches d’imposition 2026 se structurent de la manière suivante pour une part de quotient familial :
| Tranche de revenu (par part) | Taux d’imposition | Fonction dans le calcul |
|---|---|---|
| Jusqu’à 11 600 € | 0 % | Zone de non-imposition, aucun impôt prélevé sur cette fraction |
| De 11 601 € à 29 579 € | 11 % | Applique le taux de 11 % à la portion de revenu comprise dans la tranche |
| De 29 580 € à 84 577 € | 30 % | Taxation à 30 % de la part de revenu au‑delà de 29 579 € jusqu’à 84 577 € |
| De 84 578 € à 181 917 € | 41 % | Application du taux de 41 % sur la tranche correspondante |
| Au‑delà de 181 917 € | 45 % | Taux marginal le plus élevé, réservé à la fraction supérieure du revenu |
Le simulateur rappelle à chaque étape dans quelle tranche d’imposition se situe votre revenu, et met en évidence le taux marginal d’imposition qui s’applique à votre dernière portion de revenu.
Seuils de non-imposition selon la composition du foyer
Les seuils de non-imposition 2026 varient selon le nombre de parts du foyer. En dessous de ces seuils, l’impôt sur le revenu calculé reste nul (hors cas particuliers liés à la contribution sociale ou à certains prélèvements spécifiques).
Pour 2026, les principaux seuils se présentent ainsi :
| Situation familiale | Nombre de parts | Seuil de non-imposition (revenu net imposable) |
|---|---|---|
| Célibataire sans enfant | 1 part | 11 600 € |
| Couple marié ou pacsé sans enfant | 2 parts | 23 200 € |
| Célibataire avec 1 enfant à charge | 1,5 part | 17 400 € |
| Couple avec 1 enfant à charge | 2,5 parts | 29 000 € |
| Couple avec 2 enfants à charge | 3 parts | 34 800 € |
Le simulateur tient compte automatiquement de ces seuils. Lorsque le revenu net imposable du foyer reste inférieur au seuil associé à sa situation, le résultat affiché signale un impôt sur le revenu nul.
Étapes du calcul dans le simulateur : de l’impôt brut à l’impôt net
Le simulateur suit la même séquence que l’administration fiscale. Le calcul se décompose en plusieurs phases successives : détermination du quotient familial, application du barème par tranches, obtention de l’impôt brut, puis ajustements via la décote, les réductions et les crédits d’impôt.
Cette méthode garantit un calcul d’impôt exact à l’euro près lorsque les éléments saisis correspondent à ceux qui seront déclarés. Elle évite les approximations liées aux calculs manuels ou aux barèmes simplifiés.
Application des tranches : un exemple chiffré à 30 000 €
Pour illustrer le fonctionnement, prenons le cas d’un contribuable avec :
- Revenu net imposable : 30 000 €.
- Quotient familial : 1 part.
Le simulateur applique successivement chaque tranche :
- De 0 à 11 600 € à 0 % : 11 600 € taxés à 0 € d’impôt.
- De 11 601 € à 29 579 € à 11 % : 17 979 € taxés à 1 977,69 €.
- Au‑delà, seuls 421 € entrent dans la tranche à 30 %, soit 126,30 € d’impôt.
Le total d’impôt brut atteint ainsi 2 104 €. Le simulateur présente le détail par tranche, ce qui clarifie la part du revenu réellement soumise à chaque taux.
« Avant d’utiliser un simulateur complet, je pensais que passer dans une tranche supérieure faisait augmenter l’impôt sur l’ensemble de mon revenu. La ventilation par tranches m’a montré que seule une petite partie subissait le taux le plus élevé. »
Décote fiscale, réductions et crédits d’impôt
Après calcul de l’impôt brut, le simulateur applique la décote lorsque l’impôt théorique reste en dessous d’un certain seuil. Ce mécanisme réduit l’impôt des foyers modestes soumis au barème. Le calcul exact de la décote dépend des paramètres mis à jour chaque année, mais le simulateur gère automatiquement la formule sans intervention de l’utilisateur.
Ensuite, le simulateur prend en compte :
- Les réductions d’impôt (dons, certaines cotisations, investissements éligibles, etc.).
- Les crédits d’impôt (emploi à domicile, frais de garde d’enfants, transition énergétique selon dispositifs en vigueur, etc.).
Ces avantages viennent diminuer l’impôt brut. Les réductions s’imputent jusqu’à amener l’impôt à zéro, alors que les crédits peuvent donner lieu, sous conditions, à une restitution lorsque le montant excède l’impôt dû.
Pourquoi utiliser un simulateur gratuit d’impôt sur le revenu ?
Un simulateur en ligne va au‑delà d’un simple calcul. Il offre un outil d’aide à la décision pour organiser ses revenus, choisir ses supports d’épargne et arbitrer entre plusieurs options fiscales. La version complète permet de tester plusieurs scénarios en modifiant un à un les paramètres clés.
Parmi les usages courants :
- Estimer l’impôt dû pour l’année avant la campagne de déclaration.
- Vérifier la cohérence du taux de prélèvement à la source proposé par l’administration.
- Mesurer l’effet d’un versement sur PER ou d’une pension alimentaire sur l’impôt final.
- Comparer plusieurs choix de statut (micro‑entreprise, réel, location nue ou meublée, etc.).
Un bon simulateur met également en lumière les pistes d’optimisation de l’impôt sur le revenu disponibles, dans le respect strict du cadre légal.
Confidentialité et fiabilité du calcul
L’outil présenté fonctionne en traitant les données de manière confidentielle. Aucune information saisie ne sert à une autre finalité que le calcul. Aucune création de compte n’est imposée pour obtenir un résultat complet.
Les points suivants structurent l’approche :
- Utilisation du barème officiel actualisé (tranches et revalorisation).
- Intégration du quotient familial et de la décote.
- Gestion des principaux régimes de revenus (salaires, foncier, BIC/BNC, pensions, etc.).
- Prise en compte des déductions, réductions et crédits d’impôt.
L’objectif reste d’obtenir une estimation au plus proche de l’avis d’imposition final, en limitant les écarts aux seules situations très spécifiques ou aux évolutions réglementaires de dernière minute.
Simulateur officiel vs simulateurs indépendants : que choisir ?
Le simulateur officiel de l’administration fiscale reste une référence pour rejoindre le niveau de précision visé par l’État. Selon les données disponibles, le site officiel a enregistré 16,3 millions de simulations en 2024, ce qui illustre l’ampleur de son utilisation par les contribuables.
Les simulateurs indépendants, lorsqu’ils sont correctement mis à jour, offrent cependant des fonctionnalités complémentaires, notamment pour l’arbitrage patrimonial, la comparaison de scénarios ou l’intégration d’outils pédagogiques pour vulgariser les mécanismes fiscaux.
| Type de simulateur | Atouts principaux | Limites à connaître |
|---|---|---|
| Simulateur officiel (impots.gouv) |
|
|
| Simulateurs indépendants spécialisés |
|
|
Version simplifiée vs version complète du simulateur
Pour répondre à des besoins variés, l’outil propose deux modes :
- Une version simplifiée, orientée rapidité.
- Une version complète, orientée exhaustivité.
Le choix dépend du degré de détail souhaité, de la complexité de vos revenus et de votre objectif : simple estimation ou véritable arbitrage fiscal.
Version simplifiée : aller à l’essentiel
La version simplifiée du simulateur se concentre sur quelques champs clés :
- Revenu net imposable global.
- Situation familiale et nombre d’enfants.
- Éventuelles déductions majeures (PER, pension alimentaire) sous forme globale.
En retour, l’utilisateur obtient :
- Le montant d’impôt sur le revenu estimé.
- Le taux marginal d’imposition associé.
- Une première estimation du taux de prélèvement à la source.
Cette approche convient bien pour une vérification rapide ou pour apprécier l’effet global d’une variation de revenus d’activité ou de retraite.
Version complète : intégration des déductions et réductions
La version complète du simulateur explore en détail la situation du foyer. Elle invite à renseigner séparément :
- Les différents types de revenus (salaires, foncier, BIC/BNC, pensions, revenus de capitaux mobiliers soumis au barème).
- Les charges déductibles (PER, pensions alimentaires, déficit foncier, charges professionnelles).
- Les investissements et dépenses ouvrant droit à réductions ou crédits d’impôt.
Le résultat se présente de manière structurée, avec :
- Le détail du calcul de l’impôt avant et après avantage fiscaux.
- L’impact chiffré de chaque dispositif sur l’impôt final.
- Des pistes d’optimisation légale pour l’année en cours ou suivante.
Utiliser le simulateur pour anticiper le prélèvement à la source
Depuis la généralisation du prélèvement à la source, le taux appliqué sur les salaires, pensions et certains revenus assimilés dépend du dernier avis d’imposition connu. Entre deux mises à jour, ce taux ne reflète pas toujours la réalité des revenus de l’année en cours.
Le simulateur aide à :
- Projeter l’impôt futur en fonction d’un changement de revenus (hausse, baisse, passage à la retraite, création d’activité indépendante).
- Mesurer la cohérence du taux actuel de prélèvement avec la nouvelle situation.
- Décider d’une demande de modulation à la hausse ou à la baisse auprès de l’administration fiscale.
Une simulation régulière en cours d’année limite ainsi les régularisations trop marquées lors de la réception de l’avis d’imposition.
« Après une hausse de salaire, j’ai utilisé un simulateur pour mesurer l’impact sur mon taux de prélèvement. J’ai ajusté le taux auprès de l’administration plutôt que d’attendre une forte régularisation l’année suivante. »
Simuler pour comprendre et maîtriser l’impôt sur le revenu
Utiliser un simulateur contribue à mieux comprendre le fonctionnement de l’impôt et à sortir d’une logique purement déclarative. Le contribuable visualise l’incidence concrète de chaque paramètre : bonus, frais professionnels, pensions alimentaires, placements fiscaux, choix de régime de location.
Pour ancrer ces connaissances, la page comprendre l’impôt sur le revenu fournit un socle théorique complémentaire. Elle s’articule avec le simulateur, qui joue un rôle de laboratoire chiffré pour tester les notions abordées.
Limites et précautions d’usage d’un simulateur d’impôt en ligne
Un simulateur d’impôt sur le revenu, aussi précis soit‑il, ne remplace pas la valeur juridique de la déclaration officielle ni l’interprétation de l’administration sur des cas particuliers. Il fournit une estimation, même très proche, mais ne constitue pas une décision opposable.
Certaines situations particulières restent délicates à modéliser intégralement :
- Montages patrimoniaux complexes (sociétés civiles, démembrement de propriété, etc.).
- Dispositifs de défiscalisation à conditions multiples (certains régimes d’investissement immobilier ou produits atypiques).
- Revenus exceptionnels soumis à des règles spécifiques ou à l’étalement.
Dans ces cas, la simulation sert de point de départ, mais un échange direct avec un professionnel (conseiller fiscal, expert‑comptable) ou une étude attentive de la doctrine administrative reste recommandé.
« Le simulateur en ligne m’a donné une estimation solide, mais pour un investissement avec régime particulier, j’ai complété avec l’avis de mon expert‑comptable afin de cadrer précisément les risques fiscaux. »









