

Entre livret A, assurance vie, comptes à terme et placements retraite, le paysage de l’épargne sûre en 2026 paraît dense, parfois flou, souvent contradictoire. Les taux remontent légèrement, l’inflation se calme, mais les ménages hésitent encore entre liquidité immédiate et rendement satisfaisant.
Ce guide propose un tour d’horizon précis des solutions à capital garanti, des nouveaux taux réglementés et des stratégies concrètes pour organiser son argent sans s’exposer aux montagnes russes des marchés. Plusieurs chiffres récents changent discrètement la donne…
| Placement sûr | Niveau de risque | Rendement typique | Durée idéale | Point fort clé |
|---|---|---|---|---|
| Livret A | Très faible | Faible mais garanti | Court terme | Liquide et sans risque |
| LDDS | Très faible | Similaire au Livret A | Court terme | Épargne écologique et flexible |
| LEP | Très faible | Plus élevé que Livret A | Court à moyen terme | Pour les revenus modestes, très avantageux |
| Assurance-vie (fonds euros) | Bas | Modéré mais stable | Long terme | Capital garanti + fiscalité avantageuse |
| Compte à terme | Faible | Fixe et souvent supérieur aux livrets | Moyen à long terme | Taux garanti dès la souscription |
Sommaire
Comparaison des placements surs : rendement vs risque (2024)
Taux en vigueur au 1er janvier 2024 – Hors fiscalite
Épargne et placements sûrs en 2026 : un paysage en mutation maîtrisée
Le début d’année 2026 marque une nouvelle étape pour l’épargne sécurisée en France. Les taux des livrets réglementés se réajustent, la Banque centrale européenne relâche progressivement la pression monétaire, tandis que les ménages conservent une forte appétence pour la liquidité et la garantie du capital. Les produits à taux représentent encore près de deux tiers du patrimoine financier des Français, loin devant les actifs plus volatils.
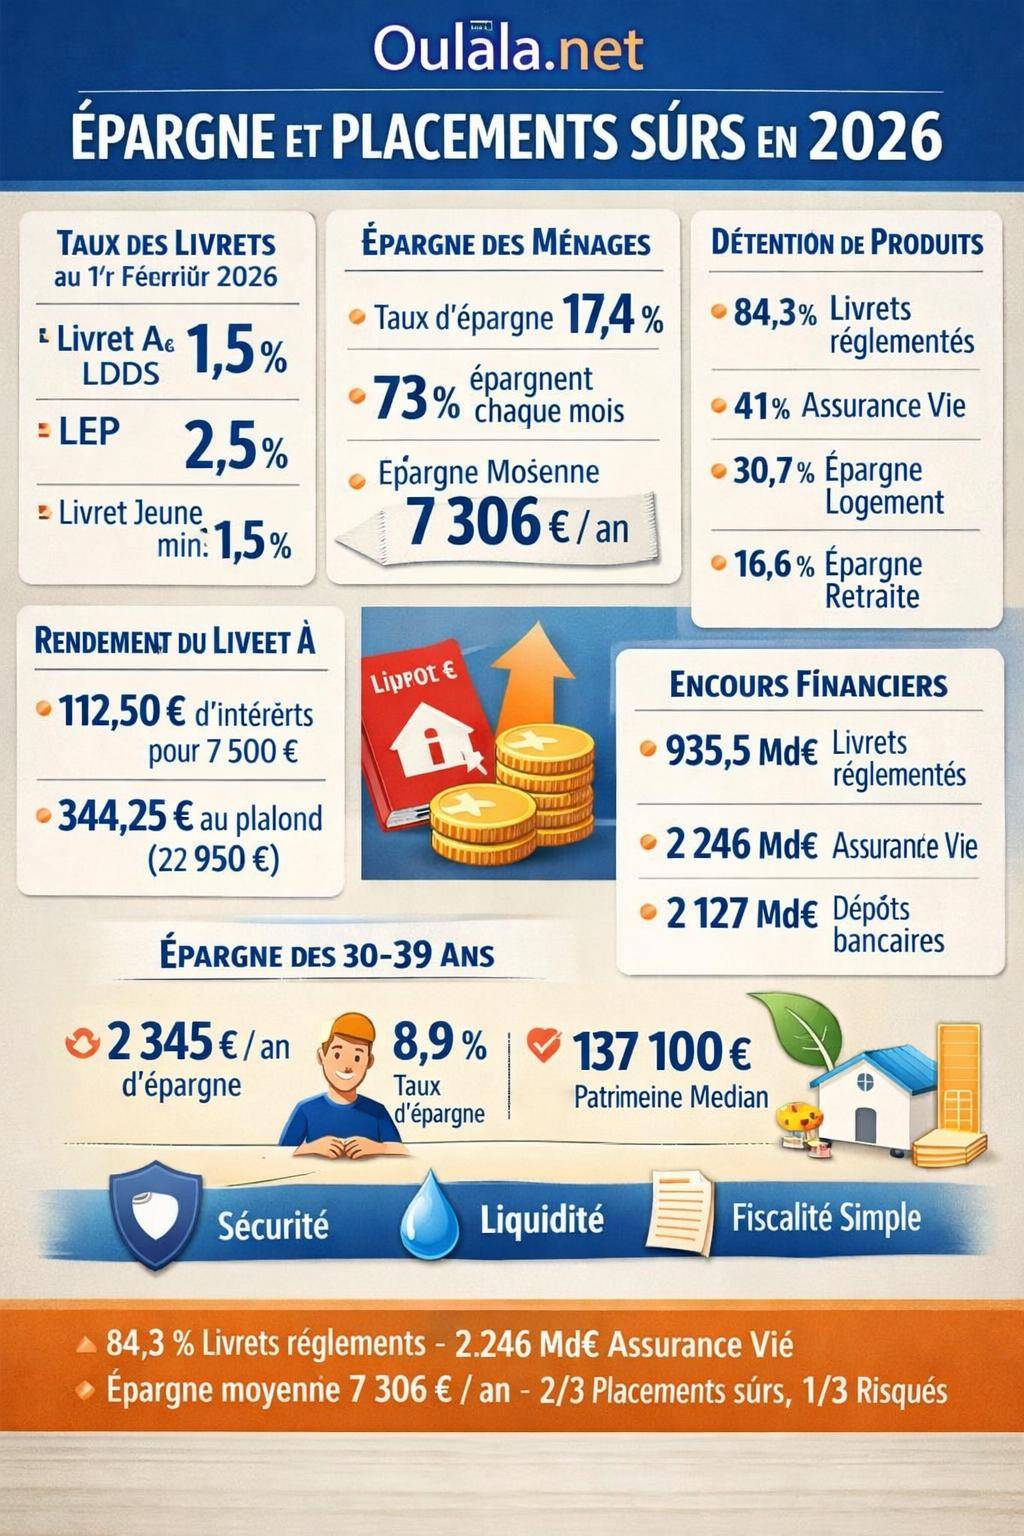
Dans ce contexte, la question n’est plus seulement « où placer en sécurité », mais « comment articuler livret A, LDDS, LEP, assurance vie en fonds euros, épargne logement et solutions retraite » pour obtenir un équilibre cohérent. Les chiffres montrent une épargne annuelle moyenne autour de 7 306 € en 2024, avec un flux régulier d’environ 240 € par mois, et une large majorité de ménages qui mettent de côté tous les mois.
Les priorités restent claires : accès rapide à l’argent, absence de risque de perte en capital, fiscalité lisible. Le défi consiste alors à composer une stratégie à plusieurs étages, en gardant à l’esprit les risques macroéconomiques (tensions géopolitiques, valorisations boursières élevées, dettes publiques) tout en profitant des protections offertes par le cadre réglementaire français.
- Les livrets réglementés restent la base de la sécurité et de la liquidité.
- Les fonds euros d’assurance vie complètent avec une épargne garantie mais moins disponible.
- Les produits comme le Plan Épargne Logement ou l’épargne retraite ajoutent une dimension projet et long terme.
Taux des livrets réglementés au 1er février 2026 : ce qui change concrètement
Depuis le 1er février 2026, les taux des principaux livrets réglementés évoluent. Les ajustements restent modérés, mais ils influencent directement la rémunération de l’épargne de précaution. Voici ce qui s’applique désormais.
Taux officiels des livrets en 2026
| Produit | Taux au 1/02/2026 | Taux précédent | Particularités |
|---|---|---|---|
| Livret A | 1,5 % | 1,7 % | Capital garanti, intérêts exonérés d’IR et de prélèvements sociaux |
| LDDS | 1,5 % | Aligné Livret A | Mêmes caractéristiques que le livret A, plafond distinct |
| LEP | 2,5 % | 2,7 % | Réservé aux ménages modestes, rendement supérieur |
| Livret Jeune | Min. 1,5 % | Variable | Taux fixé par chaque banque, souvent au-dessus du livret A |
Pour le livret A, la formule théorique de calcul donnait un taux de 1,4 %. Les pouvoirs publics ont retenu 1,5 % grâce à un arrondi favorable. Le LEP bénéficie, lui, d’un coup de pouce : au lieu des 1,9 % issus de la formule, le taux final est maintenu à 2,5 % pour soutenir le pouvoir d’achat des épargnants les plus modestes.
« Les livrets réglementés continuent de jouer un rôle d’amortisseur pour les ménages, en offrant une rémunération stable et défiscalisée, même lorsque les marchés financiers deviennent nerveux. »
Combien rapporte un livret A en 2026 ? Exemples chiffrés
Avec un taux à 1,5 %, un livret A conserve sa fonction de réserve de sécurité. Le rendement reste modéré, mais la disponibilité immédiate et l’exonération fiscale compensent la faiblesse apparente des intérêts pour les épargnants prudents.
En se basant sur les données communiquées, on obtient les intérêts annuels suivants :
- Pour un livret A à 7 500 € : environ 112,50 € d’intérêts par an.
- Pour un livret A au plafond de 22 950 € : environ 344,25 € d’intérêts par an.
Ces montants servent de référence pour estimer le rendement de l’épargne de précaution. Ils montrent aussi la limite structurelle du livret A : même rempli jusqu’au plafond, le supplément de revenu reste limité. D’où la nécessité de penser une stratégie multi-produits dès que le matelas de sécurité est constitué.
Où en sont les Français dans leur épargne en 2025-2026 ?
Les données récentes dressent un tableau précis des comportements d’épargne. Le taux d’épargne des ménages s’établit autour de 17,4 % en 2026, un niveau encore élevé, proche de ceux observés après la période de crise sanitaire. Autrement dit, une part conséquente du revenu disponible reste mise de côté plutôt que consommée.
Entre 2018 et 2024, le taux d’épargne oscille entre 13,9 % et 20,4 %, avec un pic en 2020 (20,4 %) puis une stabilisation au-dessus de 16 %. En 2024, le taux atteint 18,2 %, pour une épargne annuelle moyenne d’environ 7 306 € par ménage, contre 6 212 € en 2022.
Épargne régulière : un réflexe largement adopté
Les études montrent que :
- 73 % des Français épargnent au moins une fois par mois.
- 75 % ont adopté une forme d’épargne régulière, souvent automatisée.
- Le montant moyen d’épargne régulière tourne autour de 213 € par mois, avec un minimum annuel de 600 € pour les plus petits épargnants réguliers.
Ces flux réguliers justifient une organisation structurée : une part sur les livrets pour les besoins courts termes, une part sur des solutions sécurisées à horizon moyen ou long terme, et éventuellement une poche diversifiée pour ceux qui acceptent un peu de volatilité.
Poids des produits d’épargne sécurisés dans le patrimoine des ménages
Les produits réglementés gardent une place centrale :
- 84,3 % des Français détiennent au moins un livret réglementé.
- 41 % possèdent un contrat d’assurance vie.
- 30,7 % disposent d’un produit d’épargne logement (CEL ou PEL).
- 16,9 % détiennent des valeurs mobilières (actions, OPCVM, etc.).
- 16,6 % ont une solution d’épargne retraite dédiée.
L’encours total sur les livrets réglementés atteint environ 935,5 milliards d’euros, soit plus de 15 % du patrimoine financier des ménages. Le livret A représente à lui seul près de 404 milliards, avec environ 12,7 % de livrets au plafond.
Panorama des placements sûrs : forces, faiblesses et usages
Parler de « placement sûr » revient à se concentrer sur les dispositifs qui garantissent le capital, hors faillite extrême de l’emetteur, et qui limitent fortement la volatilité. Plusieurs familles de produits entrent dans cette catégorie, avec des fonctions distinctes dans une stratégie globale.
1. Livret A, LDDS, LEP et livret Jeune : le socle de la trésorerie sécurisée
Les livrets réglementés combinent quatre atouts : sécurité maximale, disponibilité quasi immédiate, absence de frais et défiscalisation pour les intérêts (hors certains livrets bancaires imposés). Ils constituent la porte d’entrée naturelle de l’épargne prudente.
- Livret A : pour la réserve d’urgence, accessible à tous, jusqu’à son plafond.
- LDDS : complément du livret A, utile lorsque le plafond du livret A est atteint.
- LEP : solution prioritaire pour les ménages éligibles, avec un taux plus rémunérateur.
- Livret Jeune : produit ciblant les 12-25 ans, avec un taux fixé librement par les banques mais au minimum égal à celui du livret A.
Pour appréhender la mécanique globale des livrets et leurs plafonds, une lecture de la page livret A : plafond et taux s’insère judicieusement dans la réflexion.
2. Comptes à terme et dépôts à terme : rémunération cadrée, capital immobilisé
Les comptes à terme et les dépôts à terme proposent une rémunération connue à l’avance en échange d’une immobilisation des fonds pendant une durée déterminée (quelques mois à plusieurs années). Le capital est garanti par la banque et couvert, dans certaines limites, par le système de garantie des dépôts.
Leur utilité : sécuriser une trésorerie qui n’a pas vocation à être utilisée dans l’immédiat, tout en obtenant un taux souvent supérieur aux livrets réglementés, surtout lorsque les taux directeurs restent au-dessus de zéro. En contrepartie, le retrait anticipé entraîne une pénalité, voire l’impossibilité de récupérer les intérêts prévus.
3. Assurance vie en fonds euros : pilier de l’épargne sécurisée à moyen et long terme
L’assurance vie en fonds euros occupe une position centrale parmi les placements sûrs. Le capital est garanti par l’assureur, les intérêts déjà versés sont définitivement acquis (effet cliquet) et la fiscalité devient progressive avantageuse après huit ans de détention.
Les encours d’assurance vie représentent environ 2 246 milliards d’euros dans le patrimoine des ménages, soit un pilier massif de l’épargne longue. Les fonds euros investissent principalement dans des obligations d’États et d’entreprises, ce qui leur permet d’offrir une rémunération plus stable que les marchés actions.
4. Épargne logement : CEL et PEL entre sécurité et projet immobilier
Les produits d’épargne logement (CEL, PEL) combinent deux dimensions : une rémunération garantie par l’État et l’accès potentiel à un prêt immobilier à un taux connu lors de l’ouverture. Ils conviennent à ceux qui envisagent un achat immobilier, même à horizon incertain.
Dans un environnement de taux immobiliers autour de 3,2–3,4 %, ces produits servent de sas : ils préservent un droit à prêt et sécurisent une rémunération connue, même si leur souplesse reste inférieure à celle des livrets classiques. L’épargne logement représente environ 30,7 % de détention dans la population, preuve de son ancrage historique.
5. Épargne retraite sécurisée : capital protégé, horizon long
Les produits d’épargne retraite (PER, contrats Madelin pour les indépendants, anciens PERP ou Article 83) permettent d’orienter une partie des versements vers des supports sécurisés : fonds euros dédiés, poches à faible volatilité, profils prudent. L’objectif n’est pas la performance rapide, mais la préparation d’un revenu complémentaire.
Actuellement, environ 34 % des Français envisagent la retraite via les livrets, et 27 % via des placements plus structurés. Chez les 25–34 ans, près de 46 % identifient déjà la retraite comme motivation d’épargne, ce qui justifie la mise en place précoce d’un plan retraite, même avec des montants modestes.
« La sécurité en matière de retraite ne se résume pas aux points de pension. Elle inclut un capital personnel, diversifié, dont une part sécurisée pour amortir les aléas de carrière et de marché. »
Évaluer le niveau de sécurité d’un placement : critères concrets
Parler de placement sûr implique de passer au crible plusieurs dimensions : nature de la garantie, horizon de placement, traitement fiscal, protection légale en cas de défaillance de l’établissement, et sensibilité du rendement aux conditions de marché.
Garantie du capital et garanties légales
Un placement est qualifié de sûr lorsque le capital versé est protégé par :
- Une garantie contractuelle (fonds euros, compte à terme, livret réglementé).
- Une garantie étatique ou réglementaire (livret A, LDDS, LEP, Garantie des dépôts jusqu’à 100 000 € par déposant et par établissement).
- Un cadre prudentiel strict (réglementation bancaire et assurantielle européenne, supervision par l’ACPR et la BCE).
En pratique, cela signifie que, sauf crise systémique majeure, l’épargnant récupère au minimum la somme déposée, hors inflation. La sécurité juridique et institutionnelle joue donc autant que la nature du support.
Liquidité et horizon temporel
Un placement peut être très sûr mais peu liquide (PEL, certains comptes à terme), ou très liquide mais modérément rémunérateur (livret A, LDDS). L’évaluation passe par trois questions :
- À quel délai l’argent doit-il être disponible ?
- Quel niveau de rendement est jugé satisfaisant sur la période ?
- Quel risque l’épargnant accepte-t-il de prendre pour l’améliorer ?
Un horizon de moins de deux ans oriente vers les livrets réglementés et quelques comptes à terme courts. Au-delà de cinq ans, l’assurance vie en fonds euros, l’épargne logement et certains contrats retraite sécurisés trouvent toute leur place.
Fiscalité : un élément clé dans le rendement réel
La sécurité ne se limite pas au capital. La fiscalité détermine le rendement net, et pas seulement le taux affiché. Les livrets réglementés bénéficient d’une exonération totale d’impôt sur le revenu et de prélèvements sociaux.
En revanche, les comptes à terme et les comptes sur livret bancaires classiques subissent, en principe, le prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux), sauf option pour le barème. L’assurance vie offre, elle, une fiscalité allégée après 8 ans, avec des abattements annuels sur les retraits.
Construire une stratégie d’épargne sûre à 360°
Un guide complet ne s’arrête pas à la liste des supports. La question centrale consiste à assembler ces briques dans une architecture cohérente, en fonction du revenu, de l’âge, des projets de vie et de la tolérance au risque. L’objectif final : un patrimoine équilibré, capable d’absorber les chocs tout en progressant dans le temps.
Étape 1 : bâtir le socle d’urgence
Le socle d’urgence couvre les dépenses incompressibles de trois à six mois (logement, alimentation, assurance, déplacements). Il se compose principalement de :
- Livret A.
- LDDS (en complément).
- Éventuellement LEP, prioritaire pour les ménages éligibles.
Une fois ce socle atteint, les versements supplémentaires gagnent à être redirigés vers des supports plus structurés, plutôt que de rester indéfiniment sur les livrets.
Étape 2 : organiser l’épargne de projet à 2–10 ans
Les projets à horizon intermédiaire (achat de véhicule, travaux, apport immobilier, changement de vie professionnelle) nécessitent une épargne sécurisée mais plus rémunératrice que les livrets. Cette couche intermédiaire combine :
- Assurance vie en fonds euros.
- Épargne logement (CEL/PEL) pour les projets immobiliers.
- Certains comptes à terme avec échéance calibrée sur le projet.
Le flux moyen d’épargne mensuelle d’environ 240 € se répartit alors entre le socle d’urgence et cette poche de projets. Une partie peut aussi s’orienter vers des supports plus dynamiques pour diversifier, en maîtrisant le risque global.
Étape 3 : préparer la retraite en complément des placements sûrs
La retraite ressort comme l’une des motivations majeures d’épargne, avec 34 % des Français qui se reposent sur les livrets et 27 % sur des placements plus longs. Cette approche expose à un risque : une dépendance trop forte à des produits à faible rendement réel sur une période de plusieurs décennies.
La solution : combiner un socle sécurisé (fonds euros d’assurance vie, poches prudentes du PER) et, pour ceux qui souhaitent aller plus loin, une part de placements en actions ou unités de compte. Pour approfondir cette dimension et élargir le spectre au-delà des placements 100 % sécurisés, la lecture de la page investir en bourse pour débutants fournit un prolongement naturel à la réflexion.
« Une stratégie retraite robuste n’oppose pas sécurité et performance. Elle articule un socle garanti et une poche plus dynamique, ajustée régulièrement, pour suivre l’évolution de la carrière et des marchés. »
Sécurité et diversification : articuler placements sûrs et placements à risque maîtrisé
Une épargne exclusivement sécurisée protège contre la volatilité, mais expose au risque de rendement insuffisant, surtout si l’inflation repart. À l’inverse, une exposition trop forte aux marchés financiers devient inconfortable lors des phases de correction. La solution passe par une diversification réfléchie.
Répartition typique du patrimoine financier
La structure moyenne des placements des ménages français se répartit ainsi :
- Produits de taux (livrets, dépôts bancaires, fonds euros) : environ deux tiers.
- Fonds propres et titres (actions, OPCVM, unités de compte) : environ un tiers.
Les montants globaux illustrent cette répartition :
- Dépôts bancaires : environ 2 127 milliards d’euros.
- Assurances (dont assurance vie) : environ 2 246 milliards.
- Titres et valeurs mobilières : environ 2 167 milliards.
58 % des encours sont investis en France, le reste étant diversifié à l’international, ce qui limite le risque pays mais introduit d’autres aléas (change, croissance mondiale, politiques monétaires).
Quand compléter les placements sûrs par des actifs risqués ?
Plusieurs signaux indiquent qu’une part de diversification devient pertinente :
- Matelas de sécurité déjà constitué sur livrets.
- Horizon d’investissement supérieur à 8–10 ans.
- Capacité d’épargne régulière stable.
- Absence de projet majeur à court terme (achat immobilier par exemple).
Dans ce cadre, l’ajout d’une poche actions ou d’unités de compte à une assurance vie vient compléter le fonds euros, sans en altérer le rôle protecteur. Pour une vision plus large des combinaisons possibles, la page où placer son argent en 2024 permet de parcourir d’autres scénarios d’allocation.
Placements sûrs et projets de vie : immobilier, retraite, transmission
Les chiffres confirment que l’épargne ne se réduit pas à un geste abstrait. Elle s’enracine dans des projets concrets : retraite, accès à la propriété, sécurisation du niveau de vie, accompagnement des enfants. En 2026, la conjoncture immobilière et la détente monétaire reconfigurent certains arbitrages.
Retour des primo-accédants et rôle de l’épargne sécurisée
Avec des taux immobiliers autour de 3,2–3,4 % et une correction des prix enclenchée depuis 2023, un regain d’intérêt pour l’accession à la propriété se manifeste. L’épargne sécurisée joue alors plusieurs rôles :
- Constitution de l’apport (livrets, assurance vie en fonds euros).
- Stabilisation du budget après l’achat (matelas de sécurité renforcé).
- Préservation d’une marge de manœuvre face à d’éventuels travaux ou imprévus.
L’épargne logement, bien que parfois critique pour ses taux historiques, reste un outil structurant pour garder un pied dans la préparation de l’achat, surtout pour les ménages jeunes. Les régions les plus dynamiques se situent dans le sud et le pourtour méditerranéen, avec une classe moyenne émergente qui s’approprie progressivement ces outils.
Préserver son niveau de vie et préparer sa retraite
Les enquêtes de confiance des ménages en 2026 montrent :
- Une perception globale d’un niveau de vie stable.
- Une baisse de 4 points de la perception de l’« opportunité d’épargner ».
- Une légère hausse (+1 point) de la capacité d’épargne actuelle ressentie.
- Une capacité future jugée stable.
Ce paradoxe – sentiment de niveau de vie stable mais doute sur l’opportunité d’épargner – souligne une tension entre consommation immédiate et anticipation du futur. Les placements sûrs, en offrant une visibilité claire sur le capital et les intérêts, facilitent l’arbitrage dans ce contexte.
Pour ceux qui souhaitent aller plus loin dans la construction d’un patrimoine orienté vers la liberté financière, la page guide complet pour devenir riche apporte une dimension plus globale, complémentaire à l’angle sécuritaire abordé ici.
Risques 2026, placements sûrs et cybersécurité : un trio à ne pas sous-estimer
En 2026, la sécurité d’un placement ne se limite plus au risque de marché ou au risque de taux. Les risques géopolitiques, les valorisations boursières élevées, les dettes souveraines et la volatilité soutenue depuis 2025 imposent une vigilance accrue. Les produits à capital garanti protègent de ces fluctuations, mais d’autres risques émergent, notamment numériques.
Cybersécurité et protection de l’épargne
Les budgets consacrés à la cybersécurité atteignent un niveau historique, en réponse à la hausse des attaques utilisant l’IA pour contourner les procédures classiques. Les établissements financiers renforcent leurs systèmes, mais la sécurité finale repose aussi sur les comportements individuels.
Les épargnants doivent intégrer des réflexes simples :
- Vérification systématique des adresses web et mails reçus.
- Activation de la double authentification sur les interfaces bancaires et d’assurance vie.
- Refus des communications non sollicitées demandant des informations sensibles.
- Contrôle régulier des mouvements sur les comptes et contrats.
Inflation, taux et comportement d’épargne
L’apaisement de l’inflation et la baisse progressive des taux BCE modifient la hiérarchie des rendements. Les années 1980, avec des taux d’épargne autour de 14–15 %, ont ancré l’idée qu’un taux élevé suffit pour protéger le capital. La réalité actuelle oblige à considérer le rendement réel, après inflation.
Les ménages adaptent progressivement leur comportement : montée en puissance de l’épargne retraite, maintien d’une poche d’actions via l’assurance vie ou le PEA, tout en conservant une forte présence sur les livrets réglementés. Pour ceux qui cherchent à optimiser un placement sans accepter de risque en capital, la page meilleur placement sans risque constitue un complément stratégique à ce panorama, en approfondissant le comparatif des supports les plus protecteurs.
Épargne par âge et trajectoire patrimoniale : cas des 30–39 ans
Chaque tranche d’âge confrontée aux placements sûrs présente des contraintes et des opportunités spécifiques. Les données sur les 30–39 ans illustrent bien les arbitrages en jeu à un moment clé de la vie (installation familiale, projets immobiliers, début de réflexion retraite).
Pour cette tranche d’âge :
- L’épargne annuelle moyenne atteint environ 2 345 €.
- Le taux d’épargne est autour de 8,9 %.
- Le patrimoine médian s’élève à environ 137 100 €.
Ces chiffres traduisent une phase d’accumulation active, avec une part déjà significative d’actifs (immobilier, épargne longue) mais encore un potentiel de progression important. Les placements sûrs jouent alors un double rôle : protéger les acquis et structurer les grands projets à venir.
« À 35 ans, un équilibre entre 40–60 % de placements sécurisés et une poche plus dynamique offre souvent une trajectoire intéressante, en modulant la proportion selon la situation familiale et la stabilité professionnelle. »
Organisation type pour les 30–39 ans
Une architecture souvent pertinente dans cette tranche d’âge s’articule autour de :
- Matelas de sécurité complet sur livrets réglementés.
- Assurance vie en fonds euros comme colonne vertébrale de l’épargne moyen/long terme.
- Épargne logement active si un projet immobilier est envisagé.
- Ouverture précoce d’un PER ou d’une enveloppe retraite, même avec de petits versements.
Pour ceux qui souhaitent structurer une montée en puissance progressive de leur patrimoine, en articulant sécurité et diversification, la consultation de la page où placer son argent en 2024 aide à formaliser une feuille de route cohérente à partir de cette base sécurisée.









