

Gérer son budget en 2026 ne se résume plus à tenir un simple tableau de dépenses. Entre hausse des loyers, prix de l’énergie toujours élevés, évolution du panier alimentaire et nouveaux abonnements numériques, chaque euro compte. Les chiffres récents montrent une consommation moyenne par habitant autour de 22 300 € par an, mais aussi un sentiment de baisse de pouvoir d’achat chez 60 % des ménages.
Dans ce guide, je te propose une méthode claire pour reprendre la main sur ton argent, poste par poste : logement, alimentation, transports, énergie, loisirs, outils numériques… avec des repères chiffrés, des stratégies concrètes et des arbitrages réalistes. Tu vas voir que quelques ajustements bien ciblés transforment la façon dont tu utilises ton revenu disponible.
| Axe de gestion | Objectif | Indicateur utile | Outil recommandé |
|---|---|---|---|
| Dépenses fixes | Stabiliser les charges mensuelles | % des revenus occupés par les charges | Tableau mensuel simple |
| Dépenses variables | Limiter les achats impulsifs | Budget restant / semaine | Applications type « enveloppes » |
| Objectifs d’épargne | Constituer une réserve financière | % d’épargne automatique | Virements programmés |
| Gestion des imprévus | Réduire les risques financiers | Montant du fonds d’urgence | Compte épargne séparé |
| Analyse mensuelle | Comprendre où va l’argent | Écart prévisionnel / réel | Bilan mensuel simplifié |
Calculateur de Budget Personnel
Sommaire
Comprendre son budget : poser des bases solides
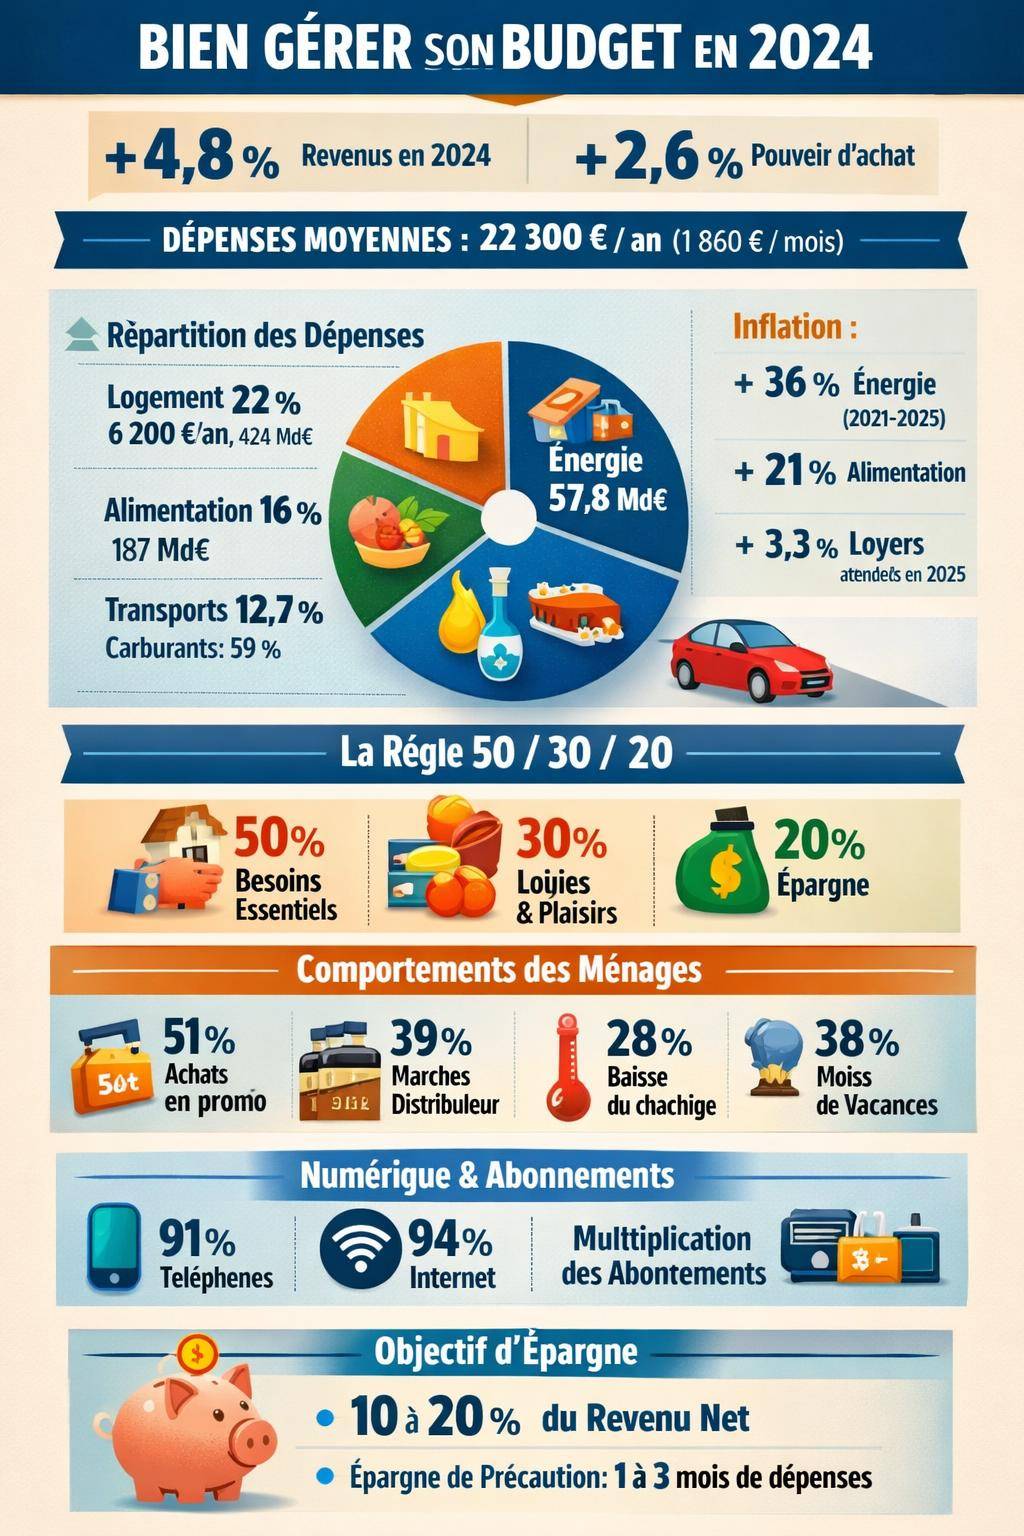
Un budget personnel ou familial repose sur une logique simple : ce qui entre (revenus) et ce qui sort (dépenses). Pourtant, la majorité des difficultés financières vient d’une vision floue de ces deux colonnes. En 2024, le revenu disponible brut a progressé d’environ 4,8 % et le pouvoir d’achat de 2,6 %, mais de nombreux ménages ressentent toujours une pression financière forte.
Avant d’ajuster ton budget, tu dois dresser un inventaire précis de ta situation : revenus réguliers, charges fixes, dépenses variables, habitudes de consommation et projets à moyen terme. Ce diagnostic sert de socle à toutes les décisions à venir.
Revenus, dépenses, pouvoir d’achat : les bons repères
Pour bien piloter ton budget, distingue clairement plusieurs notions :
- Revenu disponible brut : salaires nets, allocations, pensions, revenus locatifs, indépendants, etc.
- Pouvoir d’achat : ce que ton revenu permet réellement d’acheter en tenant compte des prix.
- Dépenses de consommation : logement, alimentation, transport, loisirs, énergie, santé, numérique…
- Épargne : ce que tu mets de côté chaque mois, même de petites sommes.
En 2024, la dépense de consommation par habitant avoisine 22 300 € par an, soit environ 1 860 € par mois. Ce repère permet de comparer ton niveau de vie, mais aussi de repérer les postes où ton budget dérape.
« La gestion budgétaire ne consiste pas à se priver en permanence, mais à orienter volontairement son argent vers ce qui compte réellement. »
Cartographier ses dépenses : où part réellement ton argent ?
Les données récentes donnent une image assez précise de la répartition des dépenses des ménages :
- Logement : environ 22 % du budget, soit près de 6 200 € par an et 424 milliards d’euros au total.
- Alimentation : autour de 16 % du budget, pour près de 187 milliards d’euros.
- Transports : environ 12,7 % du budget, dont une grande partie en carburants.
- Énergie : facture énergétique proche de 57,8 milliards d’euros, avec une hausse de consommation d’environ 1,3 % et des prix en progression de 11,5 % en 2024.
- Loisirs et culture : progression globale de 3,3 % en 2024, mais baisse sur les livres, presse et papeterie de -3,4 %.
Une fois cette structure en tête, tu peux comparer ta situation à ces moyennes et cibler les leviers les plus efficaces pour alléger ton budget.
Répartir intelligemment son budget : un cadre simple et adaptable
Pour structurer un budget personnel, de nombreux conseillers utilisent une grille de répartition. Tu peux l’adapter à ta situation, mais ce cadre donne une base de réflexion :
| Poste de dépenses | Ordre de grandeur recommandé | Situation observée en 2024 |
|---|---|---|
| Logement (loyer, crédit, charges) | 25 à 35 % du revenu net | 22 % du budget en moyenne |
| Alimentation | 10 à 20 % | 16 % du budget |
| Transports | 10 à 15 % | 12,7 % du budget |
| Énergie (élec, gaz, chauffage) | 5 à 10 % | Facture en forte hausse depuis 2021 |
| Loisirs, sorties, culture | 5 à 10 % | Hausse globale de 3,3 % en 2024 |
| Épargne (précaution + projets) | 10 à 20 % | Données 2024 pas encore consolidées |
Cette répartition sert de boussole. Si ton logement dépasse clairement 35 % de ton revenu net ou si tes déplacements avalent tout ton budget, tu sais immédiatement où concentrer tes efforts.
La règle des 50/30/20 : une base pour structurer tes choix
Une approche courante consiste à organiser ton budget ainsi :
- 50 % de ton revenu pour les dépenses essentielles : logement, nourriture de base, transport indispensable, énergie, assurances.
- 30 % pour les dépenses de confort : sorties, loisirs, abonnements, services non vitaux.
- 20 % pour l’épargne et les projets : épargne de précaution, vacances, formation, rénovation…
En contexte d’inflation modérée mais persistante (autour de 1,1 % en 2025 et 1,3 % envisagés en 2026), ajuster ces ratios devient pertinent. Certains ménages choisissent 55/25/20 ou 60/20/20 le temps de reconstituer un coussin de sécurité.
Logement : maîtriser le poste le plus lourd du budget
Avec près de 424 milliards d’euros dépensés en 2024 et environ 6 200 € par habitant, le logement reste le pilier du budget. Les loyers imputés progressent d’environ 1,2 % en 2024, et les projections annoncent une hausse de 3,3 % des loyers en 2025, pour atteindre en moyenne 723 € mensuels.
Face à cette dynamique, l’objectif consiste à limiter la part du logement dans ton budget sans dégrader ta qualité de vie. Quelques leviers existent, même quand les prix sont tendus.
Analyser ton coût de logement dans le détail
Le logement ne se résume pas au loyer ou aux mensualités de crédit. Tu dois intégrer :
- Loyer ou remboursement de prêt.
- Charges de copropriété ou de résidence.
- Assurance habitation.
- Taxe foncière si tu es propriétaire.
- Dépenses d’énergie liées au logement (électricité, gaz, chauffage).
En additionnant ces éléments, tu obtiens un coût global mensuel. Compare ce montant à ton revenu net pour mesurer le poids réel du logement dans ton budget.
« Un logement abordable se définit moins par son loyer facial que par son coût complet, énergie comprise. »
Agir sur son budget logement : pistes concrètes
Plusieurs stratégies existent pour réduire la pression du logement sur ton budget :
- Négociation de loyer lors du renouvellement du bail, surtout si les loyers locaux stagnent.
- Optimisation des charges : suivi des consommations d’eau, d’électricité, vérification des contrats d’entretien.
- Déménagement ciblé vers un logement mieux isolé ou légèrement plus excentré, mais avec des charges plus faibles.
- Colocation ou sous-location encadrée dans le respect de la réglementation locale.
Alimentation : bien manger sans exploser son budget
L’alimentation représente environ 16 % du budget des ménages, pour près de 187 milliards d’euros de dépenses. En 2024, l’inflation alimentaire se situe autour de 1,3 %, mais les comportements d’achat se transforment nettement.
Les ménages se tournent davantage vers les promotions (51 %), les marques de distributeur (39 %), et renoncent à certains produits : 38 % abandonnent des produits jugés non indispensables, 32 % réduisent la viande, 23 % le poisson.
Construire un budget alimentaire réaliste
La clé réside dans la planification. Une enveloppe hebdomadaire claire évite les dérapages fréquents au supermarché. Tu peux partir d’un pourcentage de ton revenu net (10 à 20 %) et affiner ensuite.
Pour maîtriser ton budget alimentaire, structure ta démarche :
- Définis un montant maximal par semaine.
- Prévois tes repas à l’avance sur 5 à 7 jours.
- Construis ta liste de courses à partir de ces repas, et non l’inverse.
- Compare les prix au kilo plutôt que les prix à l’unité.
Cette approche réduit fortement le gaspillage, un poste discret mais coûteux.
Astuces pour réduire la facture alimentaire sans sacrifier la qualité
Pour concilier budget et équilibre nutritionnel, plusieurs leviers sont efficaces :
- Donner plus de place aux légumineuses (lentilles, pois chiches, haricots) et céréales complètes, économiques et rassasiantes.
- Limiter la viande rouge et le poisson frais en privilégiant les protéines végétales et les œufs.
- Privilégier les produits de saison et locaux lorsqu’ils sont compétitifs.
- Utiliser les applications anti-gaspillage pour récupérer des paniers à prix réduit.
« Une cuisine simple, organisée autour de produits bruts, réduit souvent la facture tout en améliorant la qualité nutritionnelle. »
Transports : réduire les coûts de mobilité
Les transports pèsent environ 12,7 % du budget des ménages. Ce poste se décompose ainsi : 21 % pour l’achat de véhicules, 59 % pour les carburants et lubrifiants, 19 % pour les services de transport (train, bus, avions, taxis…).
Dans un pays où le transport routier de marchandises structure largement la logistique, les prix du carburant influencent directement le coût de la vie quotidienne, des courses alimentaires aux biens de consommation courante.
Analyser son budget transport au-delà du carburant
Les frais de transport ne se limitent pas au plein d’essence. Tu dois intégrer :
- Mensualités de crédit ou coût d’amortissement du véhicule.
- Assurance automobile.
- Entretien, réparations, pneus.
- Stationnement, péages.
- Billets de train, abonnements de transport en commun.
Une voiture peu utilisée mais coûteuse en assurance et stationnement pèse lourdement sur un budget serré. Dans certains cas, une combinaison transports en commun + location ponctuelle devient plus rentable.
Stratégies pour alléger les dépenses de mobilité
Pour maîtriser ton budget transports, plusieurs pistes méritent une étude sérieuse :
- Optimiser les trajets domicile-travail : covoiturage, télétravail partiel, transports collectifs.
- Choisir un véhicule adapté à l’usage réel : puissance, taille, motorisation.
- Regrouper les déplacements (courses, rendez-vous) pour réduire les kilomètres parcourus.
- Suivre de près le budget entretien pour éviter les pannes coûteuses.
Énergie : contenir une dépense en forte tension
Entre 2021 et 2025, les prix de l’énergie progressent d’environ 36 %. En 2024, la consommation d’énergie augmente de 1,3 % et les prix de 11,5 %, pour une facture globale proche de 57,8 milliards d’euros. Les ménages réagissent : 28 % déclarent restreindre le chauffage.
La gestion du budget énergie repose sur deux axes complémentaires : réduire la consommation et optimiser les contrats.
Comprendre sa facture énergétique poste par poste
Une facture d’énergie combine plusieurs éléments :
- Abonnement fixe (électricité, gaz).
- Consommation en kWh.
- Taxes et contributions diverses.
- Options (heures pleines/heures creuses, puissance souscrite).
En janvier 2026, par exemple, les abonnements gaz augmentent d’environ 13,1 € pour certains foyers, tandis que l’inflation mensuelle globale atteint 0,3 %. D’où l’intérêt d’anticiper ces hausses sur ton budget annuel.
Réduire sa consommation sans se mettre en inconfort permanent
Des gestes techniques et des arbitrages concrets améliorent durablement ton budget énergie :
- Ajuster la température de chauffage (un degré en moins réduit nettement la consommation).
- Isoler progressivement les points faibles (fenêtres, combles, bas de portes).
- Remplacer les appareils énergivores (vieux frigo, ampoules halogènes).
- Programmer le chauffage et le chauffe-eau selon les horaires de présence.
« L’énergie la moins chère reste toujours celle que tu ne consommes pas. »
Loisirs, sorties, vacances : préserver l’équilibre sans se ruiner
Les loisirs et sorties restent un facteur clé de bien-être, mais c’est aussi un poste ajusté en priorité en période de tension budgétaire. En 2024, les services récréatifs progressent de 12,8 %, tandis que 41 % des ménages réduisent leurs dépenses shopping, 39 % leurs sorties, 38 % leurs vacances et week-ends.
L’enjeu consiste à maintenir une vie sociale et culturelle satisfaisante, tout en gardant la maîtrise de ce poste de dépenses.
Construire un budget loisirs assumé
Plutôt que de couper totalement les loisirs, réserve-leur une enveloppe définie. Par exemple :
- Un pourcentage mensuel dédié (5 à 10 % du revenu).
- Une somme fixe hebdomadaire pour les sorties.
- Une cagnotte vacances alimentée chaque mois.
Cette approche rend les arbitrages plus clairs : tu choisis ce que tu privilégies (voyage annuel, activités régulières, festivals…) sans accumuler les dépenses non anticipées.
Maximiser la valeur de tes dépenses plaisir
Pour tirer un maximum de satisfaction d’un budget loisirs contrôlé, plusieurs pistes fonctionnent bien :
- Alterner activités payantes et sorties gratuites (musées gratuits certains jours, événements locaux, nature).
- Profiter des tarifs réduits (horaires creux, cartes de fidélité, CE d’entreprise).
- Organiser des moments conviviaux à domicile plutôt qu’au restaurant systématiquement.
Numérique et abonnements : reprendre le contrôle des petites mensualités
En 2024, l’équipement numérique des ménages atteint des niveaux élevés : 89 % disposent d’un ordinateur, 91 % d’un téléphone portable, 94 % d’une connexion internet, 54 % d’une tablette. À ces équipements s’ajoutent une multitude d’abonnements : plateformes vidéo, musique, stockage en ligne, jeux, services divers.
Pris individuellement, chaque abonnement semble modeste. Additionnés, ils pèsent lourd sur le budget mensuel, surtout quand ils sont oubliés ou rarement utilisés.
Inventorier et filtrer tes abonnements
Pour reprendre la main sur ce poste, commence par recenser exhaustivement :
- Abonnements internet et mobile.
- Plateformes de streaming vidéo et audio.
- Applications payantes (santé, sport, productivité).
- Services cloud et logiciels en abonnement.
Classe-les en trois catégories : indispensables, utiles, superflus. Supprime immédiatement les superflus, et programme une revue trimestrielle des « utiles » pour vérifier qu’ils restent pertinents.
Limiter la dérive des coûts numériques
Quelques actions simples aident à stabiliser ce poste :
- Passer à des formules groupées (famille, multi-services) quand elles sont vraiment avantageuses.
- Profiter des périodes promotionnelles pour renégocier les forfaits internet et mobile.
- Basculer vers des versions gratuites ou open source quand c’est possible.
Gérer l’inflation au quotidien : adapter son budget aux hausses de prix
L’inflation moyenne reste modérée (environ 1,1 % en 2025, 1,3 % visés en 2026), mais certains postes évoluent beaucoup plus vite : +36 % pour l’énergie entre 2021 et 2025, +21 % pour l’alimentation sur la même période. Cette situation nourrit la perception de baisse de pouvoir d’achat pour 60 % des ménages.
Pour rester maître de ton budget, tu dois intégrer ces hausses dans ta stratégie et anticiper leurs effets sur les prochains mois.
Suivre les indicateurs de prix utiles pour ton budget
Les moyennes nationales donnent des repères utiles :
- Évolution des loyers (+3,3 % prévus en 2025).
- Évolution des prix alimentaires (+21 % sur 2021-2025, +0,6 % attendus en 2025).
- Évolution des prix de l’énergie (+36 % cumulés 2021-2025).
Compléter ces données par ton propre suivi (tickets de caisse, factures) te permet d’ajuster ton budget en temps réel et d’éviter les mauvaises surprises.
« Un budget vivant s’ajuste régulièrement aux changements de prix, de revenus et de priorités personnelles. »
Arbitrer ses dépenses en période de pression inflatoire
Face à la hausse des prix, les ménages adoptent plusieurs comportements :
- 51 % recourent davantage aux promotions.
- 39 % se tournent vers les marques de distributeur.
- 38 % abandonnent certains produits, 30 % réduisent leurs dépenses alimentaires globales.
- 28 % restreignent le chauffage, 38 % limitent les vacances et week-ends.
De ton côté, l’enjeu consiste à définir consciemment les postes que tu acceptes de réduire (confort, loisirs, achats non indispensables) et ceux que tu choisis de préserver (santé, alimentation de qualité minimale, formation, projets structurants).
Mieux consommer : relier ton budget à tes valeurs
La gestion du budget ne se limite pas à compter. Elle interroge la manière de consommer : qualité, durabilité, impact environnemental, soutien aux acteurs locaux. En maîtrisant tes flux financiers, tu choisis mieux ce que tu finances.
Par exemple, une partie des hausses de prix dans les transports découle des coûts du transport routier soumis à une réglementation de plus en plus exigeante (sécurité, environnement, conditions de travail). Comprendre ces mécanismes aide à accepter certains prix, tout en restant vigilant sur les abus.
Aligner ton budget avec ce qui compte réellement pour toi
Pour donner du sens à tes dépenses, pose-toi régulièrement quelques questions simples :
- Quels postes reflètent vraiment mes priorités de vie (santé, temps libre, famille, projets) ?
- Quels achats ne m’apportent plus de satisfaction réelle ?
- Où ai-je intérêt à payer un peu plus pour gagner en qualité, durabilité ou confort ?
En ajustant ton budget autour de ces réponses, tu réduis les dépenses automatiques et tu renforces celles qui contribuent réellement à ton bien-être.
Anticiper et sécuriser : l’épargne comme filet de sécurité du budget
Même si les données d’épargne 2024 ne sont pas encore consolidées, la logique reste la même : un budget solide inclut une part d’épargne régulière, même modeste. Sans ce coussin, chaque imprévu se transforme en source de stress ou en dette.
En pratique, viser 10 à 20 % de ton revenu net en épargne reste un objectif solide. Si ce niveau te paraît hors de portée, commence à 2 ou 5 % puis augmente progressivement.
Construire une épargne qui protège ton budget
On distingue plusieurs couches d’épargne, chacune ayant un rôle précis :
- Épargne de précaution : 1 à 3 mois de dépenses courantes sur un support liquide, pour absorber les imprévus.
- Épargne projets : vacances, travaux, changement de voiture, formation.
- Épargne long terme : retraite, investissements, constitution de patrimoine.
En les séparant clairement, tu évites de piocher dans l’épargne long terme pour une réparation de voiture ou une facture imprévue.
Mettre son budget sur pilote semi-automatique
Pour rendre la gestion budgétaire plus fluide, l’automatisation aide beaucoup :
- Virement automatique vers un compte épargne dès la réception du salaire.
- Pré-affectation des dépenses fixes (logement, assurances, abonnements) sur des dates de prélèvement regroupées.
- Utilisation d’applications de suivi pour catégoriser les dépenses sans y passer des heures.
L’objectif reste de garder la maîtrise, tout en évitant de devoir contrôler chaque jour le moindre euro. Tu construis ainsi une routine budgétaire stable, capable de résister aux variations de prix, aux changements de revenus et aux événements de vie.









