

Investir en bourse intrigue de plus en plus d’épargnants, surtout dans un contexte où les livrets réglementés peinent à compenser l’inflation et où les indices mondiaux enchaînent des performances contrastées. Entre rallye des valeurs technologiques, retour en force des minières aurifères et politiques monétaires changeantes, les repères habituels se brouillent.
Pourtant, avec une méthode claire, quelques repères chiffrés et une vraie discipline, construire un portefeuille cohérent devient beaucoup plus accessible. À condition de comprendre comment fonctionnent les marchés, quels outils privilégier et quelles erreurs éviter dès le départ…
| Aspect clé | Synthèse |
| Objectif 🎯 | Faire croître son capital à long terme via des actifs financiers variés. |
| Stratégie | Investir régulièrement, diversifier et adapter son portefeuille au niveau de risque souhaité. |
| Actifs possibles 📈 | Actions, ETF, obligations, fonds indiciels. |
| Bonnes pratiques | Se former, éviter les décisions impulsives, privilégier une vision long terme. |
Sommaire
Comprendre ce que signifie vraiment investir en bourse
Investir en bourse revient à devenir copropriétaire d’entreprises ou d’actifs financiers cotés : actions, ETF, obligations, fonds indiciels, parfois matières premières via des produits financiers. L’objectif consiste à faire fructifier un capital sur le moyen et long terme, en acceptant une part de volatilité et de risque.
Un investissement boursier repose toujours sur trois axes : le rendement espéré, le risque assumé et l’horizon de temps. Sans vision claire sur ces trois dimensions, la construction d’un portefeuille ressemble à une succession de paris, et non à une stratégie patrimoniale structurée.
Marchés, indices et secteurs : la colonne vertébrale de la bourse
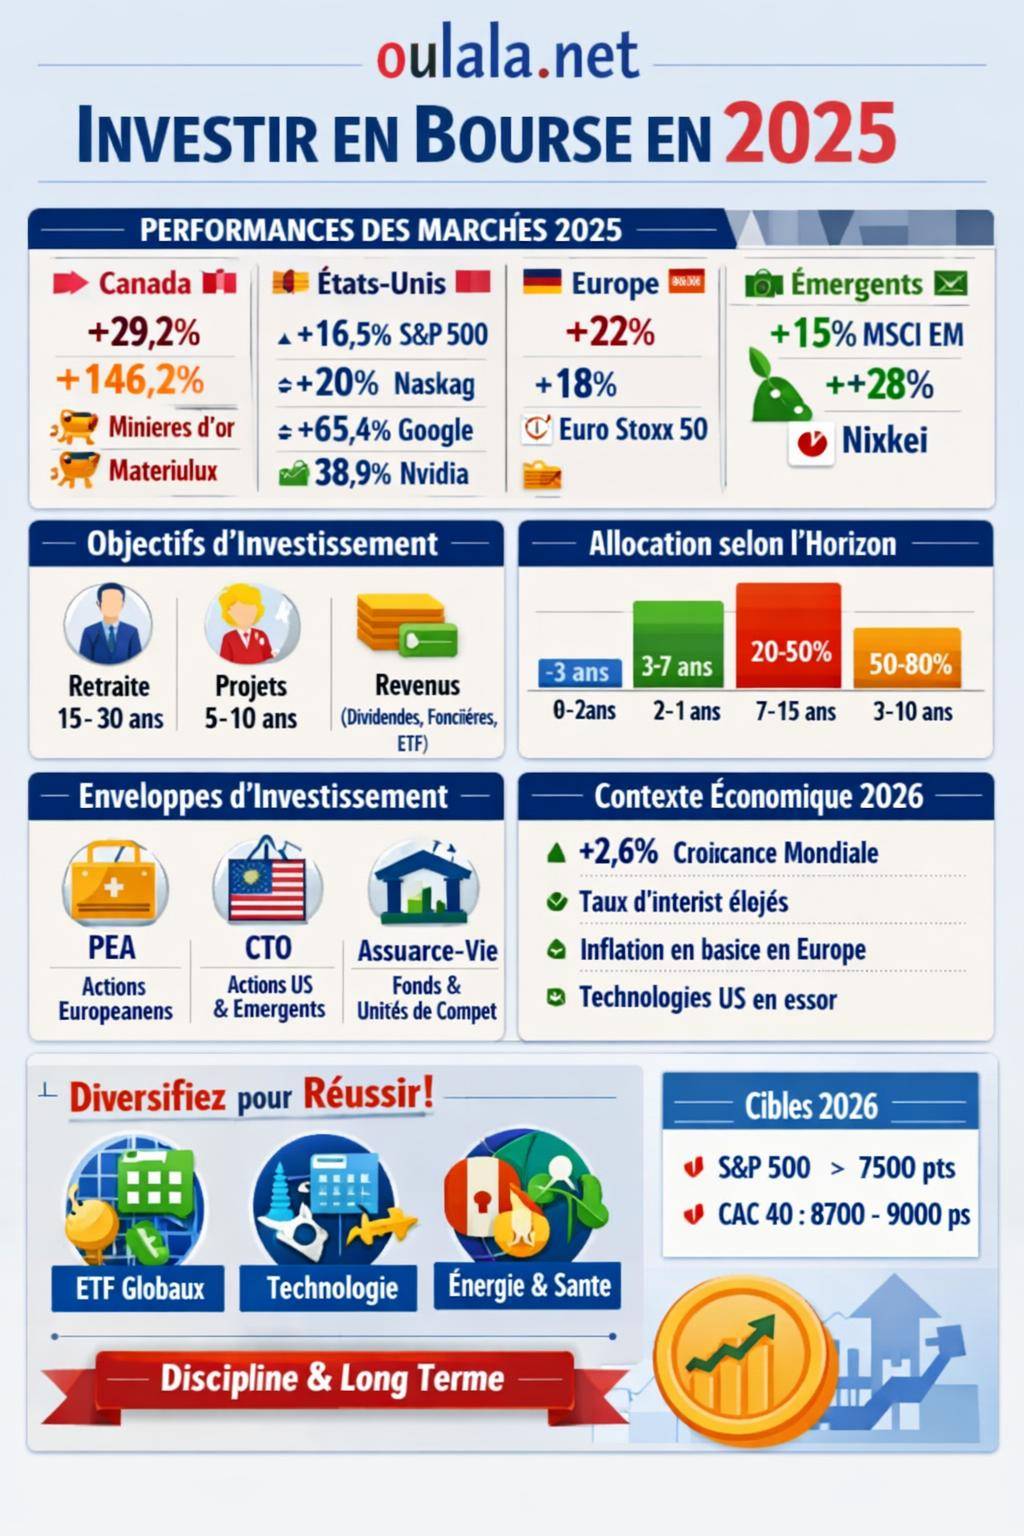
Les marchés se lisent d’abord à travers leurs indices boursiers, qui synthétisent la performance d’un ensemble d’actions. En 2025, plusieurs tendances se détachent :
- Canada : S&P/TSX autour de 29,2 % avec un envol spectaculaire des minières d’or (+146,2 %) et des matériaux (+100,6 %).
- États-Unis : S&P 500 entre 16 et 17 % de rendement, Nasdaq au-dessus de 20 %, Dow Jones proche de 13 %. Des valeurs comme Google (+65,4 %) ou Nvidia (+38,9 %) illustrent la puissance du secteur technologique.
- Europe : DAX autour de 22 %, Euro Stoxx 50 à 18,3 %, MSCI Europe à 16,4 %. Le Stoxx Europe 600 se situe autour de 16 %.
- France : le CAC 40 progresse d’environ 10,2-10,4 % et atteint un sommet à 8 258,86 points.
- Marchés émergents : MSCI EM à 15 %, Nikkei à 28 %, avec une dynamique spécifique en Chine, Inde et Brésil.
- Marché mondial : MSCI World autour de 21 %.
Cette mosaïque de performances montre que la bourse n’est pas un bloc homogène. Elle combine des zones géographiques, des secteurs d’activité et des styles d’investissement (croissance, valeur, dividende) qui réagissent différemment à la conjoncture macroéconomique.
Définir ses objectifs avant d’acheter la moindre action
Une stratégie d’investissement sérieux commence toujours par une mise au point personnelle. Sans objectifs chiffrés, l’investisseur se laisse porter par l’humeur du marché, les réseaux sociaux ou les conseils d’amis. La probabilité de paniquer lors d’une correction augmente alors fortement.
La démarche consiste à clarifier trois éléments : la raison de l’investissement, l’horizon de placement et la tolérance au risque. Ensuite seulement vient le choix des supports (ETF, actions individuelles, fonds, etc.).
Objectifs financiers : ce que vous cherchez vraiment à obtenir
Un portefeuille n’a pas le même visage selon l’objectif principal :
- Préparer la retraite : horizon long (15–30 ans), recherche de croissance régulière, exposition forte aux actions mondiales.
- Financer un projet à moyen terme (achat immobilier, études d’enfants) : horizon de 5 à 10 ans, allocation plus équilibrée entre actions et placements moins volatils.
- Générer un complément de revenu : accent mis sur les dividendes et les flux de trésorerie, sélection de valeurs de rendement, ETF dividendes ou foncières cotées.
Une fois l’objectif posé, la construction d’un plan d’investissement (montant mensuel, choix des supports, enveloppe fiscale) devient beaucoup plus rationnelle.
Horizon de placement et tolérance au risque
L’horizon de temps influence directement la part d’actions dans le portefeuille. Plus le délai avant besoin des fonds est long, plus l’investisseur peut accepter des fluctuations temporaires.
| Horizon de placement | Profil de risque fréquent | Part d’actions souvent observée |
|---|---|---|
| < 3 ans | Très prudent | 0–20 % (bourse marginale ou via fonds très diversifiés) |
| 3–7 ans | Prudent à équilibré | 20–50 % en actions, reste en fonds euro, monétaire ou obligations |
| 7–15 ans | Équilibré à dynamique | 50–80 % en actions et ETF actions |
| > 15 ans | Dynamique | 70–100 % en actions selon stabilité des revenus et expérience |
La tolérance au risque dépend aussi de la situation personnelle : stabilité professionnelle, niveau d’épargne de précaution, charges familiales, capacité à conserver ses positions pendant une phase de volatilité.
« Un portefeuille bien conçu n’empêche pas les baisses, il rend ces baisses supportables sans remettre en cause les objectifs à long terme. »
Avant toute exposition aux marchés, constituez une réserve de trésorerie équivalente à 3 à 6 mois de dépenses courantes sur des supports liquides (livret A, LDDS, compte sur livret). Cette marge de manœuvre évite les ventes forcées en pleine correction boursière.
Choisir ses enveloppes : PEA, compte-titres, assurance-vie et options internationales
L’enveloppe d’investissement conditionne la fiscalité, l’univers d’investissement disponible et la souplesse d’utilisation. Le contenu (ETF, actions, fonds) reste presque secondaire si le cadre fiscal n’est pas optimisé.
PEA : un outil puissant pour investir en actions
Le Plan d’Épargne en Actions (PEA) favorise les investissements en actions européennes, avec une fiscalité allégée au-delà de cinq ans. Les recommandations récentes insistent sur l’ouverture d’un PEA dès que possible, même avec de petits montants, pour laisser le temps jouer en faveur de l’investisseur.
- Exposition aux actions françaises et européennes, parfois à des ETF mondiaux éligibles via réplication synthétique.
- Après 5 ans, exonération d’impôt sur le revenu pour les gains (hors prélèvements sociaux).
- Outil adapté pour construire un portefeuille de long terme, diversifié en secteurs et en zones européennes.
Compte-titres ordinaire (CTO)
Le compte-titres ordinaire offre un univers plus large : actions internationales, ETF mondiaux, obligations, produits structurés. En contrepartie, la fiscalité reste plus lourde (prélèvement forfaitaire ou barème progressif).
Le CTO devient pertinent pour accéder :
- Aux grandes valeurs américaines (S&P 500, Nasdaq) et aux indices mondiaux (MSCI World).
- Aux marchés émergents (MSCI EM, valeurs chinoises, indiennes, brésiliennes).
- Aux secteurs non ou peu présents en Europe : certaines technologies, énergies, matières premières.
Assurance-vie orientée bourse
L’assurance-vie ne se limite pas au fonds en euros. Les unités de compte permettent d’investir en fonds actions, ETF et fonds diversifiés tout en profitant d’un cadre fiscal spécifique à long terme. L’assureur joue le rôle d’intermédiaire et donne accès à une large sélection de supports.
Ce véhicule convient bien à ceux qui souhaitent déléguer une partie de la gestion à des sociétés de gestion, tout en restant exposés aux marchés actions.
Comprendre les moteurs macroéconomiques des marchés actions
Les marchés boursiers ne se contentent pas de suivre les bénéfices des entreprises. Ils réagissent aussi à la croissance mondiale, aux décisions des banques centrales, aux politiques budgétaires et aux dynamiques régionales. La période actuelle présente plusieurs caractéristiques structurantes.
Croissance mondiale, inflation et coût du capital
Les projections de croissance mondiale pour 2026 tournent autour de 2,6 %. Les taux d’intérêt restent plus élevés que la moyenne des dix dernières années, avec un coût du capital durablement plus élevé. Cette configuration influence la valorisation des actions, en particulier des valeurs de croissance.
La macroéconomie régionale présente également des contrastes :
- Canada : inflation entre 1,9 et 2,2 %, chômage autour de 6,5–6,9 %. Un environnement relativement stable, mais avec un secteur énergétique et minier très cyclique.
- États-Unis : relance budgétaire, investissements technologiques élevés, croissance des salaires soutenue, prix de l’énergie faibles. Le tout avec un risque de volatilité accru.
- Zone euro : inflation en ralentissement marqué en fin d’année, politique monétaire accommodante, relance allemande ciblée, indices PMI en reprise inégale, avec un fléchissement attendu en 2025.
Marchés émergents : Chine, Inde, Brésil
Les marchés émergents se diversifient et ne se résument plus à une simple exposition au risque. Ils combinent des moteurs de croissance réels et des contraintes spécifiques.
- Chine : amélioration progressive de la confiance, transformation vers un profil de leader technologique, de mobilité, d’énergies renouvelables et de robotique. Dominance sur les terres rares, avec un impact stratégique sur de nombreuses chaînes de valeur.
- Inde : inflation faible, politique monétaire en phase d’assouplissement, dépréciation du dollar localement favorable aux exportations. Un marché suivi de près par les gérants pour sa démographie et sa dynamique de croissance interne.
- Brésil : valorisations jugées attractives, taux de change bas et taux d’intérêt réels très élevés. Les élections de 2026 introduisent cependant une dose d’incertitude politique.
Les multiples de valorisation (PER, EV/EBITDA) se situent au-dessus de leur médiane sur 15 ans dans de nombreuses zones. Le ratio CAPE (Shiller) ainsi que le rapport capitalisation boursière/PIB envoient un signal d’alerte relatif : la prudence sur les points d’entrée et la diversification sectorielle prend davantage de sens.
Préparer sa stratégie : allocation, diversification et discipline
Une stratégie d’investissement solide repose sur une allocation d’actifs claire et une diversification réelle par zones, secteurs et styles. La performance d’un portefeuille dépend davantage de cette répartition que du choix ponctuel de quelques titres vedettes.
Allocation d’actifs : la structure avant la décoration
La répartition de base oppose souvent trois grands blocs : actions, obligations et liquidités. Selon le profil, viennent s’ajouter des expositions spécifiques : immobilier coté, matières premières, métaux précieux.
Les métaux précieux, par exemple, ont connu un mouvement marqué avec une progression de l’or d’environ 64,4 %. Ce type d’actif joue un rôle de réserve de valeur et de diversification, particulièrement apprécié lors des périodes de tensions géopolitiques ou de doutes sur les monnaies fiduciaires.
Diversification géographique et sectorielle
Les recommandations actuelles insistent sur la diversification internationale et la gestion du risque de change. Une exposition équilibrée entre Amérique du Nord, Europe, Asie développée et marchés émergents réduit la dépendance à une seule économie.
Au sein de chaque zone, la diversification sectorielle reste déterminante. En 2025, le Canada illustre bien cette dispersion :
- Minières d’or : +146,2 %
- Matériaux : +100,6 %
- Financières : +35,3 %
- Consommation discrétionnaire : +28,2 %
- Télécom : +11 %
- Industrie : +1,9 %
- Santé : –14,9 %
Une allocation concentrée sur un seul secteur aurait produit une expérience d’investissement radicalement différente. La diversification atténue ce type de scénario extrême.
Secteurs stratégiques : technologie, énergie, santé, consommation
Quelques tendances se dessinent dans les allocations recommandées par de nombreux gérants :
- Technologie : poids en hausse dans les indices mondiaux, tiré par les investissements massifs aux États-Unis et dans certaines économies asiatiques. Les valeurs comme Google ou Nvidia illustrent ce biais pro-technologie.
- Énergie : part actuelle d’environ 3 % dans certains indices, contre un historique proche de 16 %. Un écart qui nourrit la réflexion sur le potentiel de rééquilibrage à long terme.
- Santé, consommation de base, utilities : les recommandations insistent sur un renforcement de ces secteurs considérés comme plus résilients en phase de ralentissement ou de volatilité accrue.
Une approche efficace consiste à bâtir un noyau de portefeuille via des ETF mondiaux (MSCI World, S&P 500, Europe, émergents), puis à consacrer une petite part (10–20 %) à des actions individuelles ciblées (valeurs françaises comme Société Générale +150 %, Thales +66 %, ArcelorMittal +68 %, ou leaders internationaux). Cette structure combine diversification et potentiel de surperformance.
Facteurs comportementaux : l’ennemi intérieur de l’investisseur
Les marchés réagissent aux informations économiques, mais aussi aux biais psychologiques des investisseurs. Les heuristiques et les émotions influencent fortement les décisions, parfois bien plus que les modèles financiers.
Biais courants à connaître et à neutraliser
Plusieurs biais comportementaux reviennent de manière récurrente :
- Aversion aux pertes : une perte de 10 % fait souvent plus mal qu’un gain de 10 % ne procure de satisfaction. Ce biais pousse à couper des positions gagnantes trop tôt et à conserver trop longtemps des positions perdantes.
- Influence sociale : suivre la foule, les réseaux sociaux ou les tendances sans analyse personnelle. Les bulles spéculatives se nourrissent de ce comportement.
- Biais de disponibilité : accorder une importance excessive aux informations récentes ou très médiatisées, au détriment des données de fond.
- Comptabilité mentale : traiter différemment des sommes d’argent pourtant identiques selon leur origine (héritage, bonus, gains boursiers), ce qui perturbe la discipline.
- Excès de confiance : surestimation de sa capacité à battre le marché, multiplication des ordres, rotation excessive du portefeuille.
- Représentativité, conservatisme, ancrage, biais de confirmation : tendance à extrapoler les tendances passées, s’accrocher à ses premières impressions et chercher uniquement les informations qui confirment une opinion déjà formée.
« La performance dépend autant de ce que vous faites pendant les phases de stress que de ce que vous achetez pendant les phases d’euphorie. »
Mettre en place une discipline pour encadrer les émotions
Pour limiter l’impact des biais, plusieurs leviers pratiques existent :
- Rédiger une politique d’investissement personnelle : objectifs, horizon, limites de pertes acceptables, rythme des versements.
- Automatiser les versements programmés vers les ETF ou les fonds choisis, afin de lisser les points d’entrée.
- Limiter la consultation du portefeuille à une fréquence prédéfinie (mensuelle, trimestrielle), surtout en période de forte volatilité.
- Définir des règles de rééquilibrage (par exemple, ajustement de l’allocation une fois par an si un compartiment dépasse un seuil).
Construire un portefeuille pas à pas : du débutant à l’investisseur expérimenté
La progression en bourse se fait par étapes. Le but consiste à avancer sans brûler les étapes, tout en consolidant ses connaissances et son expérience.
Étape 1 : démarrer avec les ETF diversifiés
Pour un investisseur débutant, les ETF (fonds indiciels cotés) représentent une porte d’entrée structurée. Ils offrent une exposition instantanée à un panier d’actions diversifié, pour des frais souvent contenus.
Quelques types d’ETF utiles pour une base de portefeuille :
- ETF MSCI World : exposition large aux actions des pays développés.
- ETF S&P 500 : accès aux grandes capitalisations américaines, au cœur de l’économie mondiale.
- ETF Europe ou Euro Stoxx 50 : concentration sur la zone euro et les grandes entreprises européennes.
- ETF émergents (MSCI EM) : complément pour capter la croissance des pays émergents.
Étape 2 : intégrer des actions individuelles
Une fois les ETF maîtrisés, l’investisseur peut ajouter progressivement des actions individuelles, en privilégiant les entreprises bien établies, rentables, avec un historique de résultats solide et une communication claire.
Exemples de thématiques d’actions :
- Valeurs françaises de qualité (Thales, ArcelorMittal, grandes banques, leaders industriels).
- Leaders technologiques américains (valeurs du S&P 500 et du Nasdaq) avec un suivi attentif de la valorisation.
- Entreprises exposées aux mégatendances : transition énergétique, mobilités nouvelles, santé, cybersécurité.
Étape 3 : ajuster le portefeuille selon le cycle économique
Sans tomber dans le market timing permanent, certains ajustements restent pertinents quand les prévisions deviennent plus structurantes. Pour 2026, plusieurs éléments se combinent :
- Cible S&P 500 autour de 7 500 points.
- Cible CAC 40 autour de 8 700–9 000 points.
- Croissance attendue des bénéfices du S&P 500 autour de 14 %, avec une hausse attendue des indices de 8 à 15 %.
Ces données incitent à rester exposé aux actions, tout en gardant une marge de manœuvre en liquidités pour saisir des points d’entrée plus favorables en cas de correction.
Plutôt que d’entrer sur le marché en une seule fois, répartissez vos investissements sur plusieurs mois. Cette approche réduit l’impact d’un point d’entrée défavorable et lisse la volatilité.
Gérer le risque : volatilité, change, concentration et levier
La performance boursière ne se résume pas au rendement brut. La gestion du risque conditionne la trajectoire d’un portefeuille, surtout sur le long terme.
Volatilité et drawdown
La volatilité mesure l’ampleur des variations de cours. Un actif très volatil enregistre des mouvements plus abrupts à la hausse comme à la baisse. Le drawdown correspond à la baisse maximale entre un sommet et un creux sur une période donnée.
Un investisseur qui anticipe ces mouvements vit différemment les corrections. La volatilité fait partie intégrante de la bourse, elle ne constitue pas un accident temporaire.
Risque de change et diversification géographique
La gestion du risque de change prend de plus en plus de place dans les recommandations. Une exposition directe aux marchés américains ou émergents implique une exposition au dollar ou aux devises locales. Un euro fort ou faible modifie le rendement final une fois les gains convertis.
Deux approches coexistent :
- Accepter le risque de change comme source de diversification supplémentaire.
- Utiliser ponctuellement des couvertures de change ou des ETF couverts, en étant conscient du coût additionnel.
Concentration, effet de levier et produits complexes
La concentration excessive sur quelques titres vedettes ou sur un seul secteur augmente sensiblement le risque de pertes sévères. L’effet de levier (crédit, produits dérivés, CFD) amplifie encore ces risques.
Une politique prudente consiste à :
- Limiter la taille d’une position individuelle à un pourcentage défini du portefeuille (par exemple 5 %).
- Réserver l’usage des produits à levier aux investisseurs expérimentés, avec une taille de position réduite.
- Se former en amont avant toute utilisation d’options ou de produits dérivés.
Investir selon son pays, son niveau de patrimoine et ses contraintes
La façon d’aborder la bourse dépend aussi du contexte local, de la réglementation et de la structure du patrimoine. L’exemple des investisseurs marocains illustre ce point.
Cas des investisseurs marocains et petits patrimoines
Les données indiquent qu’environ 65 % des investisseurs au Maroc disposent d’un patrimoine financier compris entre 10 000 et 99 000, 19 % en dessous de 10 000, et 16 % entre 100 000 et 1 million. La majorité évolue donc dans une logique d’épargne progressive.
Dans ce cadre, la priorité reste souvent :
- La constitution d’une épargne de précaution solide.
- L’utilisation d’ETF globaux ou de fonds diversifiés accessibles.
- Une discipline de versements réguliers, même avec de petits montants.
Adapter les supports à votre fiscalité
Chaque pays propose des enveloppes spécifiques (PEA, assurance-vie, plans d’épargne retraite, comptes-investissements locaux). La combinaison optimale dépend du régime fiscal, des plafonds de versement, des possibilités de déduction et de la facilité d’accès aux marchés internationaux.
Une analyse personnalisée avec un conseiller peut aider à articuler ces enveloppes avec d’autres projets patrimoniaux (immobilier, transmission, préparation de la retraite).
Intégrer la bourse dans une stratégie patrimoniale globale
Investir en bourse ne se conçoit pas isolément. La bourse s’inscrit dans un ensemble plus large qui englobe épargne de précaution, immobilier, placements sécurisés, projets de vie et parfois diversification géographique.
Combiner bourse, immobilier et projets de vie
Un patrimoine équilibré peut s’articuler ainsi :
- Trésorerie de sécurité pour les imprévus.
- Immobilier d’habitation ou locatif, en fonction des contraintes locales (prix, fiscalité, taux).
- Portefeuille boursier à long terme via PEA, CTO, assurance-vie, avec un noyau indiciel et des thématiques ciblées.
- Éventuels investissements alternatifs (entreprises non cotées, projets entrepreneuriaux, etc.).
La bourse devient alors un outil parmi d’autres, avec un rôle spécifique : offrir une croissance du capital à long terme et une liquidité supérieure à celle de l’immobilier.
Rythme d’investissement et suivi
Une fois la structure en place, la clé reste la régularité. Les versements programmés, le réinvestissement des dividendes, la révision annuelle de l’allocation assurent une trajectoire cohérente.
Les investisseurs individuels ont intérêt à formaliser un rituel de suivi : analyse trimestrielle des performances, lecture de quelques lettres de gérants, mise à jour annuelle des objectifs. Ce cadre évite d’agir sous l’effet de la panique ou de l’euphorie, et renforce la cohérence d’ensemble du projet d’investissement.









