

Les nouveaux investisseurs se lancent souvent en bourse avec enthousiasme, portés par des vidéos YouTube, des forums spécialisés et quelques bons coups de chance au début. Pourtant, les chiffres parlent d’eux‑mêmes : les particuliers sous‑performent le marché d’environ 3,5% par an sur le long terme, et les traders actifs perdent presque toujours.
Derrière ces résultats se cachent des mécanismes très précis : réflexes émotionnels, erreurs de jugement, mauvaises habitudes de gestion et illusions de contrôle. En comprenant ces 10 pièges classiques, un investisseur débutant change radicalement sa trajectoire… à condition d’affronter quelques vérités parfois inconfortables.
| Piège | Résumé |
| Absence de stratégie | Investir sans plan clair crée des décisions impulsives. |
| Suivre les émotions | La peur et l’euphorie mènent à des achats ou ventes mal calculés. |
| Manque de diversification | Concentrer ses placements augmente fortement le risque. |
| Ignorer le risque | Ne pas mesurer la volatilité peut surprendre lors de chutes. |
| Trop croire aux « bons conseils » | Suivre les rumeurs ou réseaux sociaux mène souvent à des erreurs. |
| Trader trop souvent | L’excès d’opérations augmente les frais et réduit la performance. |
| Absence d’horizon long terme | Chercher un gain rapide expose à de fortes déceptions. |
| Oublier les frais | Les coûts cachés réduisent la rentabilité réelle. |
| Ne pas se former | Un manque de connaissances mène à des choix hasardeux. |
| S’accrocher à une mauvaise position | Refuser de couper une perte peut amplifier les dégâts. |
Sommaire
Comprendre la sous‑performance chronique des investisseurs particuliers
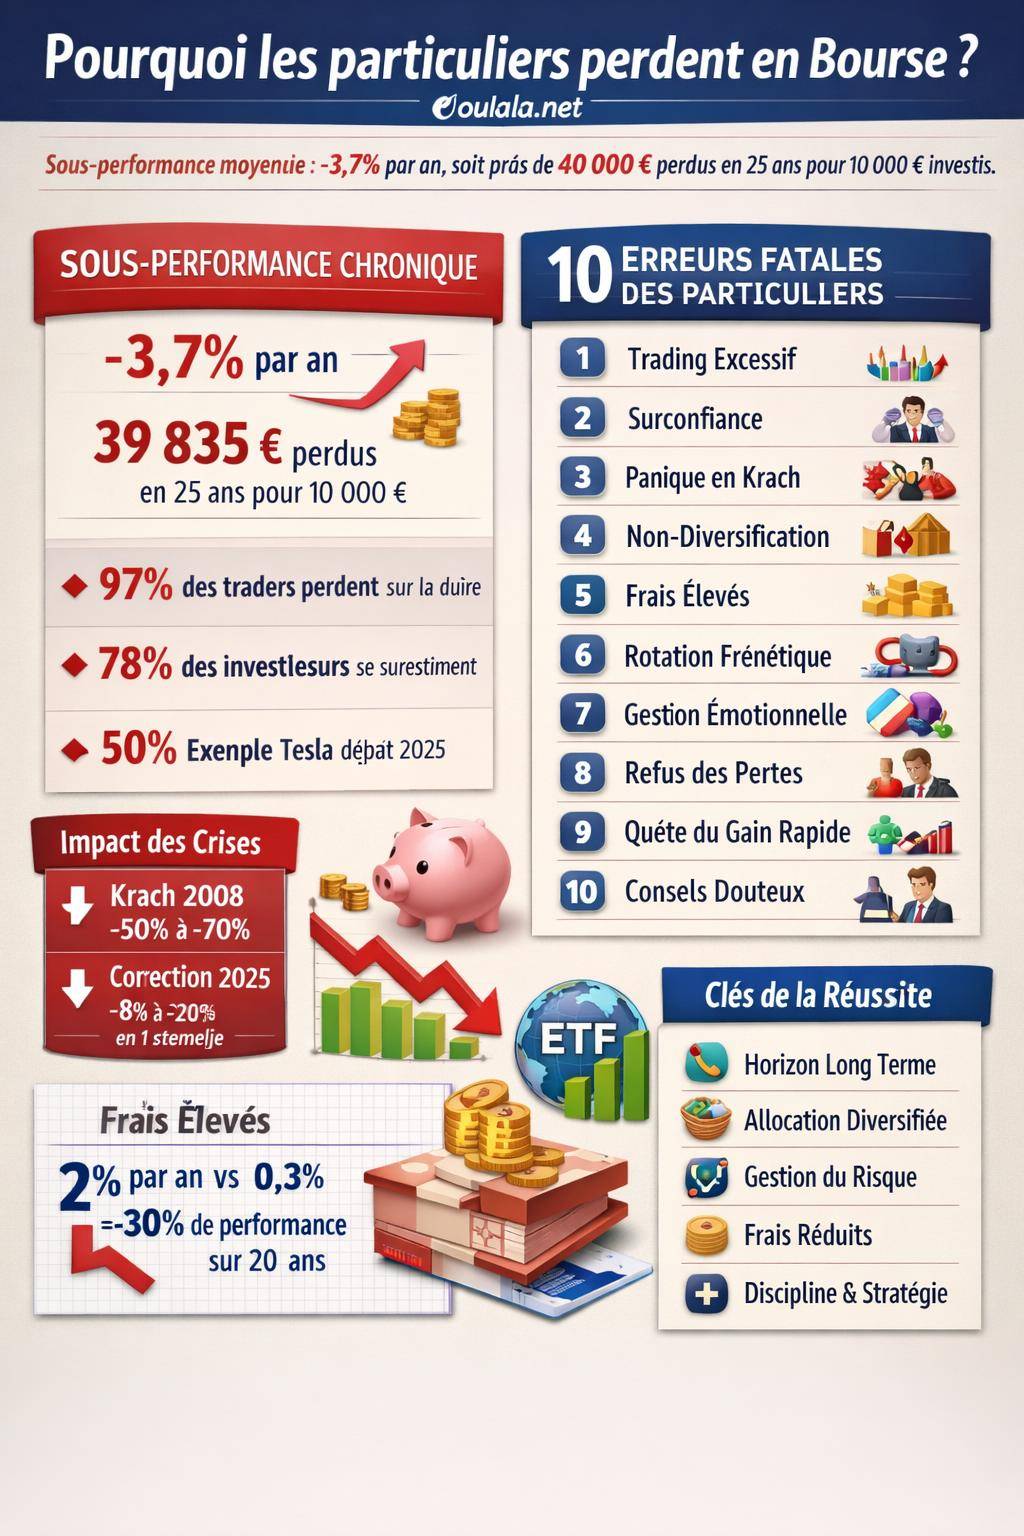
Avant de détailler les erreurs en bourse les plus courantes, il faut poser le décor. Les études sur plusieurs décennies montrent une sous‑performance moyenne de 31 points de base par mois pour les particuliers, soit près de 3,7% par an. Sur la période 2001‑2020, la performance réelle moyenne des particuliers tourne autour de 2,9% par an, alors que le marché offre environ 3,5% de plus.
Sur 25 ans, cette différence devient massive. Un capital de 10 000 € laissé sur le marché large, via un indice mondial ou un ETF large, atteint un niveau largement supérieur à celui d’un portefeuille géré de manière impulsive. La sous‑performance moyenne représente un manque à gagner d’environ 39 835 € sur cette période, soit un écart proche de 58% par rapport à un simple investissement indiciel passif.
Cette réalité ne s’explique pas par la malchance. Elle résulte surtout de comportements répétitifs : changements de stratégie, sur‑activité, mauvaise gestion du risque, frais trop élevés. Les 10 pièges qui suivent illustrent ces mécanismes et montrent comment les éviter.
Piège n°1 : Confondre trading et investissement long terme
Un des premiers écueils consiste à imiter les traders professionnels sans cadre ni expérience. Les chiffres sont pourtant clairs : seulement 3% des traders indépendants gagnent réellement de l’argent sur la durée, alors que 97% enregistrent des pertes. Et parmi les traders débutants, à peine 15% restent actifs plus de 3 ans.
Le débutant se laisse souvent séduire par des promesses de gains rapides, la spéculation intraday, les CFD ou les options à effet de levier. À court terme, quelques trades gagnants donnent l’illusion d’un talent particulier. Mais au fil des semaines, la volatilité, les frais de transaction, la pression psychologique et les erreurs de jugement érodent le capital.
Trading intensif vs investissement patient : deux logiques opposées
Le trading de court terme repose sur la gestion minute par minute du risque, un suivi constant du marché, des plans de sortie précis et une discipline quasi militaire. Un investisseur particulier, avec un emploi à temps plein et une vie personnelle chargée, ne dispose ni du temps ni des outils pour rivaliser avec les desks professionnels.
L’investissement long terme suit une logique différente : constitution progressive d’un portefeuille diversifié, horizon de plusieurs années, gestion de l’allocation d’actifs et contrôle du risque global. L’objectif n’est pas de « battre » chaque mouvement de marché, mais de capturer la prime de risque actions dans la durée.
| Aspect | Trading court terme | Investissement long terme |
|---|---|---|
| Horizon de temps | Minutes à quelques jours | Années, voire décennies |
| Temps nécessaire | Suivi quotidien intensif | Suivi périodique (mensuel / trimestriel) |
| Outils utilisés | Effet de levier, produits dérivés, scalping | Actions, ETF, fonds, plan d’investissement programmé |
| Risque principal | Perte rapide du capital, sur‑endettement | Volatilité, erreurs de allocation, frais |
| Probabilité de succès | Faible (3% gagnants sur la durée) | Élevée avec stratégie simple et disciplinée |
Piège n°2 : Changer tout le temps de portefeuille et de stratégie
Le débutant modifie souvent son portefeuille au gré des actualités, des vidéos vues la veille ou de recommandations glanées sur les réseaux sociaux. Résultat : rotation excessive, multiplication des ordres, frais en hausse et perte de cohérence globale.
Chaque aller‑retour en bourse génère des coûts visibles (courtage, spread) et des coûts cachés (erreurs, timing, fiscalité). Sur plusieurs années, ce comportement explique une bonne partie de la sous‑performance moyenne de 3,7% par an observée chez les particuliers.
Le coût caché des ajustements permanents
Certains investisseurs pensent optimiser leur portefeuille en ajustant chaque semaine leur exposition à un secteur, en tentant de deviner la prochaine rotation sectorielle ou la prochaine remontée de taux. En réalité, ces micro‑ajustements réduisent la probabilité de rester investi sur les meilleures séances de marché, celles qui contribuent fortement à la performance long terme.
Une stratégie simple, par exemple un portefeuille diversifié d’ETF monde, rééquilibré une ou deux fois par an, surperforme souvent une approche très active menée sans méthodologie précise. La constance vaut davantage que la sophistication superficielle.
« Sur 25 ans, l’investisseur moyen ne perd pas seulement contre le marché, il perd surtout contre sa propre instabilité. »
Piège n°3 : Mal gérer les krachs, corrections et phases de panique
Les périodes de crise révèlent la vraie relation d’un investisseur à son argent. Lors du krach de 2008, les marchés actions ont reculé d’environ -50% sur certains indices, et les foncières cotées (REITs) ont perdu jusqu’à -70%. Ceux qui ont vendu en plein cœur de la tempête ont transformé une baisse temporaire en perte définitive.
En 2025, après un début d’année solide avec un CAC 40 à +10%, une correction mondiale de -8% à -20% en une semaine illustre encore ce phénomène. Beaucoup d’investisseurs novices réagissent par la panique, coupent leurs positions sur des valeurs solides, puis hésitent à revenir sur le marché, ratant la phase de rebond.
Psychologie des baisses : peur, déni et impulsivité
Les émotions dominent souvent la réflexion stratégique. La peur amène à liquider tout le portefeuille au pire moment. Le déni pousse à ignorer des signaux de risque clairs. La colère, après une grosse perte, incite certains à se « refaire » avec des positions plus grosses et plus risquées.
Une approche structurée, basée sur une allocation d’actifs adaptée au profil de risque et un horizon long terme, réduit la probabilité de réactions extrêmes. Les scénarios de stress, envisagés à l’avance, aident aussi à prendre des décisions lucides en période de tension.
Piège n°4 : Surestimer ses capacités et sous‑estimer le marché
Les statistiques sur les traders débutants montrent une tendance forte à la surconfiance. Environ 78% des nouveaux traders surestiment leurs compétences durant les six premiers mois. Après quelques gains rapides, certains se voient déjà experts, augmentent la taille des positions et négligent le money management.
Cet excès de confiance se manifeste aussi chez les investisseurs moyens : conviction de « battre le marché » facilement, rejet des ETF indiciels jugés trop basiques, multiplication des paris concentrés sur quelques valeurs stars comme Tesla ou des small caps très volatiles.
Pourquoi l’expérience ne suffit pas toujours
Les données montrent un paradoxe intéressant : même avec l’expérience, la majorité reste en difficulté. Parmi les traders avec plus de 50 jours d’expérience, les chances de stabilité augmentent légèrement, mais lorsque l’on observe ceux qui dépassent 400 jours d’activité, seulement 9% finissent réellement gagnants sur la durée.
L’expérience brute ne corrige pas automatiquement les biais cognitifs. Sans remise en question, sans journal de trading, sans cadre de gestion du risque, la répétition des erreurs se transforme en habitude. La compétence en bourse repose davantage sur la capacité à reconnaître ses limites que sur la volonté de prouver son intelligence au marché.
« Le marché n’est pas là pour récompenser les plus intelligents, mais les plus disciplinés. »
Piège n°5 : Laisser les émotions piloter chaque décision
La gestion émotionnelle représente un axe central en bourse. Peur, euphorie, colère, frustration : ces états influencent directement le timing des entrées et des sorties. Beaucoup d’investisseurs vendent lorsque l’angoisse devient intenable et achètent lorsque l’euphorie collective atteint son sommet.
Les comportements typiques incluent :
- Peur : vente précipitée lors d’une correction, même sur des valeurs de qualité.
- Euphorie : prise de risques excessifs après une série de gains.
- Colère : entrée massive sur une nouvelle position pour « rattraper » une perte récente.
- Hésitation : incapacité à agir malgré un plan défini, par crainte de se tromper.
Un protocole simple pour limiter l’impact émotionnel
La mise en place d’un protocole écrit réduit le pouvoir des émotions. Ce protocole décrit les conditions d’entrée (critères fondamentaux ou techniques), les conditions de sortie (objectif de gain, seuil de perte maximum), ainsi que la taille maximale de chaque position.
Un journal de bord, où chaque décision d’investissement est consignée avec les raisons précises, offre un retour d’expérience concret. Au fil du temps, les erreurs récurrentes apparaissent clairement, ce qui facilite leur correction. Cette approche transforme la bourse en processus structuré, plutôt qu’en suite de réactions impulsives.
Piège n°6 : Refuser d’accepter les pertes et ne pas couper au bon moment
Beaucoup de particuliers supportent mal l’idée de cristalliser une perte. Le biais d’ancrage les pousse à rester fixés sur le prix d’achat : tant que le cours n’est pas revenu à ce niveau, ils refusent de vendre, même si les fondamentaux se dégradent.
Ce refus de reconnaître une erreur se combine souvent avec l’absence de stop loss ou de seuil mental de sortie. Une petite perte se transforme alors en perte majeure, immobilise des liquidités et bloque psychologiquement l’investisseur sur le titre concerné.
Biais d’ancrage et biais de confirmation : le duo piégeux
Après une baisse, le biais de confirmation conduit à sélectionner uniquement les informations positives sur l’entreprise, en négligeant les signaux négatifs. Le discours interne devient : « le marché exagère », « les résultats restent bons », « le cours reviendra tôt ou tard ». Le temps perdu sur ces dossiers « zombies » pèse sur la performance globale.
Une discipline claire sur la gestion des pertes limite ce phénomène. Définir à l’avance le pourcentage de baisse acceptable sur une position (par exemple 15% ou 20% selon la volatilité du titre) aide à trancher sans revivre le dilemme à chaque séance.
« Accepter une petite perte, c’est acheter de la clarté pour la suite. Refuser une grosse perte, c’est louer de l’illusion à crédit. »
Piège n°7 : Rechercher le gain rapide et négliger la puissance des intérêts composés
Un grand classique : la quête du coup parfait. Le débutant enchaîne les allers‑retours sur des valeurs très volatiles, des small caps peu liquides ou des produits dérivés à fort levier, avec l’idée d’augmenter rapidement son capital de 20%, 50% ou 100%.
Cette recherche de gains immédiats conduit souvent à réinvestir systématiquement les gains récents sur des positions de plus en plus risquées. Après quelques bonnes opérations, l’investisseur double la mise, réduit ses exigences de qualité, et finit par subir une perte qui efface plusieurs mois de résultats.
Les intérêts composés : un allié discret mais constant
La bourse récompense surtout ceux qui laissent le temps travailler. Même avec une performance annuelle modeste, la capitalisation offre un effet cumulatif très significatif. À l’inverse, une sous‑performance de 3,5% par an par rapport au marché se traduit sur 25 ans par un retard d’environ 39 835 € pour un simple point de départ à 10 000 €.
En remplaçant la logique du « gros coup » par un plan d’investissement régulier (versements mensuels ou trimestriels sur un portefeuille diversifié), l’investisseur se place du côté du temps, plutôt que du côté du casino.
Piège n°8 : Ignorer la diversification et se concentrer sur une seule idée
Par excès de confiance ou par facilité, certains débutants concentrent une large part de leur portefeuille sur un seul actif : une action « star », un secteur à la mode, voire une seule thématique (intelligence artificielle, véhicules électriques, cryptoactifs). Lorsque ce pari se retourne, la perte devient lourde.
Le cas de Tesla illustre bien ce risque. Entre le début 2025 et avril 2025, le titre recule d’environ -34%, et depuis décembre 2024 la baisse atteint quasiment -50%. Un investisseur très exposé à cette seule valeur subit un choc difficilement rattrapable, même si ses autres positions restent stables.
Diversifier intelligemment sans se disperser
La diversification ne signifie pas accumuler des dizaines de lignes sans logique. Une approche structurée consiste à répartir le capital entre plusieurs classes d’actifs (actions, obligations, liquidités), plusieurs zones géographiques et différents secteurs d’activité. Les ETF larges, par exemple un ETF monde, simplifient grandement cette démarche.
La diversification réduit le risque spécifique lié à une entreprise ou un secteur, mais laisse subsister le risque de marché global, qui correspond à la volatilité normale des actions. Ce compromis reste bien plus sain qu’un portefeuille dépendant de l’évolution d’un seul titre.
| Type de portefeuille | Caractéristique | Conséquence en cas de choc sectoriel |
|---|---|---|
| Concentré sur 1–2 actions | Risque spécifique très élevé | Perte potentielle majeure, difficilement rattrapable |
| Diversifié sur 15–20 actions | Risque spécifique réduit | Impact significatif mais limité si un secteur s’effondre |
| ETF monde / indices larges | Exposition à des milliers de titres | Risque concentré surtout sur le marché global, pas sur une seule entreprise |
Piège n°9 : Sous‑estimer les frais et les coûts de gestion
Les frais représentent un ennemi discret, mais redoutable. Une différence entre 2% de frais de gestion par an et 0,3% sur un fonds ou un ETF ampute la performance d’environ 30% sur 20 ans. Ajoutés aux frais de courtage et à la fiscalité, ces coûts rongent progressivement la rentabilité réelle.
Le débutant se laisse souvent séduire par des produits « maison » proposés par son intermédiaire, sans analyser les frais courants, les commissions d’entrée, les frais d’arbitrage ou les frais de performance. Dans le même temps, il multiplie les ordres pour quelques centimes de variation, ce qui augmente encore la facture.
Comparer systématiquement les véhicules d’investissement
Une approche rationnelle consiste à comparer la structure de frais des différents véhicules :
- ETF indiciels : frais récurrents généralement bas (0,05% à 0,5% par an).
- Fonds actifs : frais souvent plus élevés (1% à 2,5% par an), nécessité d’une réelle surperformance pour compenser.
- Produits structurés / dérivés complexes : frais implicites parfois difficilement lisibles.
En privilégiant les solutions simples et peu chargées en frais, l’investisseur garde une part plus importante de la performance générée par le marché lui‑même.
Piège n°10 : Suivre les « conseils » douteux et les effets de mode
Avec la montée des réseaux sociaux, forums, newsletters non régulées et groupes privés de trading, les débutants sont exposés à une avalanche de « tuyaux », de rumeurs et d’analyses parfois très fragiles. Certains misent leur épargne sur des recommandations anonymes, des promesses de signaux miracles ou des stratégies opaques.
Le danger tient moins à un conseil isolé qu’à la dépendance progressive à ces sources. L’investisseur ne réfléchit plus en termes d’objectifs patrimoniaux, mais en termes de « lignes à suivre », sans comprendre les risques sous‑jacents, ni la cohérence d’ensemble du portefeuille.
Développer un esprit critique et une grille de lecture personnelle
Une meilleure approche consiste à utiliser les contenus disponibles comme matière première de réflexion, et non comme ordres à exécuter. Chaque idée doit être confrontée à une stratégie globale, à un plan écrit et à une évaluation personnelle de la tolérance au risque.
Quelques questions simples renforcent la vigilance :
- Qui parle ? Quel intérêt financier ou commercial se cache derrière ce contenu ?
- Le risque est‑il expliqué de façon claire, ou seulement le scénario de gain ?
- Cette recommandation s’intègre‑t‑elle à mon horizon de temps et à ma diversification actuelle ?
« En bourse, l’indépendance d’esprit ne consiste pas à ignorer les avis, mais à rester le seul décideur final, avec une méthode explicite. »
Construire une stratégie claire pour éviter les 10 pièges
Les erreurs classiques des débutants ne relèvent pas de la malchance, mais d’une absence de stratégie cohérente. Sans cadre, chaque nouvelle information déclenche une réaction, chaque baisse ou hausse devient un signal, chaque émotion se transforme en ordre de bourse. L’objectif pour un particulier consiste à poser quelques règles structurantes et à s’y tenir.
Une stratégie solide repose sur quelques piliers :
- Une allocation d’actifs adaptée (répartition actions / obligations / liquidités).
- Une diversification claire par zones géographiques et secteurs.
- Un horizon de temps défini (5, 10, 20 ans et plus).
- Une gestion des risques codifiée (taille maximale par ligne, pertes acceptables).
- Un choix réfléchi des supports d’investissement (ETF, PEA, assurance‑vie, compte‑titres).
Avec ce socle en place, les fluctuations à court terme perdent une grande partie de leur pouvoir émotionnel. Les corrections du marché ne deviennent plus des drames personnels, mais des éléments normaux d’un cycle boursier. La performance se construit alors non pas en évitant chaque baisse, mais en restant présent lors des phases de reprise.
En adoptant une posture de constructeur de patrimoine plutôt que de chasseur de coups, l’investisseur débutant réduit progressivement l’impact des 10 pièges abordés ici. La bourse devient alors un outil de long terme au service de ses projets, et non un terrain de jeu dicté par les émotions et les rumeurs.
Pour approfondir cette démarche structurée de décision, une logique proche de la préparation de voyage s’avère utile : analyser la carte, définir l’itinéraire, ajuster le rythme. Dans un tout autre registre, organiser un périple en Baie de Somme répond à la même exigence de cadre et de cohérence. Un investisseur rigoureux appréciera par exemple une approche méthodique pour préparer un séjour en plusieurs étapes, comme sur ces guides détaillés : visiter la Baie de Somme en 3 jours, visiter la Baie de Somme en 4 jours, ou encore étudier une carte précise de la Baie de Somme avant de bouger. Cette même logique d’anticipation se décline en bourse : lire un guide structuré, poser un plan, puis seulement ensuite passer à l’action.









