

Investir dans l’immobilier sans apporter un euro d’épargne personnelle intrigue de plus en plus d’acheteurs. Entre taux d’intérêt stabilisés, exigences bancaires renforcées et dispositifs publics, le jeu se structure autour de règles précises que peu de personnes maîtrisent vraiment.
Entre financement à 110 %, effet de levier du crédit et stratégies d’optimisation fiscale, les marges de manœuvre existent. À condition de comprendre ce que les banques attendent, comment structurer son projet et quels leviers actionner au bon moment.
| Points clés | Synthèse rapide |
| Principe | Financer un achat immobilier à 110% via un crédit couvrant bien et frais annexes. |
| Conditions 🔍 | Dossier solide : revenus stables, gestion financière saine, taux d’endettement maîtrisé. |
| Atouts | Permet d’investir tôt, préserver son épargne, profiter de l’effet de levier du crédit. |
| Risques ⚠️ | Mensualités plus élevées, besoin d’un bien rentable pour équilibrer le projet. |
| Stratégies utiles | Miser sur un emplacement porteur, viser un cash-flow proche de l’équilibre, bien préparer le dossier bancaire. |
Simulateur d’Investissement Immobilier Sans Apport
Evaluez la faisabilite d’un financement a 110% et votre rentabilite locative
Sommaire
Investir dans l’immobilier sans apport : définition, enjeux et réalité du marché
Investir dans l’immobilier sans apport signifie financer la totalité de son projet par le crédit : prix du bien, frais de notaire, frais de garantie, frais de courtage, parfois même les travaux. On parle alors de prêt à 110 %. Cette approche repose sur une logique de levier : utiliser l’argent de la banque pour se constituer un patrimoine et générer un revenu locatif ou occuper sa résidence principale.
Sur le marché actuel, les taux d’intérêt de février 2026 structurent directement la faisabilité de ces montages. Les barèmes se situent dans les fourchettes suivantes :
- 15 ans : 3,02 % à 3,30 %
- 20 ans : 3,15 % à 3,40 %
- 25 ans : 3,44 % à 3,50 % (avec des dossiers excellents qui frôlent 3,24 % sur certains profils)
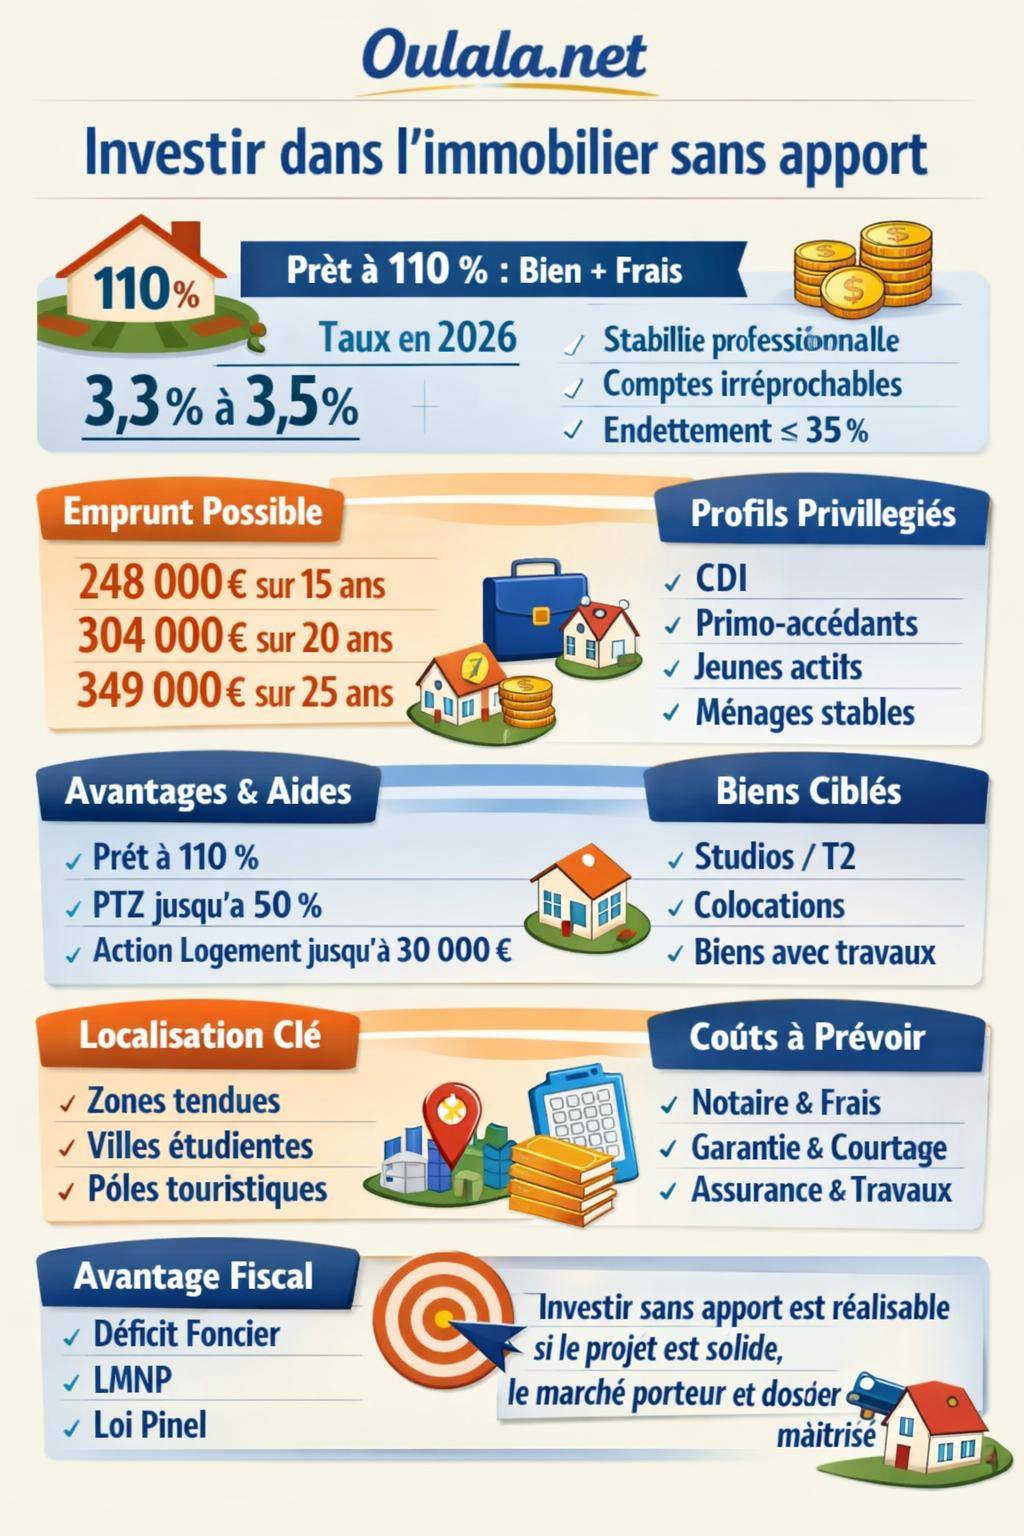
Les projections 2026 annoncent une stabilisation entre 3,3 % et 3,5 %. Dans ce contexte, les banques ne ferment pas la porte aux projets sans apport, mais resserrent les critères : gestion de compte, stabilité professionnelle, cohérence globale du projet et qualité du bien acheté.
Conditions pour investir sans apport : ce que les banques regardent vraiment
Les banques analysent un projet sans apport sous plusieurs angles complémentaires. Le montage doit rester compatible avec les normes du Haut Conseil de Stabilité Financière (HCSF) et les propres règles de risque de l’établissement prêteur.
Taux d’endettement, reste à vivre et capacité d’emprunt
Les établissements se fondent sur un plafond d’endettement maximal de 35 % assurance incluse. Le calcul inclut toutes les charges de crédit : prêt immobilier, crédits à la consommation, LOA auto, prêts étudiants. La marge de manœuvre repose alors sur les revenus nets et la structure du foyer.
Au-delà de ce ratio, les conseillers mesurent le reste à vivre : la somme qui demeure après paiement des mensualités de crédit et des charges récurrentes. Ce reste à vivre conditionne l’acceptation d’un projet sans apport. Un couple avec 5 000 € nets mensuels et des mensualités ciblées autour de 1 600 € par exemple présente un profil plus confortable qu’un foyer seul sous le même effort de remboursement.
| Durée | Taux indicatif | Revenus mensuels | Mensualité max (35 %) | Capacité d’emprunt estimative |
|---|---|---|---|---|
| 15 ans | 3,30 % | 5 000 € | 1 750 € | ≈ 248 191 € |
| 20 ans | 3,40 % | 5 000 € | 1 750 € | ≈ 304 436 € |
| 25 ans | 3,50 % | 5 000 € | 1 750 € | ≈ 349 564 € |
Ces ordres de grandeur donnent un cadre. Le banquier affine ensuite selon la qualité du bien, le projet (résidence principale ou investissement locatif), la zone géographique et l’ensemble des flux financiers du ménage.
Gestion de compte et historique bancaire : la base d’un dossier sans apport
Un financement sans apport impose une gestion de compte irréprochable. Les banquiers écartent systématiquement :
- les incidents bancaires (découverts non autorisés, rejets de prélèvements, retards répétés de paiement)
- les comptes régulièrement au bord du rouge
- les multiples crédits renouvelables désorganisés
À l’inverse, un profil qui maîtrise son budget, épargne régulièrement, règle ses factures sans retard et n’utilise pas son découvert présente un atout décisif. Même sans apport, cette discipline rassure et compense une partie du risque.
« Pour un dossier sans apport, la gestion de compte des 6 à 12 derniers mois pèse autant que le niveau des revenus. Un projet cohérent, des charges maîtrisées et un comportement bancaire sain font souvent la différence. »
Profils privilégiés pour un investissement sans apport
Les banques ciblent plusieurs catégories de clients lorsqu’elles étudient un prêt sans apport :
- Jeunes actifs en CDI hors période d’essai, avec une progression salariale probable.
- Primo-accédants dont le loyer actuel se rapproche de la future mensualité du crédit.
- Ménages stables avec revenus réguliers, faible endettement et gestion budgétaire structurée.
Les profils en CDI, dans des secteurs porteurs (santé, informatique, ingénierie, fonction publique, grandes entreprises privées) rassurent particulièrement. Les indépendants ou chefs d’entreprise doivent fournir plus d’historique (bilan, liasse fiscale, régularité des revenus), mais ne sont pas exclus.
Apport personnel : place dans la stratégie et réalités du marché
En 2025, l’apport moyen injecté dans un projet immobilier tourne autour de 25 % à 28 % du coût global (prix du bien + frais). Ce ratio résulte de plusieurs années de hausse des prix et de renforcement des exigences de crédit. Renoncer à cet apport modifie l’équation, mais ne la rend pas impossible.
Les banques acceptent le financement intégral lorsque le dossier coche plusieurs cases : revenus solides, stabilité professionnelle, gestion exemplaire, projet cohérent en termes de prix et de localisation. L’apport n’est plus le seul indicateur de sérieux, même s’il reste un marqueur fort de maîtrise financière.
Impact d’un achat sans apport sur le taux et le coût global
Un financement 110 % génère deux conséquences fréquentes :
- un taux de crédit légèrement plus élevé que pour un dossier très bien doté en apport ;
- un coût global du crédit supérieur, car le montant emprunté et la durée sont plus importants.
Dans le même temps, l’investisseur conserve son épargne de précaution ou l’utilise pour d’autres projets (travaux, ameublement, investissements financiers). La comparaison se joue donc entre coût supplémentaire des intérêts et valeur créée par l’opération immobilière (patrimoine, loyer, plus-value à terme, avantages fiscaux).
Les principaux dispositifs pour investir sans apport
Déployer un projet sans apport ne se résume pas à un simple prêt classique. Plusieurs dispositifs publics et solutions bancaires structurent le financement. L’objectif : rapprocher le montage d’un projet avec apport, sans y injecter sa propre épargne.
Le prêt à 110 % : financement intégral du projet
Le prêt à 110 % couvre le prix d’achat, les frais de notaire, les frais de garantie, parfois les frais de courtage et une partie des travaux. Pour l’obtenir, la banque analyse de près :
- la stabilité professionnelle (CDI, ancienneté, absence de période d’essai)
- un endettement inférieur ou égal à 35 %
- un compte bancaire sans incident
- une capacité à épargner, même modeste, prouvée par les relevés de compte
- la qualité du bien et la cohérence du prix avec le marché local
Ce type de prêt s’adresse autant aux résidences principales qu’aux investissements locatifs. Dans certaines villes touristiques ou littorales, la qualité de l’emplacement et la tension locative renforcent la crédibilité du dossier, en particulier pour les biens à forte demande saisonnière ou annuelle.
Le Prêt à Taux Zéro (PTZ) : transformer un dispositif public en quasi-apport
Le Prêt à Taux Zéro (PTZ) joue un rôle clé dans les projets sans apport, surtout pour les primo-accédants. Sa structure en fait une sorte de quasi-apport, car il finance une part significative du prix d’acquisition sans intérêt :
- jusqu’à 50 % du coût de l’opération pour les logements neufs éligibles (selon la zone et les plafonds de ressources)
- remboursement différé partiel ou total, ce qui allège les mensualités au démarrage
Pour la banque, ce prêt bonifié réduit le risque global, même si l’emprunteur n’apporte pas de liquidités personnelles. Dans les villes où l’accession est soutenue, ce dispositif structure une part importante des dossiers primo-accédants.
Prêt Action Logement : un complément à taux réduit
Le Prêt Action Logement s’adresse aux salariés du secteur privé dont l’entreprise cotise à Action Logement. Il intervient comme un complément à taux avantageux :
- montant jusqu’à 30 000 €
- taux autour de 1 %
- conditions d’octroi liées à la situation professionnelle et aux ressources
Combiné au PTZ et au prêt principal, ce dispositif rend possible des montages très peu consommateurs d’apport, voire totalement sans épargne initiale, à condition d’aligner revenu, stabilité et cohérence du projet.
Cautionnement bancaire et garanties adaptées aux projets sans apport
Pour sécuriser un financement sans apport, les banques recourent largement au cautionnement bancaire plutôt qu’à l’hypothèque classique. L’organisme de caution se substitue à une garantie hypothécaire tout en apportant son propre filtre de sélection.
Avantages pour l’emprunteur :
- procédure souvent plus souple que l’hypothèque
- frais parfois partiellement restitués en fin de crédit selon les organismes
- revente du bien plus fluide, sans mainlevée hypothécaire
Pour un dossier sans apport, l’acceptation par l’organisme de caution devient un signal fort : le projet est jugé sain en termes de risque. En cas de refus, certains prêts hypothécaires restent possibles, mais l’argumentaire auprès de la banque doit être particulièrement structuré.
Stratégies d’investissement immobilier sans apport : construire une approche rentable
Investir sans apport demande une stratégie structurée, surtout dans une logique patrimoniale ou locative. L’objectif vise à utiliser les loyers encaissés pour couvrir, au moins en grande partie, les mensualités de crédit, tout en préservant la capacité financière du foyer.
Effet de levier du crédit : principe et prudence
L’effet de levier repose sur une idée simple : lorsque la rentabilité locative nette dépasse le coût global du crédit (intérêts + assurance), l’investisseur accroît son patrimoine en mobilisant peu ou pas de fonds propres. Ce mécanisme reste particulièrement puissant en phase de taux maîtrisés.
Pour un projet sans apport, cela suppose :
- un loyer réaliste, aligné avec le marché local
- une estimation précise des charges (copropriété, taxe foncière, entretien, vacance locative)
- une marge de sécurité pour absorber aléas et travaux imprévus
La prudence consiste à ne pas bâtir le plan de financement sur un scénario trop optimiste (loyers au maximum, vacance nulle, charges minimales). Le banquier y veille et recale souvent les hypothèses de départ.
Types de biens recherchés pour un investissement sans apport
Certaines typologies de biens s’adaptent particulièrement bien à un montage sans apport, notamment lorsque l’objectif vise la rentabilité locative :
- Studios et T2 dans des villes étudiantes ou dynamiques, avec forte demande locative.
- Biens compatibles colocation : T3, T4 ou plus, près des transports et des pôles d’emploi.
- Biens avec travaux permettant une valorisation significative après rénovation et une meilleure rentabilité.
Dans les zones touristiques ou littorales, certains investisseurs ciblent aussi des petites surfaces ou maisons destinées à la location saisonnière. Une stratégie cohérente exige alors une connaissance fine du marché local, des périodes de haute saison, des prix pratiqués et des règlementations (meublé, plafonds, classement, fiscalité).
Emplacement et dynamique locale : un pilier du projet
La localisation joue un rôle central dans l’acceptation d’un dossier sans apport. Les banques apprécient les zones tendues ou les villes dynamiques, où la demande locative reste solide :
- présence d’universités, hôpitaux, grands employeurs, pôles touristiques
- accessibilité (gare, transports en commun, axes routiers)
- équipements (commerces, écoles, services publics)
Sur certaines destinations, l’investissement locatif croise d’ailleurs des problématiques de tourisme et de restauration. Un projet qui combine location courte durée et valorisation du territoire (restaurants, activités locales, patrimoine) prend une dimension différente. Pour explorer l’écosystème d’une ville côtière, un lecteur intéressé par l’expérience locale se tournera par exemple vers un guide urbain détaillé, à l’image d’un contenu de type guide du Crotoy pour comprendre les flux touristiques, les périodes d’affluence et l’attractivité globale du secteur.
Coûts additionnels d’un investissement sans apport : ne rien laisser de côté
Un projet sans apport implique d’emprunter davantage. Au-delà du prix du bien, plusieurs postes de dépenses s’ajoutent et doivent apparaître clairement dans la simulation :
- frais de notaire (droits de mutation, émoluments, débours)
- frais de garantie (caution ou hypothèque)
- éventuels frais de courtage
- éventuels travaux, remise aux normes, rafraîchissement
Ces éléments, intégrés au crédit, augmentent le montant emprunté. Le coût total des intérêts progresse, mais le projet reste possible si la rentabilité ou l’usage du bien le justifient.
Assurance emprunteur : impact spécifique sans apport
L’assurance emprunteur joue un rôle central. Le taux d’assurance peut rester identique à un projet avec apport, mais son coût absolu augmente, puisque le capital assuré est plus élevé. Sur 20 ou 25 ans, la ligne “assurance” représente un poste significatif.
Plusieurs leviers existent :
- négocier la quotité entre emprunteurs (par exemple 50/50 ou 70/30 selon les revenus)
- étudier la délégation d’assurance, surtout pour les profils jeunes et en bonne santé
- adapter les garanties (décès, PTIA, ITT, IPT) en respectant les exigences de la banque
Un arbitrage mesuré entre coût, niveau de protection et exigences bancaires améliore souvent la faisabilité du projet.
Solutions alternatives pour investir sans apport ni crédit classique
Certains investisseurs préfèrent contourner le schéma bancaire traditionnel ou le compléter. Plusieurs voies alternatives ouvrent d’autres possibilités, avec un niveau de risque et de complexité variable.
Crowdfunding immobilier : rendement et absence de gestion locative
Le crowdfunding immobilier permet d’investir dans des opérations de promotion ou de rénovation via des plateformes spécialisées. Les tickets d’entrée restent souvent modestes et les rendements annoncés oscillent autour de 6 % à 10 % par an, sur des durées généralement courtes (12 à 36 mois).
Avantages :
- aucune gestion locative directe
- diversification possible sur plusieurs opérations
- accès à des projets de taille importante via un investissement réduit
En contrepartie, le capital n’est pas garanti et le risque de retard ou de défaillance du promoteur existe. Une sélection rigoureuse des plateformes et des projets devient indispensable.
Montages en SCI, SCPI, SARL familiale : mutualiser et structurer
Les structures d’investissement collectif offrent un autre levier :
- SCI (Société Civile Immobilière) : adaptée à la détention à plusieurs (famille, associés), facilite la transmission et la répartition des parts.
- SCPI (Sociétés Civiles de Placement Immobilier) : achat de parts donnant droit à des revenus issus d’un parc diversifié (bureaux, commerces, santé, logistique).
- SARL familiale ou de location meublée : orientée vers une activité plus commerciale (meublé touristique, colocation structurée).
Dans ces configurations, l’apport peut être réduit ou partagé entre plusieurs associés. Les revenus permettent parfois d’obtenir des prêts complémentaires pour d’autres opérations, en jouant sur la régularité des cash-flows distribués.
Autres pistes : LOA immobilière, crédit vendeur, viager occupé
Plusieurs schémas moins classiques répondent à des besoins spécifiques :
- LOA immobilière : logique proche du leasing, avec option d’achat à terme ; encore marginale, soumise à des cadres contractuels précis.
- Crédit vendeur : le vendeur accepte d’échelonner le paiement du prix de vente, en remplaçant partiellement la banque ; négociation au cas par cas.
- Viager occupé : achat avec décote importante, versement d’un bouquet et d’une rente ; solution patrimoniale de long terme, souvent moins consommatrice d’apport que l’achat classique.
Ces montages nécessitent un accompagnement juridique poussé (notaire, conseil en gestion de patrimoine) pour encadrer les droits de chaque partie et sécuriser le contrat sur la durée.
Fiscalité et optimisation pour un investissement locatif sans apport
Un projet locatif financé à 110 % génère des charges financières plus élevées. La fiscalité devient alors un outil d’optimisation pour réduire l’imposition et améliorer le rendement net. Plusieurs régimes se détachent.
Déficit foncier : exploiter les travaux et les intérêts d’emprunt
En location nue au régime réel, les intérêts d’emprunt, les travaux et les charges (copropriété, assurance, frais de gestion) se déduisent des loyers. Lorsque ces charges dépassent les revenus, le déficit foncier se crée. Il se traite de deux façons :
- imputation sur le revenu global (dans certaines limites) pour la partie liée aux travaux
- report sur les revenus fonciers des 10 années suivantes pour la partie excédentaire
Dans le cadre d’un financement sans apport avec travaux, ce mécanisme adoucit sensiblement la charge fiscale des premières années, tout en améliorant la qualité et l’attractivité du bien.
Location meublée (LMNP) : amortissements et régime réel
Le statut de Loueur en Meublé Non Professionnel (LMNP) offre un levier fiscal supplémentaire. En optant pour le régime réel, l’investisseur déduit :
- les charges courantes (intérêts, frais de gestion, assurance, copropriété)
- les amortissements du bien (hors terrain), du mobilier et des travaux
Ces amortissements réduisent fortement le résultat imposable pendant plusieurs années, parfois sans générer d’impôt sur les loyers, tant que l’amortissement couvre les revenus. Ce cadre s’articule bien avec un financement sans apport lorsque la rentabilité brute reste solide.
Pinel et dispositifs de défiscalisation
Les dispositifs de type Pinel visent principalement l’investissement dans le neuf, en échange de plafonds de loyers et de ressources des locataires. Ils génèrent une réduction d’impôt calculée sur le prix du bien, étalée sur la durée de location obligatoire.
Dans un montage sans apport, la réduction d’impôt compense une partie du surcoût d’intérêts. Il reste nécessaire d’évaluer :
- l’emplacement du programme
- le niveau réel des loyers de marché par rapport aux plafonds officiels
- la qualité de la construction et les charges de copropriété
Un Pinel bien choisi améliore la visibilité fiscale à moyen terme, mais ne remplace pas une étude fine de la demande locative locale.
Qualité du dossier : comment structurer un projet bancaire convaincant
Pour un investissement sans apport, la qualité du dossier fait souvent la différence entre acceptation et refus. L’objectif consiste à présenter un projet clair, chiffré, argumenté, sans zones d’ombre.
Éléments attendus par les banques
Un dossier solide rassemble :
- contrats de travail, trois dernières fiches de paie, avis d’imposition
- relevés de comptes des 3 à 12 derniers mois, comptes d’épargne inclus
- tableau récapitulatif des crédits en cours (mensualités, balances restantes)
- compromis de vente ou projet chiffré détaillant prix, travaux, frais
- étude de marché succincte pour un projet locatif (loyers de référence, vacance estimée)
Un investisseur qui maîtrise déjà ces chiffres, anticipe les questions du conseiller et propose des simulations alternatives (durée 20 vs 25 ans, par exemple) renforce la crédibilité de sa démarche.
Profils généralement acceptés sous conditions
Les profils suivants remplissent régulièrement les conditions pour un financement sans apport :
- CDI hors essai, revenus réguliers, ancienneté suffisante.
- Endettement ≤ 35 % après intégration du nouveau projet.
- Compte bancaire sain, sans incident, avec une épargne de précaution ou une capacité à épargner démontrée.
- Projet cohérent avec la situation personnelle : localisation, niveau de loyer, type de bien.
Les indépendants et professions libérales peuvent accéder à ce type de financement dès lors qu’ils fournissent un historique chiffré stable (généralement trois exercices) et une structure de revenus lisible.
« Un projet sans apport bien construit s’appuie sur trois piliers : stabilité des revenus, maîtrise du budget et connaissance du marché local. Quand ces éléments convergent, l’absence d’apport devient un simple paramètre technique, plus qu’un obstacle. »
Relier investissement locatif et attractivité locale : une vision globale
Un investissement immobilier sans apport ne se limite pas à un montage financier. La performance globale du projet dépend aussi de l’attractivité du territoire, de la qualité de vie proposée aux occupants et de la cohérence entre usage du bien et environnement local.
Dans une commune littorale ou touristique, la demande locative se nourrit directement de l’offre de services de proximité : hébergement, restauration, activités. Un appartement loué à l’année ou en saisonnier tire parti d’un environnement animé. Un voyageur ou un locataire à la recherche d’une expérience locale authentique se renseigne naturellement sur les bonnes adresses, par exemple via une sélection du meilleur restaurant au Crotoy ou d’une auberge marine au Crotoy lorsqu’il séjourne dans la baie de Somme.
Cette cohérence entre bien immobilier, services environnants et attractivité du territoire renforce la stabilité des loyers, le taux d’occupation et la satisfaction des occupants. À long terme, elle soutient aussi la valeur du patrimoine détenu, ce qui reste l’un des objectifs majeurs d’un investissement sans apport réussi.









