

Le Plan Épargne Logement (PEL) version 2026 affiche un taux brut de 2 % garanti pendant 15 ans, un capital sécurisé et un droit à prêt pour financer un projet immobilier. Sur le papier, l’offre semble stable et lisible, à contre-courant d’un univers de taux en mouvement permanent.
Derrière ces chiffres se cachent pourtant des nuances : rendement net après fiscalité, versements obligatoires, plafond à 61 200 €, conditions pour obtenir la prime d’État ou le prêt épargne logement à 3,20 %. Le PEL est-il encore intéressant en 2026 ? La réponse demande une analyse précise, chiffrée et comparée aux autres placements.
| Critère clé | Impact sur le PEL en 2026 | Pourquoi c’est important |
|---|---|---|
| Taux d’intérêt garanti | Fixe à la souscription, potentiellement inférieur aux offres de marché actuelles | Permet de sécuriser l’avenir mais peut limiter le rendement réel |
| Durée de blocage | Épargne immobilisée au minimum 4 ans | Peut être contraignant face à des produits plus flexibles en 2026 |
| Prêt immobilier associé | Taux du prêt souvent moins compétitif qu’avant | Réduit l’intérêt historique du PEL destiné à l’achat immobilier |
| Fiscalité | Intérêts taxés dès la première année pour les PEL récents | Diminue la rentabilité face à d’autres placements |
| Alternatives en 2026 | LEP, comptes à terme, fonds euros plus dynamiques | Offrent souvent un meilleur couple rendement/flexibilité |
Sources : Banque de France, INSEE, ACPR. Taux PEL = taux a l ouverture. Fonds euros = rendement moyen net de frais.
Sommaire
PEL 2026 : fonctionnement, taux et cadre légal à bien maîtriser
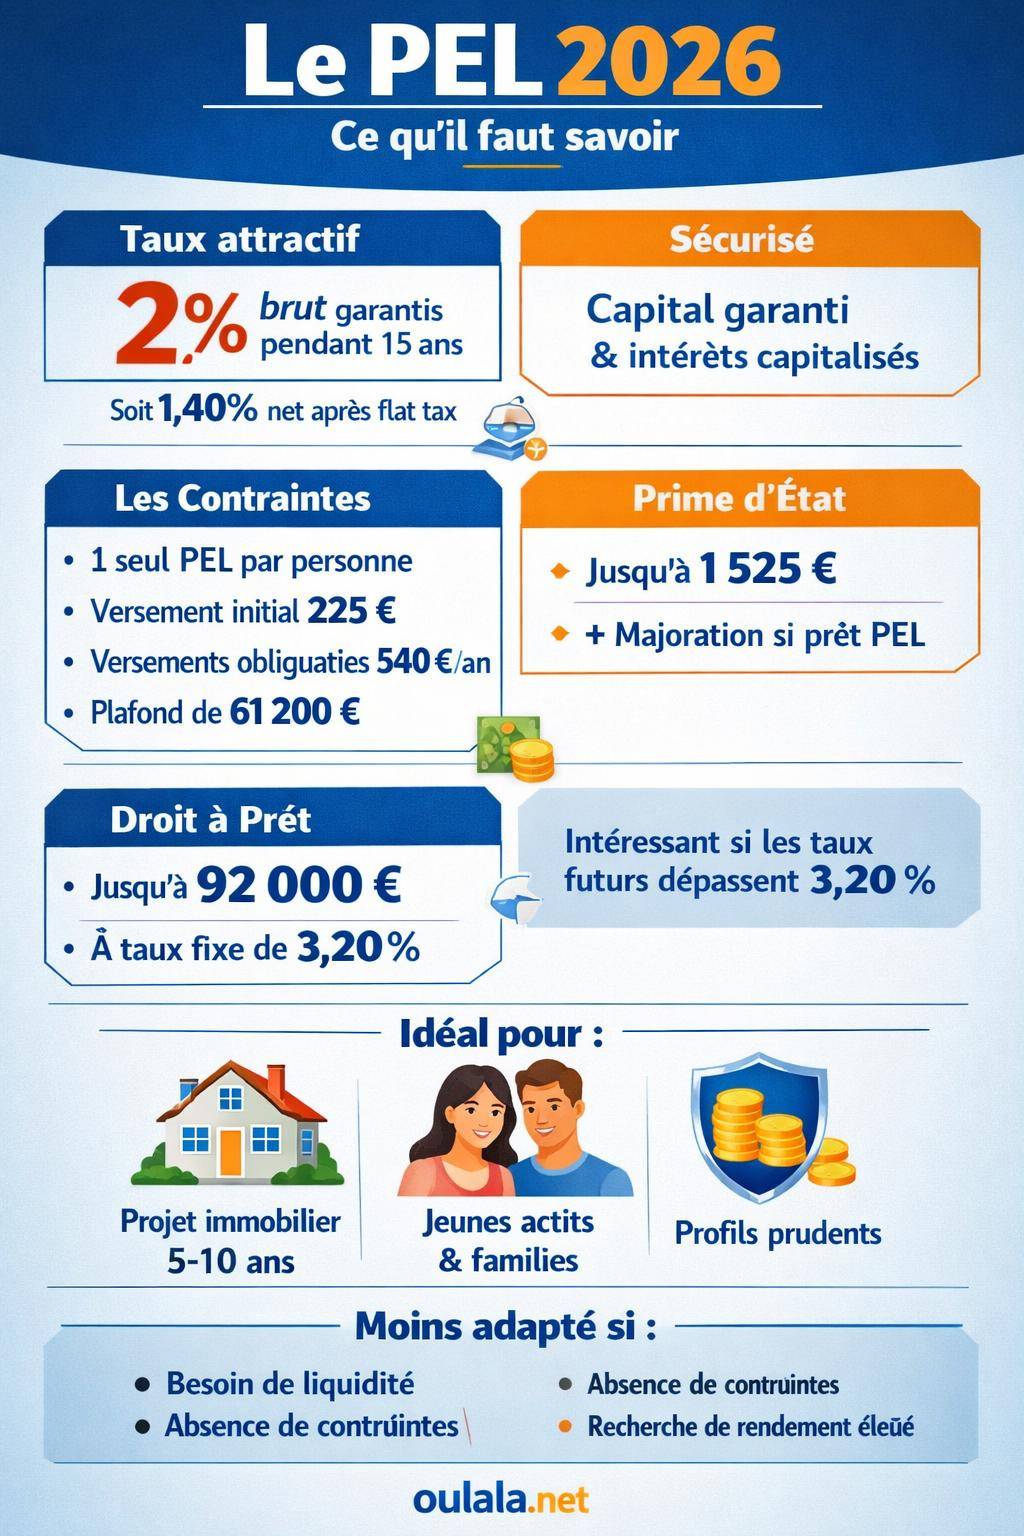
Le PEL 2026 repose sur un taux de rémunération fixe de 2 % brut, garanti à l’ouverture pendant toute la durée du plan, soit jusqu’à 15 ans maximum. Ce taux ne varie pas, même en cas de remontée ou de baisse des taux du marché. Les intérêts se capitalisent chaque année, ce qui génère des intérêts sur intérêts et une progression régulière du capital.
Le compte est réservé à toute personne physique : majeur ou mineur, résident fiscal ou non selon les politiques des banques. Pour un mineur, l’ouverture s’effectue par un représentant légal. Chaque épargnant ne peut détenir qu’un seul PEL actif, ce qui impose de bien réfléchir au moment de l’ouverture et aux objectifs poursuivis.
La réglementation encadre également le droit à prêt et la prime d’État potentielle, conditionnée à la réalisation d’un projet immobilier et au respect de plusieurs seuils d’intérêts acquis. Ce cadre juridique donne une grande stabilité mais demande une compréhension précise avant de s’engager sur plusieurs années.
« Le PEL reste un produit d’épargne réglementée, avec des règles strictes sur la durée, les versements et l’utilisation des droits à prêt. Mieux vaut maîtriser ces paramètres avant d’immobiliser son argent. »
Les caractéristiques chiffrées du PEL 2026 à connaître
Taux de rémunération et fiscalité détaillés
Le PEL 2026 affiche les taux suivants :
| Indicateur | Valeur PEL 2026 | Commentaire |
|---|---|---|
| Taux brut | 2 % | Taux fixe garanti contractuellement |
| Taux net avec flat tax (30 %) | 1,40 % | Prélèvements sociaux + impôt sur le revenu forfaitaire |
| Taux net PS + IR (cas spécifique) | 1,225 % | Hypothèse d’imposition différente, à étudier avec sa fiscalité |
| Durée de garantie du taux | 15 ans | Rendement figé dès l’ouverture, indépendamment des taux futurs |
Sur un horizon long, ce taux net de 1,40 % sous flat tax reste supérieur à certains placements de trésorerie, mais se situe en dessous de certains supports boursiers ou produits structurés, plus volatils et sans garantie en capital. Le caractère totalement sécurisé du capital place le PEL dans la catégorie des placements sans risque encadrés.
La fiscalité du PEL ouvert en 2026 suit le régime de la flat tax de 30 % (prélèvement forfaitaire unique), sauf option pour l’intégration au barème de l’impôt sur le revenu. Une analyse personnalisée s’impose pour les foyers faiblement imposés ou bénéficiant de niches fiscales, car le choix du régime fiscal modifie le rendement net réel.
Versements, plafond et règles d’alimentation du PEL
Le PEL n’est pas un simple compte d’épargne libre. Il impose un cadre de versements précis :
- Versement initial minimum : 225 € à l’ouverture.
- Versements annuels obligatoires : au moins 540 € par an.
- Options périodiques :
- Mensuel : 45 €
- Trimestriel : 135 €
- Semestriel : 270 €
- Versements exceptionnels : montants libres, dans la limite du plafond.
- Plafond d’épargne : 61 200 € hors intérêts.
- Dépassement par intérêts : autorisé, le plafond concerne uniquement les versements.
Ce cadre impose une discipline d’épargne. L’obligation de verser au moins 540 € par an favorise une épargne régulière mais peut devenir contraignante en cas de baisse de revenus ou de changement de projet de vie. Un manquement récurrent peut conduire la banque à clôturer le plan.
Le plafond de 61 200 € limite le montant que l’on immobilise à ce taux. Pour un épargnant au patrimoine élevé, le PEL joue alors un rôle de complément, aux côtés d’une assurance vie ou d’autres solutions présentées dans où placer son argent en 2024, plus adaptées pour des montants supérieurs.
Durée du PEL 2026 : horizon de placement et conséquences d’une clôture
Durées minimale et maximale du plan
Le PEL 2026 s’inscrit sur un temps long. Le cadre réglementaire prévoit :
- Durée minimale : 4 ans.
- Durée maximale : 15 ans.
- Fermeture automatique : à l’issue de la 15e année.
Avant 4 ans, toute clôture modifie les avantages acquis : remise en cause des droits à prêt, absence de prime d’État potentielle, voire recalcul des intérêts selon les règles en vigueur au moment de la fermeture. Au-delà de 4 ans, le PEL joue pleinement son rôle de réserve immobilière, en combinant droits à prêt, intérêts capitalisés et visibilité sur le coût du crédit futur.
La fermeture automatique à 15 ans transforme le PEL en capital disponible. À ce moment, une réflexion globale s’impose sur la réallocation du capital vers d’autres supports : supports sécurisés, supports dynamiques ou projets concrets. L’article épargne et placements sûrs donne des pistes complémentaires pour cette phase.
Impact d’une clôture anticipée sur les avantages du PEL
Clore un PEL avant son quatrième anniversaire entraîne des conséquences significatives :
- Réduction ou suppression des droits à prêt accumulés.
- Absence de prime d’État si les conditions de durée et de projet ne sont pas remplies.
- Perte de la capitalisation future sur un taux fixe potentiellement attractif par rapport aux taux du marché.
Une clôture anticipée revient à utiliser le PEL comme simple compte d’épargne à taux intéressant sur une courte période. Dans ce cas, d’autres solutions, comme le Livret A ou d’autres livrets réglementés, offrent parfois plus de souplesse sans contrainte de versements réguliers ni impact réglementaire en cas de retrait.
Prime d’État, droits à prêt et taux de crédit : le volet immobilier du PEL 2026
Prime d’État : conditions, montants et cas d’usage
La prime d’État rattachée au PEL reste encadrée. Pour 2026, les paramètres principaux sont les suivants :
- Montant maximal : 1 525 €.
- Majoration par personne à charge : 100 €.
- Majoration spécifique logement énergétique : 153 € par personne à charge en cas de projet répondant à certains critères de performance énergétique.
- Ancienneté minimale du PEL : 4 ans.
- Plafond de prêt associé : 92 000 €.
La prime n’est pas automatique. Elle est conditionnée à la réalisation d’un prêt épargne logement pour financer une résidence principale ou certains travaux. Sans prêt, la prime n’est pas versée, même si les intérêts atteignent les seuils nécessaires.
« Le PEL n’est plus seulement un compte d’épargne, il fonctionne comme une réserve de droits à prêt et de prime d’État, activable uniquement en cas de projet immobilier répondant aux critères réglementaires. »
Pour une famille avec plusieurs enfants et un projet de logement performant énergétiquement, la majoration par personne à charge augmente sensiblement la prime. En revanche, pour un célibataire qui n’envisage pas de prêt PEL, la prime reste théorique et n’entre pas réellement dans le calcul de rentabilité.
Droit à prêt et taux de crédit associés au PEL 2026
Le PEL ouvre droit à un prêt épargne logement à un taux prédéterminé :
- Taux de prêt épargne logement : 3,20 %.
- Durée de garantie du taux : jusqu’à 15 ans après l’ouverture.
- Montant maximal du prêt : 92 000 €, selon les droits acquis.
Ce taux de 3,20 % constitue un plancher contractuel. Si, dans plusieurs années, les taux de crédit immobilier du marché sont plus élevés, le PEL devient un avantage pour financer une partie du projet à un coût connu d’avance. À l’inverse, si les taux du marché restent inférieurs à ce niveau, le prêt PEL perd de son intérêt par rapport à un crédit classique.
Les droits à prêt se calculent en fonction des intérêts cumulés sur le PEL. Plus le plan reste ouvert longtemps et plus les versements sont élevés, plus les droits à prêt augmentent. Cette mécanique nécessite un suivi dans la durée pour dimensionner le futur financement immobilier.
Avantages structurels du PEL 2026 : sécurité, taux fixe et capitalisation
Sécurité du capital et garantie de rémunération
Le PEL entre dans la catégorie des produits d’épargne sécurisés. Les fonds sont protégés par la garantie bancaire (dans les limites prévues par la réglementation en vigueur) et ne subissent pas de fluctuations de marché. Cette stabilité attire les profils prudents, qui refusent la volatilité des marchés actions ou des unités de compte.
Le caractère taux fixe garanti constitue également un pilier du PEL. Une fois ouvert en 2026, le taux de 2 % brut ne varie plus pendant 15 ans, même si les taux directeurs montent ou descendent. L’épargnant sait donc à quoi s’attendre en matière de rendement nominal sur toute la durée de vie du plan.
Capitalisation des intérêts : un effet boule de neige maîtrisé
Les intérêts du PEL se capitalisent chaque année, ce qui signifie qu’ils produisent à leur tour des intérêts. Ce mécanisme génère un effet boule de neige progressif, particulièrement visible sur les plans conservés sur 10 à 15 ans. L’épargne travaille alors de manière automatique, sans arbitrage complexe.
Pour illustrer ce fonctionnement, une simulation simple sur 15 ans avec des versements réguliers permet de mesurer l’écart entre une épargne non rémunérée et une épargne placée sur un PEL. Plus l’horizon est long, plus l’écart d’intérêts cumulés devient significatif, même avec un taux modéré.
Comparaison PEL 2026 et autres placements : où se situe-t-il dans une stratégie globale ?
PEL vs livrets réglementés (Livret A, LDDS, etc.)
Les livrets réglementés, comme le Livret A ou le LDDS, se distinguent par leur liquidité totale, l’absence de versements obligatoires et une exonération d’impôt sur le revenu. En contrepartie, leur taux peut évoluer plusieurs fois par an, sans garantie sur le long terme.
Le PEL, lui, immobilise l’épargne sur un horizon plus long, impose des versements réguliers mais offre un taux stable sur la durée et un complément de droits à prêt. Pour une réserve de précaution ou une épargne de court terme, les livrets restent mieux adaptés. Pour une préparation de projet immobilier, le PEL trouve davantage sa place.
PEL vs assurance vie et autres placements diversifiés
L’assurance vie et les placements diversifiés (fonds en euros, unités de compte, ETF) offrent un spectre plus large en termes de rendement potentiel et de choix d’actifs. Le fonds en euros reste un support sécurisé, mais son rendement annuel varie selon la conjoncture et la politique de l’assureur. Les unités de compte, elles, exposent au risque de perte en capital.
Le PEL présente un fonctionnement plus simple : taux connu, capital garanti, droits à prêt. En revanche, il ne donne pas accès à la diversification géographique ou sectorielle d’un portefeuille boursier. Pour construire un patrimoine équilibré, une combinaison de PEL et d’autres supports, comme ceux analysés dans épargne et placements sûrs ou dans le guide complet pour devenir riche, offre un cadre plus complet.
| Produit | Risque | Rendement | Liquidité | Spécificités |
|---|---|---|---|---|
| PEL 2026 | Faible (capital garanti) | 2 % brut fixe | Limitée avant 4 ans (clôture) | Droits à prêt, prime État sous conditions, horizon long |
| Livret A | Faible | Variable, exonéré d’IR | Totale | Idéal pour épargne de précaution |
| Assurance vie (fonds en euros) | Faible à modéré | Variable, dépend de l’assureur | Moins liquide, fiscalité spécifique | Outil patrimonial polyvalent |
| Unités de compte / ETF | Élevé (capital non garanti) | Potentiellement supérieur | Variable selon support | Orientation long terme, volatilité marquée |
Le PEL est-il encore intéressant en 2026 ? Profils gagnants et limites
Profils pour lesquels le PEL garde un réel intérêt
Le PEL 2026 trouve sa pertinence pour plusieurs catégories d’épargnants :
- Jeunes actifs qui visent un achat de résidence principale d’ici 5 à 10 ans et souhaitent sécuriser un socle de financement.
- Parents ou grands-parents qui ouvrent un PEL pour un enfant mineur afin de lui constituer une épargne logement structurée.
- Ménages prudents qui privilégient la sécurité du capital et un rendement stable pour une épargne moyen-long terme à destination de travaux ou d’un changement de résidence.
- Contributeurs déjà exposés à la Bourse qui veulent équilibrer leur patrimoine avec un produit sécurisé et réglementé.
Pour ces profils, le PEL devient une manière de préparer un projet immobilier sans s’exposer à la volatilité, tout en obtenant des droits à prêt et une éventuelle prime d’État. La stabilité du taux sur 15 ans constitue alors un atout prévisible.
Limites et situations où le PEL perd de sa pertinence
Certaines situations réduisent fortement l’intérêt du PEL 2026 :
- Absence totale de projet immobilier à moyen ou long terme.
- Besoin de liquidités fréquentes ou imprévisibles, incompatible avec l’horizon de 4 à 15 ans.
- Capacité d’épargne limitée, rendant les versements obligatoires de 540 € par an difficiles à tenir.
- Stratégie patrimoniale orientée vers un rendement plus élevé, avec acceptation d’un risque de marché.
Dans ces cas, un mix d’autres solutions – livrets réglementés, assurance vie, voire supports dynamiques – s’avère plus cohérent. Les ressources de synthèse comme où placer son argent en 2024 donnent un panorama plus large pour ces objectifs.
« Le PEL 2026 garde du sens pour ceux qui articulent clairement leur horizon de projet immobilier. En dehors de cette logique, il devient un simple produit de rendement modéré soumis à des contraintes réglementaires. »









