

Générer des revenus réguliers sans dépendre uniquement d’un salaire rassure, sécurise et ouvre des perspectives. Entre immobilier, bourse, business en ligne ou investissements plus atypiques, les options se multiplient, mais toutes ne répondent pas aux mêmes besoins ni au même niveau de risque.
Certains placements créent un flux de trésorerie mensuel, d’autres construisent une rente progressive, d’autres encore servent surtout de protection face à l’inflation. La différence se joue dans la stratégie, le choix des supports et la manière de les combiner intelligemment.
| Type d’investissement | Stabilité des revenus | Niveau de risque | Horizon idéal | Pour quel profil ? |
|---|---|---|---|---|
| Immobilier locatif | Élevée si bien géré | Modéré | Long terme | Investisseurs cherchant des revenus mensuels |
| Actions à dividendes | Variable mais régulière | Modéré à élevé | Moyen / long terme | Épargnants acceptant une volatilité |
| ETF revenus réguliers | Bonne stabilité | Modéré | Moyen terme | Débutants et profils passifs |
| Obligations | Très stable | Faible | Court / moyen terme | Profil prudent |
| Crowdlending | Bonne mais dépend des projets | Élevé | Court / moyen terme | Investisseurs cherchant du rendement |
Simulateur de Revenus Passifs
Estimez vos revenus reguliers selon votre capital et votre profil d’investisseur.
| Investissement | Part | Montant | Rendement | Revenu annuel | Revenu mensuel | Risque |
|---|
Sommaire
Comprendre ce que signifie vraiment « investir pour des revenus réguliers »
Générer des revenus réguliers ne signifie pas seulement gagner plus d’argent. Il s’agit de structurer un flux de trésorerie récurrent qui tombe chaque mois, chaque trimestre ou chaque année, avec un niveau de prévisibilité acceptable pour l’investisseur.
Créer ce type de revenus impose de raisonner en termes de cash-flow, de rendement net, de fiscalité et de risque. Un placement qui rapporte beaucoup sur le papier, mais qui varie fortement ou consomme du temps, ne répond pas toujours à l’objectif de revenus vraiment stables.
Les grandes catégories d’investissements « générateurs de revenus »
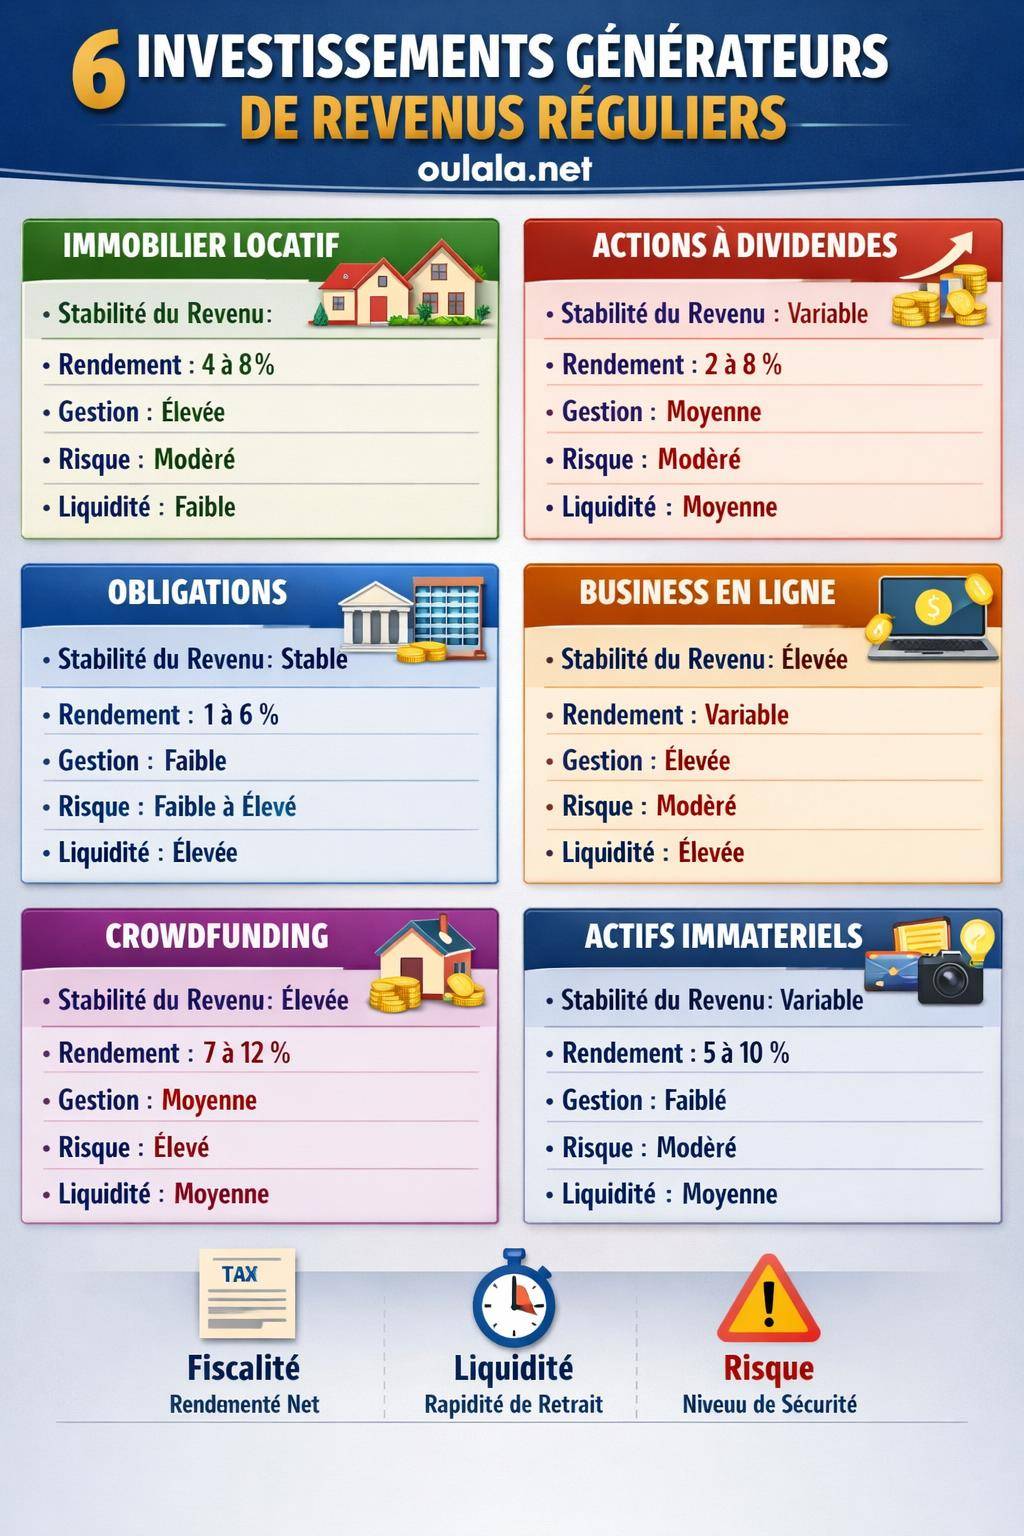
Les stratégies de revenus réguliers se répartissent globalement en plusieurs familles :
- Immobilier locatif : loyers mensuels, physiques ou via des véhicules collectifs.
- Marchés financiers : dividendes d’actions, coupons d’obligations, ETF de distribution.
- Revenus d’activité systématisés : business en ligne, infoproduits, affiliation, prestations récurrentes.
- Actifs alternatifs : crowdfunding, royalties, propriété intellectuelle, etc.
Chacune de ces familles répond à des profils différents : aversion au risque, horizon de temps, besoin de liquidité, appétence pour la gestion ou volonté de déléguer.
« Un bon investissement pour revenus réguliers ne se juge pas seulement à son rendement, mais à la stabilité du flux, à la visibilité sur la durée et à la capacité de l’investisseur à l’assumer dans le temps. »
Immobilier locatif : le pilier classique des revenus récurrents
L’immobilier locatif reste une source très utilisée pour générer des revenus réguliers. Le principe est simple : acheter un bien, le louer, et encaisser des loyers qui financent le crédit et dégagent un surplus.
Ce levier repose sur la capacité d’emprunt, la qualité du bien, la tension locative locale et la maîtrise des charges. Bien structuré, il produit un cash-flow prévisible et indexé (en partie) sur l’inflation.
Location nue, meublée, saisonnière : quel type de revenus viser ?
Chaque stratégie locative génère un niveau de revenus et un mode de gestion distincts. Le choix dépend de la fiscalité recherchée, du temps disponible et du niveau de risque accepté sur la vacance locative.
| Stratégie | Flux de revenus | Gestion | Fiscalité (France) | Profil adapté |
|---|---|---|---|---|
| Location nue | Revenus stables, loyers mensuels réguliers | Gestion modérée, baux plus longs | Revenus fonciers, régime micro ou réel | Investisseur recherchant la stabilité |
| Location meublée (LMNP/LMP) | Revenus plus élevés, turnover plus fréquent | Gestion plus active, ameublement à prévoir | BIC, amortissement intéressant sous conditions | Investisseur prêt à optimiser fiscalement |
| Location courte durée / saisonnière | Revenus potentiellement plus hauts, mais variables | Gestion intensive ou via conciergerie | Régimes spécifiques, réglementation locale | Profil orienté rendement et gestion dynamique |
La location nue procure souvent un flux de loyers plus stable. La location meublée, bien gérée, combine rendement correct et optimisation fiscale. La courte durée vise un niveau de revenus plus élevé par nuitée, mais s’adresse plutôt à ceux qui acceptent plus de variabilité.
SCPI, REIT et foncières : investir dans l’immobilier sans gérer de locataires
Pour générer des revenus immobiliers sans gérer directement les biens, les SCPI, les foncières cotées et les REIT constituent des outils efficaces.
Ces véhicules collectent l’épargne de nombreux investisseurs, achètent un parc immobilier (bureaux, commerces, santé, logistique, résidentiel) et reversent les loyers sous forme de revenus distribués réguliers.
- SCPI de rendement : parts d’une société investie dans un parc immobilier, revenus trimestriels en général.
- REIT / foncières cotées : sociétés immobilières cotées en bourse, versant des dividendes.
- OPCI / fonds immobiliers : fonds mélangeant immobilier et liquidités/obligations.
Ces solutions conviennent aux investisseurs qui souhaitent déléguer la gestion tout en percevant un revenu récurrent lié aux loyers. La contrepartie passe par des frais de gestion et une exposition à la conjoncture immobilière.
Actions à dividendes : des revenus réguliers via la bourse
Les actions à dividendes représentent une façon structurée d’obtenir des revenus réguliers provenant de l’activité des entreprises. Les sociétés matures reversent une partie de leurs bénéfices aux actionnaires, souvent de manière annuelle, semestrielle ou trimestrielle.
Ce type de stratégie repose sur la solidité du modèle économique, l’historique de versement du dividende et la capacité de l’entreprise à maintenir ou augmenter ce dividende dans le temps.
Dividendes, rendement et stabilité : ce qui compte vraiment
Un portefeuille orienté dividendes vise moins la spéculation à court terme que la mise en place d’une rente progressive alimentée par les versements des entreprises. Trois critères structurent l’analyse :
- Rendement du dividende : rapport entre dividende annuel et prix de l’action.
- Taux de distribution (payout ratio) : part du bénéfice redistribuée, qui indique la marge de manœuvre.
- Historique de versement : régularité, croissance du dividende, absence de coupures brutales.
Une stratégie centrée uniquement sur le rendement facial conduit souvent à des pièges de « yield traps » : entreprises en difficulté, dividendes élevés mais non soutenables, risques sectoriels sous-estimés.
ETF de dividendes et fonds de distribution : mutualiser le risque
Les ETF de dividendes et les fonds de distribution permettent d’accéder à un ensemble diversifié d’actions versant des dividendes, sans devoir sélectionner chaque titre individuellement.
Ces véhicules indexés ou gérés activement ont un objectif clair : collecter les dividendes de nombreuses entreprises et les reverser aux porteurs de parts à intervalles réguliers. La diversification réduit l’impact d’une baisse ou d’une suppression de dividende sur une seule entreprise.
« Un portefeuille de dividendes bien diversifié repose davantage sur la solidité de l’ensemble que sur la performance spectaculaire d’un seul titre. »
Obligations et produits de taux : sécuriser une partie du flux
Les obligations constituent des créances émises par des États, des entreprises ou des institutions, qui versent des coupons réguliers aux investisseurs en échange de leur prêt. Elles structurent souvent la partie plus défensive d’un portefeuille de revenus.
Le revenu associé à une obligation offre en général une visibilité plus grande que celui d’une action. Le risque porte principalement sur la solvabilité de l’émetteur, la durée et l’évolution des taux d’intérêt.
Types d’obligations pour générer des revenus
Différentes catégories d’obligations existent, avec des profils de revenu distincts :
- Obligations d’État : flux de coupons relativement prévisibles, risque de crédit plus limité dans les pays développés.
- Obligations d’entreprise (corporate) : rendement plus élevé, risque lié à la santé financière de l’émetteur.
- Obligations à haut rendement (high yield) : coupons plus généreux, mais risque de défaut plus marqué.
- Obligations indexées sur l’inflation : coupons ajustés à la hausse des prix, utiles pour protéger le pouvoir d’achat.
L’investisseur qui vise des revenus réguliers modérés mais plus stables affecte souvent une partie de son capital à ces supports, via des obligations en direct ou des fonds obligataires/ETF.
Revenus passifs et business en ligne : transformer son expertise en flux récurrent
Les investissements ne se limitent pas aux produits financiers. Construire un business en ligne générateur de revenus récurrents repose sur la création d’actifs digitaux monétisables : contenus, formations, abonnements, services automatisés.
Cette voie demande des efforts au départ, mais elle s’inscrit pleinement dans une logique de revenus passifs et complémentaires. Elle s’articule très bien avec une démarche globale d’optimisation des entrées d’argent, comme détaillé dans la page revenus passifs et complémentaires.
Exemples concrets de revenus réguliers sur internet
Plusieurs modèles sérieux permettent de gagner de l’argent sur internet de manière récurrente, sans devoir facturer chaque heure de travail.
- Abonnements (SaaS, membership) : revenus mensuels par utilisateur pour un service en ligne, une communauté privée ou un outil.
- Formations et infoproduits : création de modules vendus en continu, parfois via des tunnels automatisés.
- Affiliation : commissions récurrentes pour la recommandation de logiciels, services ou produits à abonnement.
- Sites de contenus monétisés : publicité, partenariats, ventes de produits numériques.
La clé réside dans la construction d’un actif digital durable et dans l’automatisation des ventes. Une fois le socle en place, les revenus continuent de tomber même en dehors des périodes d’activité intensive.
« Un actif digital bien positionné dans un marché précis agit comme une machine à revenus réguliers, alimentée par le trafic et par la valeur perçue de l’offre. »
Articuler business en ligne et autres investissements
Les flux générés via internet peuvent servir de carburant pour d’autres stratégies de revenus. Par exemple, les bénéfices d’un site ou d’une activité de contenu se réinvestissent dans l’immobilier, les dividendes ou les obligations.
Cette approche hybride accélère la mise en place de vrais revenus passifs en combinant entrepreneuriat et placements financiers. Les deux se renforcent : le business alimente le capital, le capital relâche la pression sur le business.
Revenus complémentaires : petites sommes, grands effets à long terme
Les revenus complémentaires ne prennent pas toujours la forme de gros encaissements. Des petits flux réguliers, issus de plusieurs sources, transforment la structure financière d’un foyer sur plusieurs années.
Approcher le sujet sous l’angle des idées de revenus complémentaires élargit le spectre : micro-services, licences, petits loyers de parkings, commissions récurrentes… L’objectif consiste à multiplier les canaux.
Exemples de sources de revenus complémentaires à structurer
Quelques pistes permettent de diversifier les flux sans construire une « usine à gaz » :
- Location de places de parking ou de box : flux mensuel, gestion simple.
- Royalties sur créations : musique, photos, modèles 3D, livres numériques, utilisables en continu.
- Programmes d’abonnement à faible ticket : contenu premium, newsletters payantes, groupes privés.
- Petits investissements en crowdfunding immobilier : intérêts versés sur des projets ciblés.
Ces revenus s’additionnent à ceux issus des placements principaux. En période tendue, ils absorbent mieux les imprévus et limitent la pression sur les autres actifs.
Crowdfunding et prêts participatifs : prêter son argent pour toucher des intérêts
Le crowdfunding et les prêts participatifs permettent d’investir dans des projets immobiliers, des entreprises ou des projets d’énergie, en échange de remboursements avec intérêts.
Les plateformes spécialisées structurent des opérations avec une durée déterminée, des échéances de paiement et un niveau de risque associé. L’investisseur sélectionne les dossiers et répartit son capital entre plusieurs missions.
Types de projets financés et revenus générés
Les flux de revenus dépendent du type de projet :
- Crowdfunding immobilier : financement d’opérations de promotion ou de rénovation, intérêts versés trimestriellement ou in fine.
- Prêts aux entreprises (crowdlending) : intérêts réguliers, remboursement du capital sur la durée.
- Projets énergies renouvelables : revenus issus de contrats d’achat d’électricité, redistribués aux investisseurs.
La sélection des projets, la diversification et la compréhension du risque de défaut conditionnent la stabilité des revenus. Un taux d’intérêt attractif ne compense pas un taux de défaut trop élevé.
Actifs alternatifs : royalties, propriété intellectuelle et autres flux récurrents
Les actifs immatériels génèrent des revenus réguliers parfois méconnus. Une œuvre, un brevet, une marque ou un logiciel produisent des royalties à chaque utilisation ou souscription.
Ce type de revenu s’avère particulièrement intéressant lorsqu’il repose sur un travail réalisé une fois, mais utilisé de nombreuses fois par des tiers.
Exemples d’actifs immatériels rémunérateurs
Plusieurs formes d’actifs intellectuels se prêtent bien à une logique de revenus réguliers :
- Livres et ebooks : revenus issus des ventes régulières sur les plateformes.
- Logiciels et applications : abonnements ou licences payées périodiquement.
- Photos, musiques, vidéos : droits versés via des banques d’images ou plateformes de streaming.
- Brevet ou technologie licenciée : royalties sur chaque utilisation industrielle ou commerciale.
Ces actifs exigent de la créativité, de la technique ou un savoir-faire spécifique à la base, mais une fois créés et distribués, ils alimentent un flux de revenus récurrents souvent décorrélé du temps passé ensuite.
Combiner les investissements : construire un portefeuille de revenus équilibré
La question ne se limite pas à « dans quoi investir », mais plutôt à comment articuler ces différentes briques pour obtenir un ensemble cohérent, résilient et adapté à son profil.
Un portefeuille de revenus réguliers efficace mélange en général des flux plus stables et modérés avec des flux plus dynamiques mais plus fluctuants.
Exemple de répartition selon le profil d’investisseur
Sans proposer de modèle figé, quelques lignes directrices illustrent la logique :
| Profil | Objectif principal | Types d’investissements privilégiés |
|---|---|---|
| Prudent | Stabilité des revenus, faible volatilité | Immobilier locatif classique, obligations d’État et d’entreprises solides, SCPI diversifiées |
| Équilibré | Compromis entre revenu et croissance | Immobilier locatif, actions à dividendes, ETF de distribution, quelques projets de crowdfunding |
| Dynamique | Revenus plus élevés, acceptation d’une variabilité | Business en ligne, immobiliers à fort rendement, actions de croissance avec dividendes, actifs immatériels |
La répartition se réajuste au fil du temps, en fonction de l’âge, de la situation professionnelle, des charges familiales et du niveau de patrimoine déjà constitué.
Gestion du risque, fiscalité et liquidité : trois piliers à ne pas négliger
Générer des revenus réguliers implique de gérer plusieurs contraintes : risque de perte en capital, pression fiscale, blocage éventuel des sommes investies. Ces éléments influencent directement le montant réellement perçu et utilisable.
Ignorer ces paramètres revient à surestimer son revenu futur et à construire un schéma fragile.
Risque : volatilité, défaut et concentration
Le risque ne se réduit pas au fait de perdre tout son capital. Il englobe la volatilité des prix, la variabilité des revenus, le risque de défaut et le risque de concentration sur un seul secteur ou type d’actif.
- Volatilité : forte dans les actions individuelles, plus modérée dans les ETF larges ou certaines obligations.
- Défaut : présent dans le crowdlending, certains projets immobiliers, les obligations à haut rendement.
- Concentration : dépendance à un seul locataire, à un seul marché géographique ou à une seule plateforme.
Un portefeuille de revenus réguliers solide diversifie les sources pour réduire la dépendance à un seul type de risque.
Fiscalité : ce que vous touchez vraiment
Les revenus bruts affichés par les produits d’investissement subissent l’effet de la fiscalité. Intérêts, dividendes, loyers, plus-values, tous ces flux n’entrent pas dans les mêmes cases.
Pour évaluer le rendement réel d’un investissement, la comparaison doit porter sur le rendement net d’impôts et de prélèvements sociaux. Les enveloppes fiscales (PEA, assurance-vie, plans de retraite, sociétés civiles) modulent ces impacts.
« Deux investissements au même rendement brut peuvent produire des revenus disponibles très différents selon la fiscalité appliquée et l’enveloppe utilisée. »
Liquidité : délai pour récupérer son capital
Certains investissements distribuent des revenus réguliers, mais bloquent le capital pendant plusieurs années. D’autres restent rapidement revendables, au prix d’une éventuelle volatilité.
- Immobilier physique : bonne visibilité sur les loyers, liquidité lente en cas de revente.
- Actions et ETF : liquidité en général élevée, cours fluctuant.
- SCPI et certains produits structurés : liquidité encadrée, délais parfois longs.
- Crowdfunding : capital immobilisé jusqu’à la fin du projet.
La répartition doit tenir compte des besoins de trésorerie à court, moyen et long terme, afin de ne pas se retrouver obligé de vendre un actif au mauvais moment.
Clarifier ses objectifs : combien investir, pour quel revenu, dans quel délai ?
L’efficacité d’une stratégie de revenus réguliers repose sur une démarche chiffrée. Définir le montant de revenu visé, la date souhaitée et le capital disponible oriente fortement la sélection des supports.
Cette réflexion se relie naturellement à une démarche plus large pour gagner de l’argent et structurer au fil du temps des sources de revenus pérennes. Certaines périodes privilégient la constitution du capital, d’autres la recherche de revenus.
Mettre en place une feuille de route réaliste
Une stratégie pragmatique s’appuie sur quelques étapes structurantes :
- Évaluer sa situation actuelle (revenus, dettes, épargne, temps disponible).
- Fixer un objectif de revenu mensuel ou annuel, avec une date cible.
- Choisir les familles d’investissements pertinentes pour ce profil.
- Échelonner les entrées sur les marchés pour lisser les points d’entrée.
- Suivre régulièrement les flux et ajuster la répartition.
Cette feuille de route se revoit au moins une fois par an, ou à chaque changement de situation importante. L’objectif final consiste à bâtir un socle de revenus prévisibles, complété par des flux plus dynamiques et évolutifs.









