

Changer de banque sans frais cachés, sans incident de paiement et sans perdre un seul prélèvement automatique intrigue beaucoup de clients. Entre la loi Macron, les services de mobilité bancaire et les promesses des banques en ligne, le terrain semble balisé, mais plusieurs pièges subsistent.
Dans cet article, je détaille les étapes concrètes, les délais réels, les avantages comme les limites, ainsi que les stratégies pour transférer vos opérations sans bloquer votre budget. Les chiffres, le cadre légal et les retours de clients éclairent chaque décision.
| Élément clé | Résumé essentiel |
| Changement simplifié | Les banques proposent un service d’aide pour transférer automatiquement virements et prélèvements. |
| Sécurité des démarches | Les opérations bancaires existantes sont conservées sans risque de coupure. |
| Fermeture de l’ancien compte | Elle peut être automatisée ou réalisée après vérification par le client. |
| Avantage principal | Changer de banque devient rapide, sans perte d’informations ni complications. 🚀 |
Sommaire
Changer de banque facilement : poser le bon diagnostic avant d’agir
Un changement de banque se prépare comme un projet financier. Avant de signer un nouveau contrat, un bilan précis de votre usage bancaire évite les mauvaises surprises. La mobilité bancaire encadrée par la loi Macron de 2017 simplifie la démarche, mais elle ne remplace pas une analyse rigoureuse de vos besoins.
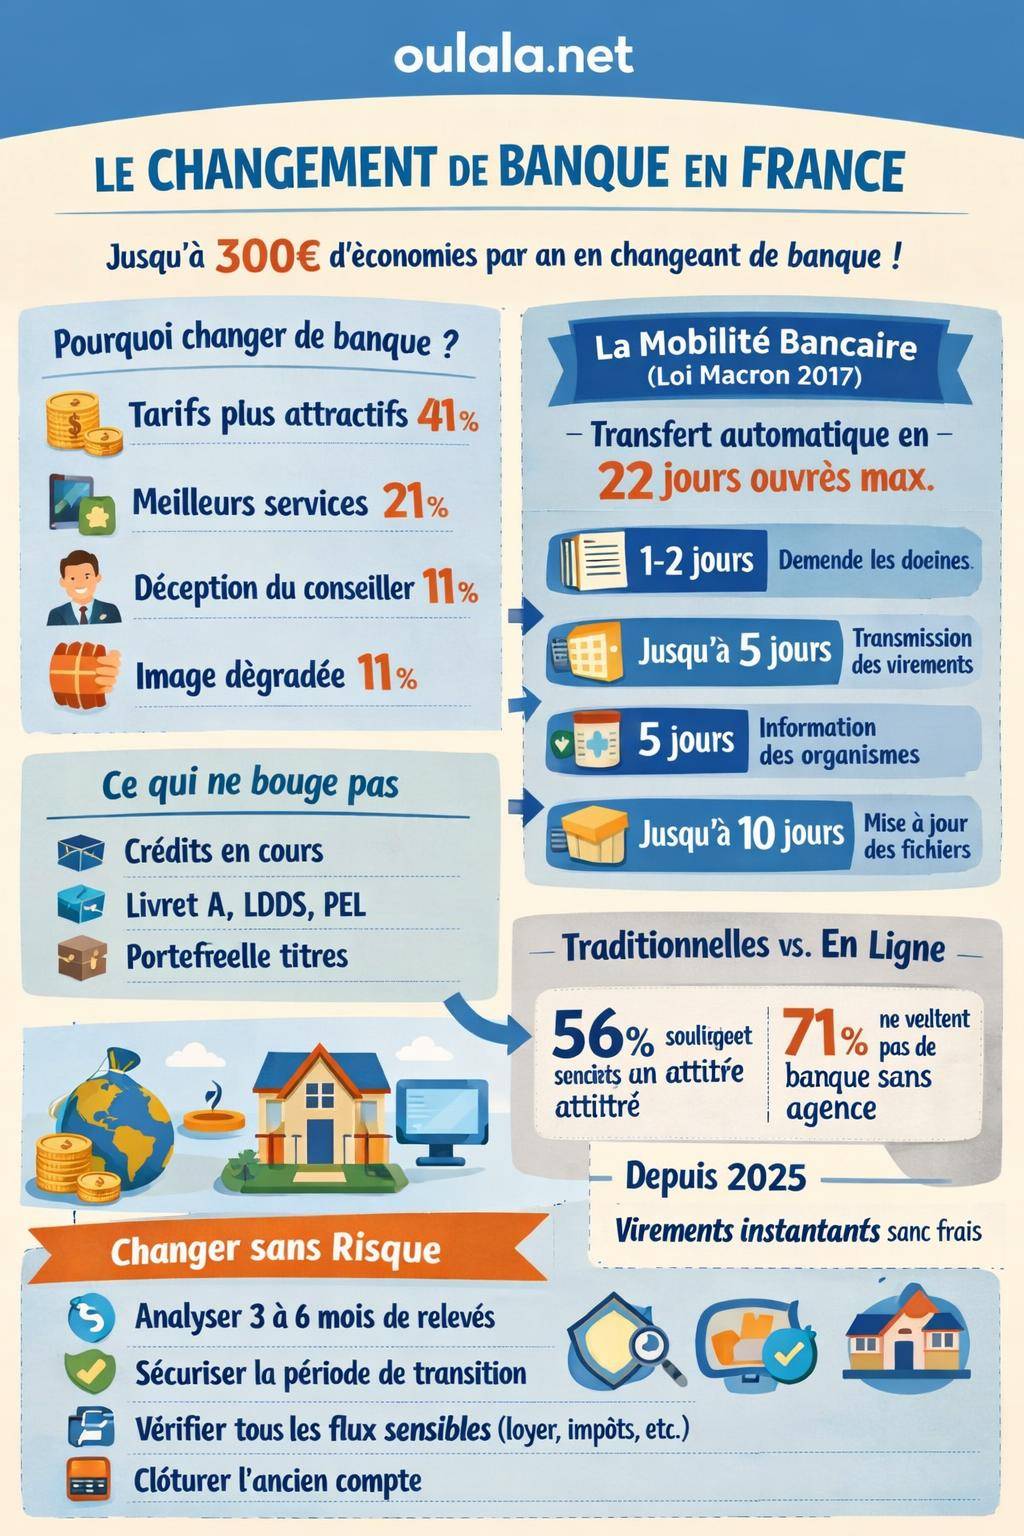
En France, le taux de changement de banque reste faible, alors que les économies potentielles atteignent plusieurs centaines d’euros par an, surtout pour les profils avec beaucoup d’opérations ou de produits payants. Les principaux motifs de changement sont clairs : tarifs plus attractifs (41 % des cas), recherche de meilleurs services (21 %), déception vis‑à‑vis du conseiller (11 %) ou image dégradée de la banque (11 %). Ces raisons structurent le choix entre banque traditionnelle et banque en ligne.
Analyser vos besoins réels avant de quitter votre banque actuelle
Une décision efficace repose sur une cartographie détaillée de vos opérations. L’objectif consiste à lister ce qui transite réellement par votre compte pour anticiper chaque mouvement lors du transfert. Cette étape donne une vision claire des frais et des services utiles au quotidien.
Pour établir ce bilan, analysez vos relevés sur 3 à 6 mois. Relevez :
- Vos prélèvements récurrents : loyer, crédits, assurances, abonnements, impôts locaux, énergie.
- Vos virements réguliers : salaire, pension, allocations, loyers perçus, transferts vers un livret.
- Le nombre de retraits et paiements par carte, en France et à l’étranger.
- La présence de découverts autorisés et les agios facturés.
- Les frais récurrents : tenue de compte, cartes, packages, incidents.
Cette photographie précise oriente le choix entre une banque en ligne à faibles frais ou une banque de réseau avec accompagnement physique, et complète utilement une réflexion sur la gestion efficace de votre argent.
Cadre légal : comment la loi Macron sécurise le changement de banque
Depuis 2017, la loi Macron structure la mobilité bancaire pour les comptes de dépôt des particuliers. Le texte impose aux banques un service de transfert simplifié et entièrement gratuit, ce qui réduit nettement le risque d’oubli d’un prélèvement ou d’un virement entrant.
La loi fixe notamment un délai maximal de 22 jours ouvrés pour finaliser les opérations de mobilité une fois le mandat signé. Ce calendrier encadre les échanges entre l’ancienne et la nouvelle banque, afin que les organismes qui prélèvent ou versent de l’argent sur votre compte soient informés dans des délais raisonnables.
« Le service de mobilité bancaire mis en place par la loi Macron assure, à la demande du client particulier, le transfert automatique des virements et prélèvements récurrents d’un compte de paiement vers un autre, sans frais supplémentaires pour le consommateur. »
Ce que la mobilité bancaire prend en charge (et ce qu’elle ne gère pas)
Le service de mobilité bancaire se déclenche via un mandat signé auprès de votre nouvelle banque. Ce mandat l’autorise à gérer, à votre place, les échanges d’informations avec votre ancien établissement. La procédure s’appuie sur un flux d’informations sécurisé entre les banques et les émetteurs.
La mobilité bancaire couvre :
- Les virements récurrents entrants (salaire, pension, allocations, loyers perçus).
- Les prélèvements automatiques (énergie, téléphonie, assurances, impôts locaux, etc.).
- L’information des émetteurs et prélèveurs de votre changement de RIB.
En revanche, certains éléments restent sous votre responsabilité :
- Le transfert ou rachat de crédits éventuellement en cours.
- Les épargnes réglementées (Livret A, LDD, PEL) qui obéissent à des règles spécifiques.
- La gestion de vos moyens de paiement en circulation (chèques émis non encaissés).
Étape 1 : ouvrir son nouveau compte dans les règles
Avant d’organiser le transfert, l’ouverture d’un nouveau compte courant s’impose. Cette étape se déroule généralement en ligne, avec vérification d’identité et signature électronique. Une fois le compte ouvert, vous obtenez un nouveau RIB, indispensable pour lancer la mobilité bancaire.
Les banques exigent quelques justificatifs standardisés. La procédure reste largement homogène, qu’il s’agisse d’une banque de réseau ou d’une banque en ligne, même si les canaux de contact diffèrent.
Documents nécessaires et déroulé de l’ouverture
Pour ouvrir votre nouveau compte, vous fournissez en général :
- Une pièce d’identité (carte nationale, passeport en cours de validité).
- Un justificatif de domicile de moins de 3 mois (facture d’énergie, avis de taxe d’habitation, quittance de loyer).
- Votre dernier avis d’imposition, surtout pour les offres soumises à conditions de revenus.
Dans la plupart des établissements, l’ouverture en ligne se fait en quelques étapes :
- Remplir le formulaire de souscription.
- Téléverser les justificatifs demandés.
- Signer le contrat via signature électronique.
- Effectuer un versement initial, souvent autour de 50 € pour activer définitivement le compte.
Une fois le compte validé, la banque communique votre nouveau RIB et procède à l’envoi ou à la fabrication de la carte bancaire. La réception de la carte peut demander quelques jours, selon le canal de distribution.
Étape 2 : activer la mobilité bancaire et organiser le transfert
Une fois le nouveau compte actif, la phase clé consiste à déclencher la mobilité bancaire. Cette action se formalise par un mandat de mobilité que vous signez auprès de votre nouvelle banque. À partir de ce moment, elle gère l’essentiel des démarches techniques auprès de votre ancien établissement.
Le processus se déroule en plusieurs paliers, répartis sur quelques jours ouvrés. Le délai global de 22 jours se décompose en temps de traitement successifs entre les différents acteurs.
Calendrier type d’une mobilité bancaire réussie
Les délais observés s’alignent sur les étapes suivantes :
- Jours 1 à 2 : votre nouvelle banque demande à l’ancienne la liste de vos opérations récurrentes (virements, prélèvements) sur une période donnée.
- Jusqu’à 5 jours ouvrés : l’ancienne banque transmet les informations complètes (origine des virements, créanciers divers, organismes publics, fournisseurs).
- Jusqu’à 5 jours supplémentaires : la nouvelle banque informe chaque émetteur de vos nouvelles coordonnées bancaires.
- Jusqu’à 10 jours : les différents organismes mettent à jour leurs fichiers, pour diriger les prochains flux sur le nouveau compte.
Globalement, on obtient donc :
| Étape | Délai indicatif (jours ouvrés) | Acteur principal |
|---|---|---|
| Demande d’informations à l’ancienne banque | 1 à 2 | Nouvelle banque |
| Transmission de la liste des virements / prélèvements | Jusqu’à 5 | Ancienne banque |
| Information des émetteurs / prélèveurs | Jusqu’à 5 | Nouvelle banque |
| Mise à jour des coordonnées bancaires | Jusqu’à 10 | Organismes tiers |
| Délai total maximal de mobilité | 22 | Cadre loi Macron |
Pendant cette phase, vous surveillez les premiers mouvements sur le nouveau compte : arrivée du salaire, encaissement des prélèvements, paiements par carte. Un suivi hebdomadaire évite les oublis d’organismes moins visibles.
Opérations sensibles à transférer avec vigilance
Certaines opérations exigent une attention renforcée, notamment celles qui déclenchent des pénalités en cas de rejet ou de retard. La mobilité bancaire les prend en charge, mais un contrôle manuel reste prudent.
Parmi les opérations à suivre de près :
- Impôts locaux (taxe foncière, taxe d’habitation le cas échéant).
- Loyer ou remboursement de prêt immobilier, surtout si le bailleur ou la banque utilise un RIB spécifiquement enregistré.
- Téléphonie / FAI, souvent liés à des engagements de durée.
- Électricité / Gaz / Eau, pour éviter toute suspension de service.
- Assurances (auto, habitation, mobile), qui déclenchent parfois des frais de rejet élevés.
Un contrôle croisé entre vos relevés de l’ancien et du nouveau compte, sur deux mois consécutifs, sécurise la transition. Cette vérification manuelle complète utilement le travail automatisé des banques.
Étape 3 : gérer ses moyens de paiement pendant la période de transition
La période où les deux comptes coexistent demande une organisation stricte des moyens de paiement. L’objectif reste clair : éviter les doubles débits, les chèques rejetés et les dépassements de découvert autorisé.
Une fois la nouvelle carte reçue, vous ajustez progressivement vos usages : paiements courants, abonnements carte, retraits. Le pilotage se fait en parallèle de la mobilité bancaire.
Cartes, chèques, virements : les bons gestes
Sur les cartes bancaires, adoptez une logique de bascule :
- Utiliser la nouvelle carte pour les dépenses du quotidien dès qu’elle est active.
- Limiter progressivement l’ancienne carte aux opérations strictement nécessaires, puis la restituer à la clôture.
Concernant les chèques :
- Notez précisément les chèques émis non encore encaissés sur l’ancien compte.
- Évitez d’émettre de nouveaux chèques sur l’ancien compte dès que le transfert est engagé.
- Rapprochez votre talon de chéquier avec le relevé pour vérifier l’encaissement de chaque chèque.
Pour les virements ponctuels, privilégiez désormais le nouveau compte, notamment pour les transferts vers l’épargne ou pour rembourser des proches. Vous standardisez ainsi vos flux financiers autour d’un seul établissement.
Utiliser intelligemment les virements instantanés
Les virements instantanés renforcent le contrôle de la transition. Depuis 2025, ce type d’opération ne génère plus de surcoût pour les particuliers dans la plupart des établissements. Les fonds arrivent en quelques secondes sur le compte destinataire, ce qui facilite les ajustements rapides entre vos deux comptes.
Deux points de vigilance restent cruciaux :
- Les virements instantanés sont irrévocables : aucun retour en arrière possible après validation.
- La vérification de l’IBAN avant chaque opération s’impose pour éviter toute erreur de destinataire.
Étape 4 : clôturer l’ancien compte sans perdre un centime
La clôture de l’ancien compte intervient uniquement lorsque tous les flux récurrents sont bien redirigés et qu’aucun chèque n’est en circulation. Cette étape finalise le changement de banque en sécurisant le solde restant et en évitant les frais inutiles.
La clôture ne se fait pas via la mobilité bancaire. Vous restez seul décisionnaire de la date et des modalités, ce qui laisse le temps de vérifier l’ensemble des mouvements.
Procédure de clôture et délais de remboursement du solde
Pour fermer votre ancien compte, la pratique la plus sécurisée consiste à envoyer une lettre recommandée avec accusé de réception. Cette lettre précise :
- Votre volonté explicite de clôturer le compte n° XXX.
- La demande de remboursement du solde vers votre nouveau RIB.
- La confirmation de la restitution des moyens de paiement (cartes, chéquier) ou l’engagement de les détruire.
Après réception, la banque traite la demande, vérifie l’absence d’opérations en suspens, puis effectue le virement du solde. Le délai de remboursement se situe généralement autour de 10 jours, hors cas particuliers (découvert, litige, saisie).
Pensez à :
- Vérifier qu’aucun prélèvement ou virement récurrent ne se présente encore sur l’ancien compte.
- Obtenir un relevé de clôture pour vos dossiers administratifs.
- Mettre à jour vos coordonnées bancaires chez d’éventuels organismes qui ne seraient pas passés par la mobilité bancaire.
« Je n’ai enclenché la clôture de mon ancien compte qu’après deux mois d’observation du nouveau. Aucun incident, aucun prélèvement oublié, et j’ai pu récupérer le solde par virement sans frais. » — Témoignage d’un client ayant utilisé la mobilité bancaire en 2024.
Banque en ligne ou banque de réseau : quel choix pour changer sans stress ?
Le changement de banque se double souvent d’un changement de modèle : nombreux clients hésitent entre une banque en ligne compétitive et une banque traditionnelle avec agences physiques. Le service de mobilité fonctionne dans les deux cas, mais l’expérience diffère.
Les banques en ligne attirent par leurs grilles tarifaires allégées et leurs services numériques avancés. Les banques de réseau valorisent leur maillage d’agences et la relation avec un conseiller identifié, ce qui rassure une part importante de la clientèle.
Tableau comparatif : banque en ligne vs banque traditionnelle pour la mobilité
| Critère | Banque en ligne | Banque traditionnelle |
|---|---|---|
| Frais de tenue de compte | Souvent gratuits ou faibles | Plus fréquents, parfois intégrés dans un package |
| Ouverture de compte | 100 % en ligne, signature électronique | En agence ou en ligne selon l’établissement |
| Relation conseiller | Service client à distance, conseiller non dédié | Conseiller attitré dans l’agence de rattachement |
| Dépôt d’espèces | Généralement impossible | Possible au guichet ou au distributeur |
| Encaissement de chèques | Envoi postal ou bornes partenaires, délai allongé | Dépôt rapide en agence ou DAB |
| Mobilité bancaire | Processus largement automatisé | Accompagnement possible en face à face |
| Public visé | Clients autonomes, à l’aise avec le numérique | Clients recherchant un contact physique régulier |
Freins et limites des banques en ligne à anticiper
Les obstacles opérationnels constituent la principale réserve à l’égard des banques en ligne. Le dépôt d’espèces reste souvent impossible, ce qui complique la vie de ceux qui gèrent régulièrement du cash. L’encaissement de chèques se fait parfois par courrier, avec un délai de traitement plus long.
On observe aussi :
- Un service client variable d’une enseigne à l’autre (plages horaires, réactivité, canaux disponibles).
- Un délai de délivrance d’un chèque de banque autour de 24 à 48 h, rarement immédiat.
Sur le plan psychologique, de nombreux clients restent attachés à l’idée d’un conseiller attitré : 56 % des personnes interrogées expriment ce souhait, tandis que 71 % se disent non prêtes à une relation bancaire totalement dépourvue d’agence. Ces chiffres expliquent la stabilité persistante des banques de réseau.
Sécurité : changer de banque sans exposer ses données
Les craintes liées au piratage et à l’usurpation d’identité freinent encore certains clients au moment de changer de banque, surtout lorsqu’il s’agit d’une néobanque ou d’une enseigne entièrement digitale. Pourtant, les procédures actuelles de vérification et de chiffrement renforcent la protection des données.
La dépendance à Internet inquiète également une partie des utilisateurs. En cas de panne réseau, d’absence de smartphone ou de souci de connexion, l’accès au compte peut devenir plus délicat qu’avec une agence de quartier. Ce paramètre entre en compte dans le choix du nouvel établissement.
Bonnes pratiques pour sécuriser sa mobilité bancaire
Pour réduire les risques de fraude lors du changement de banque, adoptez un comportement strict sur l’ensemble de la chaîne :
- Passer exclusivement par les sites officiels des banques, en vérifiant systématiquement l’URL.
- Activer l’authentification forte (double validation) pour l’accès à votre espace client et la signature de documents.
- Refuser de communiquer vos codes ou mots de passe par téléphone, e‑mail ou messagerie.
- Contrôler vos relevés pendant plusieurs mois pour détecter toute opération suspecte.
Les opérations de mobilité au sens strict circulent dans un environnement interbancaire sécurisé. Les risques majeurs proviennent plutôt des escroqueries extérieures (phishing, faux conseillers, faux RIB) que du dispositif légal lui‑même.
Optimiser le changement de banque : stratégies financières et choix de l’offre
Changer de banque ne se limite pas à déplacer un compte courant. Ce mouvement peut devenir un levier pour optimiser vos frais bancaires, vos produits d’épargne et l’organisation globale de votre budget. Une réflexion plus large améliore la rentabilité du changement sur plusieurs années.
Pour structurer cette réflexion, un comparatif des offres s’avère utile, en tenant compte des frais, des services en ligne, de la qualité du service client et des produits annexes (assurances, crédits, produits d’investissement). Une lecture approfondie des conditions tarifaires complète ce travail et s’articule avec la démarche expliquée dans ce guide pour bien choisir sa banque.
Identifier les gisements d’économies lors de la migration
Les économies réalisables concernent plusieurs postes :
- Frais de tenue de compte et packages mensuels.
- Coût des cartes bancaires (débit immédiat, différé, haut de gamme).
- Frais d’incidents (commissions d’intervention, agios, rejets de prélèvements).
- Frais sur opérations courantes (virements externes, virements instantanés, encaissement de chèques).
En orientant vos usages vers un établissement mieux adapté à votre profil (revenus, fréquence d’opérations, usage international), vous réduisez mécaniquement la facture annuelle. Les gains sont d’autant plus visibles si vous étiez client d’une banque de réseau avec plusieurs services payants souscrits en package.
Cas particuliers : crédits, épargne et comptes spécifiques
La mobilité bancaire encadre surtout les flux de paiement classiques. Certains produits exigent une stratégie à part au moment de changer de banque. Les ignorés de la mobilité génèrent souvent les complications : prêt immobilier, épargne réglementée, comptes professionnels.
Une gestion coordonnée avec chaque établissement concerné prévient les incidents et les pénalités éventuelles. Un planning détaillé s’avère utile pour ces dossiers spécifiques.
Changer de banque en présence d’un crédit en cours
Un crédit à la consommation ou un prêt immobilier rattaché à l’ancienne banque nécessite une attention particulière. Deux options se présentent :
- Conserver le prêt dans l’ancienne banque, en modifiant uniquement le compte de prélèvement.
- Faire racheter le prêt par la nouvelle banque, si les conditions le justifient.
Dans le premier cas, vous demandez à l’ancienne banque de mettre à jour les coordonnées de prélèvement vers votre nouveau compte. Surveillez le calendrier des mensualités pendant la transition pour éviter tout rejet. Dans le second cas, une étude complète du rachat s’impose : pénalités de remboursement anticipé, nouveau taux, frais de dossier.
Épargne réglementée et produits d’investissement
Les produits comme le Livret A, le LDDS ou le PEL répondent à des règles strictes de détention. On ne peut pas détenir plusieurs Livrets A simultanément. Le transfert ou la clôture de ces produits se fait au cas par cas, souvent avec l’appui des conseillers des deux banques.
Pour les comptes‑titres et PEA, un transfert vers une autre banque est possible, mais il engendre parfois des frais. Les délais peuvent être significatifs, notamment si le portefeuille contient de nombreux titres. Une coordination fine avec votre nouveau conseiller ou le service bourse s’avère utile.
Changer de banque sans stress : méthode récapitulative
Pour finir, une synthèse des grandes étapes aide à structurer votre démarche et à vérifier que rien ne manque. Cette grille de lecture sert de check‑list avant, pendant et après la mobilité bancaire.
Les points clés de la méthode :
- Réaliser un bilan complet de vos opérations et de vos frais actuels.
- Choisir un établissement adapté à votre profil, en comparant banques en ligne et banques traditionnelles.
- Ouvrir le nouveau compte, récupérer le RIB et activer les moyens de paiement.
- Signer le mandat de mobilité bancaire et suivre le calendrier des transferts.
- Contrôler manuellement les flux sensibles (loyer, impôts, assurances, crédits).
- Organiser la période de transition avec deux comptes, sans dépasser les découverts.
- Clôturer l’ancien compte par écrit, récupérer le solde et archiver les documents.
En appliquant cette méthode structurée et en profitant du cadre de la loi Macron, un changement de banque se gère de façon progressive, sans perte de données, sans incident de paiement et avec une visibilité claire sur vos nouveaux frais bancaires.









