

Résilier une mutuelle santé sans erreur ni oubli repose surtout sur une lettre de résiliation solide, conforme au Code des assurances et aux délais contractuels. Entre préavis, motifs légaux, mentions obligatoires et remboursement des cotisations, chaque détail influence la date de fin de contrat et le maintien de vos droits.
Je vous propose un modèle de lettre de résiliation de mutuelle prêt à envoyer, accompagné d’explications claires sur les délais, les motifs acceptés avant et après un an, les nouvelles règles 2026 et les pièges à éviter pour que votre démarche soit acceptée du premier coup.
| Élément clé | Résumé |
| Objet | Modèle simple pour résilier une mutuelle santé 📄 |
| Informations à indiquer | Identité, numéro de contrat, motif facultatif, date souhaitée de fin |
| Mode d’envoi | Lettre recommandée ou envoi sécurisé en ligne |
| Utilité | Facilite une résiliation rapide, claire et conforme |
Sommaire
Lettre de résiliation mutuelle : modèle gratuit prêt à envoyer
Une lettre de résiliation de mutuelle bien rédigée sécurise votre démarche, évite un refus de l’assureur et limite les périodes sans couverture. Le modèle ci‑dessous respecte les exigences habituelles des assureurs santé, les règles de préavis et les cas de résiliation prévus par la loi.
Adaptez les mentions en fonction de votre situation : résiliation après un an, changement de situation familiale, adhésion à une mutuelle obligatoire d’entreprise, déménagement ou augmentation tarifaire.
Modèle de lettre de résiliation de mutuelle à copier-coller
Vous pouvez utiliser ce modèle de lettre en l’envoyant en recommandé avec accusé de réception, par email ou via un formulaire en ligne lorsque l’assureur l’autorise.
Objet : Résiliation de mon contrat de mutuelle santé n° [référence du contrat]
Lettre recommandée avec accusé de réception (à privilégier hors résiliation en ligne)
Madame, Monsieur,
Je vous informe par la présente de ma décision de résilier mon contrat de complémentaire santé n° [référence du contrat] souscrit le [date de souscription], pour lequel je suis titulaire auprès de votre organisme.
Cas n°1 – Résiliation à tout moment après 12 mois
Conformément aux dispositions relatives à la résiliation infra-annuelle de la complémentaire santé, je souhaite mettre fin à ce contrat, souscrit depuis plus d’un an, sans avoir à justifier de motif particulier. Je vous demande de prendre en compte cette résiliation un mois après la réception de la présente.Cas n°2 – Résiliation avant 12 mois pour motif légitime
En raison de [choisir et préciser le motif légitime : déménagement, changement de département, installation à l’étranger, mariage, PACS, séparation, divorce, naissance, adoption, changement de situation professionnelle (retraite ou cessation d’activité), adhésion à une mutuelle obligatoire d’entreprise, éligibilité à la Complémentaire Santé Solidaire, augmentation injustifiée des cotisations, modification unilatérale du contrat], je sollicite la résiliation de mon contrat dans le délai prévu, soit un mois après réception de mon dossier complet.Je vous remercie de m’adresser un relevé d’informations ainsi qu’un décompte des cotisations déjà réglées et de procéder, le cas échéant, au remboursement de la partie de prime payée d’avance pour la période postérieure à la résiliation, dans un délai maximal de 30 jours suivant la date de fin du contrat.
Je vous prie également de cesser tout prélèvement automatique à compter de la date de prise d’effet de la résiliation.
Vous trouverez ci-joint les pièces justificatives nécessaires au traitement de ma demande : [liste des pièces jointes].
Dans l’attente de votre confirmation écrite de la résiliation, je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Nom et prénom]
[Adresse complète]
[Numéro de contrat / numéro d’adhérent]
[Signature]
Mentions obligatoires dans une lettre de résiliation de mutuelle
Une lettre de résiliation de mutuelle efficace repose sur des mentions claires qui permettent à l’assureur d’identifier le contrat et de vérifier le respect du cadre légal. Un courrier incomplet provoque des retards, parfois même un rejet de la demande.
Chaque information joue un rôle précis : identification, sécurité des échanges, calcul des délais et conformité juridique. Mieux vaut tout intégrer dès le premier envoi.
Les informations d’identification de l’assuré
Sans identification précise, l’assureur ne rattache pas votre courrier au bon dossier. Un simple oubli de numéro de contrat suffit à retarder le traitement. Il est donc utile d’indiquer :
- Nom et prénom de l’assuré titulaire du contrat ;
- Adresse postale complète avec code postal et ville ;
- Numéro de contrat ou numéro d’adhérent (souvent indiqué sur la carte de mutuelle ou les appels de cotisation) ;
- Coordonnées de contact : téléphone et email, pour un éventuel échange rapide.
Ces informations simplifient la mise à jour de vos données et sécurisent la communication relative à la résiliation.
Les références au contrat et à la mutuelle
La lettre doit faire le lien entre vous et l’organisme complémentaire santé concerné. Mentionnez :
- La dénomination exacte de la mutuelle ou de la compagnie d’assurance ;
- L’adresse du siège ou du service résiliation indiquée dans les conditions générales ;
- La date de souscription du contrat ou sa date d’effet ;
- Le type de contrat : mutuelle individuelle, contrat collectif facultatif, contrat familial, etc.
Ces références facilitent le contrôle de la durée d’engagement (notamment pour les résiliations après 12 mois) et le calcul du préavis applicable.
La formulation explicite de la demande de résiliation
La demande de résiliation doit être formulée sans ambiguïté. Une phrase comme « je vous informe de mon souhait de résilier » exprime clairement votre intention. Il est utile d’ajouter :
- Le motif de résiliation lorsque la loi l’exige avant 12 mois ;
- La référence au cadre légal pour une résiliation à tout moment après un an ;
- La date souhaitée de prise d’effet, en respectant le délai d’un mois après réception de la lettre par l’assureur.
Une formulation précise limite les contestations ultérieures et sécurise la date de fin de votre couverture.
Les pièces justificatives à joindre
Pour certains motifs, la résiliation repose sur la production d’un justificatif. Sans ce document, l’assureur considère que le dossier n’est pas complet et reporte la prise d’effet.
Selon le cas, vous joignez par exemple :
- Attestation d’adhésion à une mutuelle d’entreprise obligatoire ;
- Attestation de déménagement ou de changement de département ;
- Justificatif d’installation à l’étranger ;
- Copie d’un livret de famille ou acte d’état civil (mariage, PACS, divorce, naissance, adoption) ;
- Notification d’éligibilité à la Complémentaire Santé Solidaire ;
- Lettre de l’assureur annonçant une augmentation injustifiée des cotisations ou une modification unilatérale du contrat.
La date de réception du dossier complet déclenche le délai légal de prise d’effet de la résiliation dans les cas liés à un changement de situation.
Délais de résiliation d’une mutuelle : comprendre les préavis
Les délais de résiliation d’une mutuelle dépendent de l’ancienneté du contrat, de la date d’échéance annuelle et des événements de vie qui changent votre situation. Une bonne maîtrise du calendrier évite les renouvellements automatiques non souhaités et les périodes de double cotisation.
Le tableau ci‑dessous synthétise les principaux délais applicables à la résiliation d’une complémentaire santé individuelle.
| Situation de résiliation | Préavis / délai | Justificatif requis | Date de prise d’effet |
|---|---|---|---|
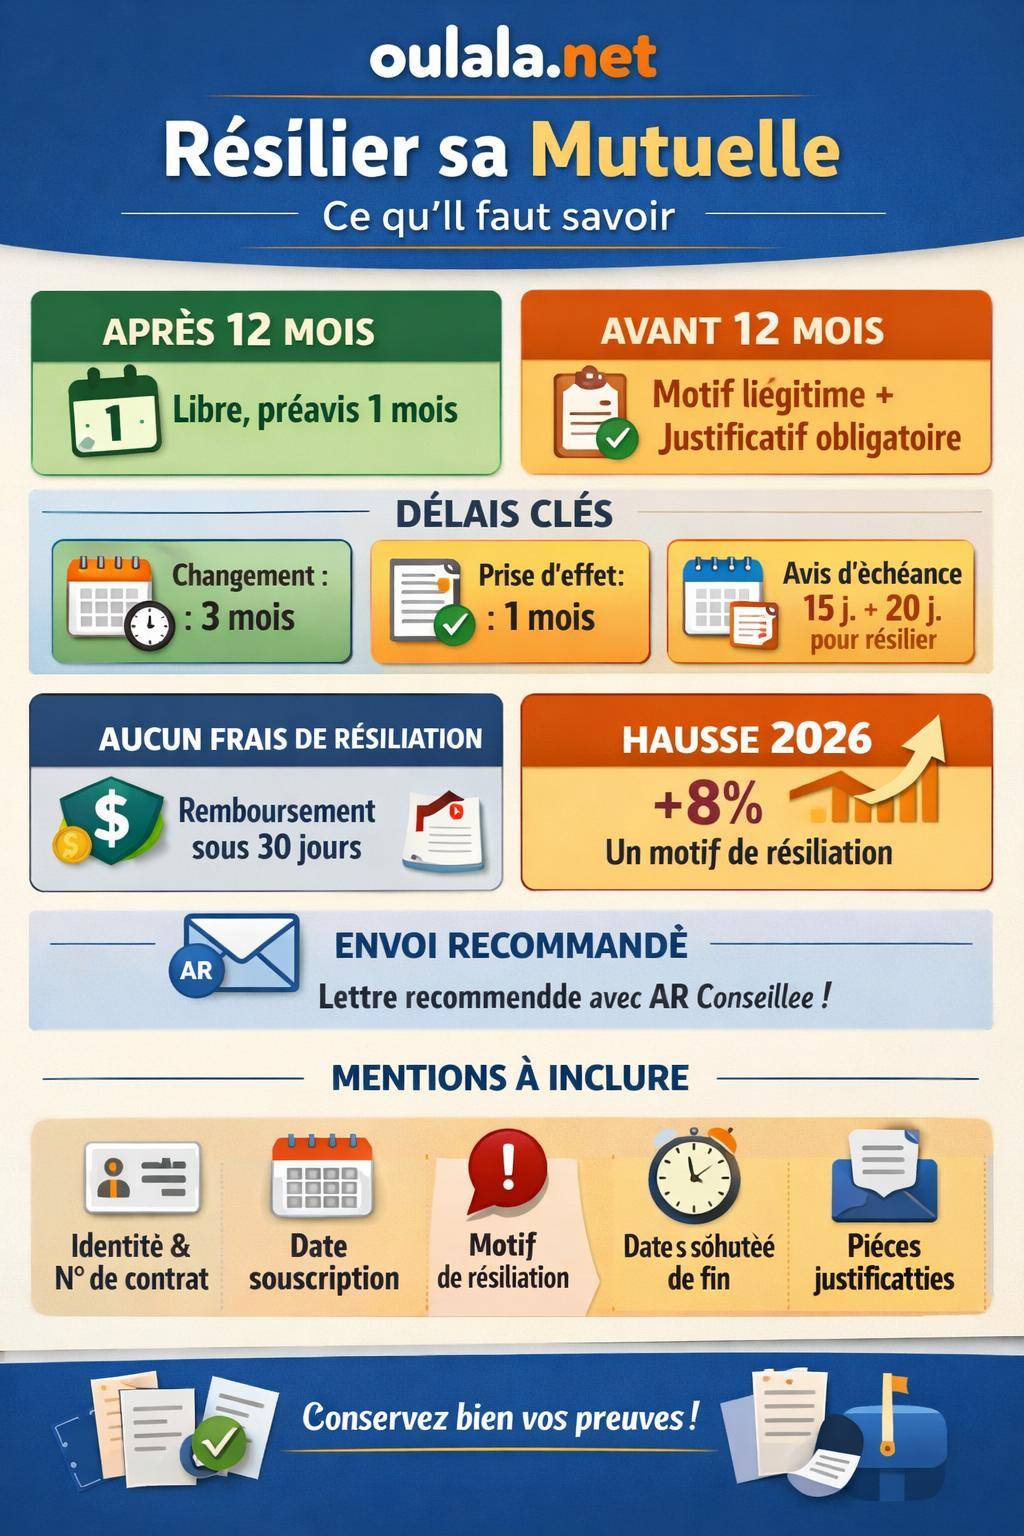
| Après 12 mois de contrat (résiliation infra-annuelle) | Préavis d’1 mois | Aucun | 1 mois après réception de la demande |
| À échéance annuelle, sur information de l’avis d’échéance | L’assureur envoie l’avis au moins 15 jours avant la date limite ; vous disposez de 20 jours après réception pour résilier | Non (sauf demande spécifique de l’assureur) | À la date anniversaire du contrat |
| Changement de situation (déménagement, mariage, retraite, etc.) | Signalement dans les 3 mois après l’événement | Oui, justificatif de l’événement | 1 mois après réception du dossier complet |
Résiliation après un an : fin de l’engagement annuel classique
Après 12 mois ininterrompus de contrat, la plupart des complémentaires santé peuvent être résiliées à tout moment avec un préavis d’un mois. Aucun motif particulier n’est exigé. Votre lettre de résiliation suffit, à condition qu’elle parvienne bien à l’assureur.
Une fois la lettre reçue, l’organisme dispose d’un mois avant la fin du contrat. Les garanties continuent de s’appliquer durant ce délai, les cotisations restent donc dues jusqu’à la date de fin effective.
Résiliation à l’échéance annuelle de la mutuelle
La résiliation à la date d’échéance reste possible et intéressante lorsque vous anticipez un changement important ou une adhésion prochaine à une autre couverture. L’assureur envoie un avis d’échéance au moins 15 jours avant la date limite de résiliation.
De votre côté, vous disposez de 20 jours après réception de cet avis pour adresser votre lettre. Si l’avis arrive en retard, la faculté de résiliation se prolonge et vous gardez la main pour mettre un terme au contrat à la date anniversaire.
Résiliation pour changement de situation : le délai des 3 mois
Un événement familial ou professionnel modifie parfois l’adéquation de votre contrat à vos besoins. Dans ce cas, vous informez votre assureur dans un délai de 3 mois à compter de l’événement (déménagement, mariage, divorce, retraite, naissance, etc.).
La résiliation intervient alors 1 mois après réception du dossier complet. Si le justificatif manque, le délai ne commence pas. D’où l’intérêt de préparer la lettre et les pièces en même temps.
Motifs de résiliation avant et après 1 an de mutuelle
Les motifs de résiliation d’une mutuelle varient selon l’ancienneté du contrat. Avant un an, la liberté reste plus encadrée et s’appuie sur des motifs prévus par la loi ou le contrat. Après un an, vous disposez d’une marge de manœuvre plus large.
Comprendre ces distinctions simplifie la rédaction de votre courrier et limite les risques de contestation.
Motifs légaux avant 12 mois de contrat
Avant la première année, les possibilités de résiliation se concentrent sur des motifs légitimes. Ils correspondent généralement à un changement significatif de votre vie ou à une modification des conditions contractuelles par l’assureur.
- Déménagement / changement de département : lorsque le changement de résidence influe sur le risque ou sur l’organisation des garanties ;
- Installation à l’étranger : départ durable hors de France, avec parfois une bascule vers une assurance locale ou internationale ;
- Mariage ou PACS : possibilité de regrouper la couverture santé du couple et réévaluer les besoins ;
- Séparation ou divorce : réorganisation de la couverture familiale, changement de titulaire ou de bénéficiaires ;
- Naissance ou adoption : intégration d’un nouvel ayant droit, reconfiguration des garanties ;
- Changement de situation professionnelle : retraite, cessation d’activité, perte d’emploi, qui modifient le statut et parfois les droits sociaux ;
- Mutuelle obligatoire d’entreprise : obligation d’adhérer au contrat collectif imposé par l’employeur, ce qui justifie la résiliation de la mutuelle individuelle ;
- Éligibilité à la Complémentaire Santé Solidaire : prise en charge via ce dispositif, rendant la mutuelle individuelle superflue ;
- Augmentation injustifiée des cotisations : hausse de prime non liée à une évolution prévue au contrat, que vous contestez ;
- Modification unilatérale du contrat par l’assureur : changement de garanties ou de tarifs sans votre accord explicite.
Dans chaque situation, la lettre précise le motif et joint le justificatif correspondant. L’assureur applique alors les délais prévus (souvent un mois après réception du dossier complet).
Résiliation après 1 an : liberté de choix renforcée
Après un an de contrat, la résiliation de la mutuelle devient possible sans justification. Vous mettez fin au contrat pour des raisons de budget, de niveau de garanties, de changement de situation ou simplement par choix personnel.
La lettre mentionne alors uniquement votre volonté de rompre le contrat en vous appuyant sur la résiliation infra-annuelle. L’assureur applique un délai d’un mois après réception de la demande, sans exiger de motif.
Nouveaux motifs de résiliation de mutuelle à partir de 2026
Les règles évoluent à l’horizon 2026 pour tenir compte de la hausse des primes et des obligations de suivi des assureurs. Deux motifs supplémentaires gagnent en importance :
- Changement significatif du tarif par l’assureur : une hausse marquée des cotisations ouvre un droit de résiliation plus facile, sans attendre l’anniversaire du contrat ;
- Non-respect des obligations de suivi ou d’information : manquement à l’information contractuelle, au suivi des garanties ou à la transparence des tarifs.
Dans la lettre, vous citez le courrier d’information reçu ou l’élément précis montrant la défaillance. Vous demandez une résiliation immédiate en lien avec ce manquement ou cette hausse jugée excessive.
Modalités d’envoi et de traitement de la lettre de résiliation
L’efficacité de votre lettre ne dépend pas seulement de son contenu. Le mode d’envoi, le respect du préavis et le suivi du traitement par l’assureur influencent directement la date de fin de contrat.
Une démarche structurée limite les risques de perte de courrier, de retard ou de contestation sur la date de réception.
Les modes de transmission acceptés
Les organismes de complémentaire santé acceptent plusieurs canaux pour recevoir une demande de résiliation. Les principaux sont :
- Courrier postal : traditionnellement, le courrier recommandé avec accusé de réception reste la référence pour prouver la date de réception ;
- Email : certains assureurs valident une résiliation par email, surtout lorsque la signature électronique est reconnue et que les conditions générales le prévoient ;
- Résiliation en ligne : depuis juin 2023, les assureurs qui commercialisent des contrats en ligne proposent une résiliation en 3 clics via un espace dédié ;
- Nouvel assureur : dans certaines situations, notamment pour les locataires pour d’autres types de contrats, le nouvel assureur prend en charge la résiliation. En santé, certains organismes facilitent également la transition entre deux complémentaires.
Le choix du canal impacte surtout la date certaine de réception. En cas de doute, le recommandé avec AR reste le plus sécurisé.
Délais de traitement et prise d’effet de la résiliation
Une fois la lettre reçue, l’assureur suit une procédure encadrée. Pour les résiliations à l’initiative du consommateur après un an, la prise d’effet intervient 1 mois après réception. Ce délai permet de gérer la continuité des remboursements et de prévenir les interruptions de couverture.
Lorsque la résiliation intervient à l’initiative de l’assureur (cas plus rares en mutuelle, mais possibles dans d’autres branches), la demande est parfois envoyée au moins 2 mois avant l’échéance. En face, l’assuré dispose d’un temps suffisant pour se réorganiser.
Mise en demeure et suspension pour non-paiement
En cas de cotisations impayées, la logique s’inverse : l’assureur engage une procédure de recouvrement qui peut conduire à une suspension des garanties puis à une résiliation. La lettre de mise en demeure joue ici un rôle particulier.
Lorsque les cotisations ne sont pas réglées :
- L’assureur adresse une mise en demeure vous invitant à régulariser ;
- À défaut de paiement dans les 10 jours après notification, les garanties peuvent être suspendues ;
- Une résiliation intervient ensuite si la situation reste bloquée.
En parallèle, l’assureur conserve la possibilité de réclamer des frais de poursuite et de recouvrement pour les cotisations restées impayées, même après la fin du contrat.
Frais de résiliation, remboursement des cotisations et obstacles fréquents
Beaucoup d’assurés hésitent à résilier par crainte de frais cachés ou de pénalités. Le cadre légal de la résiliation de mutuelle encadre pourtant strictement la facturation de frais et organise le remboursement des primes payées d’avance.
Une bonne connaissance de ces règles vous aide à vérifier les décomptes transmis par l’assureur après la fin du contrat.
Frais et charges liés à la résiliation
La résiliation d’une mutuelle santé n’entraîne aucun frais spécifique pour l’assuré. L’organisme ne facture pas d’indemnité de rupture ni de frais administratifs liés à la résiliation elle-même.
Les seules sommes exigibles concernent :
- Les cotisations échues non payées jusqu’à la date effective de résiliation ;
- Les éventuels frais de poursuite et de recouvrement en cas de non-paiement répété.
Si un assureur mentionne des frais de dossier pour la résiliation, une contestation argumentée s’appuie sur le caractère injustifié de cette facturation. La lettre de résiliation peut le rappeler de manière ferme.
Remboursement des primes après résiliation
Lorsque vous avez payé des cotisations par avance (mensuelle, trimestrielle ou annuelle), une partie couvre une période postérieure à la date de résiliation. Dans ce cas, l’assureur conserve uniquement la portion correspondant à la période réellement assurée.
Le reste doit être remboursé dans un délai de 30 jours suivant la fin du contrat. En cas de retard, le montant dû subit une majoration au taux légal. La lettre de résiliation mentionne souvent cette exigence, afin de rappeler les obligations de l’assureur.
Obstacles et limites à la résiliation
Avant 12 mois, la résiliation sans motif n’est pas ouverte en mutuelle individuelle classique. Elle s’appuie seulement sur les cas prévus par la loi ou par le contrat. Une lettre invoquant un simple changement d’avis sans motif légitime est donc refusée durant cette période initiale.
Autre obstacle fréquent : l’absence de justificatif pour un changement de situation. Sans document, l’assureur considère que le dossier n’est pas complet et reporte la date de prise d’effet. Mieux vaut anticiper ce point dans la rédaction de votre courrier.
Augmentation des tarifs de mutuelle en 2026 : adapter sa lettre de résiliation
Les projections tarifaires annoncent une hausse moyenne d’environ 8 % entre 2025 et 2026, avec une prime annuelle passant de 300 € à 325 € en moyenne. Cette évolution pousse beaucoup d’assurés à revoir leur contrat ou à rechercher une couverture plus adaptée.
La lettre de résiliation s’adapte à ce contexte en mentionnant la hausse, la clause contractuelle correspondante ou le nouveau cadre légal de résiliation en cas d’augmentation significative.
Comment formuler la résiliation en cas de hausse de cotisations
Lorsque votre assureur notifie une hausse des cotisations, vous disposez parfois d’un délai spécifique pour refuser cette évolution et résilier le contrat. Voici quelques formulations utiles à intégrer dans votre lettre :
- « Faisant suite à votre courrier du [date] m’informant d’une augmentation de la prime annuelle, je vous informe de ma décision de refuser cette modification tarifaire et de résilier mon contrat de mutuelle santé. »
- « Conformément aux dispositions de mon contrat relatives à la résiliation en cas d’augmentation de la cotisation, je vous demande de mettre fin à mon contrat à la date de prise d’effet de cette hausse. »
Joignez systématiquement une copie du courrier d’information de l’assureur pour appuyer votre demande et dater précisément le délai de contestation.
Anticiper les hausses : comparer, ajuster, résilier au bon moment
La hausse des cotisations incite à analyser le rapport garanties / prix de votre mutuelle. Selon vos besoins (optique, dentaire, hospitalisation, médecines douces), certains contrats se révèlent plus pertinents que d’autres.
La lettre de résiliation intervient alors dans une stratégie globale : vous ajustez vos garanties, réduisez vos dépenses et limitez l’impact de la hausse annoncée pour 2026. La résiliation devient un levier d’optimisation plutôt qu’une simple formalité administrative.
Lettre de résiliation de mutuelle et autres démarches écrites : bien s’organiser
La résiliation de mutuelle s’inscrit souvent dans une série de démarches écrites : changement d’adresse, modification de contrat, résiliation d’autres assurances ou abonnements. Structurer vos courriers permet de gagner du temps et de maîtriser vos engagements.
Les modèles de lettres constituent une base fiable pour sécuriser vos démarches, tout en restant personnalisables selon votre situation et vos objectifs.
Utiliser des modèles de lettres prêts à l’emploi
Au‑delà de la mutuelle, d’autres contrats d’assurance suivent une logique proche : préavis, motifs légaux, envoi recommandé. Les modèles de lettre de résiliation d’assurance offrent une trame adaptable à l’assurance auto, habitation ou à certaines garanties optionnelles.
Pour l’ensemble de vos démarches écrites, des lettres types et modèles facilitent la rédaction, garantissent des formulations claires et rappellent les mentions juridiques utiles. Vous gagnez ainsi en rigueur sans repartir de zéro à chaque fois.
Coordonner la résiliation de mutuelle avec d’autres contrats
Lorsque vous réorganisez vos contrats (assurances, abonnements, prestations de service), il devient intéressant d’harmoniser vos démarches de résiliation. Une vue d’ensemble évite les oublis et les doublons de cotisations.
Les outils dédiés aux lettres de résiliation de contrat vous accompagnent dans cette logique globale : vous repérez les dates d’échéance, les délais de préavis et les specificités de chaque engagement. La lettre de résiliation de mutuelle s’inscrit alors dans un ensemble cohérent de décisions.
Conserver les preuves et suivre vos demandes
Après l’envoi de la lettre, une étape reste souvent négligée : le suivi. Il repose sur quelques réflexes simples :
- Archiver le courrier envoyé et l’accusé de réception ou le mail de confirmation ;
- Noter la date de réception par l’assureur, qui déclenche le délai d’un mois ;
- Vérifier l’arrêt des prélèvements après la date de fin de contrat ;
- Contrôler le remboursement des cotisations non dues dans les 30 jours.
En cas de difficulté, ces éléments servent de base à une réclamation écrite et, le cas échéant, à une médiation auprès du service dédié de la mutuelle.









