

Entre réductions, crédits d’impôt, déductions et plafonnements, le système fiscal français réserve de nombreux leviers pour alléger légalement votre impôt sur le revenu. Certains gestes du quotidien comme l’emploi d’une aide à domicile ou un don à une association transforment directement votre facture fiscale.
D’autres dispositifs plus techniques, liés à l’épargne retraite, à l’investissement dans les PME ou aux fonds d’investissement, modifient en profondeur votre stratégie patrimoniale. Les règles à connaître pour 2025 et 2026 réservent quelques particularités qui changent concrètement le montant dû au fisc.
| Avantage fiscal | Profil concerné | Impact financier potentiel | Difficulté d’obtention |
|---|---|---|---|
| Crédit d’impôt transition énergétique (CITE / MaPrimeRénov’) | Propriétaires occupants ou bailleurs | Élevé : jusqu’à plusieurs milliers d’euros | Moyenne (conditions techniques + travaux éligibles) |
| Réduction pour dons aux associations | Tous les contribuables | Variable : 66% à 75% du don | Très faible (simple justificatif) |
| Crédit d’impôt pour garde d’enfants | Parents avec enfants de moins de 6 ans | Moyen : jusqu’à 50% des dépenses | Faible |
| Réduction pour investissement locatif (Pinel, Denormandie…) | Investisseurs immobiliers | Très élevé sur plusieurs années | Élevée (conditions strictes + engagement de location) |
| Crédit d’impôt services à la personne | Tous les ménages | Élevé : 50% des dépenses dans la limite légale | Faible |
Simulateur d Economies Fiscales 2025
Estimez vos reductions et credits d impot selon votre situation
Etape 1 : Votre situation fiscale
Etape 2 : Vos dispositifs fiscaux
Sommaire
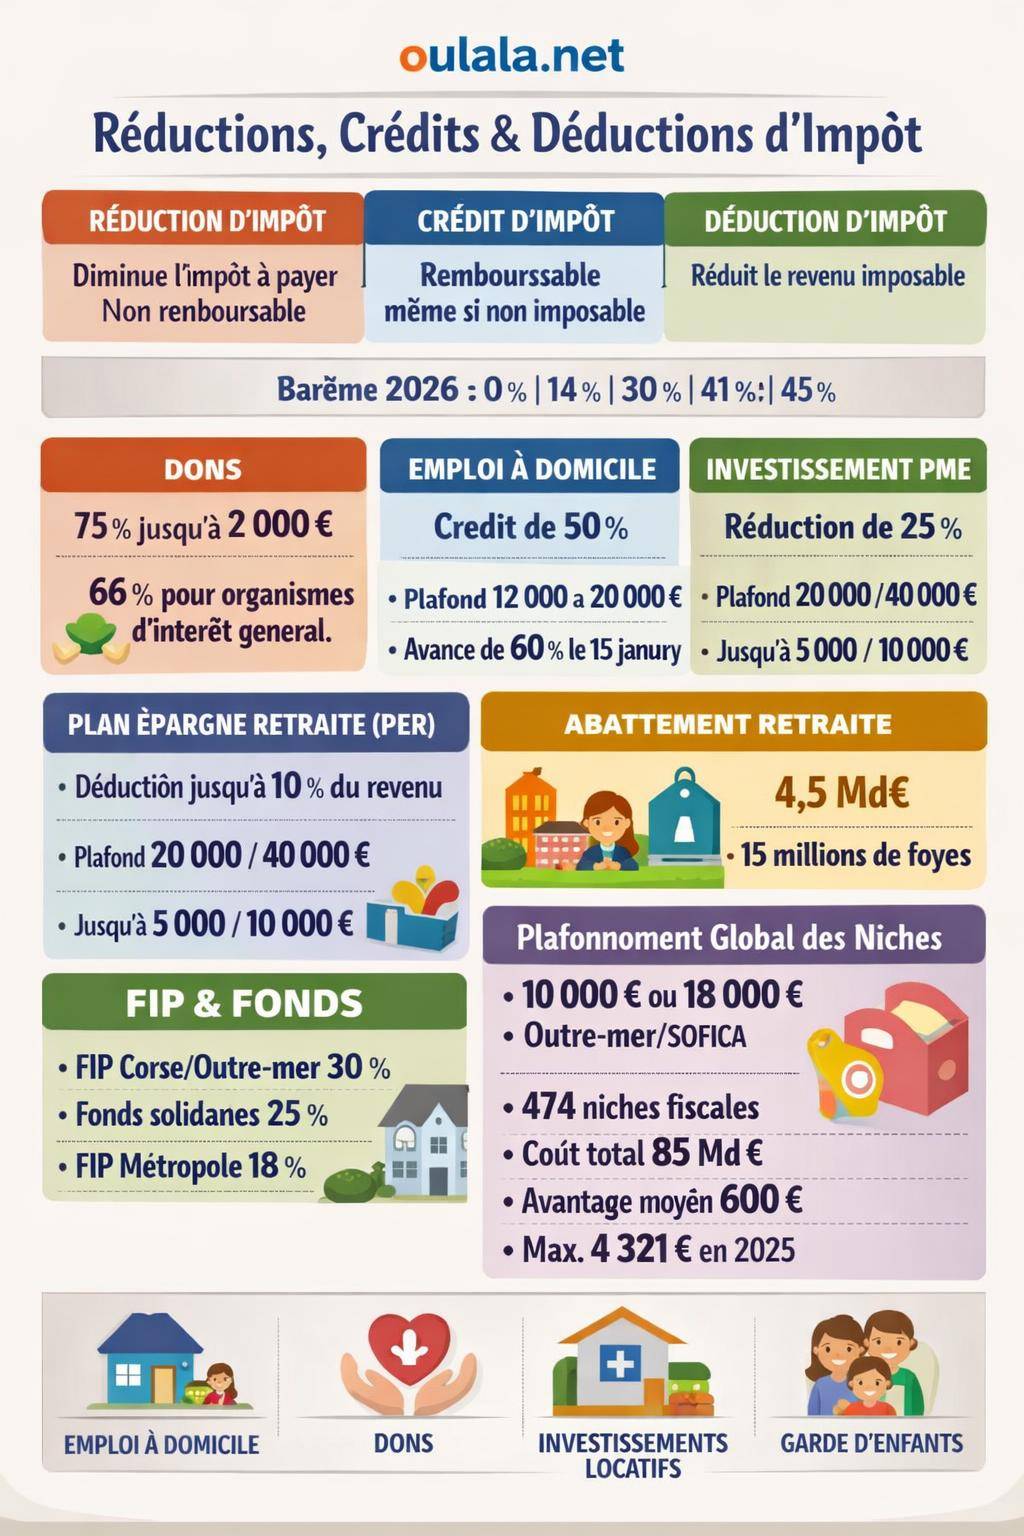
Comprendre la différence entre réduction, crédit et déduction d’impôt
Avant de passer en revue les différents dispositifs, il convient de clarifier le vocabulaire fiscal. Le mot générique « avantage fiscal » recouvre des mécanismes très différents, avec un impact concret distinct sur votre impôt sur le revenu.
Certains mécanismes réduisent directement votre impôt. D’autres diminuent d’abord votre revenu imposable, donc la base sur laquelle sont appliquées les tranches d’imposition. Comprendre cette nuance oriente vos arbitrages entre consommation, épargne et investissement.
Réduction d’impôt : un montant soustrait de l’impôt calculé
Une réduction d’impôt vient directement en déduction de l’impôt sur le revenu calculé selon le barème progressif. Si votre impôt brut s’élève à 2 000 € et que vous bénéficiez d’une réduction de 600 €, vous ne paierez plus que 1 400 €.
En cas d’impôt nul, une réduction d’impôt est perdue : le fisc ne verse pas la différence. Ce point distingue clairement la réduction d’impôt du crédit d’impôt.
Crédit d’impôt : un avantage remboursable par le fisc
Un crédit d’impôt se comporte comme une réduction, mais avec une particularité décisive : si le crédit d’impôt dépasse le montant de votre impôt, l’excédent est remboursé par l’administration fiscale.
Ce fonctionnement rend les crédits d’impôt accessibles et utiles y compris aux foyers faiblement imposés ou non imposables (étudiants, retraités modestes, familles à revenus modestes). Des dispositifs comme l’emploi à domicile ou la garde d’enfants fonctionnent sur ce principe.
Déduction : une diminution du revenu imposable
Une déduction fiscale réduit le revenu soumis au barème de l’impôt sur le revenu. Le gain fiscal dépend alors de votre tranche marginale d’imposition. Plus votre revenu se situe dans une tranche élevée, plus la déduction procure un avantage significatif.
Les règles du calcul de l’impôt sur le revenu reposent en grande partie sur ces déductions, notamment pour les pensions, la retraite ou certains produits d’épargne comme le plan d’épargne retraite.
| Type d’avantage | Effet fiscal | Conséquence si impôt nul | Exemples typiques |
|---|---|---|---|
| Réduction d’impôt | Soustraite du montant d’impôt | Perdue | Dons, investissement PME, dispositifs immobiliers |
| Crédit d’impôt | Soustrait de l’impôt, puis remboursé si excédentaire | Remboursement par le fisc | Emploi à domicile, garde d’enfant, frais Ehpad |
| Déduction | Réduit le revenu imposable | Impact limité si revenu faible | Pensions, plan d’épargne retraite |
Le barème de l’impôt sur le revenu 2026 : base de calcul des avantages
La compréhension des tranches d’imposition 2026 facilite le pilotage de vos avantages fiscaux. Le barème progressif s’applique au revenu net imposable par part de quotient familial.
Pour 2026, les tranches transmises sont les suivantes :
| Tranche de revenu par part | Taux d’imposition |
|---|---|
| Jusqu’à 11 294 € | 0 % |
| De 11 294 € à 28 797 € | 14 % |
| De 28 797 € à 82 341 € | 30 % |
| De 82 341 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Une déduction du revenu imposable (par exemple via le plan d’épargne retraite) procure un gain proportionnel au taux marginal appliqué à votre tranche supérieure. À l’inverse, une réduction ou un crédit d’impôt offre le même montant d’économie pour tous, quel que soit le niveau de revenu.
Un foyer situé au milieu de la tranche à 30 % ressent fortement l’impact d’une déduction. Un foyer faiblement imposé tire davantage profit d’un crédit d’impôt remboursable.
Dons aux associations : réduction d’impôt et dispositif « Coluche »
Les dons au profit des organismes d’intérêt général occupent une place structurante dans les avantages fiscaux. Ils permettent d’orienter une partie de son impôt vers des actions sociales, caritatives ou culturelles.
La réglementation distingue les dons réalisés au profit des structures d’aide aux personnes en difficulté et ceux versés à d’autres organismes d’intérêt général ou reconnus d’utilité publique.
Dons aux organismes d’aide aux personnes en difficulté : réduction à 75 %
Les dons versés aux associations de soutien aux personnes en difficulté (hébergement, alimentation, soins, insertion) ouvrent droit à une réduction d’impôt de 75 % des sommes versées, dans la limite de 2 000 € de dons.
Au-delà de ce plafond, le surplus ouvre droit à une réduction de 66 %, dans la limite du plafond général applicable aux dons.
- Taux de réduction : 75 % jusqu’à 2 000 € de dons.
- Avantage maximal : 1 500 € de réduction à 75 % sur 2 000 € de versements.
- Au-delà : application du taux de 66 % dans la limite du plafond global.
« Le dispositif dit “Coluche” constitue un levier fiscal particulièrement incitatif pour les dons aux associations d’aide aux plus démunis, en offrant un taux de réduction supérieur à celui appliqué aux autres organismes d’intérêt général. »
Dons aux autres organismes d’intérêt général : réduction à 66 %
Les dons aux autres organismes d’intérêt général ou reconnus d’utilité publique (culture, patrimoine, environnement, éducation…) bénéficient d’une réduction d’impôt de 66 % des sommes versées, dans la limite d’un plafond spécifique.
Les informations transmises indiquent un plafond à 1 000 €, ce qui correspond à un cadre de référence utile pour raisonner vos versements, même si, dans la pratique, les plafonds généraux sont le plus souvent indexés sur le revenu imposable.
- Taux de réduction : 66 %.
- Plafond de référence : 1 000 € de dons dans ce cadre.
- Nature des organismes : fondations, institutions culturelles, associations d’intérêt général.
Emploi à domicile : un crédit d’impôt central dans la politique fiscale
L’emploi d’un salarié à domicile constitue l’un des piliers des crédits d’impôt. Il soutient à la fois l’emploi déclaré, la conciliation vie professionnelle / vie privée et le maintien à domicile des personnes âgées ou en perte d’autonomie.
Le mécanisme repose sur un crédit d’impôt égal à une fraction des dépenses engagées, dans la limite de plafonds annuels variables selon la situation du foyer.
Montant du crédit d’impôt pour l’emploi à domicile
Le crédit d’impôt pour l’emploi d’un salarié à domicile est fixé à 50 % des dépenses supportées, après déduction des aides perçues (aide personnalisée, allocations, etc.).
Plusieurs plafonds encadrent le montant de dépenses prises en compte :
- Plafond de base : 12 000 € de dépenses par an.
- Majoration par personne à charge : + 1 500 € par personne, dans la limite habituelle.
- Plafond pour la première année : 15 000 €, porté à 18 000 € avec les majorations liées aux personnes à charge.
- Plafond en cas d’invalidité : plafond spécifique relevé à 20 000 € selon les informations communiquées.
Le coût global pour les finances publiques illustre le rôle structurant de ce dispositif : le crédit d’impôt emploi à domicile représente 6,7 milliards d’euros par an, pour une dépense fiscale de 6,1 milliards en 2023. Les pistes évoquant des économies potentielles de 770 millions d’euros témoignent des débats récurrents autour de ce levier.
« Le crédit d’impôt pour l’emploi à domicile favorise la déclaration des emplois de service, la lutte contre le travail non déclaré et la création d’emplois de proximité, tout en allégeant le quotidien des ménages. »
Exemple concret de calcul du crédit d’impôt
Les données communiquées proposent un exemple simple de calcul : un foyer qui engage 3 000 € de frais pour de l’aide à domicile et reçoit une avance de 900 € de crédit d’impôt.
Le mécanisme se déroule en deux temps :
- Dépenses engagées : 3 000 €.
- Crédit d’impôt total : 50 % de 3 000 €, soit 1 500 €.
- Avance de 900 € versée en janvier.
- Solde de 600 € régularisé lors de la liquidation de l’impôt.
Avance de réductions et crédits d’impôt en janvier : fonctionnement pratique
Une fraction significative des avantages fiscaux est désormais versée sous forme d’avance de réductions et crédits d’impôt au début de l’année suivante. Ce mécanisme évite d’attendre la liquidation de l’impôt pour bénéficier d’une partie des montants.
Pour l’année 2026, les chiffres transmis indiquent une avance de 60 % versée le 15 janvier 2026 à environ 9 millions de foyers, pour un montant moyen de 639 €.
Avantages concernés par l’avance
L’avance concerne certains crédits et réductions d’impôt considérés comme récurrents d’une année sur l’autre :
- Garde d’enfants.
- Cotisations syndicales.
- Hébergement en Ehpad.
- Frais d’hébergement assimilés.
Les informations mentionnent également, pour 2026, des crédits d’impôt maintenus comme l’emploi à domicile, la garde d’enfants, les dons aux associations et certains dispositifs d’investissement locatif. Ces mécanismes s’articulent avec l’avance, même si les modalités exactes peuvent varier selon les années.
Abattement spécifique sur les pensions de retraite
Les pensions de retraite bénéficient d’un abattement spécifique lors du calcul du revenu imposable. Cet abattement réduit automatiquement la base soumise au barème de l’impôt sur le revenu pour les retraités concernés.
Les chiffres disponibles indiquent un coût annuel de 4,5 milliards d’euros pour cet abattement, qui touche environ 15 millions de foyers. Cette donnée illustre son poids dans l’équilibre global des niches fiscales.
L’abattement retraite s’ajoute aux autres avantages potentiels (plan d’épargne retraite, dons, crédits d’impôt) et influence la stratégie globale d’optimisation des impôts à l’échelle d’un foyer retraité.
Plan d’épargne retraite (PER) : la déduction au cœur de la stratégie long terme
Le plan d’épargne retraite (PER) concentre une partie des enjeux de l’épargne longue et de la préparation de la retraite. Sa force fiscale repose avant tout sur la déductibilité des versements volontaires du revenu imposable.
Selon les informations transmises, les versements sont déductibles dans la limite d’un plafond égal à 10 % du revenu net. Ce plafond individuel influence directement la marge de manœuvre annuelle.
Impact fiscal de la déductibilité
La déduction PER procure un gain fiscal proportionnel à la tranche marginale d’imposition. Un contribuable taxé à 30 % économise 300 € d’impôt pour 1 000 € versés dans la limite de son plafond. Un contribuable à 41 % économise 410 € pour le même versement.
Cette mécanique fait du PER un outil pivot pour lisser son impôt dans le temps, en échange d’un engagement de blocage des sommes jusqu’à la retraite (sauf cas de déblocage anticipé encadrés).
Investissement dans les PME : réduction Madelin
L’investissement direct dans les PME ouvre droit à une réduction d’impôt dite « Madelin ». Ce dispositif encourage l’orientation de l’épargne vers le financement des entreprises non cotées.
Les données communiquées mentionnent un taux de réduction de 25 % des sommes investies, dans la limite d’un investissement annuel plafonné.
Plafonds de la réduction Madelin
Les plafonds de versements pris en compte dans le calcul de la réduction se structurent de la manière suivante :
- Contribuable célibataire, veuf ou divorcé : plafond de 20 000 € de versements.
- Couple soumis à imposition commune : plafond de 40 000 € de versements.
La réduction maximale théorique s’élève donc à :
- 5 000 € pour un célibataire (25 % de 20 000 €).
- 10 000 € pour un couple (25 % de 40 000 €).
« L’investissement dans les PME via le dispositif Madelin combine un soutien direct au tissu entrepreneurial et un avantage fiscal ciblé, à condition de respecter les critères d’éligibilité et la durée de conservation des titres. »
Fonds d’investissement : FIP, FCPI, ESS et zones spécifiques
Les fonds d’investissement représentent une autre voie pour bénéficier de réductions d’impôt tout en finançant l’économie réelle. Ils mutualisent le risque et donnent accès à des portefeuilles diversifiés d’entreprises.
La réglementation distingue plusieurs types de fonds, chacun assorti d’un taux de réduction et d’obligations de conservation spécifiques.
FIP Corse, Outre-mer, métropole et entreprises solidaires
Les informations transmises détaillent plusieurs taux de réduction :
- FIP Corse ou Outre-mer : réduction de 30 % des sommes versées.
- Entreprises solidaires : réduction de 25 %.
- FIP métropole : réduction de 18 %.
Ces investissements exigent une durée minimale de conservation de 5 ans, condition indispensable pour conserver l’avantage fiscal. Une sortie anticipée hors cas dérogatoires remet la réduction en cause.
Réduction « ESS » sur certains investissements solidaires
Une réduction ESS spécifique est mentionnée, avec une réduction maximale de 2 500 € pour un investissement de référence de 10 000 €. Cette structure correspond à un taux effectif de 25 % de réduction.
Ce type de mécanisme s’adresse aux contribuables souhaitant lier avantage fiscal et engagement sociétal, dans une logique d’investissement responsable.
Réduction d’impôt « Malraux » : restauration du patrimoine immobilier
La réduction d’impôt Malraux vise la restauration de bâtiments anciens situés dans des secteurs protégés. Elle soutient la préservation du patrimoine architectural tout en proposant un avantage fiscal incitatif.
Les taux transmis sont les suivants :
- 30 % pour les travaux réalisés dans des secteurs sauvegardés.
- 22 % pour les opérations en ZPPAUP (zones de protection du patrimoine architectural, urbain et paysager) ou zones assimilées.
Le dispositif s’articule autour d’un programme de travaux éligibles, d’un engagement de location et d’un suivi administratif précis. La réduction est calculée sur le montant des dépenses de restauration, dans la limite de plafonds pluriannuels.
« Le régime Malraux se distingue des autres mécanismes immobiliers d’investissement locatif par son caractère patrimonial et la nature des travaux de restauration pris en charge. »
Crédit d’impôt pour les coopératives
Un crédit d’impôt pour les coopératives est mentionné, avec un taux de 7,5 %, concernant environ 5,2 millions de contribuables. Ce dispositif illustre la dimension parfois discrète de certains avantages fiscaux, liés à des structures juridiques particulières.
Le crédit d’impôt coopératives se rattache souvent à la détention de parts sociales de coopératives, à la participation salariale ou à des schémas spécifiques d’épargne collective. Sa gestion exige une lecture attentive des relevés fournis par les établissements.
Plafonnement global des niches fiscales : 10 000 € ou 18 000 €
Le système français encadre l’ensemble des avantages fiscaux via un plafonnement global des niches fiscales. L’objectif est de limiter le cumul des réductions et crédits d’impôt pour les contribuables les plus engagés dans les dispositifs incitatifs.
Les données transmises indiquent :
- Plafond annuel standard : 10 000 € d’avantages.
- Plafond majoré : 18 000 € lorsque certaines opérations Outre-mer ou investissements spécifiques (type SOFICA) sont inclus.
Concrètement, si l’ensemble de vos avantages dépasse ce plafond, la fraction excédentaire est perdue. Cette règle concerne principalement les contribuables fortement investis dans l’immobilier locatif, les FIP, FCPI, investissements PME et dispositifs Outre-mer.
Panorama chiffré des niches fiscales : ampleur et répartition
Les statistiques globales relatives aux niches fiscales donnent un aperçu du poids de ces dispositifs dans l’architecture de l’impôt sur le revenu.
Les données communiquées font état de :
- 474 niches fiscales recensées.
- 85 milliards d’euros de coût annuel pour l’État.
- Un avantage moyen de 600 € par foyer bénéficiant d’un avantage.
- Un avantage maximal estimé à 4 321 € en 2025, ce qui illustre le potentiel pour les profils les plus structurés.
Un taux de conservation des avantages de 60 % entre 2025 et 2026 est également signalé. Ce chiffre reflète la relative stabilité d’une partie des dispositifs, malgré des ajustements réguliers, des suppressions et des créations ciblées.
« Les niches fiscales constituent un outil de pilotage économique et social autant qu’un levier d’optimisation pour les contribuables. Leur multiplicité impose une réelle stratégie de hiérarchisation et de suivi. »
Crédits et réductions d’impôt majeurs maintenus en 2026
Les données indiquent plusieurs avantages fiscaux maintenus en 2026, qui conservent un rôle central dans le paysage fiscal :
- Emploi à domicile (crédit d’impôt de 50 % des dépenses, sous plafonds).
- Garde d’enfants (crédit d’impôt spécifique, en lien avec l’avance de janvier).
- Dons aux associations (réductions d’impôt à 75 % ou 66 % selon la nature des organismes).
- Investissement locatif (réductions d’impôt liées à certains dispositifs immobiliers).
Ces dispositifs structurent la stratégie d’optimisation de nombreux foyers, en complément d’autres leviers comme le PER, les investissements PME, les FIP et l’organisation du patrimoine.
Articuler les avantages fiscaux : stratégie globale et points de vigilance
La liste des crédits, réductions et déductions d’impôt révèle un champ d’action vaste. Pour un contribuable, l’enjeu réside dans la cohérence d’ensemble : choisir les mécanismes alignés avec sa situation familiale, son horizon de placement, son appétence au risque et ses objectifs patrimoniaux.
Une approche structurée combine généralement :
- Des crédits d’impôt du quotidien (emploi à domicile, garde d’enfants, frais d’hébergement) qui améliorent la trésorerie et réduisent la charge fiscale immédiate.
- Des réductions d’impôt orientées vers la solidarité (dons aux associations, ESS) ou le soutien à l’économie (PME, FIP).
- Des déductions longues (PER, abattements retraite) qui structurent la préparation de la retraite et le lissage de l’impôt.
- Une vérification systématique du plafonnement global des niches pour ne pas dépasser les 10 000 ou 18 000 € d’avantages.
Une fois cette architecture en place, un suivi annuel structuré, associé à une simulation de votre impôt via un simulateur dédié, permet d’ajuster vos arbitrages, de contrôler l’impact réel de chaque niche fiscale et d’anticiper les évolutions de la réglementation.









