

L’accès à son espace client bancaire conditionne désormais le suivi du budget, la gestion des virements et la sécurité des comptes. La majorité des Français ouvre son application bancaire plusieurs fois par semaine, voire chaque jour, pour vérifier ses opérations et ajuster ses paiements.
Dans ce guide, j’analyse établissement par établissement les modes de connexion, les messages d’erreur fréquents, les procédures de sécurité et les solutions en cas de blocage, afin que chaque session en ligne reste fluide, sécurisée et maîtrisée.
| Établissement | Méthode d’accès au compte | Mesures de sécurité renforcées | En cas d’oubli d’identifiants |
|---|---|---|---|
| Banques traditionnelles | Identifiant client + mot de passe fixe | Clavier sécurisé, confirmation via SMS ou appli | Formulaire en ligne ou contact conseiller |
| Banques en ligne | Connexion via appli + biométrie | Double authentification systématique | Réinitialisation immédiate via email |
| Néobanques | Connexion mobile first (PIN ou empreinte) | Blocage automatique & contrôle temps réel | Procédure rapide via l’application |
Sommaire
Connexion à son espace client bancaire : comprendre les nouveaux usages
Les usages bancaires ont profondément évolué. Les agences physiques reculent, tandis que l’espace client en ligne devient le point d’entrée principal pour consulter ses comptes, valider des paiements ou suivre ses contrats d’épargne.
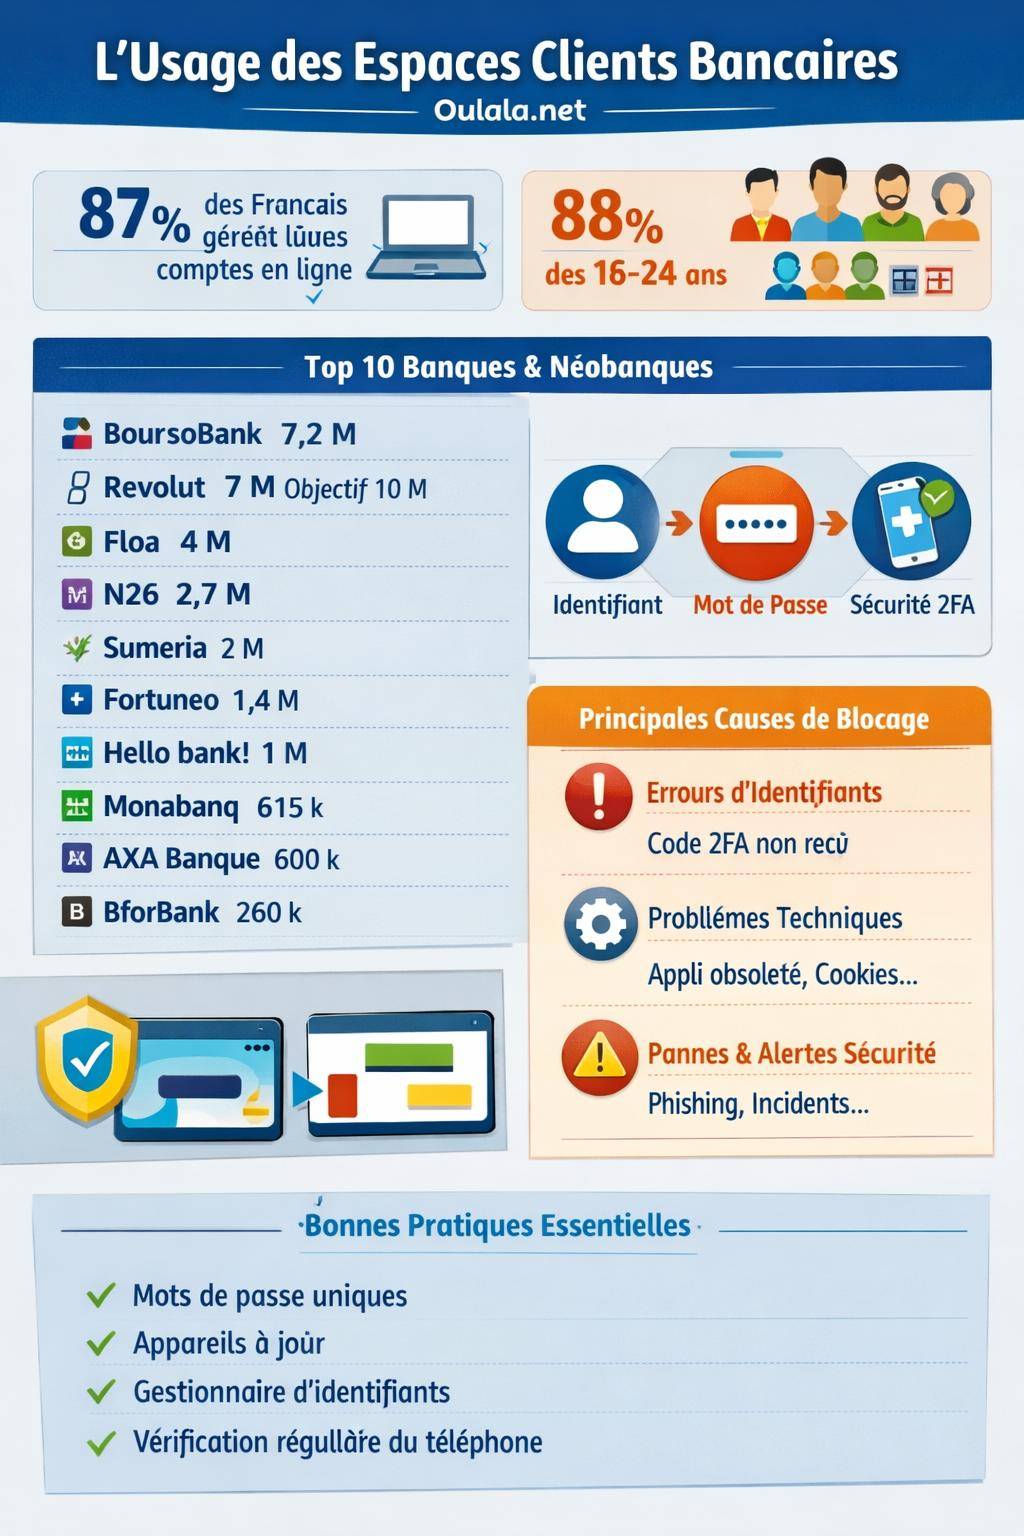
Les chiffres montrent une transformation nette : près de 87 % des clients utilisent une application mobile ou un espace client web pour gérer leur argent au quotidien. Les jeunes de 18 à 24 ans adoptent encore davantage ces outils, avec environ 88 % d’entre eux ayant installé au moins une application bancaire sur leur smartphone.
Cette généralisation de la connexion en ligne implique une maîtrise des identifiants, des protocoles de sécurité (authentification forte, double facteur) et des réflexes à adopter en cas de panne ou de blocage. Ce guide s’attarde sur ces points, pour chaque grande banque en ligne et plusieurs banques traditionnelles disposant d’un portail numérique avancé.
Panorama des grandes banques en ligne et néobanques : accès et spécificités
Chaque établissement adopte une interface et une procédure de connexion légèrement différente. Le principe reste identique : un identifiant client, un mot de passe ou code secret, puis éventuellement une authentification forte par SMS, notification ou biométrie.
Le tableau ci-dessous regroupe plusieurs banques numériques majeures et leur nombre de clients, afin de situer l’enjeu de la connexion à l’espace client pour chaque acteur.
| Banque / Néobanque | Nombre de clients estimés | Spécificités d’accès à l’espace client |
|---|---|---|
| BoursoBank | 7 200 000 | Connexion web + app, authentification forte régulière, codes personnalisés |
| Revolut | 7 000 000 (objectif 10 M en 2027) | Accès largement centré sur l’application, validation via smartphone et biométrie |
| Floa | 4 000 000 | Espace client orienté cartes et crédits, notifications de sécurité fréquentes |
| N26 | 2 700 000 | Interface mobile-first, vérification d’identité renforcée lors des connexions sensibles |
| Sumeria | 2 000 000 | Portail moderne, mise en avant des alertes temps réel et de l’authentification forte |
| Fortuneo | 1 400 000 | Espace client web détaillé, app mobile pour validation des opérations |
| Hello bank! | 1 000 000 | Connexion app + web, sécurisation alignée sur les standards BNP Paribas |
| Monabanq | 615 000 | Accès classique identifiant/mot de passe, forte présence du service client en ligne |
| AXA Banque | 600 000 | Espace client commun avec d’autres produits AXA, vérifications de sécurité transverses |
| BforBank | 260 000 | Portail orienté épargne et placements, sécurité accrue sur les virements externes |
Connexion BoursoBank (ex Boursorama Banque) : accès et sécurité
BoursoBank concentre plusieurs millions de clients. La connexion à l’espace client BoursoBank s’effectue via le site web ou l’application mobile. L’accès nécessite un identifiant client (souvent transmis lors de l’ouverture de compte) et un code confidentiel.
Pour gérer son compte BoursoBank au quotidien, la banque incite fortement à utiliser l’application. Celle-ci déclenche des notifications d’authentification forte lors des connexions sensibles, des ajouts de bénéficiaires ou des virements de montants élevés. La validation se fait par code, biométrie (empreinte, Face ID) ou mot de passe d’appareil.
En cas de difficulté de connexion à BoursoBank, un passage par la page de connexion dédiée reste pertinent : /boursorama-connexion-espace-client/. Les procédures de réinitialisation de mot de passe, de récupération d’identifiant et les recommandations officielles y sont décrites.
« J’utilise mon espace client BoursoBank plusieurs fois par semaine. Lorsque je ne recevais plus les codes SMS, le support m’a orienté vers l’app mobile et l’authentification par notification, beaucoup plus fluide et stable. » – Témoignage d’un client multi-bancarisé
Connexion Revolut, N26 et néobanques : un modèle centré sur le mobile
Les néobanques comme Revolut ou N26 misent sur une expérience presque entièrement mobile. L’espace client se confond souvent avec l’application elle-même. La connexion se fait par adresse e-mail, numéro de téléphone ou identifiant, associé à un mot de passe, un code PIN ou à la biométrie.
Chez Revolut, le volume de clients progresse rapidement, avec environ 2,5 millions de nouveaux clients en 2025 et un objectif d’environ 10 millions de clients en 2027 pour certaines zones de marché. Cette croissance s’accompagne de protocoles de sécurité renforcés : demande de selfies, vérification documentaire, confirmation sur appareil déjà enregistré.
N26 applique des mécanismes proches : notifications de validation, vérification de l’identité lors de connexions inhabituelles, limitation des fonctionnalités tant que certains contrôles ne sont pas finalisés.
- Avantage : accès rapide et fluide via smartphone, biométrie largement utilisée.
- Limite : dépendance à un appareil précis. En cas de perte ou de vol, la procédure de récupération d’accès passe par un support spécifique, parfois plus long.
Banques en ligne établies : Fortuneo, Hello bank!, Monabanq, AXA Banque, BforBank
Les banques en ligne historiques combinent portail web détaillé et application mobile. Elles reprennent souvent la structure des banques traditionnelles, avec une section comptes courants, une section épargne, et des tableaux de bord graphiques.
Chez Fortuneo, l’espace client donne accès aux comptes bancaires, livrets, fonds et assurances-vie. La connexion se fait par identifiant et code d’accès, avec authentification renforcée pour certaines actions. Hello bank!, adossée à BNP Paribas, réutilise la plupart des briques de sécurité du groupe (codes SMS, validation par app, déconnexion automatique).
Monabanq met en avant un accompagnement humain, même en ligne, avec des conseillers joignables pour débloquer un accès en cas de souci d’identifiant. AXA Banque et BforBank connectent souvent les comptes bancaires à d’autres produits (assurance, épargne, placements). La connexion à l’espace client peut donc ouvrir l’accès à un univers financier plus large, sous la même interface.
« Mon espace client regroupe mon compte courant, mes livrets et mes contrats d’assurance-vie. Je surveille tout depuis la même interface, mais j’ai dû mettre à jour plusieurs informations personnelles avant de retrouver un accès complet. » – Client Banque en ligne et assurance
Procédure de connexion : les grandes étapes communes à tous les établissements
Malgré des interfaces différentes, la plupart des établissements suivent une trame de connexion comparable. Comprendre cette mécanique aide à repérer où un blocage survient.
1. Saisie de l’identifiant client
La première étape consiste à entrer un identifiant. Selon la banque, il peut s’agir :
- d’un numéro de client communiqué lors de l’ouverture de compte,
- d’un numéro de contrat ou de carte,
- d’une adresse e-mail ou d’un numéro de téléphone portable enregistré,
- parfois d’un nom d’utilisateur personnalisé.
Une erreur sur cet identifiant déclenche souvent un message du type « Identifiant erroné » ou « Compte introuvable ». Ce type de message fait partie des erreurs d’identifiants les plus courantes.
2. Saisie du mot de passe ou code secret
La deuxième étape porte sur le mot de passe ou le code secret. De nombreuses banques imposent désormais :
- une longueur minimale de 8 à 12 caractères,
- une combinaison de lettres, chiffres et caractères spéciaux,
- l’absence de date de naissance évidente,
- le renouvellement périodique.
Un mot de passe incorrect déclenche un message « Mot de passe incorrect » ou équivalent. Après plusieurs essais infructueux, le compte se verrouille parfois temporairement pour limiter les tentatives frauduleuses.
3. Authentification forte (2FA) : SMS, notification, biométrie
Les régulations européennes (DSP2) renforcent l’authentification forte dite à deux facteurs (2FA). Concrètement, après saisie de l’identifiant et du mot de passe, la banque demande une preuve supplémentaire :
- un code SMS envoyé sur le téléphone enregistré,
- une notification push à valider dans l’application bancaire,
- une validation biométrique (empreinte, reconnaissance faciale),
- un boîtier physique ou générateur de code pour certains établissements.
Les principaux blocages apparaissent lorsque le code n’est pas reçu, lorsque la notification reste invisible ou lorsque l’appareil de confiance a changé. Des messages du type « 2FA non finalisée » ou « Authentification forte requise » surviennent alors.
« Je n’avais plus accès à mon ancien numéro de téléphone, impossible de recevoir le code. Mon conseiller m’a guidé pour mettre à jour mon numéro et rétablir l’accès à mon espace client. » – Utilisateur d’une banque traditionnelle passée au tout-numérique
Problèmes de connexion à son espace client : diagnostic complet
Les difficultés d’accès à un espace client bancaire se répartissent en plusieurs catégories : erreurs d’identifiants, problèmes techniques, incidents côté banque et situations spécifiques liées à la nature du compte. Les comprendre permet de réagir rapidement.
Erreurs d’identifiants : mot de passe et identifiant incorrects
Les erreurs d’identifiants restent les plus fréquentes. Les banques signalent généralement :
- Mot de passe incorrect : le client se trompe dans une lettre, un chiffre ou la casse.
- Identifiant erroné : mauvais numéro client, mauvaise adresse e-mail ou confusion entre plusieurs banques.
Dans ce cas, la marche à suivre consiste à :
- vérifier l’identifiant indiqué sur les relevés ou les documents de bienvenue,
- utiliser le lien « Mot de passe oublié » pour réinitialiser le code d’accès,
- contrôler que le clavier n’ajoute pas de caractères spéciaux (verrouillage majuscules, langue du clavier).
Problèmes d’authentification : 2FA, code non reçu, refus d’accès
Lorsque la double authentification échoue, plusieurs scénarios reviennent régulièrement :
- Le client ne reçoit pas le code SMS (problème réseau mobile, numéro erroné, blocage côté opérateur).
- La notification push n’apparaît pas (application fermée, absence de connexion internet, paramètres de notification désactivés).
- L’authentification forte est refusée parce que l’appareil n’est plus reconnu ou que l’accès semble suspect (nouveau pays, nouvelle adresse IP).
Plusieurs banques appliquent une authentification forte systématique pour la consultation du solde, pas seulement pour les virements, notamment après une période d’inactivité ou lors de connexions depuis un nouveau support.
Problèmes techniques d’accès : internet, navigateur, application
Les conditions techniques jouent un rôle non négligeable dans l’accès aux espaces clients bancaires :
- Connexion internet instable ou insuffisante, notamment en mobilité ou dans les zones à faible couverture.
- Navigateur incompatible avec les dernières normes de sécurité employées par la banque.
- Cache ou cookies corrompus, empêchant la mise à jour des pages de connexion.
- Application non à jour, provoquant des erreurs lors de l’authentification ou de l’affichage des comptes.
- Nécessité de redémarrer l’appareil ou l’application après une mise à jour système ou une panne réseau.
Les banques recommandent souvent une version récente des principaux navigateurs (Chrome, Firefox, Safari, Edge) ou de leurs applications mobiles. Certaines fonctionnalités avancées (signature électronique, visioconférence avec un conseiller) requièrent aussi des permissions spécifiques sur l’appareil.
« Je n’arrivais plus à me connecter via mon ancien navigateur. Après un test rapide sur un autre appareil et une mise à jour, l’accès à mon espace client s’est rétabli immédiatement. » – Utilisateur multi-comptes bancaires
Problèmes côté banque : synchronisation, sécurité, CGU
Parfois, la difficulté de connexion ne vient pas de l’utilisateur, mais du système bancaire lui-même. Plusieurs cas se présentent :
- Synchronisation temporairement indisponible : les opérations les plus récentes n’apparaissent pas ou la page de comptes refuse de se charger.
- Connexion modifiée pour raisons techniques ou de sécurité : l’URL de connexion change, l’ancienne page redirige vers un nouveau portail.
- Conditions générales non acceptées : tant que les CGU mises à jour ne sont pas validées, certaines fonctionnalités restent inaccessibles.
- Données personnelles non à jour : absence d’adresse postale ou de numéro de téléphone valide, conduisant à une restriction partielle de l’espace client.
- Expiration de connexion après 180 jours ou une autre durée, imposant une nouvelle validation d’identité.
Ces situations se résolvent en général via l’interface elle-même (acceptation de conditions, mise à jour d’adresse, validation d’email) ou par un échange avec le service client.
Pannes, incidents majeurs et indisponibilité des espaces clients
Aucun établissement n’échappe totalement aux pannes informatiques ou aux incidents d’infrastructure. Ces évènements peuvent provoquer une impossibilité temporaire d’accéder à son espace client, voire de réaliser certaines opérations.
Pannes informatiques et incidents bancaires généralisés
Les pannes peuvent toucher :
- le site web de la banque, avec un message d’indisponibilité ou un temps de chargement infini,
- l’API utilisée par l’application mobile, entraînant des erreurs de synchronisation,
- la passerelle d’authentification, bloquant la connexion après la saisie des identifiants,
- les services de paiement, qui fonctionnent au ralenti ou se désactivent temporairement.
Des médias spécialisés signalent parfois des incidents simultanés dans plusieurs grandes banques, liés à un prestataire technique commun ou à une attaque informatique ciblée. Dans ces cas, l’accès à l’espace client devient partiel ou impossible pendant quelques heures.
« Un incident survenu en milieu de journée a rendu l’accès à mon espace client impossible pendant plusieurs heures. Les paiements par carte continuaient de fonctionner, mais je ne pouvais plus vérifier mes opérations en temps réel. » – Client d’une grande banque en ligne
Authentification forte systématique en période de tension
Lors de vagues de phishing ou de tentatives d’attaques, certaines banques renforcent temporairement l’authentification forte. Les utilisateurs constatent alors :
- une demande de code ou de notification à chaque connexion,
- des vérifications supplémentaires pour les virements vers de nouveaux bénéficiaires,
- des alertes e-mail et SMS plus fréquentes.
Ce type de renforcement n’est pas nécessairement lié à une panne, mais à un niveau de risque jugé élevé par l’établissement, parfois en lien avec une actualité ou des tentatives de fraude ciblant un grand nombre de clients.
Situations spécifiques d’accès : premier contact, absence de compte courant, multi-comptes
Certaines configurations de comptes bancaires déclenchent des comportements particuliers lors de la connexion. L’espace client ne répond pas de la même manière à un client nouvellement arrivé, à un titulaire de simple carte ou à un utilisateur multi-bancarisé.
Première connexion à un espace client
La première connexion passe généralement par une étape d’activation :
- création d’un profil utilisateur (identifiant, mot de passe, questions secrètes),
- validation d’un e-mail de confirmation ou d’un SMS,
- acceptation des conditions générales d’utilisation du service en ligne,
- enregistrement d’un appareil de confiance pour les futures authentifications fortes.
Tant que cette première étape n’est pas achevée, l’accès à l’espace client reste partiel, voire totalement fermé. La banque affiche souvent un message guidant l’utilisateur vers la procédure d’activation.
Absence de compte courant associé : accès limité
Certains clients disposent uniquement d’un produit de crédit, d’une carte ou d’une épargne sans compte courant associé. Dans ces cas, l’accès à un espace client complet reste parfois impossible, ou limité à une simple consultation du contrat.
Les banques précisent parfois dans leur documentation qu’il reste impossible de récupérer un compte ou un historique de transactions sans compte courant actif lié au profil. Le client doit donc ouvrir un compte courant ou migrer son produit vers une offre incluant un accès en ligne plus avancé.
Multi-bancarisés : organiser ses accès en toute sécurité
Avec la montée en puissance des banques en ligne et des néobanques, de nombreux utilisateurs se retrouvent avec plusieurs espaces clients : banque principale, banque secondaire, compte professionnel, solution de paiement mobile.
Une bonne organisation consiste à :
- centraliser les identifiants dans un gestionnaire sécurisé,
- séparer les e-mails professionnels et personnels pour les différentes banques,
- identifier clairement les applications installées (banque traditionnelle, banque en ligne, portefeuille électronique),
- vérifier régulièrement la liste des appareils autorisés dans chaque espace client.
Accès client et banques traditionnelles : La Banque Postale, grandes banques de réseau
Les banques de réseau historiques ont massivement renforcé leurs espaces clients en ligne. La connexion se rapproche des standards des banques en ligne, avec des identifiants, des mots de passe et une authentification forte systématisée.
Connexion à La Banque Postale : espace client et authentification
La Banque Postale propose un espace client accessible depuis le site institutionnel ou l’application mobile. La connexion repose sur :
- un identifiant à chiffres, souvent présent sur les relevés de compte,
- un mot de passe personnel ou un code,
- une authentification forte déclenchée lors de certains accès ou opérations.
En cas de blocage, une ressource utile reste la page dédiée à la connexion : /banque-postale-connexion/. Elle récapitule les étapes de récupération d’identifiant, de mot de passe et les mesures de sécurité appliquées par la Banque Postale.
« Je ne me connecte pas tous les jours à La Banque Postale, mais lorsque je le fais, je dois souvent reconfirmer mon identité. Le portail explique assez bien les étapes à suivre, et j’ai fini par m’habituer à cette routine. » – Client Banque Postale occasionnel
Autres grandes banques de réseau : organisation de l’espace client
Les grands groupes bancaires (crédits mutualistes, réseaux nationaux) adoptent tous un espace client sécurisé, accessible via un identifiant client (souvent à plusieurs chiffres) et un code secret. La structure inclut :
- un tableau de bord des comptes courants et livrets,
- un accès aux crédits (immobilier, consommation),
- un espace pour les assurances et services associés,
- un module de messagerie sécurisée avec le conseiller.
Ces espaces restent soumis aux mêmes contraintes de sécurité que les banques en ligne : renouvellement des mots de passe, double authentification, mise à jour des coordonnées de contact.
Gérer et optimiser ses connexions : bonnes pratiques transverses
Au-delà des spécificités de chaque établissement, plusieurs bonnes pratiques s’appliquent à tous les espaces clients bancaires. Elles renforcent la sécurité, réduisent les risques de blocage et fluidifient le quotidien.
Sécuriser ses identifiants et son environnement numérique
Pour sécuriser efficacement ses accès, quelques principes méritent une application rigoureuse :
- utiliser des mots de passe uniques pour chaque banque, sans réutilisation sur des sites tiers,
- activer l’authentification forte dès que la banque le propose, même lorsqu’elle reste facultative,
- garder ses appareils à jour (smartphone, tablette, ordinateur),
- protéger l’accès physique aux appareils avec code, schéma ou biométrie,
- éviter les connexions sur des réseaux Wi-Fi publics pour les opérations sensibles.
Anticiper les blocages : numéros de secours et procédures
Pour limiter l’impact d’un blocage soudain, une préparation minimale fait gagner du temps :
- conserver les numéros d’assistance de chaque banque dans le téléphone et dans un autre support (agenda, carnet),
- garder la trace des questions secrètes ou indices utilisés lors des créations de compte,
- vérifier régulièrement que le numéro de téléphone déclaré auprès de chaque banque reste à jour,
- tester l’accès de temps en temps, même pour les comptes utilisés moins souvent.
Centraliser ses portails : espace client global et solutions d’agrégation
Certains services permettent d’agréger plusieurs comptes bancaires dans une même interface. Ils autorisent la consultation des soldes et des mouvements sans se connecter à chaque banque séparément. Malgré tout, l’accès direct à chaque espace client reste indispensable pour :
- valider certains virements,
- gérer les plafonds de carte,
- modifier ses informations personnelles,
- échanger avec le service client.
La centralisation des portails doit rester compatible avec les politiques de sécurité de chaque établissement et ne pas encourager la divulgation d’identifiants à des services non certifiés.
Liens utiles et accès rapides aux espaces clients
Pour terminer ce tour d’horizon des espaces clients bancaires, il reste utile de signaler quelques liens et points d’accès clés. Ils servent de repères pour retrouver rapidement son portail, réinitialiser ses codes ou consulter les notices officielles.
- /se-connecter-espace-client/ : point central pour organiser sa connexion à différents espaces clients et structurer ses accès numériques.
- /boursorama-connexion-espace-client/ : accès spécifique aux informations de connexion BoursoBank (ex Boursorama Banque).
- /banque-postale-connexion/ : portail d’information autour de la connexion à l’espace client de La Banque Postale.









