

L’intéressement et la participation transforment la performance économique d’une entreprise en primes concrètes pour les salariés. Montants moyens, règles de calcul, fiscalité, marges de manœuvre pour les dirigeants : ces dispositifs mélangent droit du travail, stratégie RH et optimisation financière.
Derrière ces deux mots se cachent pourtant des mécanismes très structurés, des plafonds précis, des obligations légales qui évoluent en 2025-2026 et des choix déterminants pour le pouvoir d’achat ou la préparation de la retraite. Le fonctionnement réel, au-delà des slogans, repose sur des paramètres chiffrés et des arbitrages qu’il vaut mieux maîtriser.
| Élément clé | Intéressement | Participation |
|---|---|---|
| Origine | Décision volontaire de l’entreprise | Obligatoire dès 50 salariés |
| Objectif | Motiver à la performance collective | Redistribuer une part des bénéfices |
| Calcul | Libre (index, résultats, objectifs) | Formule légale avec possibilité d’accord |
| Versement | Prime aléatoire selon résultats | Prime liée au bénéfice réel |
| Fiscalité | Exonérations si placée sur un plan d’épargne | Avantage fiscal automatique |
| Versement immédiat ou épargne | Choix du salarié chaque année | Blocage 5 ans sauf déblocage anticipé |
Simulateur Interessement et Participation 2024
Estimez vos primes et comparez le net percu selon votre mode de versement
| Detail | Interessement | Participation |
|---|---|---|
| Montant brut | – | – |
| CSG-CRDS (9,7 %) | – | – |
| Impot sur le revenu | – | – |
| Montant net percu | – | – |
| Total net percu | – | |
| Scenario | Net total percu |
|---|---|
| Versement immediat | – |
| Placement PEE / PERCO | – |
| Difference (economie) | – |
Sommaire
Intéressement et participation : définitions, objectifs et différences clés
L’intéressement et la participation appartiennent à la famille de l’épargne salariale. Leur objectif reste identique : associer les salariés aux performances de l’entreprise et organiser un partage de la valeur encadré par la loi. En pratique, leur logique juridique, leurs règles de calcul et leur caractère obligatoire diffèrent nettement.
La participation correspond au partage d’une partie des bénéfices. Elle s’appuie sur une formule légale de calcul et obéit à une logique de redistribution d’un résultat déjà réalisé. L’intéressement, lui, repose sur des objectifs de performance définis par l’entreprise : résultat net, chiffre d’affaires, productivité, indicateurs environnementaux ou de qualité de vie au travail.
Les deux dispositifs s’articulent avec les plans d’épargne salariale comme le PEE (plan d’épargne entreprise), le PERECO ou PER collectif et plus globalement avec la stratégie d’épargne salariale de l’entreprise.
Participation : un dispositif légal de partage des bénéfices
La participation constitue un mécanisme encadré par le Code du travail. Elle devient obligatoire pour les entreprises d’au moins 50 salariés, avec une formule de calcul légale (sauf accord dérogatoire plus favorable) qui transforme une fraction du bénéfice en réserve spéciale de participation (RSP) à répartir entre les salariés.
La participation répond à une logique de redistribution collective : on part du bénéfice net fiscal, on applique la formule et l’on obtient une enveloppe collective à partager selon des critères définis dans l’accord (répartition uniforme, proportionnelle au salaire, au temps de présence, ou combinaison de ces critères).
« La participation aux résultats de l’entreprise a pour objet de garantir collectivement aux salariés le droit de participer aux bénéfices. » (principe posé par le Code du travail)
Intéressement : une prime indexée sur la performance
L’intéressement n’est pas automatiquement lié au bénéfice. Il repose sur une formule de calcul négociée dans l’entreprise. Celle-ci peut se baser sur :
- la progression du résultat net ou de la marge opérationnelle ;
- l’évolution du chiffre d’affaires ou du carnet de commandes ;
- des gains de productivité ou de qualité de service ;
- des indicateurs de QVCT (qualité de vie et conditions de travail) : absentéisme, sécurité, engagement ;
- des objectifs environnementaux : réduction des émissions, baisse de la consommation énergétique, recyclage.
L’intéressement introduit une logique de variable collectif : l’équipe bénéficie directement de l’atteinte d’indicateurs précis, définis à l’avance. En cas d’absence de performance selon ces critères, la prime peut être réduite, voire nulle.
Conseil pratique pour les dirigeants : une formule d’intéressement lisible, avec des indicateurs suivis en temps réel, renforce l’appropriation par les équipes. Quand les salariés comprennent clairement comment leurs actions déclenchent la prime, la dynamique collective progresse.
Obligations légales 2025-2026 : qui doit mettre en place quoi ?
Le cadre du partage de la valeur évolue fortement entre 2025 et 2026. Les obligations ne concernent plus seulement les grandes entreprises. Les structures de 11 à 49 salariés entrent progressivement dans le périmètre des dispositifs obligatoires, sous conditions de rentabilité.
Situation actuelle : participation obligatoire à partir de 50 salariés
À ce jour, la règle demeure claire : toute entreprise de 50 salariés et plus doit instaurer un dispositif de participation, dès lors qu’elle réalise des bénéfices. Cette obligation couvre déjà une large part du salariat et représente des montants significatifs redistribués chaque année.
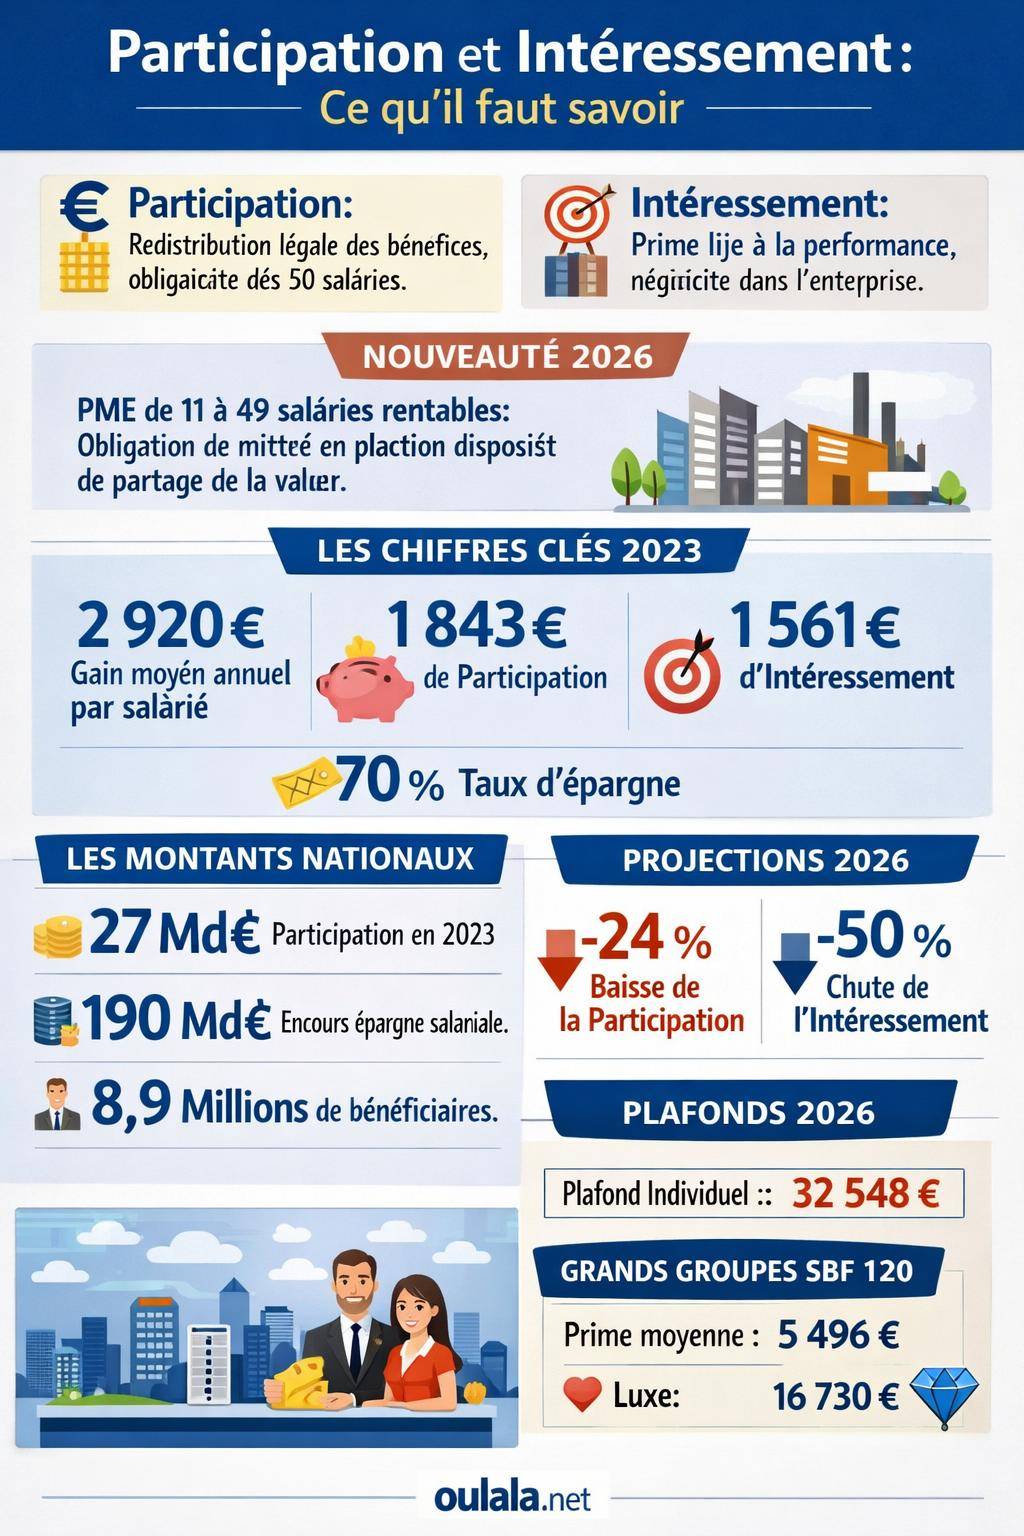
En 2023, la redistribution via la participation a atteint environ 27 milliards d’euros, pour près de 3 millions de bénéficiaires. Ces volumes illustrent le rôle structurant de ce mécanisme dans la rémunération globale.
Extension 2026 : obligation de partage de la valeur dès 11 salariés
À partir de 2026, une nouvelle obligation s’applique : les entreprises de 11 à 49 salariés rentables devront proposer au moins un dispositif de partage de la valeur. Cette extension modifie profondément le paysage de l’épargne salariale dans les PME.
Les conditions prévues :
- effectif compris entre 11 et 49 salariés ;
- bénéfice net fiscal au moins égal à 1 % du chiffre d’affaires en moyenne sur 3 ans (condition 2025 pour l’entrée dans le dispositif) ;
- mise en place d’un dispositif de partage de la valeur : intéressement, participation volontaire, prime de partage de la valeur (PPV) ou abondement sur un plan d’épargne.
L’entreprise conserve une marge de choix : elle ne se limite pas à la seule participation. Elle peut combiner ou alterner différents outils afin d’ajuster l’enveloppe globale, la fréquence de versement et la visibilité pour les salariés.
Point de vigilance pour les TPE-PME : anticiper l’obligation 2026 limite les tensions de trésorerie. Un travail amont sur la formule d’intéressement ou la politique de PPV contribue à lisser le coût annuel et à cadrer les attentes des équipes.
Quels montants en pratique ? Les chiffres clés 2023-2024
Les statistiques récentes offrent une vision concrète de la place de l’intéressement et de la participation dans la rémunération globale. Les montants moyens versés restent loin d’être anecdotiques, tant pour les salariés que pour les entreprises.
Montants moyens d’intéressement, participation et abondement
En 2023, les données disponibles mettent en lumière des niveaux significatifs par bénéficiaire :
- montant global moyen2 920 € par bénéficiaire ;
- participation moyenne : 1 843 € ;
- intéressement moyen : 1 561 € ;
- moyenne combinée intéressement + participation : 1 681 € ;
- intéressement seul pour un salarié bénéficiaire : 2 066 € ;
- participation seule : 1 799 € ;
- abondement PEE : environ 760 € ;
- abondement PERCO / PERECO : environ 650 €.
Ces montants se cumulent parfois au sein d’une même année (participation, intéressement, PPV, abondement sur PEE ou PER collectif), ce qui façonne une part non négligeable du pouvoir d’achat différé ou immédiat.
Épargne ou paiement immédiat : comment les salariés arbitrent ?
Face à une prime d’intéressement ou de participation, chaque salarié choisit entre versement immédiat sur le compte bancaire ou affectation à un plan d’épargne salariale. Les comportements observés penchent nettement vers l’épargne.
Les chiffres 2023 indiquent :
- un taux d’épargne d’environ 70 % des sommes versées ;
- un montant moyen épargné de l’ordre de 1 217 € ;
- un paiement immédiat moyen proche de 463 €.
Ce choix conditionne l’imposition de la prime et son usage futur : complément de revenu immédiat ou constitution d’un capital de moyen ou long terme via le PEE ou un PER collectif.
Montants totaux distribués : un enjeu macro-économique
Sur l’ensemble du marché, les volumes atteignent un niveau élevé. Pour 2023, l’épargne salariale au sens large représente environ 4,6 milliards d’euros, quand la redistribution via la participation seule dépasse 27 milliards d’euros. Près de 3 millions de personnes en ont profité.
En 2024, la participation et l’intéressement représentent autour de 13 milliards d’euros, pour environ 8,9 millions de bénéficiaires. Ces montants nourrissent un encours global d’épargne salariale de l’ordre de 190 milliards d’euros, investis principalement sur les marchés financiers, les fonds diversifiés ou l’actionnariat salarié.
Fonctionnement concret : de la formule de calcul jusqu’au versement
Pour comprendre le fonctionnement réel de l’intéressement et de la participation, il convient de suivre le cycle complet : rédaction de l’accord, définition de la formule de calcul, validation, calcul annuel des droits, choix du salarié et traitement fiscal et social.
Les dispositifs possibles et leurs combinaisons
Le cadre légal 2025-2026 autorise plusieurs outils de partage de la valeur que l’entreprise peut combiner :
- intéressement : prime aléatoire indexée sur des indicateurs de performance ;
- participation : redistribution d’une partie des bénéfices selon une formule encadrée ;
- prime de partage de la valeur (PPV) : dispositif de prime plus souple, avec un régime social et fiscal spécifique ;
- abondement sur un plan d’épargne (PEE, PERECO, PERCO) : complément de l’entreprise aux versements volontaires ou aux primes placées.
Cette palette permet d’articuler court terme et long terme, sécurisation du pouvoir d’achat et préparation de la retraite, tout en tenant compte de la capacité de trésorerie de l’entreprise.
Formules de calcul : quels indicateurs utiliser ?
Pour l’intéressement, la loi impose un caractère aléatoire et collectif de la prime, mais laisse un vrai choix d’indicateurs. Les plus fréquents regroupent :
- les indicateurs économiques : résultat net, marge opérationnelle, chiffre d’affaires, taux de marge ;
- les indicateurs de productivité : chiffre d’affaires par salarié, temps de cycle, taux de rebut, rendement horaire ;
- les indicateurs de qualité de service : taux de satisfaction client, délai de livraison, taux de réclamation ;
- les indicateurs de QVCT : absentéisme, accidents du travail, rotation du personnel ;
- les indicateurs environnementaux : émissions de CO₂, consommation énergétique, part de matières recyclées.
La clé consiste à définir une formule à la fois stable, contrôlable et compréhensible. Une formule trop complexe alimente la suspicion et rend le dispositif inopérant sur le plan managérial.
Plafonds 2026 : limites individuelles et collectives
Les montants d’intéressement et de participation restent encadrés pour éviter les dérives et contenir le coût social et fiscal. Pour 2026, les plafonds annoncés sont les suivants :
| Dispositif | Plafond individuel 2026 (salarié) | Plafond individuel 2026 (TNS / dirigeant non salarié) |
|---|---|---|
| Intéressement | 32 548,64 € | 36 045 € |
| Participation | 32 548,64 € | 36 045 € |
À l’échelle de l’entreprise, l’intéressement reste plafonné à 20 % de la masse salariale. Individuellement, il ne peut dépasser 75 % du PASS (plafond annuel de la Sécurité sociale). Ces bornes structurent la politique globale de rémunération variable collective.
Astuce de pilotage : pour les dirigeants, raisonner en pourcentage de masse salariale et non en montant absolu facilite le dimensionnement du budget d’intéressement et de participation. Cela permet d’absorber plus facilement les variations de l’effectif.
Fiscalité et prélèvements sociaux : ce que touchent réellement les salariés
L’attractivité de l’intéressement et de la participation repose largement sur leur régime social et fiscal. Les arbitrages entre versement immédiat et épargne influencent directement le montant net perçu et la pression fiscale subie.
Prélèvements sociaux 2026 sur l’épargne salariale
En 2026, les montants d’intéressement et de participation affectés à un plan d’épargne supportent notamment :
- la CSG sur les revenus d’activité, au taux de 9,7 % ;
- des prélèvements sociaux sur les plus-values et revenus dégagés à la sortie, au taux global de 18,6 %.
Ces prélèvements s’ajoutent ou s’articulent avec une éventuelle imposition à l’impôt sur le revenu, selon le choix d’épargne ou de sortie immédiate effectué par le salarié. L’enjeu consiste à optimiser la combinaison entre avantage fiscal à l’entrée, exonération partielle à la sortie et horizon de placement.
Versement immédiat vs épargne : impact sur le net perçu
En cas de versement immédiat sur le compte courant, la prime suit dans la plupart des cas le régime de la rémunération classique, avec imposition à l’impôt sur le revenu. En cas d’affectation à un PEE ou à un PER collectif, le régime fiscal change et peut s’avérer plus avantageux à moyen terme, surtout en présence d’abondement de l’employeur.
Ce raisonnement gagne à intégrer le projet personnel du salarié : achat immobilier, constitution d’une épargne de précaution, préparation de la retraite, diversification patrimoniale via les fonds d’épargne salariale ou l’actionnariat salarié.
Tendances 2026 : baisse des montants, nouveaux arbitrages
Les projections 2026 annoncent une repli des montants globaux d’intéressement et de participation, avec des conséquences sur le pouvoir d’achat et la motivation des équipes. Les ressources budgétaires des entreprises se tendent, et les enveloppes variables suivent ce mouvement.
Évolution des montants et cas concret
Les données de tendance indiquent une baisse globale de 0,42 des montants distribués, avec :
- une perte moyenne de participation de l’ordre de -24 % ;
- une diminution moyenne de l’intéressement proche de -50 %.
Un exemple sectoriel met ce recul en lumière : pour un grand groupe comme Orange, l’enveloppe consacrée à l’intéressement et à la participation passe d’environ 281 millions d’euros en 2025 à environ 164 millions d’euros en 2026. La contraction de l’enveloppe impacte directement le montant individuel versé.
PPV et déblocage exceptionnel : leviers complémentaires
Face à ces évolutions, les entreprises disposent de leviers complémentaires. La prime de partage de la valeur (PPV) joue un rôle de soupape : dans certains cas, une PPV peut atteindre par exemple 1 000 € par salarié. Par ailleurs, un déblocage exceptionnel d’épargne salariale peut être autorisé jusqu’à 2 000 €, sous conditions, afin de soutenir le pouvoir d’achat.
Ces outils n’annulent pas la baisse des montants d’intéressement ou de participation, mais introduisent une certaine flexibilité dans la gestion de la rémunération globale.
Limite à garder en tête : multiplier les dispositifs (PPV, déblocages, bonus exceptionnels) sans cohérence globale fragilise la lisibilité du système de rémunération. Un cadrage clair et documenté permet de maintenir la confiance des salariés dans le mécanisme de partage de la valeur.
Grands groupes vs PME : quelles pratiques d’intéressement et de participation ?
Les pratiques de partage de la valeur varient selon la taille et le secteur d’activité. Les grandes entreprises cotées disposent souvent d’enveloppes solides, intégrant intéressement, participation, actionnariat salarié et abondement. Les PME se concentrent davantage sur quelques dispositifs ciblés.
Les entreprises du SBF 120 : des primes significatives
En 2022, les grandes entreprises du SBF 120 ont consacré environ 5,9 milliards d’euros aux dispositifs d’intéressement et de participation. Le montant moyen par salarié avoisinait 5 496 €, avec de fortes disparités sectorielles.
Par secteur, les niveaux moyens se structuraient autour de :
- luxe : environ 16 730 € par salarié ;
- assurance, banque, finance : environ 5 417 € ;
- transport et loisirs : environ 1 407 €.
Ces écarts reflètent le niveau de rentabilité, le poids de la masse salariale et la stratégie de fidélisation des talents propres à chaque secteur.
Les PME : flexibilité et ciblage des dispositifs
Dans les PME, le dispositif unique d’intéressement ou de participation occupe une place centrale. Les enveloppes sont plus modestes mais souvent mieux alignées sur les réalités du terrain. L’extension des obligations en 2026 accélère ce mouvement et conduit de nombreuses structures à formaliser un accord d’intéressement pour sécuriser le cadre juridique.
Les dirigeants de PME mobilisent également les abondements sur PEE ou sur PER collectif comme leviers de fidélisation, en complétant les versements volontaires des salariés dans une logique de co-investissement.
« L’intéressement bien conçu donne du sens à l’effort collectif et rend la performance lisible. Dans une PME, quelques indicateurs bien suivis suffisent à embarquer les équipes. » (Avis d’un DRH de secteur industriel)
Intéressement et participation : articulation avec l’épargne salariale
Les primes d’intéressement et de participation ne se contentent pas d’être versées sur le compte bancaire. Leur puissance se déploie pleinement lorsqu’elles sont orientées vers l’épargne salariale structurée : PEE, PERECO, plans d’actionnariat salarié.
PEE, PERECO et abondement : transformer la prime en capital
Le PEE permet de bloquer l’épargne pendant une durée légale (généralement 5 ans), avec des cas de déblocage anticipé (achat de résidence principale, mariage, naissance, rupture du contrat, etc.). Le PER collectif (ou PERECO) vise plutôt la retraite, avec sortie en capital ou en rente, suivant le choix retenu au moment de la liquidation.
L’abondement de l’employeur renforce la rentabilité de cette démarche. En 2023, l’abondement moyen sur PEE se situait autour de 760 €, et autour de 650 € sur PERCO/PERECO. Pour un salarié, renoncer à l’épargne salariale signifie parfois se priver d’un abondement substantiel.
Conseil au salarié : vérifier systématiquement le niveau d’abondement prévu dans l’accord d’entreprise. Dans bien des cas, orienter une partie de l’intéressement ou de la participation vers le PEE ou le PER collectif revient à obtenir une augmentation implicite de rémunération via l’abondement.
Encours d’épargne salariale : un patrimoine collectif
Avec environ 190 milliards d’euros d’encours, l’épargne salariale en France constitue un véritable patrimoine collectif. Elle irrigue les marchés financiers, finance l’économie réelle et soutient le développement des entreprises, notamment à travers les fonds diversifiés et l’actionnariat salarié.
Pour le salarié, ce patrimoine se matérialise par des parts de fonds ou des actions détenues au sein du PEE ou du PER collectif, avec un profil de risque plus ou moins élevé selon le support d’investissement choisi (monétaire, prudent, équilibré, dynamique, solidaire, ISR, etc.).
Mettre en place ou renégocier un accord : points-clés à surveiller
La mise en place d’un accord d’intéressement ou de participation, ou sa renégociation, repose sur plusieurs axes stratégiques : choix des bénéficiaires, critères de répartition, architecture des indicateurs, articulation avec l’épargne salariale et calendrier de versement.
Paramétrer un intéressement efficace
Un intéressement efficace repose sur quelques principes structurants :
- une formule simple et compréhensible par tous ;
- des indicateurs objectifs et vérifiables ;
- un lien direct entre les efforts des équipes et la prime ;
- une enveloppe calibrée au regard de la rentabilité et de la capacité de trésorerie ;
- une compatibilité avec les plafonds légaux et les règles sociales et fiscales.
La négociation avec les représentants du personnel constitue souvent un moment clé pour sécuriser l’adhésion et ajuster les paramètres (seuils de déclenchement, planchers et plafonds, modalités de répartition par salarié).
Répartition entre les salariés : critères possibles
La répartition des sommes de participation et d’intéressement entre les salariés se fonde généralement sur l’un ou plusieurs des critères suivants :
- répartition uniforme : même montant pour chaque salarié bénéficiaire ;
- proportionnelle au salaire : avantage aux rémunérations plus élevées ;
- proportionnelle au temps de présence : prise en compte du temps partiel, des entrées et sorties en cours d’année ;
- combinaison de plusieurs critères, par exemple 50 % uniforme, 50 % proportionnel au salaire.
Le choix de ces critères influence directement la perception d’équité du dispositif et nécessite une communication transparente pour éviter les incompréhensions.
« Un dispositif de partage de la valeur fonctionne quand chacun perçoit un lien clair entre sa contribution, la performance globale et le montant qu’il reçoit. » (Praticien RH, secteur services)
Intéressement et participation : quels réflexes pour les salariés et les dirigeants ?
Au-delà du cadre légal, l’intéressement et la participation invitent chaque acteur à adopter quelques réflexes structurants :
- pour le salarié : suivre les indicateurs retenus, ajuster le choix entre épargne et versement immédiat selon sa situation personnelle, exploiter les opportunités d’abondement ;
- pour le dirigeant : définir une stratégie cohérente de partage de la valeur, arbitrer entre intéressement, participation, PPV et abondement, sécuriser la conformité juridique ;
- pour les représentants du personnel : négocier des dispositifs lisibles et équitables, surveiller l’application de la formule et des plafonds, accompagner la pédagogie financière auprès des salariés.
L’intéressement et la participation ne constituent pas de simples compléments de salaire. Ils façonnent un cadre durable de coopération économique entre l’entreprise et ses salariés, avec des conséquences concrètes sur la rémunération, l’épargne et la dynamique sociale interne.









