

La fiscalité des SCPI intrigue de nombreux épargnants. Entre imposition des loyers, régime des plus-values, choix entre impôt sur le revenu et flat tax, chaque décision influe directement sur le rendement net de votre pierre-papier.
Les dernières réformes prévues à l’horizon 2026 modifient encore le paysage : barème de l’impôt revalorisé, hausse des prélèvements sociaux, évolution de la CSG sur le capital. Comprendre comment ces règles s’appliquent à vos parts de SCPI devient un véritable levier de pilotage pour votre patrimoine.
| Type de fiscalité | Ce que cela concerne | Impact pour l’investisseur | Astuces d’optimisation |
|---|---|---|---|
| Revenus fonciers | Loyers distribués par la SCPI | Imposés selon TMI + prélèvements sociaux | Privilégier SCI à l’IS ou assurance-vie pour réduire l’IR |
| Prélèvements sociaux | 17,2% appliqués aux revenus | Impact financier important à long terme | Investir dans des SCPI orientées Europe |
| Plus-values immobilières | Revente de parts de SCPI | Abattements progressifs jusqu’à exonération totale | Conserver ses parts > 22 ans pour l’IR et > 30 ans pour PS |
| Fiscalité étrangère | SCPI investies hors de France | Crédit d’impôt ou imposition locale allégée | Peut fortement réduire l’imposition globale |
| Fiscalité à l’IS (via société) | Investissement via SCI/holding | Amortissement + taux IS potentiellement plus faible | Optimisation pour hauts revenus et stratégies patrimoniales |
Simulateur de Fiscalite SCPI
Situation personnelle
Revenus SCPI
Plus-value a la revente
Sommaire
Fiscalité SCPI : comment fonctionnent les revenus locatifs imposables
Les revenus distribués par les SCPI de rendement proviennent en majorité des loyers encaissés sur le parc immobilier. Fiscalement, l’administration traite ces flux comme des revenus fonciers, même si vous ne détenez pas l’immeuble en direct mais uniquement des parts de société civile.
En pratique, chaque année, la société de gestion vous adresse un récapitulatif fiscal détaillant la part de revenus fonciers, la part de revenus financiers (intérêts, placements de trésorerie) et, plus rarement, les composantes exceptionnelles. Ce document sert de base à votre déclaration de revenus.
Composition des loyers versés par une SCPI
La distribution annuelle d’une SCPI se décompose en plusieurs blocs. Les études de marché indiquent généralement :
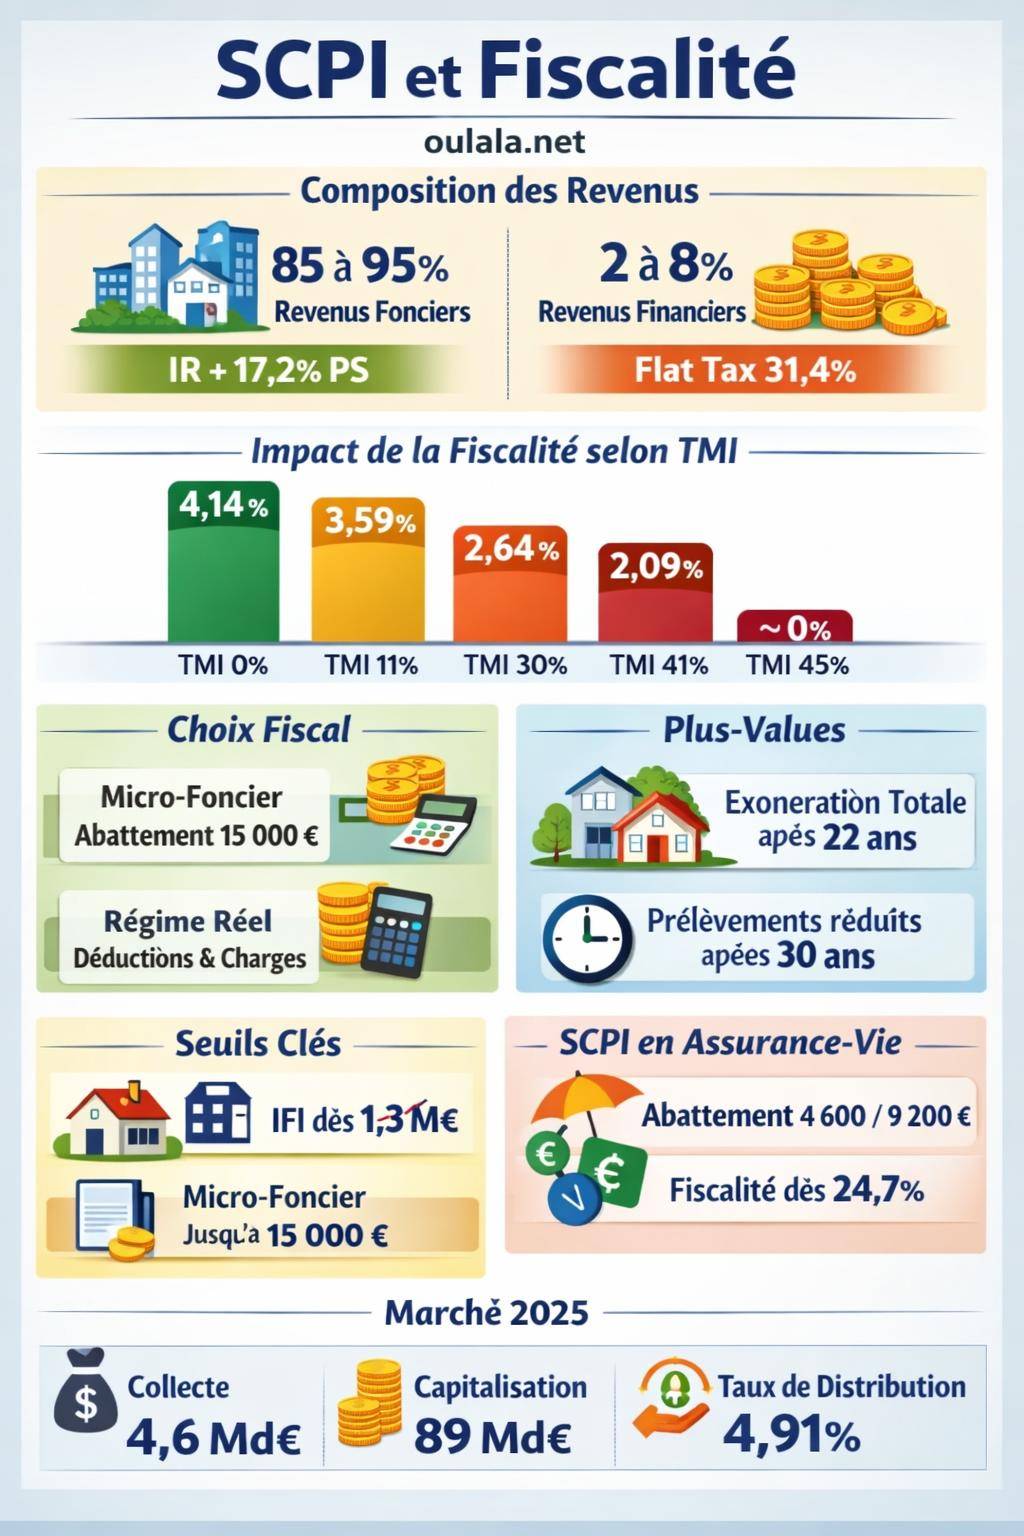
- 85 à 95 % de revenus fonciers issus des loyers facturés aux locataires (bureaux, commerces, santé, logistique, résidentiel).
- 2 à 8 % de revenus financiers liés à la trésorerie et aux placements monétaires de la SCPI.
- un reliquat plus marginal (régularisations, reprises de provisions, éléments exceptionnels).
Cette ventilation n’est pas anecdotique. Elle conditionne la manière dont chaque fraction de votre revenu SCPI est imposée, et oriente le choix entre différents régimes fiscaux : micro-foncier, régime réel ou imposition au sein d’une société à l’IS.
Influence de votre TMI sur la rentabilité nette
Les loyers issus des SCPI se rajoutent à vos revenus existants (salaires, pensions, BIC, etc.). Ils suivent donc le barème progressif de l’impôt sur le revenu et dépendent directement de votre tranche marginale d’imposition (TMI). À ce barème, s’ajoutent les prélèvements sociaux sur les revenus du patrimoine.
Pour les revenus fonciers, les prélèvements sociaux atteignent 17,2 %. L’addition avec l’impôt sur le revenu forme ce que l’on peut appeler un taux d’imposition globale sur les revenus fonciers de SCPI.
| TMI | Taux global (IR + PS) sur revenus fonciers | Rendement net estimé pour un TD de 5 % |
|---|---|---|
| 0 % | 17,2 % | 4,14 % |
| 11 % | 28,2 % | 3,59 % |
| 30 % | 47,2 % | 2,64 % |
| 41 % | 58,2 % | 2,09 % |
| 45 % | 62,2 % | — (rendement très rogné) |
Ce tableau illustre l’impact direct de la fiscalité sur un taux de distribution brut de 5 %. Plus la TMI grimpe, plus le rendement net d’impôt se contracte, ce qui pousse de nombreux investisseurs à réfléchir à des stratégies de défiscalisation ou à l’usage d’une structure sociétaire.
Barème de l’impôt sur le revenu 2026 et impact sur les SCPI
Le barème de l’impôt sur le revenu est revalorisé pour l’année 2026, ce qui modifie les seuils d’entrée dans chaque tranche. Cette revalorisation limite en partie l’effet de l’inflation fiscale sur vos revenus SCPI, mais ne neutralise pas l’augmentation éventuelle de vos loyers perçus.
Barème progressif 2026 revalorisé
Pour 2026, les tranches et taux d’imposition se structurent ainsi, avec une revalorisation de 0,9 % des seuils :
| Tranche de revenu imposable | Taux marginal |
|---|---|
| 0 € à 11 600 € | 0 % |
| 11 601 € à 29 579 € | 11 % |
| 29 580 € à 84 577 € | 30 % |
| 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Les revenus fonciers issus de vos parts de SCPI s’ajoutent à vos autres ressources pour déterminer la tranche marginale applicable. Une simple augmentation de loyers, un investissement SCPI supplémentaire, ou une hausse de salaires peut faire passer une fraction de vos revenus dans une tranche supérieure.
Risque de basculement de TMI avec les loyers SCPI
La fiscalité des SCPI agit souvent comme un révélateur de la structure de vos revenus. Une personne proche du seuil d’entrée dans la tranche à 30 % voit ses loyers SCPI accélérer ce basculement. Le même phénomène se produit à l’interface 30 /41 % ou 41 /45 %.
Les données récentes soulignent explicitement un risque de basculement de TMI lié à l’augmentation des revenus fonciers et recommandent une simulation préalable avant tout investissement significatif. Une planification fiscale fine permet d’étaler les souscriptions, de jouer sur le couple SCPI en direct / contrat d’assurance-vie, ou d’envisager l’usage d’une structure à l’IS.
« Les revenus fonciers issus de parts de SCPI sont imposés dans la catégorie des revenus fonciers au nom des associés, à proportion de leurs droits dans la société. » – Doctrine administrative inspirée de l’article 8 du CGI
Micro-foncier ou régime réel : quel choix pour les loyers de SCPI ?
En tant que porteur de parts, vous relevez par défaut de la fiscalité des revenus fonciers. Deux grands régimes coexistent, avec des conséquences très différentes sur votre base imposable :
- le régime micro-foncier avec un abattement forfaitaire, simple à gérer ;
- le régime réel, plus technique, permettant de déduire les charges réelles.
Conditions et fonctionnement du micro-foncier
Le micro-foncier s’applique lorsque le total des revenus fonciers bruts (SCPI comprises) n’excède pas 15 000 € par an. Dans ce cas, l’administration fiscale applique un abattement forfaitaire de 30 % représentatif des charges. Vous êtes imposé sur 70 % des loyers encaissés, sans justificatif de charges, ni calcul de déficit foncier.
Ce régime convient surtout aux investisseurs qui ne supportent pas beaucoup de charges déductibles et qui souhaitent un traitement simple. L’abattement de 30 % correspond souvent à une approximation des charges réelles des SCPI (frais de gestion, travaux, charges non récupérables déjà traités en amont dans la société).
Intérêt et logique du régime réel
Le régime réel devient incontournable dès que vos revenus fonciers bruts franchissent le seuil de 15 000 €, ou dès lors que vos charges déductibles dépassent la barre des 30 % d’abattement du micro-foncier. Il permet de déduire une série de charges :
- intérêts d’emprunt liés à l’acquisition de parts de SCPI ;
- frais de dossier de crédit et assurance emprunteur ;
- certains frais de gestion, honoraires de conseil, frais comptables (selon la structure de détention) ;
- travaux sur des biens détenus en direct (qui viennent se cumuler aux revenus SCPI dans la même catégorie).
Lorsque les charges dépassent les revenus, un déficit foncier naît, imputable sur le revenu global dans certaines limites, puis sur les revenus fonciers futurs. Le déficit issu des intérêts d’emprunt s’impute uniquement sur les revenus fonciers, tandis que la part provenant d’autres charges (travaux par exemple) peut s’imputer sur le revenu global dans la limite fixée par la loi.
Revenus financiers et flat tax : la fiscalité des intérêts des SCPI
Une fraction de la distribution de votre SCPI provient de revenus financiers : placements de trésorerie, comptes à terme, etc. Ces sommes ne sont pas traitées comme des revenus fonciers, mais comme des revenus de capitaux mobiliers.
La règle générale repose sur le prélèvement forfaitaire unique (PFU), plus connu sous l’expression « flat tax ». Pour les intérêts et revenus financiers :
- avant 2026 : PFU global à 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux) ;
- à partir de 2026 : PFU porté à 31,4 %, avec toujours 12,8 % d’IR mais des prélèvements sociaux relevés.
Évolution des prélèvements sociaux sur le capital
La hausse des prélèvements sociaux sur le capital influe directement sur la fiscalité des revenus financiers des SCPI. La composante CSG sur ces revenus passe de 9,2 % à 10,6 %, soit une augmentation de 1,4 point. Le taux total des prélèvements sociaux sur les revenus mobiliers après 2026 atteint ainsi 18,6 %.
En conséquence, le PFU global sur ces revenus atteint 31,4 % (12,8 % d’IR + 18,6 % de PS). Ce glissement réduit mécaniquement le rendement net des composantes financières des SCPI, même si celles-ci ne représentent qu’une faible partie de la distribution.
Option barème vs PFU : quand l’arbitrage devient pertinent
Le contribuable peut, sous conditions, renoncer au PFU et opter pour l’imposition au barème de l’impôt sur le revenu pour ses intérêts et revenus mobiliers. Cette option s’apprécie au niveau global des revenus mobiliers, pas uniquement pour les SCPI.
Les analyses fiscales estiment que l’option pour le PFU reste généralement pertinente lorsque la TMI dépasse un seuil autour de 14 %. En dessous, l’imposition au barème peut se révéler plus intéressante, surtout en cas de faibles revenus ou de fortes charges déductibles corrélées à d’autres placements financiers.
Fiscalité des plus-values de cession de parts de SCPI
Au-delà des loyers, la fiscalité des SCPI concerne aussi les plus-values immobilières réalisées lors de la cession de vos parts. Le régime appliqué reprend celui des particuliers pour les immeubles détenus en direct, avec un taux forfaitaire et des abattements pour durée de détention.
Taux fixes IR et prélèvements sociaux sur les plus-values
Par défaut, la plus-value nette réalisée lors de la vente des parts de SCPI subit :
- 19 % d’impôt sur le revenu ;
- 17,2 % de prélèvements sociaux ;
- soit un taux global de 36,2 %, hors éventuelle surtaxe sur les plus-values élevées.
Le calcul se fait sur la différence entre le prix de cession (net des frais de cession supportés par le vendeur) et le prix d’acquisition majoré des frais d’achat. La société de gestion et le notaire produisent les éléments justificatifs pour la déclaration et le prélèvement au moment de la transaction.
Abattements pour durée de détention : vers l’exonération
Le régime des abattements pour durée de détention distingue la part soumise à l’IR et la part soumise aux prélèvements sociaux. Sur le plan conceptuel, la mécanique pour l’IR suit ce schéma :
- de 0 à 5 ans de détention : aucun abattement ;
- de la 6e à la 21e année : 6 % d’abattement par an ;
- 22e année : 4 % d’abattement ;
- au-delà de 22 ans : exonération totale d’IR.
Pour les prélèvements sociaux, l’exonération totale intervient après 30 ans de détention, avec un rythme d’abattement plus progressif. Le schéma de référence met en avant une exonération complète à l’horizon des 30 ans, ce qui incite à une détention longue lorsque l’on construit une stratégie patrimoniale avec des SCPI.
| Durée de détention | Abattement IR | Abattement PS (tendance générale) |
|---|---|---|
| 0 à 5 ans | 0 % | 0 % |
| 6 à 21 ans | 6 % par an | Abattement progressif croissant |
| 22 ans | Exonération IR (100 %) | Abattement en cours |
| Jusqu’à 30 ans | IR : 100 % | PS : 100 % à 30 ans |
Surtaxe sur les plus-values immobilières élevées
Les plus-values importantes peuvent être soumises à une surtaxe spécifique, par tranches. Le barème indicatif propose une tarification progressive :
- entre 50 001 € et 60 000 € : surtaxe autour de 2 % avec formule dégressive ;
- entre 60 001 € et 100 000 € : 2 % ;
- entre 100 001 € et 110 000 € : 3 % dégressif ;
- entre 110 001 € et 150 000 € : 3 % ;
- entre 150 001 € et 250 000 € : 4 % ;
- entre 250 001 € et 260 000 € : 6 % avec dégressivité ;
- au-delà de 260 000 € : 6 %.
Cette surtaxe s’ajoute aux 19 % d’IR et 17,2 % de prélèvements sociaux, ce qui renforce l’intérêt d’une stratégie de détention longue et d’un suivi attentif du niveau de plus-value avant cession.
Revenus des SCPI et abattements sur la durée : focus assurance-vie
Lorsque les parts de SCPI sont logées dans un contrat d’assurance-vie, la fiscalité ne suit plus celle des revenus fonciers en direct. L’imposition s’applique au niveau du contrat, lors des rachats, sur la quote-part d’intérêts et de plus-values.
Après 8 ans de détention du contrat, un abattement annuel sur les produits s’applique :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple soumis à imposition commune.
Les données indiquent un taux effectif d’imposition autour de 24,7 % dans certaines configurations, en combinant abattement, fiscalité avantageuse de l’assurance-vie et prélèvements sociaux. Ce cadre transforme la donne pour la détention de SCPI en phase de capitalisation.
SCPI et IFI : prise en compte dans le patrimoine immobilier taxable
Les parts de SCPI entrent dans l’assiette de l’Impôt sur la Fortune Immobilière (IFI), dès lors que le patrimoine immobilier net taxable dépasse le seuil légal. L’IFI remplace l’ISF sur le segment immobilier depuis plusieurs années.
Seuil d’entrée et barème de l’IFI
L’IFI concerne les contribuables dont la valeur nette du patrimoine immobilier excède 1,3 million d’euros. Le barème se situe entre 0,5 % et 1,5 % environ, selon les tranches de valeur du patrimoine.
Pour les SCPI, seule la valeur immobilière des actifs entre dans le calcul. Les données récentes retiennent une proportion d’environ 85 % du prix de part correspondant à l’immobilier, le solde correspondant à la trésorerie et aux autres éléments non immobiliers.
Déduction des dettes liées à l’acquisition de SCPI
Les dettes directement liées à l’acquisition de parts de SCPI restent déductibles de l’assiette IFI, sous réserve des règles de proportionnement et de plafonnement applicables. Un emprunt contracté pour acheter des parts vient donc minorer la base taxable, ce qui constitue un paramètre à intégrer dans la stratégie de financement.
Le projet d’« IFI 2 » ayant visé un élargissement ou une refonte du périmètre immobilier a été abandonné. Le cadre actuel conserve donc ses principaux mécanismes pour les détenteurs de parts de SCPI.
SCPI détenues via une société à l’IS : une autre approche fiscale
Certains investisseurs optent pour une détention de parts de SCPI via une personne morale soumise à l’impôt sur les sociétés (IS), par exemple une société civile à l’IS, une SAS patrimoniale ou une holding familiale. Ce montage change profondément la fiscalité applicable.
Taux d’IS et taxation des résultats
Les revenus de SCPI encaissés par une société sont imposés à l’IS :
- taux réduit de 15 % sur une fraction du bénéfice jusqu’à 42 500 € environ, sous conditions de chiffre d’affaires ;
- taux plein de 25 % au-delà.
Les loyers et plus-values de cession de parts entrent dans le résultat fiscal de la société. Les amortissements et charges spécifiques à la structure peuvent atténuer le bénéfice imposable, ce qui donne parfois un avantage par rapport à une détention en direct à forte TMI.
Sortie des bénéfices vers la personne physique
Une fois l’impôt sur les sociétés payé, les bénéfices non réinvestis peuvent être distribués à l’associé personne physique sous forme de dividendes. Ces dividendes subissent à nouveau une fiscalité :
- soit au PFU de 30 % (12,8 % d’IR + 17,2 % de PS) ;
- soit au barème de l’IR, avec un abattement de 40 % sur le montant brut, puis application des prélèvements sociaux.
La combinaison IS + fiscalité des dividendes doit être comparée à la fiscalité en direct. Dans certains cas de TMI élevée et de réinvestissement long terme des bénéfices au sein de la société, la structure IS limite la ponction annuelle et renforce la capacité de capitalisation.
Marché des SCPI en 2025 et 2026 : performance, taux de distribution et cadre fiscal
La fiscalité ne se conçoit pas isolément de la dynamique du marché. Les chiffres récents du secteur donnent une idée de l’environnement dans lequel s’applique l’imposition des loyers et plus-values.
En 2025, les SCPI affichent :
- une collecte d’environ 4,6 milliards d’euros, en hausse de 29 % par rapport à 2024 ;
- une capitalisation autour de 89 milliards d’euros ;
- un taux de distribution moyen à 4,91 % ;
- une performance globale estimée à 1,46 % en tenant compte des évolutions de valeur des parts.
Pour un investisseur, le rendement net après fiscalité dépend à la fois de ce taux de distribution, de l’évolution du prix de part et du régime d’imposition appliqué. La comparaison détaillée des véhicules (SCPI de bureaux, santé, résidentiel, logistique, diversifiées) se trouve dans les analyses de sélection comme celles sur les meilleures SCPI de rendement.
SCPI, stratégies de défiscalisation et allocation patrimoniale
La fiscalité des SCPI offre plusieurs leviers d’optimisation lorsqu’elle s’intègre dans une stratégie patrimoniale globale. L’objectif ne consiste pas seulement à minimiser l’impôt mais à aligner rendement, risque, liquidité et horizon de détention.
SCPI et stratégies de défiscalisation ciblée
Certaines SCPI s’inscrivent dans un cadre fiscal particulier (logement intermédiaire, démembrement, montage Pinel via la pierre-papier, etc.). D’autres stratégies reposent sur la combinaison :
- d’un investissement au comptant pour des revenus immédiats ;
- d’un investissement à crédit afin de bénéficier de la déductibilité des intérêts ;
- d’une détention en assurance-vie pour lisser la fiscalité dans le temps ;
- d’un démembrement temporaire de propriété pour transférer les revenus ou alléger l’IFI.
Les ressources dédiées aux stratégies de défiscalisation détaillent ces montages et leurs conditions, en combinant souvent SCPI, immobilier en direct et enveloppes financières.
SCPI de rendement, diversification et pilotage de l’impôt
En pratique, les SCPI de rendement servent souvent de socle à une stratégie de revenus réguliers. La diversification sectorielle (bureaux, santé, logistique, commerce, résidentiel) et géographique (France, zone euro, Europe) répartit le risque locatif et offre des profils de loyers variés.
D’un point de vue fiscal, cette diversification ne change pas directement le régime d’imposition, mais influence la stabilité des revenus. Une distribution plus régulière facilite la planification de la trésorerie et du montant d’impôt à prévoir, ce qui limite les à-coups de trésorerie liés aux acomptes contemporains d’IR et de prélèvements sociaux.
Une allocation construite associe souvent SCPI et autres véhicules de pierre-papier (OPCI, SCI en assurance-vie, foncières cotées) afin de moduler la liquidité, la volatilité et la fiscalité globale du patrimoine.
« La pierre-papier, bien intégrée dans une stratégie patrimoniale, coordonne revenus réguliers, capitalisation à long terme et maîtrise de la fiscalité, plutôt que de subir ces paramètres. » – Synthèse d’un conseiller en gestion de patrimoine









