

SCPI de rendement ou SCPI fiscale ? Derrière ces deux appellations se cachent des stratégies d’investissement radicalement différentes, autant sur le plan des revenus, de la durée de détention que de la fiscalité. Un choix mal calibré alourdit l’impôt, bloque l’épargne plus longtemps que prévu ou réduit le potentiel de performance.
À l’inverse, un arbitrage lucide entre revenus immédiats et avantage fiscal crée une véritable mécanique patrimoniale, surtout dans le contexte actuel où les SCPI servent en moyenne près de 4,9 % en 2025, avec des écarts de rendement très marqués selon les véhicules. Tout l’enjeu consiste à aligner le bon type de SCPI avec votre situation familiale, votre niveau d’imposition et votre horizon de placement…
| Critère clé | SCPI de rendement | SCPI fiscale | Pour quel profil ? |
|---|---|---|---|
| Objectif principal | Générer des revenus réguliers | Réduire la fiscalité | Investisseurs cherchant du cash-flow ou revenus complémentaires |
| Niveau de rendement | Élevé (en général 4–6%) | Plus faible | Personnes imposées fortement voulant optimiser leur IR |
| Disponibilité des revenus | Revenus versés régulièrement | Peu ou pas de revenus durant les premières années | Investisseurs patients et orientés long terme |
| Avantage fiscal | Aucun avantage spécifique | Réduction d’impôts selon dispositif (Pinel, Malraux, déficit foncier, etc.) | Contribuables voulant diminuer leur impôt immédiatement |
| Durée d’engagement | Flexible | Contraignante (9 à 12 ans selon dispositif) | Investisseurs sûrs de ne pas avoir besoin de liquidités rapidement |
| Meilleure option si… | Vous cherchez un rendement stable et immédiat | Vous souhaitez optimiser votre fiscalité avant tout | Profil dépendant de la situation fiscale + besoin ou non de revenus |
Sommaire
SCPI de rendement ou SCPI fiscale : deux logiques patrimoniales opposées
Les SCPI de rendement et les SCPI fiscales reposent sur des modèles économiques distincts. Le point commun : un investissement immobilier indirect et mutualisé, accessible via la pierre-papier. La différence : l’orientation du flux financier, soit vers des revenus réguliers, soit vers une réduction d’impôt.
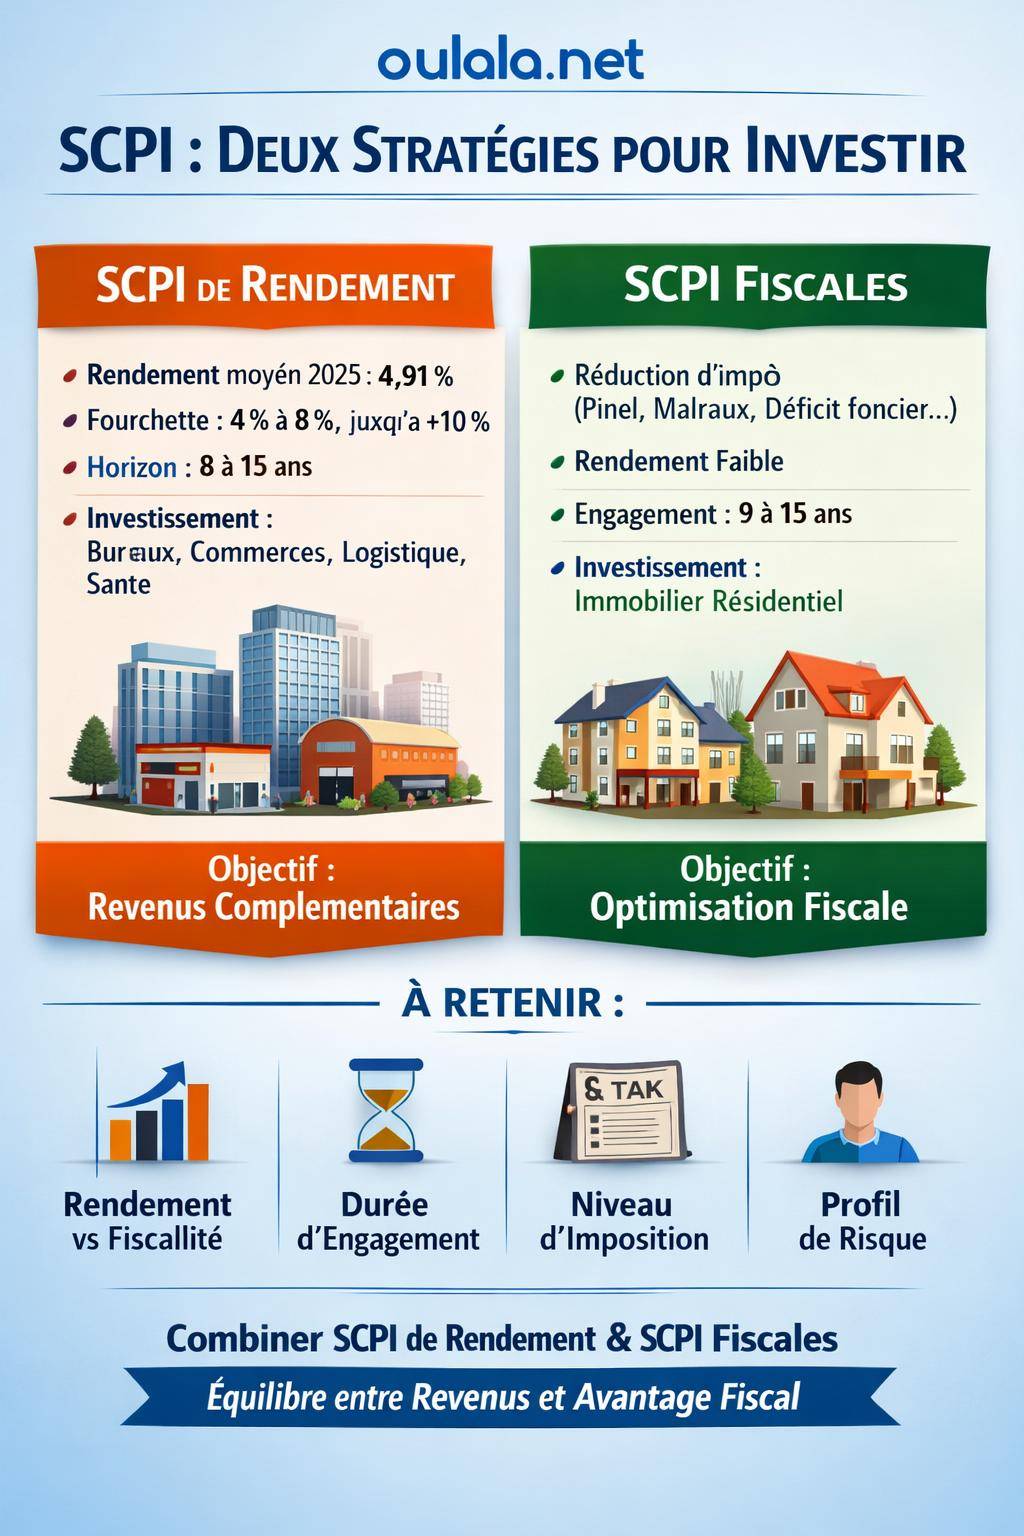
Une SCPI de rendement cible avant tout la distribution de loyers. Elle achète des immeubles à vocation professionnelle (bureaux, commerces, logistique, santé, résidentiel géré…) et reverse aux associés une quote-part des loyers, après frais et charges. L’objectif principal consiste à générer un complément de revenu récurrent.
La SCPI fiscale suit une logique inverse : elle concentre ses efforts sur des programmes résidentiels éligibles à un dispositif de défiscalisation (Pinel, Denormandie, Malraux, déficit foncier, etc.). Le rendement courant des loyers reste souvent secondaire, voire marginal, car la valeur ajoutée provient majoritairement de la réduction d’impôt étalée dans le temps.
Tableau comparatif : SCPI de rendement vs SCPI fiscale
| Critère | SCPI de rendement | SCPI fiscale |
|---|---|---|
| Objectif principal | Revenus réguliers et potentielle revalorisation des parts | Réduction d’impôt, optimisation fiscale ciblée |
| Nature des actifs | Immobilier d’entreprise, logistique, santé, commerces, résidentiel géré | Immobilier résidentiel neuf ou rénové, souvent en zone tendue |
| Rendement visé | Environ 4,5 % à 5 % pour le cœur de marché, plus pour certaines thématiques | Rendement courant faible, voire nul ; gain principal via l’impôt |
| Durée de détention conseillée | Environ 8 ans, parfois davantage pour absorber les cycles immobiliers | 9 à 15 ans selon les dispositifs fiscaux et les contraintes légales |
| Fiscalité des revenus | Revenus fonciers imposés à l’IR + prélèvements sociaux | Réduction d’impôt plafonnée ; revenus fonciers souvent modestes |
| Profil d’investisseur | Épargnant en quête de compléments de revenus sur 12–15 ans | Contribuable à forte imposition, prêt à un engagement long |
Comment fonctionne une SCPI de rendement en 2025–2026 ?
La SCPI de rendement mutualise l’épargne de nombreux investisseurs pour acquérir un parc immobilier loué à des entreprises ou à des exploitants (cliniques, Ehpad, plateformes logistiques, commerces de proximité, résidences gérées, bureaux, etc.). L’investisseur reçoit des revenus trimestriels proportionnels au nombre de parts détenues, après déduction des frais de gestion, des charges et des éventuelles provisions.
Le rendement moyen de marché des SCPI avoisine 4,91 % en 2025, en progression d’environ 0,19 point par rapport à 2024. La tendance se situe dans une fourchette globale d’environ 4 % à 8 %, avec des pointes jusqu’à 15 % pour certaines SCPI récentes, plus opportunistes et plus volatiles. La moyenne 2024 tournait autour de 4,72 %, signe d’un ajustement progressif au nouveau cycle des taux.
Des écarts de rendement très marqués entre SCPI
Le marché montre une dispersion nette. En 2025, environ 43 SCPI affichent un taux de distribution supérieur à 6 %, tandis que 85 véhicules se situent au-dessus de la moyenne de 4,91 %. À l’inverse, 43 SCPI restent en dessous de cette moyenne et 15 affichent moins de 4 %.
Les SCPI récentes, souvent thématiques (logistique, transition énergétique, santé, tourisme, immobilier européen, etc.), visent des rendements compris entre 6 % et plus de 10 %. De leur côté, les SCPI dites patrimoniales, plus anciennes et positionnées sur des zones centrales bien établies, servent plutôt entre 4 % et 6 %, avec un profil de risque généralement plus lissé.
« Les meilleures SCPI de rendement ne se résument pas à un taux de distribution spectaculaire sur une année. La régularité des revenus et la maîtrise du patrimoine sous-jacent forment le socle d’un investissement serein. »
Le top 25 des SCPI les mieux positionnées en 2025 affiche en moyenne 7,99 % de taux de distribution et 8,99 % de performance globale annuelle, intégrant la revalorisation des parts. Certains noms se distinguent sur le segment haut rendement, comme Wemo One (autour de 15,27 % de TD), Sofidynamic (environ 9,04 %) ou des véhicules orientés transitions comme Transitions Europe (près de 7,6 %), avec toutefois un niveau de risque supérieur et une volatilité possible sur les prix de parts.
Rendement et risques : un équilibre à trouver
Les années 2022–2024 ont montré un ajustement des distributions. En moyenne, la baisse tourne autour de 10 % pour de nombreuses SCPI, liée à la remontée des taux et à la revalorisation du coût de financement. Malgré cela, les rendements sont restés autour de 4,5 % en 2022 et 2023, puis 4,72 % en 2024, avec un rendement total (dividendes + revalorisation) qui atteignait environ 8,32 % en 2024 pour l’ensemble du marché.
Les segments sectoriels ne réagissent pas tous de la même manière. Voici un panorama indicatif des rendements par secteur pour 2025.
| Secteur immobilier | Rendement indicatif 2025 | Commentaire |
|---|---|---|
| SCPI diversifiées | Environ 5,8 % – 6,0 % | Portefeuilles équilibrés, mutualisation des risques entre bureaux, commerces, logistique, santé… |
| Logistique & activités | Autour de 5,6 % | Bénéficie du e‑commerce, de la distribution et des besoins en entrepôts modernes |
| Tourisme & hôtellerie | Près de 5,1 % | Rebond post‑crises, mais exposition aux cycles économiques et géopolitiques |
| Commerces | Environ 4,9 % | Sélectivité accrue, repositionnement sur les emplacements prime, retail parks, commerces de destination |
| Bureaux | Autour de 4,6 % (TD) | Adaptation aux nouveaux usages, baisse des prix de parts proche de 7,1 % dans certains cas |
| Santé & éducation | Environ 4,0 % – 4,2 % | Visée long terme, baux longs, stabilité des locataires, mais réglementation spécifique |
| Résidentiel | Autour de 4,2 % | Marché encadré, enjeux énergétiques (DPE), contraintes locatives plus fortes |
Pour approfondir le sujet des véhicules les plus performants du moment et des stratégies associées, un détour par cette page s’impose : meilleure SCPI de rendement.
SCPI fiscales : fonctionnement, atouts et contraintes
Les SCPI fiscales regroupent plusieurs familles de produits : SCPI Pinel, Denormandie, Malraux, déficit foncier, voire d’autres dispositifs spécifiques selon la période. Elles investissent dans du résidentiel neuf ou rénové, souvent situé en zone tendue, pour créer du logement locatif conforme aux critères légaux.
L’investisseur souscrit des parts, la SCPI acquiert et gère les biens, met en location, perçoit les loyers et transmet la réduction d’impôt correspondante au prorata des montants investis. Les revenus fonciers distribués restent souvent modestes ; l’objectif prioritaire tient à la défiscalisation étalée sur plusieurs années.
Objectif et rendement d’une SCPI fiscale
Les SCPI fiscales ciblent deux axes :
- Réduction directe de l’impôt sur le revenu : Pinel, Denormandie, Malraux offrent une baisse d’IR calculée sur le montant investi ou les travaux.
- Optimisation du revenu foncier : les SCPI déficit foncier visent à créer des charges déductibles importantes, qui viennent réduire les revenus fonciers existants puis, dans une certaine limite, le revenu global.
Les rendements annuels en cash se situent souvent en dessous des SCPI de rendement classiques, parfois à un niveau faible ou presque nul au début de la vie du véhicule, surtout lorsque les travaux dominent. La valeur créée naît de l’économie d’impôt et de la valorisation éventuelle des actifs à long terme.
« La SCPI fiscale convient mieux à l’investisseur imposé dans les tranches hautes, qui souhaite lisser son impôt sur 9 à 15 ans en acceptant un rendement courant restreint. »
Contraintes de durée et de liquidité
Les dispositifs fiscaux imposent une durée minimale de détention. Selon les cas, l’horizon conseillé se situe entre 9 et 15 ans, afin de respecter les engagements locatifs et les obligations du montage (durée de location, conservation des biens, etc.). Une sortie anticipée remet en cause tout ou partie de l’avantage fiscal.
La liquidité reste plus limitée que sur les SCPI de rendement à capital variable. Pour céder ses parts, l’associé doit attendre la fin du programme ou trouver un acquéreur sur le marché secondaire, souvent moins animé. Ce paramètre demande une vision long terme et des capitaux dont l’investisseur n’a pas besoin pour d’autres projets (résidence principale, études des enfants, diversification urgente du patrimoine…).
Revenus, fiscalité, durée : les critères clefs pour choisir entre SCPI de rendement et SCPI fiscale
Pour opérer un choix éclairé entre SCPI de rendement et SCPI fiscale, plusieurs critères structurent la réflexion : objectifs patrimoniaux, niveau d’imposition, horizon temporel, sensibilité au risque et situation familiale. Une grille de lecture claire évite de prioriser le simple taux servi au détriment de la cohérence globale.
1. Objectifs patrimoniaux : revenus réguliers ou baisse de l’impôt ?
Les SCPI de rendement répondent à un besoin de complément de revenus sur 12 à 15 ans. Le profil type :
- préparation de la retraite avec un flux trimestriel stable ;
- constitution d’un revenu pour financer les études des enfants ;
- recherche d’un supplément de cash-flow avec une visibilité sur les loyers.
À l’opposé, les SCPI fiscales ciblent l’investisseur fortement imposé, qui se concentre sur la réduction d’impôt :
- TMI élevée et pression fiscale ressentie comme trop lourde ;
- souhait d’optimiser l’impôt sur le revenu via un support immobilier ;
- acceptation d’un revenu courant plus faible pour privilégier l’avantage fiscal.
2. Niveau d’imposition et fiscalité applicable
Les revenus de SCPI de rendement entrent dans la catégorie des revenus fonciers. Ils sont soumis à l’impôt sur le revenu (barème progressif) et aux prélèvements sociaux. Plus la tranche marginale d’imposition augmente, plus l’impact fiscal devient significatif.
Les SCPI fiscales agissent différemment : elles génèrent soit une réduction d’impôt (Pinel, Denormandie, Malraux), soit un déficit foncier imputable sur les revenus fonciers et, dans certains cas, sur le revenu global dans la limite autorisée. Ces mécanismes entrent dans des plafonds (dont le plafonnement global des niches fiscales) et dans des limites d’investissement, par exemple jusqu’à 300 000 € pour certains dispositifs.
Pour mieux comprendre la mécanique de la fiscalité des SCPI, et la manière de la manier en votre faveur, une ressource utile se trouve ici : fiscalité des SCPI.
3. Durée de détention et horizon de vie
Les SCPI de rendement supposent une durée de détention recommandée d’environ 8 ans, souvent étendue à 10–15 ans pour amortir les cycles immobiliers et gommer les variations de prix de parts. L’investisseur garde une certaine latitude de sortie, même si la liquidité dépend du marché et de la nature du capital (variable ou fixe).
Les SCPI fiscales imposent une discipline plus stricte : 9 à 15 ans selon les dispositifs, parfois davantage si la SCPI doit finaliser son programme puis entrer en phase de cession des actifs. L’horizon de vie personnelle compte : projets professionnels, retraite, transmission future, éventuels besoins de mobilité géographique ou de changement de résidence.
4. Profil d’investisseur et tolérance au risque
Un investisseur en quête de stabilité privilégie souvent des SCPI de rendement diversifiées, adossées à un parc équilibré (bureaux prime, commerces résilients, santé, logistique, résidentiel géré). Les revenus s’inscrivent dans la durée avec un niveau de variabilité modéré.
Un contribuable fortement imposé, déjà propriétaire de sa résidence principale, disposant d’une épargne de sécurité et d’un horizon supérieur à 10 ans, oriente plus facilement une part de son patrimoine vers des SCPI fiscales. Il accepte un rendement immédiat moindre pour obtenir une réduction d’impôt étalée et diversifier ses sources de performance.
Contexte immobilier 2025–2026 : un environnement clé pour les SCPI
Les performances des SCPI de rendement comme des SCPI fiscales se nourrissent du contexte immobilier général. Entre évolution des taux de crédit, prix de l’immobilier et sélectivité accrue des marchés, les décisions de gestion se structurent dans un environnement particulier en 2025–2026.
Évolution des prix, volume des transactions et sélectivité
Les prix de l’immobilier résidentiel montrent une variation globale modérée, autour de 1 % à 2 % de hausse, avec des estimations comme celles de Wüest Partner situant la progression entre 1,5 % et 2 %. Les volumes de ventes dans l’ancien progressent d’environ 10 % entre 2024 et 2025, tandis que le neuf recule d’environ 10,8 %, en raison de la hausse des coûts de construction, de la réglementation et des contraintes de financement.
Le marché se révèle également plus sélectif. Les biens dotés d’un bon DPE (A/B) obtiennent une prime de 15 % à 35 % par rapport aux logements énergivores. La demande de maisons individuelles reste forte, autour de 75 % des recherches, avec un intérêt accru pour les jardins : les requêtes associées progressent d’environ 48 % à 64 % entre 2020 et 2025, avec une prime proche de 30 % pour les biens disposant d’un extérieur.
« Les SCPI les plus robustes intègrent désormais les critères énergétiques, environnementaux et d’usage du bâtiment au même niveau que le rendement initial. »
Taux de crédit et impact sur les SCPI
Les taux de crédit se stabilisent autour de 3,20 % à 3,40 % en moyenne, avec des observations aux alentours de 3,08 % en 2025 et 3,4 % en 2026, et un zénith proche de 3,2 % sur 20 ans. Cette normalisation des taux modifie l’arbitrage entre financement à crédit et placements à revenus. Les SCPI ajustent leurs acquisitions en conséquence, en recherchant un écart raisonnable entre rendement locatif et coût du capital.
Dans ce contexte, les SCPI de rendement restent une brique clé pour capter le revenu immobilier sans gérer soi‑même un bien en direct. Les SCPI fiscales bénéficient des tensions sur le neuf et la rénovation, avec des programmes qui ciblent la demande locative en zones urbaines ou en cœur de ville historique, là où le déficit d’offre se fait sentir.
Combiner SCPI de rendement et SCPI fiscale : une stratégie patrimoniale équilibrée
La question « SCPI de rendement ou SCPI fiscale » ne se résume pas toujours à un choix binaire. Dans de nombreux cas, la solution consiste à combiner les deux approches dans une stratégie patrimoniale globale : une poche orientée revenus et une poche tournée vers l’optimisation fiscale.
Pilotage par compartiments : revenus, fiscalité, liquidité
Une allocation structurée répartit le capital entre plusieurs compartiments :
- compartiment revenus : SCPI de rendement diversifiées, éventuellement thématiques (logistique, santé, Europe…), pour générer un flux de loyers récurrents ;
- compartiment fiscal : SCPI fiscales adaptées au profil (Pinel, Malraux, déficit foncier…) pour réduire l’impôt sur le revenu dans la durée ;
- compartiment liquidité : épargne de précaution sur des supports plus souples (fonds euros, livrets, comptes à vue rémunérés…).
Ce pilotage par compartiments permet d’ajuster le curseur selon la situation : hausse de revenus souhaitée, modification de la tranche marginale d’imposition, changement de situation familiale, préparation d’une transmission ou d’un projet professionnel.
SCPI et pierre-papier : articulation avec le reste du patrimoine
Les SCPI s’intègrent dans l’univers plus large de la pierre-papier : OPCI, foncières cotées, club deals, produits structurés immobiliers. Chacun possède ses propres règles de fonctionnement, son niveau de volatilité et son horizon de détention. Les SCPI se distinguent par la régularité recherchée des loyers et la mutualisation des risques locatifs.
Pour approfondir le fonctionnement global de cette classe d’actifs, les différences avec l’immobilier en direct et les autres formes de pierre-papier, une ressource complémentaire apporte un éclairage utile : SCPI : investir dans la pierre-papier.
Étapes pratiques pour choisir la SCPI adaptée à votre profil
Passer de la théorie à la pratique demande une méthode structurée. L’objectif consiste à traduire votre situation personnelle en critères concrets : horizon, besoins de revenus, pression fiscale, capacité d’épargne et tolérance au risque.
1. Clarifier votre profil et votre horizon
Commencez par recenser quelques éléments clés :
- votre tranche marginale d’imposition, votre impôt sur le revenu et votre patrimoine global ;
- vos projets à 5, 10 et 15 ans (retraite, changement de résidence, études, transmission) ;
- votre motivation principale : revenus complémentaires ou réduction d’impôt.
Un investisseur de 40–45 ans, encore loin de la retraite mais avec une imposition élevée, peut démarrer par une poche fiscale, puis augmenter progressivement sa poche de SCPI de rendement pour préparer un revenu futur. Un retraité ou un futur retraité proche privilégie le flux de loyers plutôt que la défiscalisation, sauf cas particulier de forte imposition résiduelle.
2. Analyser les documents et les indicateurs des SCPI
Pour chaque SCPI étudiée, quelques indicateurs demandent une lecture attentive :
- taux de distribution (TD) et historique des performances ;
- performance globale annuelle (PGA), incluant la revalorisation des parts ;
- taux d’occupation financier, durée résiduelle des baux, typologie des locataires ;
- répartition sectorielle (bureaux, commerces, logistique, santé, résidentiel, tourisme…) ;
- répartition géographique (France, Europe, régions, grandes métropoles) ;
- structure des frais (frais de souscription, de gestion, d’acquisition…).
Pour les SCPI fiscales, la lecture du dispositif légal sous-jacent (durée d’engagement, plafonnement, contraintes de location) reste indispensable. Les documents réglementaires détaillent le calendrier des travaux, de la mise en location, puis de la phase d’exploitation.
3. Vérifier la cohérence avec votre fiscalité personnelle
Une simulation fiscale sérieuse met en regard :
- les revenus fonciers supplémentaires issus d’une SCPI de rendement ;
- l’économie d’impôt potentielle via une SCPI fiscale ;
- l’impact du plafonnement des niches fiscales et des plafonds spécifiques aux dispositifs.
Cette projection permet de voir si la SCPI fiscale réduit réellement votre impôt sur plusieurs années ou si le gain s’avère marginal une fois pris en compte les autres dispositifs déjà utilisés (emploi à domicile, dons, investissements antérieurs…).
SCPI de rendement ou SCPI fiscale : scénarios concrets de profil d’investisseur
Pour finir, quelques scénarios types permettent de visualiser à qui s’adresse chaque catégorie de SCPI.
Profil 1 : cadre de 38 ans, TMI élevée, horizon long
Ce profil possède un revenu confortable, une capacité d’épargne régulière et un impôt sur le revenu significatif. Il dispose d’une épargne de précaution et d’une résidence principale en cours de remboursement. Il recherche une stratégie pour optimiser son imposition sans se priver de revenus futurs.
La combinaison suivante lui convient :
- une poche de SCPI fiscales (Pinel, déficit foncier) pour réduire son IR sur 10–12 ans ;
- une poche de SCPI de rendement progressivement renforcée pour préparer des revenus complémentaires à horizon 15–20 ans.
Profil 2 : couple de 55 ans, retraite dans 8–10 ans
Ce couple anticipe la baisse de ses revenus d’activité et souhaite maintenir son niveau de vie. La pression fiscale va probablement diminuer au moment de la retraite, rendant l’avantage des SCPI fiscales moins pertinent à long terme.
Dans ce cas, l’orientation principale se fait vers des SCPI de rendement diversifiées, avec une allocation sectorielle équilibrée (logistique, bureaux prime, commerces, santé). L’objectif consiste à aligner la montée en puissance des revenus de SCPI avec la baisse progressive des revenus professionnels.
Profil 3 : contribuable déjà fortement investi en immobilier direct
Ce profil détient plusieurs biens en location nue, avec des revenus fonciers élevés et une pression fiscale forte. Il cherche à alléger son imposition tout en diversifiant ses risques locatifs.
Les SCPI déficit foncier ou Malraux répondent bien à cette logique. Les travaux réalisés via la SCPI génèrent un déficit imputable sur ses revenus fonciers, ce qui limite la facture fiscale globale. Après la phase de travaux, il bénéficie d’une diversification géographique et patrimoniale par rapport à son parc en direct, sans gestion locative supplémentaire.









