

Gérer un compte bancaire à distance, aider un proche âgé ou hospitalisé, centraliser les opérations d’un couple ou d’une entreprise familiale : la procuration bancaire répond à des situations de vie très concrètes. Bien utilisée, elle offre une grande souplesse sans obliger à ouvrir un compte joint ni à bousculer toute son organisation financière.
Encore faut-il connaître les limites de ce pouvoir, les risques juridiques et les réflexes à adopter pour rester protégé. Entre modèle de procuration à imprimer, clauses à surveiller et démarches à effectuer auprès de la banque, un tour d’horizon précis permet d’éviter les mauvaises surprises…
| Élément clé | Essentiel à retenir |
| Objet de la procuration | Autoriser une personne de confiance à gérer certaines opérations bancaires à votre place. |
| Démarches | Déposer une demande auprès de la banque, présenter les pièces d’identité et signer le document officiel. |
| Modèle gratuit | Formulaire type fourni par la banque ou lettre personnalisée mentionnant les pouvoirs accordés. |
| Durée et révocation | Valable jusqu’à annulation par le titulaire ; révocable à tout moment. |
Sommaire
Procuration sur un compte bancaire : définition juridique et principes clés
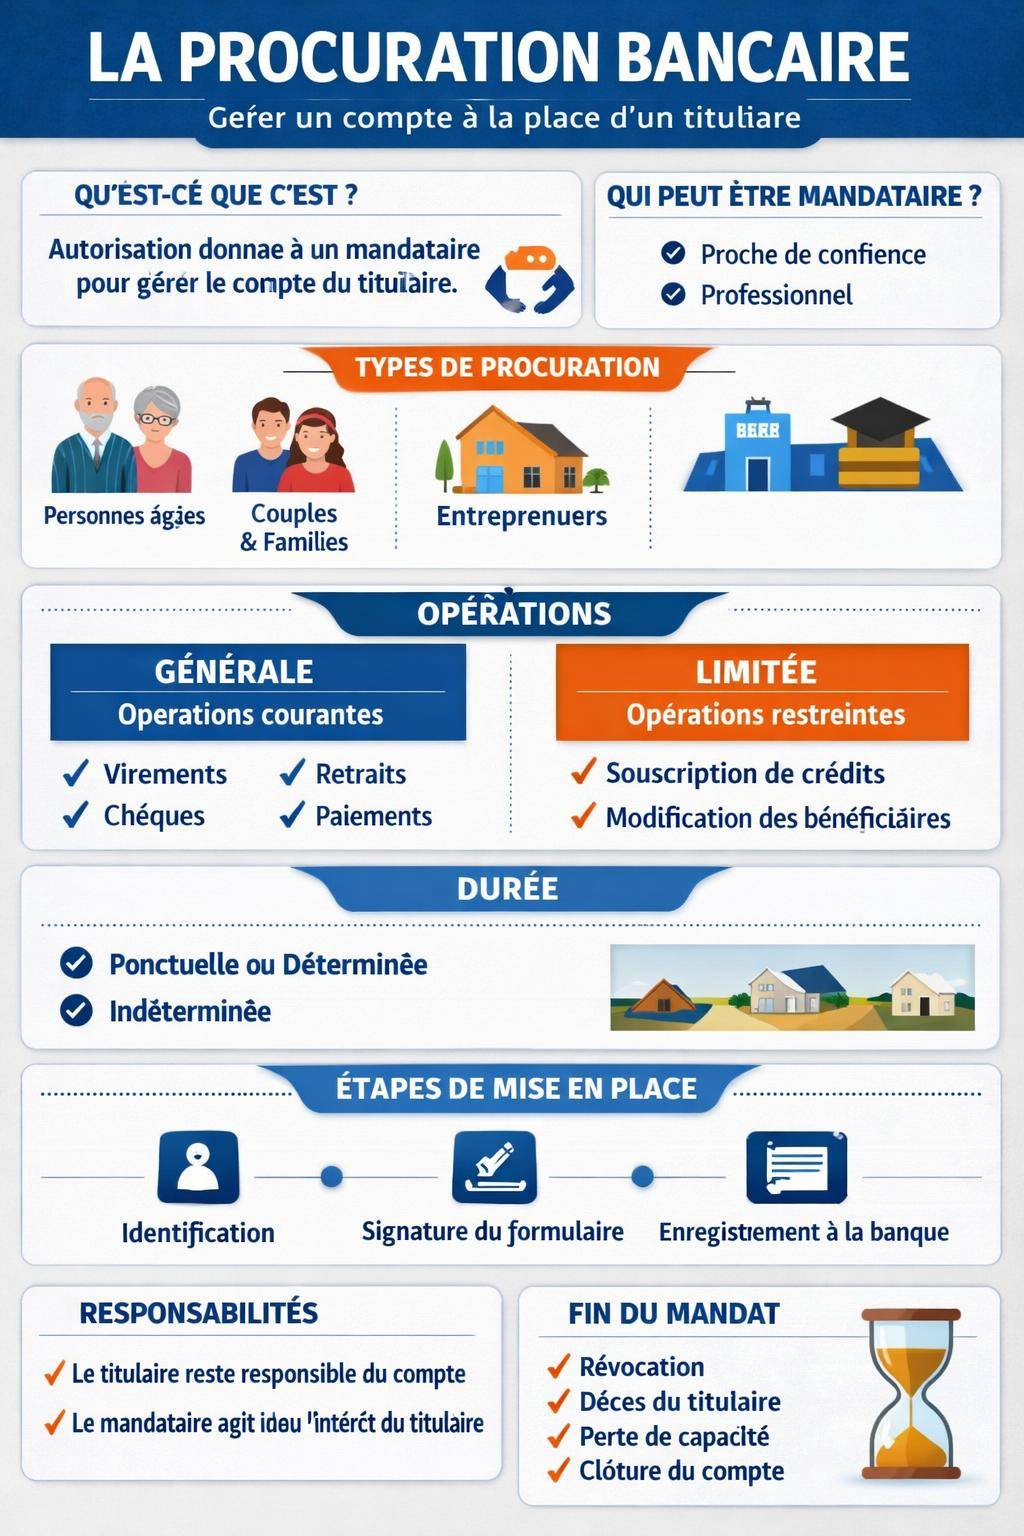
Une procuration sur compte bancaire est un document par lequel le titulaire du compte (le mandant) autorise une autre personne (le mandataire) à réaliser des opérations bancaires en son nom. Ce mandat n’entraîne aucun transfert de propriété des fonds : l’argent reste la seule propriété du titulaire.
On parle également de mandat bancaire. Ce mandat s’inscrit dans le cadre général du contrat de mandat du Code civil. Le mandataire agit au nom et pour le compte du titulaire, dans les limites prévues par la procuration et par les conditions générales de la banque.
« La procuration bancaire autorise une personne de confiance à utiliser un compte, sans en devenir titulaire ni copropriétaire. »
La procuration peut être rédigée sur papier libre, via un modèle de lettre de procuration bancaire, ou directement sur un formulaire spécifique fourni par la banque. Dans la pratique, les établissements financiers préfèrent utiliser leurs modèles internes, adaptés à leurs procédures de contrôle et à leurs systèmes informatiques.
Pourquoi mettre en place une procuration bancaire : usages concrets et intérêts
La procuration sur un compte bancaire répond à de nombreuses situations du quotidien. Elle évite souvent des déplacements inutiles et simplifie la gestion d’un budget, tout en maintenant un certain contrôle pour le titulaire.
Procuration bancaire pour un proche âgé, dépendant ou hospitalisé
Un grand nombre de procurations sont mises en place pour des personnes âgées, fragilisées ou convalescentes. Le mandataire, souvent un enfant ou un proche, prend alors en charge :
- le règlement des factures courantes (loyer, énergie, assurances, santé) ;
- les retraits d’espèces, dans la limite convenue ;
- les remises de chèques (pensions, remboursements, revenus réguliers) ;
- le suivi des mouvements sur le compte et les alertes de découvert.
Pour autant, la procuration bancaire ne remplace pas un dispositif plus large de type mandat de protection future ou tutelle quand la personne n’est plus en mesure de prendre des décisions éclairées. Elle se concentre uniquement sur les opérations relevant des comptes concernés.
Procuration dans le couple ou en famille
De nombreux couples choisissent une procuration plutôt qu’un compte joint. Le titulaire demeure seul propriétaire des fonds, mais son conjoint ou partenaire bénéficie d’un pouvoir d’agir sur le compte : paiements, virements, gestion du quotidien.
La procuration bancaire se révèle également utile entre parents et enfants majeurs. Par exemple :
- un étudiant à l’étranger qui autorise un parent à gérer son compte en France ;
- un enfant qui prend en charge la gestion du compte d’un parent retraité ;
- un membre de la famille désigné pour assurer le suivi des dépenses communes (résidence secondaire, charges partagées).
Utilisation de la procuration pour un dirigeant ou un entrepreneur
Dans le cadre professionnel, la procuration sur le compte bancaire d’une entreprise individuelle ou d’une société permet de déléguer certaines opérations à :
- un collaborateur administratif ou un comptable ;
- un associé ;
- un conjoint collaborateur ;
- un responsable de site ou de caisse.
Le dirigeant garde la main sur les grandes orientations, mais distribue des pouvoirs de paiement, de dépôt ou de consultation pour fluidifier le fonctionnement de l’activité.
Qui peut donner ou recevoir une procuration sur un compte bancaire ?
La procuration bancaire repose sur la capacité juridique des personnes concernées et sur la politique interne de la banque. Les règles varient légèrement selon le type de compte et le profil des signataires.
Conditions pour le titulaire du compte (mandant)
Le titulaire qui donne procuration doit :
- être majeur ou mineur émancipé ;
- ne pas faire l’objet d’une mesure de tutelle limitant sa capacité à signer un mandat ;
- être clairement identifié par la banque (pièce d’identité valide, spécimen de signature) ;
- disposer d’un compte ouvert et fonctionnel dans l’établissement.
En présence d’un compte joint, chaque cotitulaire peut généralement donner une procuration, sous réserve des conditions prévues au contrat d’ouverture. La banque vérifie souvent la signature de tous les cotitulaires, en particulier pour les procurations étendues.
Profil du mandataire : proche, professionnel, représentant légal
Le mandataire peut être :
- un membre de la famille (conjoint, enfant, parent, frère, sœur) ;
- un ami, un voisin, une personne de confiance ;
- un professionnel (expert-comptable, gestionnaire de patrimoine, représentant légal) ;
- un collaborateur dans le cadre d’un compte professionnel.
Le mandataire doit présenter :
- une pièce d’identité officielle en cours de validité ;
- parfois un justificatif de domicile récent, selon la procédure de la banque ;
- un spécimen de signature qui servira aux contrôles ultérieurs.
Les différents types de procuration bancaire et l’étendue des pouvoirs
Une procuration bancaire n’accorde pas automatiquement tous les pouvoirs. L’étendue des droits du mandataire doit être définie avec précision, pour concilier souplesse de gestion et maîtrise des risques.
Procuration générale ou limitée : une distinction décisive
On distingue principalement deux catégories :
- Procuration générale : le mandataire peut effectuer la plupart des opérations usuelles sur le compte, dans le respect des plafonds et des procédures internes de la banque.
- Procuration limitée : les pouvoirs du mandataire se réduisent à certaines opérations ou à certains montants (par exemple, retraits d’espèces plafonnés, interdiction d’émettre des chèques, impossibilité de souscrire des produits financiers).
Le choix entre ces deux formules se fait en fonction du degré de confiance accordé et des besoins concrets. Une personne très vulnérable ou une relation récente justifient souvent une procuration plus encadrée.
Exemples d’opérations couvertes ou exclues
Voici une grille de lecture des pouvoirs généralement possibles avec une procuration bancaire. Les détails exacts figurent dans la procuration et dans la documentation de la banque.
| Type d’opération | Procuration générale | Procuration limitée |
|---|---|---|
| Retraits d’espèces au guichet | Oui, dans les plafonds définis par la banque | Oui, souvent avec un plafond spécifique |
| Remise de chèques / espèces | Oui | Oui |
| Emissions de chèques | Souvent autorisées (si chéquier remis au mandataire) | Parfois exclues ou soumises à accord |
| Virements ponctuels | Oui, vers comptes internes et externes | Parfois limités aux comptes déjà enregistrés |
| Virements permanents | Généralement autorisés | Souvent interdits ou soumis à validation par le titulaire |
| Consultation des relevés et historique | Oui, souvent en agence ; en ligne selon options | Variable, selon l’accès accordé par la banque |
| Souscription de produits (livrets, assurance-vie, placements) | Souvent exclue ou très encadrée | En principe interdite |
| Demande de crédit / découvert | Généralement interdite sans accord explicite | Interdite |
Les habilitations peuvent être combinées : une procuration limitée aux retraits et dépôts, ou une procuration incluant les virements mais excluant l’usage du chéquier. La rédaction du mandat doit refléter ces choix de manière claire.
Durée de la procuration : ponctuelle, temporaire ou sans limite de temps
La procuration peut prendre plusieurs formes selon la durée souhaitée :
- Procuration ponctuelle : pour une opération déterminée (par exemple, encaisser un chèque important ou signer un document bancaire spécifique).
- Procuration à durée déterminée : valable pour une période précise (quelques mois pendant une hospitalisation, une mission à l’étranger, une absence prolongée).
- Procuration à durée indéterminée : en vigueur jusqu’à révocation par le titulaire, décès, clôture du compte ou retrait par la banque.
Modèle gratuit de procuration bancaire : structure et mentions obligatoires
Un modèle de procuration sur compte bancaire bien rédigé sécurise les relations entre le titulaire, le mandataire et la banque. Même si l’établissement fournit son propre formulaire, disposer d’une base claire permet de vérifier que toutes les mentions utiles figurent dans le document signé.
Mentions indispensables dans une procuration bancaire écrite
Une lettre de procuration sur un compte bancaire doit au minimum comporter :
- l’identité complète du titulaire : nom, prénom, date et lieu de naissance, adresse, numéro de client le cas échéant ;
- l’identité complète du mandataire : mêmes éléments d’état civil et coordonnées ;
- la désignation précise du ou des comptes visés : numéro de compte, intitulé, agence ;
- la liste des opérations autorisées et les éventuelles limitations ;
- la durée de validité de la procuration (ou mention « jusqu’à révocation ») ;
- le lieu, la date et la signature manuscrite du titulaire (et parfois celle du mandataire) ;
- la formule claire de mandat : par exemple « Je soussigné(e)… donne procuration à… pour effectuer les opérations suivantes… ».
Pour structurer cette lettre, les ressources de type modèles de lettres prêts à l’emploi apportent un cadre utile. Il reste ensuite à adapter les formulations aux exigences de la banque et à la situation personnelle.
Exemple de formulation de procuration sur un compte bancaire
Voici un exemple de formulation simple, à adapter selon les besoins et le contexte bancaire :
Je soussigné(e) [Nom, Prénom], né(e) le [date] à [lieu], demeurant [adresse complète], titulaire du compte n° [référence complète] ouvert dans votre établissement, agence de [ville], donne par la présente procuration à [Nom, Prénom du mandataire], né(e) le [date] à [lieu], demeurant [adresse complète], afin d’effectuer en mon nom et pour mon compte les opérations suivantes sur ledit compte :
– remise de chèques et d’espèces ;
– retraits d’espèces au guichet ;
– émission et signature de chèques ;
– exécution de virements ponctuels et permanents ;
– consultation de la situation du compte et de ses mouvements.Cette procuration est consentie à compter du [date] et restera valable jusqu’à révocation écrite de ma part ou clôture du compte.
Fait à [ville], le [date].
Signature du titulaire : [signature manuscrite]
La banque peut exiger que cette lettre soit signée en sa présence ou accompagnée de la photocopie d’une pièce d’identité, afin de vérifier l’authenticité de la demande.
Démarches pour mettre en place une procuration sur un compte bancaire
La procédure de mise en place d’une procuration bancaire reste relativement simple, mais suppose quelques étapes incontournables. Les banques privilégient une approche encadrée pour limiter les fraudes et les contestations.
Prise de contact avec la banque et choix du support
Le titulaire du compte dispose de plusieurs options pour initier la demande :
- prise de rendez-vous en agence, en amenant les pièces d’identité ;
- demande par courrier, assortie d’un courrier formel si la banque tarde à répondre ;
- message via l’espace client en ligne, depuis la rubrique « gestion du compte » ou « services » ;
- appel téléphonique au conseiller, qui prépare ensuite les documents à signer.
L’établissement impose souvent l’usage d’un formulaire interne de procuration. Le modèle de lettre bancaire reste néanmoins utile comme base de discussion ou pour préciser certaines restrictions particulières.
Documents à fournir et signature de la procuration
Dans la grande majorité des cas, la banque demande :
- une pièce d’identité originale du titulaire et du mandataire ;
- éventuellement un justificatif de domicile récent ;
- les signatures manuscrites des deux parties, sur le formulaire ou la lettre de procuration ;
- parfois un spécimen de signature supplémentaire pour faciliter les contrôles.
La signature s’effectue soit en agence, soit via un envoi postal, soit de manière électronique lorsque la banque propose un parcours en ligne sécurisé. Chaque établissement définit sa politique de validation.
Enregistrement de la procuration et délais de mise en service
Une fois le document signé et les pièces transmises, la banque procède à :
- l’enregistrement informatique de la procuration sur le ou les comptes concernés ;
- la vérification des signatures et des identités ;
- la mise à jour des profils d’accès (carte, chéquier, espace en ligne le cas échéant).
Le délai d’activation varie généralement de quelques heures à quelques jours ouvrés. Le mandataire peut ensuite réaliser les opérations prévues au mandat, dans les limites fixées.
Fonctionnement quotidien d’une procuration sur compte bancaire
Une fois en place, la procuration s’intègre dans la gestion courante du compte. Elle influe sur les moyens de paiement, les échanges avec l’agence et les responsabilités de chacun.
Utilisation des moyens de paiement par le mandataire
Selon les options choisies lors de la mise en place de la procuration, le mandataire peut :
- utiliser un chéquier portant son nom ou celui du titulaire ;
- effectuer des retraits d’espèces au guichet, en signant les bordereaux ;
- déposer des chèques et espèces sur le compte ;
- demander l’exécution de virements en agence ou par téléphone.
La remise d’une carte bancaire au mandataire reste plus encadrée. Certaines banques l’acceptent, d’autres préfèrent limiter ces délégations pour réduire les risques de fraude ou de contestation ultérieure.
Relations avec l’agence et accès à l’information
Le mandataire peut, selon la procuration :
- obtenir des informations sur le solde et les dernières opérations ;
- demander l’édition de relevés de compte ou d’historiques ciblés ;
- échanger avec le conseiller sur le fonctionnement courant du compte.
Les décisions structurantes (modification de l’adresse, souscription de produits complexes, demande de crédit) restent, dans la plupart des cas, réservées au titulaire. La procuration bancaire ne transforme pas le mandataire en co-titulaire ni en représentant légal général.
Responsabilités, risques et protection du titulaire
La procuration bancaire engage les responsabilités de plusieurs acteurs : le titulaire, le mandataire et la banque. Une bonne compréhension de ces enjeux évite des tensions, voire des procédures contentieuses.
Responsabilité du titulaire du compte
Le titulaire reste responsable des opérations effectuées par le mandataire dans le cadre de la procuration. En donnant mandat, il accepte que la personne désignée agisse en son nom. Les éventuels découverts, frais bancaires ou irrégularités générées par le mandataire pèsent donc, en principe, sur le titulaire.
Une contestation reste possible en cas de comportement frauduleux clairement démontré. Le titulaire devra alors apporter des éléments de preuve précis (plaintes, attestations, incohérences manifestes) pour engager la responsabilité du mandataire, voire celle de la banque en cas de manquement à ses obligations de vigilance.
Responsabilité du mandataire
Le mandataire a l’obligation d’agir dans l’intérêt du titulaire et dans le strict respect des limites fixées par la procuration. En cas d’abus (retraits injustifiés, virements détournés, usage personnel des fonds), sa responsabilité civile, voire pénale, peut être engagée.
La relation de confiance occupe un rôle central. Le choix du mandataire mérite donc réflexion. Dans un contexte familial sensible ou conflictuel, l’avis d’un professionnel (notaire, avocat, conseiller patrimonial) apporte souvent un éclairage utile sur les mécanismes de protection adaptés.
Obligations de la banque : contrôle et vigilance
La banque doit appliquer un niveau de vigilance cohérent avec la réglementation (lutte contre le blanchiment, protection des personnes vulnérables, sécurité des opérations). Elle vérifie notamment :
- la concordance des signatures et des pièces d’identité ;
- la cohérence des opérations par rapport au profil du titulaire et à l’historique du compte ;
- les limites fixées dans la procuration (plafonds, types d’opérations autorisés).
En cas de négligence grave, la responsabilité de la banque peut être recherchée, notamment si elle a laissé passer des opérations manifestement anormales par leur montant ou leur nature.
Fin de la procuration : révocation, décès, clôture du compte
Une procuration sur un compte bancaire ne reste pas figée. Elle prend fin dans plusieurs situations, qui doivent être anticipées pour éviter les malentendus ou les abus.
Comment révoquer une procuration bancaire ?
Le titulaire peut mettre fin à la procuration à tout moment, sans avoir à se justifier. La révocation s’effectue généralement par :
- lettre recommandée avec avis de réception adressée à l’agence ;
- signature d’un formulaire de révocation en agence ;
- demande via l’espace client en ligne, lorsque le service existe.
Une formule écrite claire réduit les ambiguïtés. À titre indicatif :
Je soussigné(e) [Nom, Prénom], titulaire du compte n° [référence], vous informe par la présente de la révocation immédiate de la procuration accordée le [date] à [Nom, Prénom du mandataire]. Je vous demande de bien vouloir prendre toutes mesures pour empêcher toute nouvelle opération de sa part sur ce compte.
La banque informe ensuite le mandataire de la fin de ses pouvoirs. En pratique, il reste prudent d’indiquer soi-même cette décision à la personne concernée, pour éviter toute incompréhension.
Effets du décès ou de l’incapacité du titulaire
Le décès du titulaire met fin à la procuration. Dès que la banque a connaissance du décès, les pouvoirs du mandataire cessent, même si celui-ci n’a pas encore été informé. Les opérations ultérieures relèvent alors du traitement de la succession ou des directives données par le notaire chargé du dossier.
En cas de perte de capacité juridique du titulaire (tutelle, curatelle, protection renforcée), la procuration peut être remise en cause ou réorganisée sous le contrôle du juge des tutelles et du représentant légal désigné. La banque se réfère alors aux décisions de justice communiquées.
Clôture du compte et changement de banque
La clôture d’un compte emporte automatiquement la fin de la procuration. Lors d’un transfert vers un autre établissement, une nouvelle procuration doit être mise en place sur le compte ouvert dans la nouvelle banque. Le mandat ne se « transporte » pas d’un compte à l’autre.
Lors d’un changement d’établissement, une revue globale des procurations existantes et des pouvoirs de chacun offre l’occasion d’actualiser les dispositifs. Le nouveau conseiller bancaire apprécie souvent de repartir sur des bases claires, avec des mandats adaptés à la situation actuelle des clients.
Procuration bancaire, compte joint, représentation légale : repères pour choisir le bon outil
La procuration s’inscrit dans une palette plus large de dispositifs de gestion des comptes et de représentation. Chaque outil répond à une logique distincte et présente ses propres implications juridiques et patrimoniales.
Procuration ou compte joint : deux mécanismes différents
Le compte joint rend chaque cotitulaire propriétaire des fonds et responsable vis-à-vis de la banque. La procuration, elle, confère simplement un pouvoir d’usage sans transfert de propriété.
| Critère | Procuration bancaire | Compte joint |
|---|---|---|
| Propriété des fonds | Uniquement le titulaire | Les cotitulaires, selon les apports et les règles du régime matrimonial |
| Responsabilité vis-à-vis de la banque | Le titulaire surtout, pour les opérations du mandataire | Responsabilité conjointe des cotitulaires |
| Formalités de mise en place | Signature d’une procuration | Ouverture d’un nouveau compte, signature conjointe |
| Souplesse de révocation | Révocable à tout moment par le titulaire | Nécessite des démarches plus lourdes (désolidarisation, clôture) |
| Utilisation courante | Aide, délégation, gestion ciblée | Gestion commune durable (couple, colocation, projet commun) |
Le choix entre procuration et compte joint dépend donc des objectifs recherchés : soutien ponctuel, organisation familiale spécifique, projet financier à long terme, etc.
Procuration bancaire et mesures de protection juridique
Pour les personnes vulnérables, la procuration n’équivaut pas à une mesure de protection juridique. D’autres mécanismes interviennent :
- curatelle ou tutelle décidée par le juge des tutelles ;
- mandat de protection future activé en cas de perte de capacités ;
- représentation par un proche désigné par décision de justice.
La procuration bancaire se focalise sur les comptes concernés, sans organiser l’ensemble des décisions de vie (santé, logement, patrimoine global). Dans certains contextes, une combinaison de dispositifs s’impose pour concilier autonomie et sécurité.
En résumé : structurer sa procuration bancaire pour une gestion sereine
Une procuration sur un compte bancaire constitue un levier de gestion souple pour un proche, un conjoint, un entrepreneur ou une personne fragilisée. Sa mise en place s’articule autour de quelques axes : choix du mandataire, définition claire des pouvoirs, rédaction rigoureuse et suivi dans le temps.
Un modèle de procuration bancaire bien construit, complété par les formulaires de la banque, offre un cadre sécurisant pour tous. Avec une information complète, des limites explicites et une révision régulière du dispositif, le titulaire garde la maîtrise de ses finances tout en bénéficiant d’un soutien adapté dans la durée.









