

Combien mettre de côté chaque mois quand le salaire tombe enfin sur le compte ? La question revient souvent, avec une impression de flou et parfois de culpabilité. Certains parlent de 10 % de ses revenus, d’autres de 30 %. Entre conseils génériques et situations personnelles complexes, difficile de s’y retrouver.
On va poser un cadre clair, chiffré, adapté à la réalité d’un budget mensuel. L’objectif : savoir précisément combien épargner selon ses revenus, dans quel ordre le faire, et comment ajuster cette stratégie si le coût de la vie bouscule les plans.
| Niveau de revenus mensuels | Objectif d’épargne recommandé | Priorités financières | Astuce clé |
|---|---|---|---|
| Moins de 1 500 € | 5 à 10 % du revenu | Constituer un mini-fonds d’urgence | Automatiser un petit virement mensuel |
| 1 500 à 2 500 € | 10 à 20 % du revenu | Construire un vrai fonds d’urgence (3 mois) | Arrondir les dépenses pour épargner sans y penser |
| 2 500 à 4 000 € | 20 à 30 % du revenu | Commencer l’investissement long terme | Répartir 50/30/20 pour structurer son budget |
| Plus de 4 000 € | 30 % et plus du revenu | Optimisation fiscale et projets patrimoniaux | Automatiser plusieurs poches d’épargne |
Calculateur d’epargne mensuelle personnalise
Decouvrez combien vous devriez epargner chaque mois et comment repartir votre epargne
(Livret A – taux 2.4%)
(LDDS / LEP / PEL)
(Assurance vie / PEA)
Sommaire
Comprendre ce que signifie vraiment « épargner chaque mois »
Épargner ne se résume pas à laisser un reste sur son compte courant en fin de mois. L’épargne mensuelle correspond à une somme définie, mise de côté de manière volontaire, vers un support adapté : livret, assurance vie, PEA, plan retraite, compte à terme, etc.
Cette somme répond à plusieurs objectifs : sécurité financière, projets de vie, indépendance future. Sans distinction claire entre ces objectifs, l’épargne reste floue et moins efficace.
Les trois grands types d’épargne à distinguer
Pour construire une méthode solide, il faut structurer l’épargne en trois blocs complémentaires. Chacun a son rôle et ses priorités.
- Épargne de précaution : un matelas de sécurité pour faire face aux imprévus (panne de voiture, frais de santé, perte partielle de revenus).
- Épargne projet : l’argent destiné à des objectifs concrets à moyen terme : voyage, apport immobilier, travaux, changement de voiture.
- Épargne long terme : le capital construit pour le futur : retraite, indépendance financière, transmission, liberté professionnelle.
Chaque euro épargné trouve sa place dans l’un de ces blocs. Sans cette séparation, l’argent mis de côté pour un voyage finit souvent par servir à autre chose, et l’épargne ne progresse plus.
« L’épargne n’est pas un effort isolé, c’est une organisation. Quand chaque euro a une mission, la discipline suit beaucoup plus facilement. »
La bonne méthode : raisonner en pourcentage, pas en montant fixe
Une méthode robuste d’épargne mensuelle ne repose pas sur un chiffre absolu (par exemple : 200 € par mois), mais sur un pourcentage du revenu net. Ce principe rend la stratégie adaptable : quand les revenus montent ou baissent, l’épargne suit automatiquement.
On parle ici du revenu net mensuel après impôts à la source, incluant le salaire et éventuellement les autres revenus réguliers (pensions, allocations stables, revenus locatifs sécurisés).
Répartition de base recommandée par pourcentage
Un cadre de départ, à ajuster selon les situations, se structure ainsi :
| Type d’épargne | Objectif | Pourcentage cible du revenu net | Horizon de temps |
|---|---|---|---|
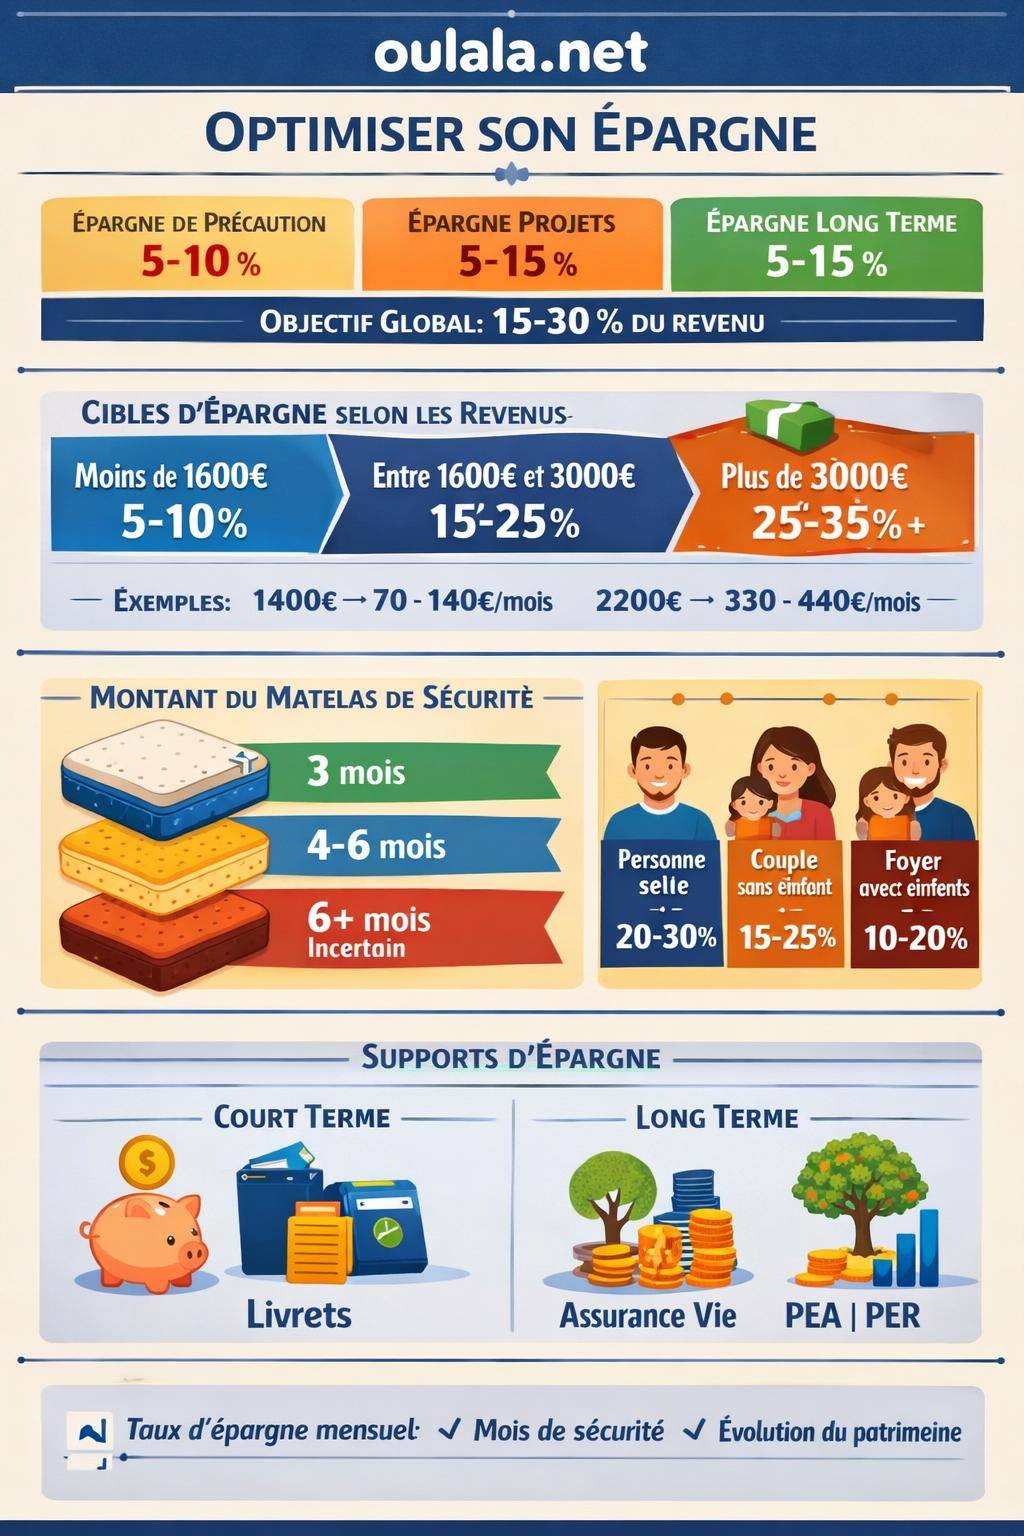
| Épargne de précaution | Sécurité, imprévus | 5 % à 10 % jusqu’à atteindre 3 à 6 mois de dépenses | Court terme |
| Épargne projet | Voyages, travaux, achat auto, apport immo | 5 % à 15 % selon tes objectifs | 1 à 10 ans |
| Épargne long terme | Retraite, patrimoine, liberté financière | 5 % à 15 % selon ton âge et ta situation | 10 ans et plus |
En pratique, beaucoup de foyers visent entre 15 % et 30 % du revenu net mensuel d’épargne totale, en combinant ces trois blocs. La bonne fourchette dépend du niveau de dépenses, de la stabilité professionnelle et des projets.
Combien épargner chaque mois selon ton niveau de revenus
Le pourcentage cible reste le même, mais la manière de l’atteindre varie selon le niveau de revenus. On passe en revue trois cas : revenus modestes, revenus intermédiaires, revenus confortables.
Avec un revenu net inférieur à 1 600 € par mois
Dans cette situation, la marge de manœuvre est plus réduite. L’objectif n’est pas de suivre des pourcentages rigides, mais de sécuriser une base et d’améliorer progressivement le budget.
- Cible d’épargne globale : 5 % à 10 % du revenu net.
- Priorité absolue : constituer l’épargne de précaution.
- Projets long terme : présents, mais en arrière-plan au début.
Exemple : pour 1 400 € nets par mois, une cible de 70 € à 140 € d’épargne mensuelle pose déjà un socle. Tant que le matelas de sécurité n’atteint pas au moins 1 500 € à 2 500 €, la quasi-totalité de cette somme alimente un livret facilement mobilisable.
Avec un revenu net entre 1 600 € et 3 000 €
À ce niveau de revenu, l’équilibre entre confort de vie et épargne devient plus accessible. L’enjeu consiste à ne pas laisser le niveau de vie absorber chaque augmentation de salaire.
- Cible d’épargne globale : 15 % à 25 % du revenu net.
- Répartition fréquente : environ 10 % pour la sécurité et les projets, 5 % à 15 % pour le long terme.
- Objectifs concrets : apport immobilier, remboursement anticipé de dettes coûteuses, renforcement de l’épargne retraite.
Exemple : pour 2 200 € nets, viser 330 € à 440 € d’épargne mensuelle construit un rythme structuré. Une partie alimente un livret A ou un LDDS pour l’épargne de précaution, le reste va sur une assurance vie ou un PEA pour les projets à horizon plus lointain.
Avec un revenu net supérieur à 3 000 €
Au-delà de 3 000 € nets, la capacité d’épargne augmente sensiblement, surtout si les dépenses fixes restent contenues. La question devient : comment allouer efficacement ce surplus de manière cohérente avec ton projet de vie.
- Cible d’épargne globale : 25 % à 35 % du revenu net, parfois plus selon les objectifs.
- Répartition cible : épargne de précaution rapidement complétée, puis accent sur le long terme et l’investissement.
- Stratégie clé : automatiser les virements vers plusieurs supports pour éviter l’érosion par les dépenses de confort.
Exemple : pour 3 500 € nets, une épargne mensuelle de 900 € à 1 200 € structure fortement la trajectoire financière. La part de sécurité ne représente plus qu’une fraction, la majorité est orientée vers l’investissement (assurance vie, PEA, PER, immobilier locatif).
« Quand les revenus augmentent, le réflexe courant consiste à améliorer tout de suite son niveau de vie. Décider à l’avance quel pourcentage reste non négociable pour l’épargne évite une inflation de train de vie qui grignote chaque hausse de salaire. »
Priorité n°1 : fixer le montant de l’épargne de précaution mensuelle
L’épargne de précaution joue un rôle de coussin sécurisant. Elle évite de recourir au crédit à la moindre dépense imprévue et stabilise tout le reste de la stratégie d’épargne.
Combien viser pour l’épargne de précaution totale ?
La cible se calcule en mois de dépenses incompressibles : loyer ou crédit, charges, alimentation, transports, assurances, frais pour les enfants, remboursements de prêts indispensables.
- Situation stable (CDI, un seul logement, peu de charges) : 3 mois de dépenses.
- Situation intermédiaire (charges plus lourdes, famille, crédit immo) : 4 à 6 mois.
- Situation incertaine (freelance, CDD, entrepreneur, plusieurs crédits) : 6 mois ou plus.
Une fois la cible définie, le plan mensuel devient concret. Par exemple, si tes dépenses essentielles représentent 1 400 € par mois et que tu vises 4 mois de sécurité, la cible atteint 5 600 €. Avec 200 € d’épargne mensuelle dédiés, ce matelas est en place en un peu plus de deux ans.
Répartir l’épargne mensuelle tant que le matelas n’est pas complet
Tant que l’épargne de précaution reste insuffisante, la priorité se porte dessus. Toutefois, il reste possible de conserver un petit volet long terme pour installer l’habitude et profiter du temps.
| Situation | Répartition de l’épargne mensuelle |
|---|---|
| Matelas quasi inexistant | 70 % à 90 % sur épargne de précaution, 10 % à 30 % sur long terme |
| Matelas à moitié constitué | 50 % pour précaution, 25 % pour projets, 25 % pour long terme |
| Matelas atteint | 10 % seulement pour le maintenir, le reste pour projets et long terme |
Intégrer les dettes dans la méthode : rembourser ou épargner ?
Une bonne stratégie mensuelle doit prendre en compte les crédits en cours. Payer des intérêts élevés tout en épargnant sur un support faiblement rémunéré revient à avancer à contre-courant.
Classer les dettes par priorité
On peut organiser les dettes en trois grandes catégories :
- Crédits à taux élevé : découvert bancaire non autorisé, crédit renouvelable, carte de magasin, certains prêts à la consommation.
- Crédits à taux modéré : prêt auto classique, prêt perso classique ancien avec taux non négligeable.
- Crédits structurants : prêt immobilier à taux raisonnable, prêts étudiants négociés à taux bas.
Les crédits à taux élevé grignotent le pouvoir d’achat futur. Tant qu’ils existent, la liberté financière reste très contrainte.
Adapter la part de l’épargne mensuelle au remboursement
Une méthode cohérente se construit ainsi :
- Maintenir un mini-matelas (par exemple 500 € à 1 000 €) pour éviter le découvert à chaque imprévu.
- Concentrer l’effort sur les dettes à taux élevé en leur consacrant une partie importante de la capacité d’épargne mensuelle.
- Garder un petit flux vers le long terme (même 20 € par mois) pour ancrer l’habitude et profiter de l’effet temps.
« Un crédit renouvelable remboursé plusieurs années coûte parfois plus qu’une épargne constituée sur un livret sur la même durée. La méthode gagnante consiste à réduire en priorité les intérêts les plus chers. »
La méthode 50/30/20 : un cadre utile à adapter
La règle 50/30/20 propose une répartition simple : 50 % pour les besoins, 30 % pour les envies, 20 % pour l’épargne et le remboursement de dettes. Ce cadre donne une boussole pragmatique, surtout quand on démarre sans structure.
Comment l’utiliser concrètement
Voici la logique de base :
- 50 % pour les dépenses essentielles : logement, alimentation, transports, assurances, santé, charges récurrentes.
- 30 % pour le confort et les loisirs : sorties, abonnements, voyages, plaisirs non indispensables.
- 20 % pour l’épargne et les dettes : épargne de précaution, projets, long terme, remboursement accéléré de crédits.
Cette structure sert de point de départ. Certains foyers se situent loin de ces chiffres, notamment en zone urbaine où le logement dépasse largement 35 % des revenus. L’intérêt ne vient pas d’une application parfaite, mais d’un repère pour ajuster peu à peu.
Construire une méthode personnelle en 5 étapes concrètes
Pour passer de la théorie à ta situation, une méthode simple en plusieurs étapes permet de fixer un montant d’épargne mensuelle précis et réaliste.
1. Calculer ton revenu net réellement disponible
On part du revenu net après impôt à la source, en incluant les revenus fixes. On retire ensuite les charges obligatoires : pensions alimentaires versées, remboursements de dettes déjà engagées, impôts non mensualisés.
Le résultat représente la base à partir de laquelle répartir dépenses, loisirs et épargne. Sans ce calcul, le budget reste approximatif et l’épargne se fait au ressenti.
2. Lister les dépenses fixes et les dépenses variables
Les dépenses fixes reviennent chaque mois, même montant ou presque : loyer, crédits, assurances, abonnements principaux, cantine, transports. Les dépenses variables varient davantage : alimentation, loisirs, achats ponctuels, vêtements, sorties.
Ce tri sert à identifier où se cache la marge pour augmenter l’épargne. Souvent, les dépenses variables contiennent des leviers importants, sans renoncer à tout confort.
3. Fixer un pourcentage minimal d’épargne à respecter
À ce stade, choisir un pourcentage cible clair simplifie les décisions. Par exemple :
- 8 % du revenu net en phase de départ avec budget serré.
- 15 % avec une situation intermédiaire stable.
- 25 % et plus pour des revenus plus élevés ou un projet fort (retraite anticipée, achat immobilier rapide).
Une fois le pourcentage choisi, le montant mensuel d’épargne devient mécanique. Par exemple, avec 2 000 € nets et une cible à 15 %, l’épargne mensuelle minimale est de 300 €, à répartir entre précaution, projets et long terme.
4. Automatiser les virements en début de mois
La méthode la plus efficace consiste à programmer des virements automatiques au lendemain du versement du salaire. L’épargne se trouve ainsi mise de côté comme une facture incontournable, et non comme un reste éventuel.
On peut organiser plusieurs virements :
- Un virement vers un livret court terme (précaution + petits projets).
- Un virement vers une assurance vie ou un PEA (long terme).
- Éventuellement un virement supplémentaire vers un compte joint ou un compte projet spécifique (apport immobilier, voiture, études des enfants).
« Quand l’épargne est automatique et planifiée, la gestion quotidienne devient plus légère. On adapte ses dépenses à ce qui reste, pas l’inverse. »
5. Ajuster tous les 6 mois en fonction de l’évolution du budget
Les revenus bougent, les projets évoluent, les charges changent. Un rendez-vous avec soi-même tous les 6 mois permet de recalibrer le pourcentage d’épargne et la répartition entre précaution, projets et long terme.
Une augmentation de salaire, une fin de crédit auto ou une diminution de certaines charges représentent des occasions d’augmenter la part d’épargne sans dégrader le quotidien.
Adapter le montant à épargner selon ta situation personnelle
La bonne méthode reste toujours liée à une réalité de vie. Deux personnes avec le même salaire n’ont pas la même marge de manœuvre si l’une vit seule en colocation et l’autre élève deux enfants avec un crédit immobilier en zone tendue.
Cas d’une personne seule
Une personne seule sans enfant, avec des charges modérées, peut viser un pourcentage d’épargne plus élevé, surtout si le coût du logement reste contenu.
- Objectif réaliste : 20 % à 30 % du revenu net.
- Focus : matelas de précaution complet, puis forte orientation vers l’investissement long terme.
- Risques principaux : tendance à surestimer la marge de manœuvre et à multiplier les dépenses de confort.
Cas d’un couple sans enfant
Deux revenus combinés offrent souvent une capacité d’épargne intéressante, à condition de coordonner les objectifs. Le partage des charges joue un rôle central.
- Objectif réaliste : 15 % à 25 % de chaque revenu, ou un pourcentage global sur les revenus du foyer.
- Focus : constitution d’un apport immobilier, renforcement de la sécurité (perte potentielle d’un revenu), préparation de projets communs.
- Organisation : compte joint pour les charges, comptes individuels pour les dépenses perso, un ou plusieurs supports communs d’épargne projet.
Cas d’un foyer avec enfants
Avec des enfants, les dépenses augmentent : garde, école, activités, vêtements, nourriture. L’épargne reste possible, mais demande un pilotage plus fin du budget.
- Objectif réaliste : 10 % à 20 % de l’ensemble des revenus du ménage.
- Focus : matelas de sécurité renforcé (risque professionnel, charges durables), préparation de certains coûts futurs (études, permis, logement étudiant).
- Stratégie : identifier les postes extensibles (vacances, loisirs, abonnements) pour préserver une épargne mensuelle stable.
Épargner chaque mois avec un petit revenu : methodes concrètes
Lorsque le revenu se situe au niveau du SMIC ou un peu au-dessus, l’idée même d’épargner paraît parfois inaccessible. Pourtant, quelques ajustements ciblés dégagent progressivement une marge, même modeste.
Travailler poste par poste plutôt que vouloir tout réduire
L’approche la plus efficace consiste à se concentrer sur deux ou trois catégories de dépenses avec un plan clair :
- Logement : colocation, déménagement vers un loyer mieux adapté, renégociation du bail dans certains contextes.
- Transports : arbitrage entre voiture et transports en commun, covoiturage, révision des assurances auto.
- Abonnements : tri dans les services numériques, offres téléphoniques, plateforme de streaming, options bancaires.
L’objectif consiste à libérer un montant précis (par exemple 50 € ou 80 € par mois) pour le rediriger mécaniquement vers l’épargne.
Utiliser les revenus irréguliers comme accélérateur
Primes exceptionnelles, heures supplémentaires, remboursement d’impôt, vente de biens inutilisés : ces entrées d’argent servent de booster. Décider à l’avance la part allouée à l’épargne (par exemple 50 %) permet de renforcer le matelas sans pression sur le budget courant.
Répartir l’épargne mensuelle entre supports : où placer quoi ?
Savoir combien épargner repose aussi sur le choix des supports. Un même montant par mois ne donnera pas les mêmes résultats selon l’orientation de l’argent.
Supports pour l’épargne de précaution et les projets proches
Pour l’épargne de précaution et les projets à moins de 3 ans, la priorité se porte sur la liquidité et la sécurité du capital.
- Livret A / LDDS : défiscalisés, disponibles à tout moment.
- Compte sur livret bancaire : complément avec une souplesse similaire.
- Compte courant séparé : dans certains cas, pour un projet précis, à condition de bien séparer de l’argent du quotidien.
Le rendement n’est pas la priorité principale sur ce segment : la fonction clé reste la disponibilité immédiate sans risque.
Supports pour l’épargne long terme
Pour les horizons au-delà de 8 à 10 ans, d’autres outils prennent le relais :
- Assurance vie : souple, accessible, combinant fonds en euros (plus sécurisés) et unités de compte (plus dynamiques, mais avec risque).
- PEA (Plan d’Épargne en Actions) : orienté vers les actions européennes, intéressant pour ceux qui acceptent la volatilité boursière.
- PER (Plan d’Épargne Retraite) : dédié à la préparation de la retraite, avec avantages fiscaux en contrepartie d’une disponibilité plus limitée.
La répartition entre ces supports dépend de la tolérance au risque, de l’horizon de temps et de la situation fiscale. L’essentiel : ne pas immobiliser tout son capital sur des produits bloqués alors que la réserve de sécurité reste insuffisante.
Suivre et ajuster son épargne mensuelle dans le temps
Une méthode d’épargne n’est jamais figée. Elle évolue avec la carrière, la vie de famille, les projets et les priorités. L’enjeu consiste à garder une vision claire sans tomber dans le suivi quotidien anxiogène.
Mettre en place quelques indicateurs simples
Quelques repères chiffrés suffisent pour savoir si tu avances dans la bonne direction :
- Montant de l’épargne de précaution en mois de dépenses essentielles.
- Taux d’épargne mensuel (épargne totale / revenu net du mois).
- Évolution du patrimoine net une ou deux fois par an (actifs – dettes).
Suivre ces indicateurs permet d’ajuster le pourcentage mensuel si besoin : le relever après une augmentation de salaire, ou le maintenir pendant une période plus tendue.
Accepter les périodes d’ajustement
La vie financière n’est pas une ligne droite. Déménagement, arrivée d’un enfant, changement de travail, séparation, maladie : chaque événement bouscule l’équilibre. La méthode reste la même : recalcul des dépenses, redéfinition de la cible d’épargne, adaptation des virements automatiques.
Garder une intention d’épargne, même réduite temporairement, protège le réflexe de mettre de côté et permet de repartir ensuite plus facilement vers les montants visés à l’origine.









