
Il y a les investisseurs qui relancent au premier jour de retard, et ceux qui préfèrent laisser filer. Un locataire sympathique, un retard de quelques semaines, puis un mois manqué, puis deux, et la promesse de « tout rattraper avec la prime de fin d’année ». Quatre ans plus tard, le bailleur fait ses comptes : l’arriéré dépasse 9 000 euros, et il apprend qu’une partie de cette somme ne peut plus être réclamée. Le rendement brut affiché lors de l’achat ne tenait pas compte de ce risque. Il existe pourtant une règle simple, à intégrer dans tout tableau de suivi locatif.
Sommaire
Trois ans, et non cinq
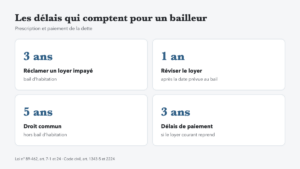
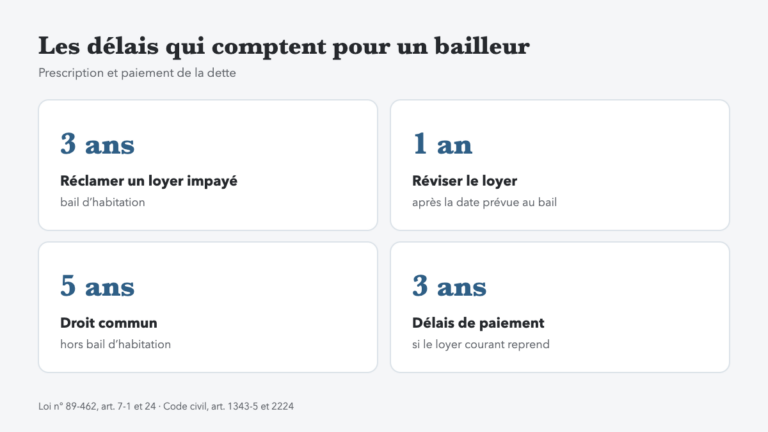
En droit civil, le délai de prescription de droit commun est de cinq ans : les actions personnelles ou mobilières se prescrivent par cinq ans à compter du jour où le titulaire d’un droit a connu ou aurait dû connaître les faits lui permettant de l’exercer. Beaucoup d’investisseurs pensent donc disposer de cinq ans pour réclamer leurs loyers.
C’est inexact pour les baux d’habitation. La loi du 6 juillet 1989 fixe une règle spéciale : toutes les actions dérivant d’un contrat de bail se prescrivent par trois ans à compter du jour où le titulaire d’un droit a connu ou aurait dû connaître les faits lui permettant de l’exercer. Chaque échéance impayée fait courir son propre délai. Concrètement, un loyer dû en janvier 2026 doit être réclamé en justice avant janvier 2029. Les mécanismes de ce délai sont détaillés dans la définition de la prescription des loyers.
Le même texte prévoit un délai encore plus court pour un autre sujet qui touche directement la rentabilité : l’action en révision du loyer par le bailleur est prescrite un an après la date convenue dans le bail pour réviser le loyer. Un investisseur qui oublie d’appliquer la révision annuelle perd donc rapidement le droit de la réclamer.
Le coût réel d’une tolérance prolongée
Pour un investisseur, la tolérance a un coût double. D’abord, les échéances les plus anciennes peuvent devenir irrécouvrables par le seul écoulement du temps. Ensuite, plus la dette est élevée, plus elle est difficile à rembourser pour le locataire. Le juge peut, compte tenu de la situation du débiteur et des besoins du créancier, reporter ou échelonner le paiement des sommes dues dans la limite de deux années. Dans le cadre d’une procédure de résiliation du bail pour impayés, la loi de 1989 lui permet même d’accorder des délais de paiement dans la limite de trois années, si le locataire est en situation de régler sa dette et a repris le paiement intégral du loyer courant avant l’audience.
Ce délai de prescription ne doit pas faire oublier le calendrier de la procédure elle-même. La clause de résiliation du bail ne produit effet que six semaines après un commandement de payer resté sans effet, et ce commandement doit comporter, à peine de nullité, le décompte de la dette et le montant mensuel du loyer et des charges. Un tableau de suivi tenu à jour permet de fournir ces chiffres sans délai au commissaire de justice.
Un arriéré de 9 000 euros étalé sur trois ans représente 250 euros par mois en plus du loyer. Pour un locataire déjà en difficulté, ce calendrier est souvent intenable, et le risque de défaut s’accroît.
Un plan d’apurement formalisé plutôt qu’une promesse orale
La meilleure gestion consiste à ne pas laisser la dette grandir : réagir dès le premier retard, écrire plutôt que téléphoner, et formaliser tout accord. Un plan d’apurement signé, qui fixe le montant de chaque versement en plus du loyer courant et sa date, transforme une promesse vague en engagement vérifiable. Il garde aussi la trace de la reconnaissance de la dette par le locataire.
Dans un tableur de gestion, trois colonnes suffisent pour ne plus se laisser surprendre : la date de chaque échéance impayée, la date limite de réclamation trois ans plus tard, et la date de la prochaine révision de loyer. La manière de construire un échéancier solide avec un locataire en retard est présentée sur monavocatbailleur.fr.