

Le rendement locatif reste le repère central de tout investissement immobilier. Pourtant, derrière ce simple pourcentage se cachent plusieurs méthodes de calcul, des subtilités fiscales, et surtout des erreurs récurrentes qui faussent complètement les projections.
En comprenant comment intégrer loyers réels, charges, fiscalité et financement dans vos calculs, vous obtenez un indicateur fiable pour arbitrer entre plusieurs biens, choisir une ville, ou ajuster votre stratégie locative. La suite va éclaircir chaque étape avec des chiffres concrets et des cas pratiques.
| Élément clé | Rôle dans le rendement locatif | Conseil pratique |
|---|---|---|
| Loyer annuel | Base du calcul du rendement brut et net | Toujours prendre en compte la vacance locative potentielle |
| Prix d’achat + frais | Détermine la rentabilité réelle de l’investissement | Inclure notaire, travaux, ameublement, agence |
| Charges courantes | Réduit le rendement net si sous‑estimées | Lister : taxe foncière, copropriété, assurances |
| Financement | Impacte la trésorerie mais pas le rendement brut | Comparer plusieurs durées et taux d’emprunt |
| Fiscalité | Modifie fortement le rendement net net | Comparer LMNP, micro‑foncier, réel |
Calculateur de Rendement Locatif Complet
Estimez la rentabilite brute, nette et nette-nette de votre investissement
Sommaire
Rendement locatif : définition, enjeux et limites de l’indicateur
Le rendement locatif mesure la performance financière brute ou nette d’un investissement immobilier destiné à la location. Il exprime, en pourcentage, le rapport entre les revenus locatifs encaissés sur une année et le capital investi dans le bien.
En pratique, le rendement locatif répond à une question simple : combien votre bien rapporte-t-il réellement par rapport à son prix d’achat et à ses coûts récurrents (charges, impôts, travaux, financement) ? Cet indicateur oriente des choix stratégiques : achat ou arbitrage d’un bien, sélection d’une ville, type de location (meublé, nu, saisonnier), ou encore mode de financement.
Le rendement locatif reste un indicateur partiel. Il n’intègre pas automatiquement la plus-value potentielle à la revente, ni les risques de vacance ou d’impayés si vous ne les intégrez pas volontairement dans le calcul. Il se combine donc à d’autres données : évolution des prix, projection des loyers, qualité du marché local.
Les grands types de rendement locatif à connaître
Plusieurs notions circulent : rendement brut, rendement net de charges, rendement net-net (après impôts), rendement locatif avec crédit. Chacun répond à un besoin précis et s’appuie sur des données différentes.
Rendement locatif brut : une première estimation rapide
Le rendement brut repose sur une formule simple :
Rendement brut (%) = (Loyer annuel hors charges / Prix d’achat total) × 100
Le prix d’achat total inclut idéalement : prix du bien, frais de notaire, frais d’agence, éventuels travaux de remise en état de départ. Le rendement brut sert à un tri rapide entre plusieurs annonces ou plusieurs villes.
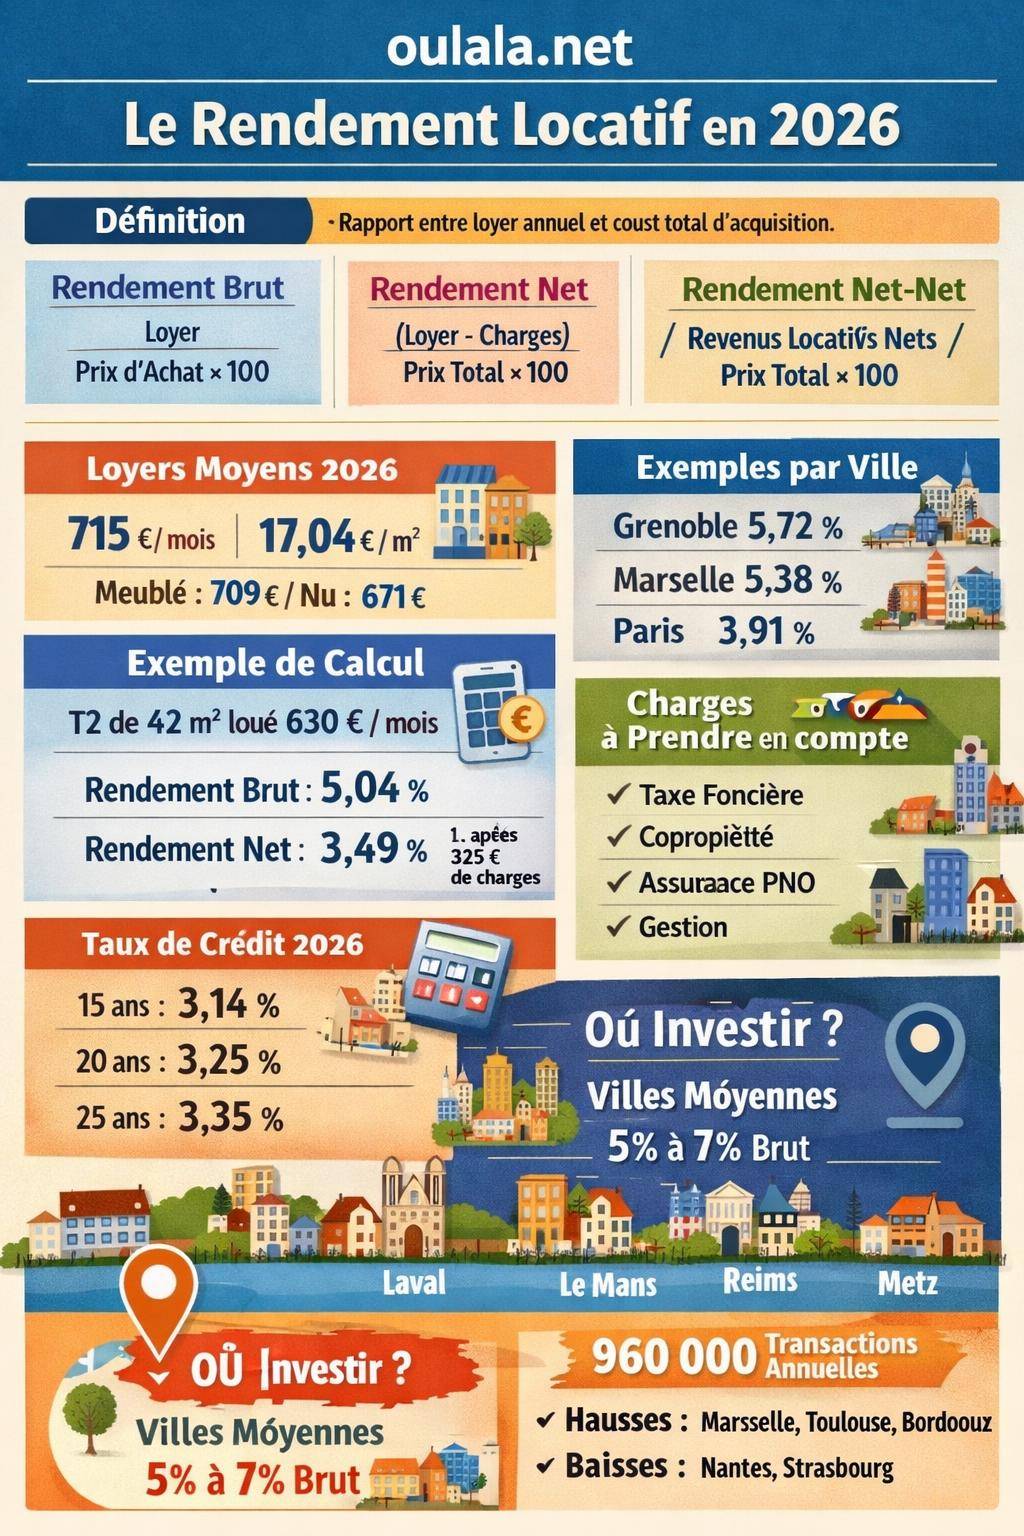
Exemple type avec les données 2026 : le loyer mensuel moyen national se situe autour de 715 € pour une surface de 42 m². Un bien acheté 160 000 € loué à 715 €/mois affiche :
- Loyer annuel : 715 × 12 = 8 580 €
- Rendement brut : 8 580 / 160 000 × 100 ≈ 5,36 %
Le rendement brut ne tient pas compte des charges de copropriété, de la taxe foncière, ni de la fiscalité. Il ne suffit donc pas pour prendre une décision d’investissement.
Rendement net de charges : une vision plus réaliste
Le rendement net de charges introduit les frais récurrents supportés par le bailleur :
Rendement net (%) = (Loyer annuel – charges non récupérables – taxe foncière – assurance PNO – gestion locative) / Prix d’achat total × 100
Les charges retenues dans ce calcul sont : charges de copropriété non récupérables sur le locataire, frais de gestion déléguée, assurance propriétaire non occupant, taxe foncière, éventuelle garantie loyers impayés.
Ce rendement donne une vision plus proche de la rentabilité économique réelle du bien, indépendamment de votre situation fiscale personnelle.
Rendement net-net : le rendement locatif après fiscalité
Le rendement net-net intègre la fiscalité sur les revenus locatifs. Il varie selon :
- Le régime : location nue (revenus fonciers), location meublée (BIC, micro-BIC ou réel)
- Votre tranche marginale d’imposition
- Les dispositifs fiscaux utilisés : amortissement, déficit foncier, dispositifs spécifiques
Formule indicative :
Rendement net-net (%) = (Revenu locatif après charges – impôts et prélèvements sociaux sur ce revenu) / Prix d’achat total × 100
Ce rendement reflète la performance pour vous, dans votre contexte fiscal. Deux biens identiques peuvent afficher un rendement net-net très différent selon le profil du propriétaire et la stratégie fiscale choisie.
Rendement locatif avec crédit : la logique de cash-flow
Beaucoup d’investisseurs s’intéressent surtout au cash-flow : la trésorerie mensuelle restante après paiement de la mensualité de crédit. On parle alors de rendement sur fonds propres ou effet de levier du crédit.
Une approche consiste à rapporter le flux net annuel (loyers – charges – impôts – intérêts et capital versés) au montant des apports personnels investis (frais de notaire, travaux non financés, apport initial). Cette mesure montre comment votre mise de départ se valorise chaque année.
« Un rendement brut alléchant ne compense pas un cash-flow fortement négatif si vous devez remettre de l’argent tous les mois sur le bien. L’équilibre entre rendement, risque et trésorerie reste central dans une stratégie locative pérenne. »
Les données de marché 2026 : loyers, prix d’achat et rendements
En 2026, les références nationales donnent un cadre pour évaluer la cohérence d’un rendement locatif. Elles servent de base de travail pour vos simulations de rentabilité.
Loyers 2026 : niveaux moyens et variations par typologie
Les loyers résidentiels 2026 se structurent ainsi au niveau national :
- Loyer mensuel moyen : 715 €
- Surface moyenne : 42 m²
- Loyer moyen au m² : 17,04 €/m²
- Évolution annuelle : +0,6 %
En distinguant meublé et non meublé :
- Location meublée : loyer moyen 709 €/mois
- Location nue : loyer moyen 671 €/mois
Les loyers au m² varient selon la taille du logement :
| Type de location | 1 pièce | 2 pièces | 3 pièces | 4 pièces |
|---|---|---|---|---|
| Meublé (€/m²) | 22,1 | 15,5 | 12,5 | 12,8 |
| Non meublé (€/m²) | 20,5 | 14,8 | 12 | 11,8 |
Les petites surfaces affichent une tension locative plus forte, avec des loyers au m² supérieurs, mais souvent un turn-over locatif et des frais de gestion plus élevés.
Prix d’achat 2026 et rendements par ville
Les prix au m² conditionnent directement le rendement locatif brut. En 2026 :
- Paris : environ 9 827 €/m² pour les appartements, 10 265 €/m² pour les maisons
- Métropoles françaises : hausses modérées, avec des variations selon les villes
Les rendements moyens observés sur certaines villes illustrent les écarts :
| Ville | Prix moyen au m² (€/m²) | Loyer moyen au m² (€/m²) | Rendement locatif moyen (%) |
|---|---|---|---|
| Grenoble | 2 595,2 | 12,36 | 5,72 |
| Marseille | 3 234 | 14,46 | 5,38 |
| Paris | 10 241 | 33,3 | 3,91 |
Les marchés à prix élevés comme Paris proposent des rendements bruts plus faibles, mais un potentiel de valorisation patrimoniale plus marqué dans certains arrondissements (8e, 15e, 17e, 19e avec des évolutions entre 1,3 % et 9,8 % sur un an).
Comment calculer concrètement le rendement locatif brut
Le calcul du rendement brut repose sur quelques éléments clés : prix d’acquisition complet, loyer annuel hors charges, et cohérence avec le marché local. Chaque poste doit être estimé avec rigueur.
Identifier le coût réel d’acquisition
Le prix d’achat ne se limite pas au montant affiché sur l’annonce. Pour un calcul fiable, il convient d’intégrer :
- Prix net vendeur
- Frais d’agence : souvent intégrés dans le prix FAI, mais avec des plafonds réglementaires en location (exemple 2026 : 12,1 €/m² en zone très tendue, 10,09 €/m² en zone tendue, 8,07 €/m² ailleurs pour la partie locataire)
- Frais de notaire : droits de mutation, émoluments, débours
- Travaux initiaux pour mise en location (rafraîchissement, mise en conformité électrique ou gaz, petite rénovation)
Un appartement parisien de 40 m² en zone très tendue engendre par exemple des frais d’agence plafonnés à environ 605,2 € pour la part locataire, mais la part bailleur s’ajoute au coût global de l’opération.
Déterminer le loyer annuel cohérent avec le marché
Le loyer à intégrer dans le calcul doit respecter :
- Les plafonds réglementaires dans les zones soumises à encadrement
- Le niveau de tension locative du quartier
- La typologie du logement (T1, T2, T3…) et son état
- La différence entre meublé et nu, les données indiquent par exemple : 22,1 €/m² pour un meublé 1 pièce contre 20,5 €/m² en nu
L’approximation sur cette donnée fausse tout le calcul. L’analyse fine des annonces déjà louées, des plafonds de loyers, et des retours d’agences locales évite les projections irréalistes.
Exemple chiffré de rendement brut 2026
Supposons un T2 de 42 m² en location meublée dans une ville de province à 15 €/m² :
- Loyer mensuel : 42 × 15 = 630 €
- Loyer annuel : 630 × 12 = 7 560 €
- Prix d’achat total (bien + frais + travaux) : 150 000 €
Rendement brut : 7 560 / 150 000 × 100 = 5,04 %.
Ce pourcentage sert de base. La suite consiste à intégrer les charges et la fiscalité pour obtenir un rendement net plus fiable.
Du rendement brut au rendement net : intégrer toutes les charges
Le passage du brut au net repose sur une question clé : quels flux sortent réellement de votre poche chaque année pour faire fonctionner ce bien ? Ces flux réduisent mécaniquement le rendement.
Les charges récurrentes du bailleur
Les principales charges à intégrer dans votre calcul :
- Charges de copropriété non récupérables : parties communes, syndic, assurance de l’immeuble, entretien d’ascenseur non refacturable, etc.
- Taxe foncière : majorée potentiellement par une revalorisation cadastrale (exemple 2025 : +1,7 %)
- Assurance PNO (propriétaire non occupant)
- Frais de gestion locative si agence
- Provisions pour travaux (ascenseur, toiture, ravalement…)
Les charges de copropriété connaissent une hausse notable, autour de 6,2 % en 2025, avec un coût annuel estimé entre 2 300 et 2 400 € pour 80 m². Pour une surface de 40 m², un ordre de grandeur autour de 1 150 à 1 200 € annuels constitue une base de simulation, à affiner selon l’immeuble.
Rendement net : exemple concret
Reprenons le T2 meublé précédent avec 7 560 € de loyer annuel et 150 000 € de coût global. Supposons :
- Charges non récupérables : 700 €/an
- Taxe foncière : 900 €/an
- Assurance PNO : 120 €/an
- Gestion déléguée : 8 % des loyers, soit 605 €/an
Total charges bailleur : 700 + 900 + 120 + 605 = 2 325 €.
Revenu net de charges : 7 560 – 2 325 = 5 235 €.
Rendement net : 5 235 / 150 000 × 100 ≈ 3,49 %.
On observe un écart notable avec le 5,04 % brut initial. D’où l’intérêt d’intégrer toutes les charges dès la phase d’étude.
Fiscalité 2026 : du rendement net au rendement net-net
La fiscalité influence fortement le rendement locatif. En 2026, plusieurs leviers s’offrent au bailleur : travaux déductibles, amortissement, déficit foncier, ou dispositifs spécifiques.
Location nue : revenus fonciers, déficit foncier et travaux
En location nue, les loyers imposables relèvent du régime des revenus fonciers. Les charges déductibles incluent :
- Travaux de réparation et d’entretien : toiture, ascenseur, peinture et ravalement, diagnostics, traitement du bois, chauffage, canalisations, électricité
- Certains travaux d’amélioration : salle de bains, isolation, équipements de confort
- Intérêts d’emprunt, assurance emprunteur
- Charges de copropriété non récupérables, taxe foncière, frais de gestion
Les dépenses de construction, agrandissement, transformation lourde ne sont pas déductibles en revenus fonciers.
En cas de charges supérieures aux loyers, un déficit foncier apparaît. En 2026, ce déficit reste imputable sur le revenu global dans la limite de 40 000 €, sous conditions et avec des règles de conservation du bien.
« Un programme de travaux structuré permet de transformer un rendement locatif moyen en rendement net-net beaucoup plus élevé, en réduisant l’assiette imposable sur plusieurs années. L’arbitrage entre travaux, loyers et fiscalité mérite un vrai travail de simulation. »
Location meublée : amortissement et régime réel
La location meublée relève des BIC (bénéfices industriels et commerciaux). Au régime réel, la possibilité d’amortir le bien et le mobilier modifie fortement le rendement net-net. Les amortissements 2026 se structurent ainsi :
- Neuf : amortissement de 5 % par an
- Ancien avec travaux : amortissement de 4 % par an
Des bonus d’amortissement s’appliquent selon le type de location :
- Location intermédiaire : +0,5 %
- Location sociale : +1 %
- Location très sociale : +1,5 %
En pratique, ces amortissements réduisent les bénéfices imposables, parfois jusqu’à neutraliser quasiment l’impôt sur les loyers pendant plusieurs années, ce qui améliore mécaniquement le rendement net-net.
Dispositifs et mesures 2026 : relance du logement
Le plan de Relance Logement Jeanbrun 2026 prévoit un ensemble de déductions ciblées pour encourager l’investissement et la mise en location à des loyers maîtrisés. Les postes concernés incluent :
- Déduction partielle du prix d’achat
- Charges courantes
- Travaux éligibles
- Intérêts d’emprunt
- Taxe foncière
Avec des plafonds de :
- 12 000 € pour certains amortissements
- 10 700 € pour les déductions sur les revenus
L’impact sur le rendement locatif se mesure en réduisant le coût fiscal annuel dans vos simulations et en comparant plusieurs scénarios : location nue classique, location meublée, location intermédiaire, sociale, ou très sociale.
Intégrer le financement et les taux de crédit dans le rendement locatif
Les taux d’emprunt modifient l’équilibre global de l’investissement. Ils agissent à la fois sur le coût total du projet et sur la trésorerie mensuelle.
Taux de crédit 2026 et impact sur la mensualité
En 2026, les taux moyens observés se situent autour de :
- 3,14 % sur 15 ans
- 3,25 % sur 20 ans
- 3,35 % sur 25 ans
Un taux plus élevé augmente la mensualité, mais un allongement de la durée réduit mécaniquement le poids du remboursement mensuel au prix d’un coût total du crédit supérieur. L’impact sur le rendement locatif dépend de votre objectif de cash-flow et de votre horizon de détention.
Rendement locatif et cash-flow : articuler les deux indicateurs
La démarche consiste à construire un tableau de flux :
- Loyers encaissés
- Charges courantes et impôts
- Mensualité de crédit (intérêts + capital)
Le cash-flow annuel (positif ou négatif) s’obtient en soustrayant les sorties des entrées. Vous pouvez ensuite rapporter ce flux :
- Soit au coût global du projet (logique de rendement classique)
- Soit uniquement à l’apport initial (logique de rendement sur fonds propres)
Cette approche révèle la vraie rentabilité pour l’investisseur à crédit, en tenant compte de l’effet de levier et du coût du financement.
Comparer plusieurs investissements : tableau de rendement locatif
Pour arbitrer entre différents biens, un tableau synthétique aide à visualiser les écarts de rentabilité. Il est utile de mettre côte à côte rendement brut, net et net-net.
| Scénario | Rendement brut | Rendement net (charges) | Rendement net-net (fiscalité estimée) |
|---|---|---|---|
| Location nue en métropole chère (type Paris) | 3,5–4 % | 2,5–3 % | 1,5–2,5 % |
| Location meublée en grande ville (type Marseille, Grenoble) | 5–6 % | 4–5 % | 3,5–4,5 % |
| Location nue avec travaux importants et déficit foncier | 4,5–5,5 % | 3,5–4,5 % | variable, selon imputation du déficit |
Ces fourchettes restent indicatives. Chaque projet nécessite une simulation chiffrée précise, incluant les spécificités du bien, de la ville et de votre situation fiscale.
Rendement locatif et territoire : villes tendues, province et littoral
Le rendement locatif dépend fortement de la localisation : marché hyper-tendu, métropole régionale, ville moyenne, littoral touristique, zone rurale. Les logiques d’arbitrage varient.
Zones très tendues : Paris, Île-de-France et grandes métropoles
Dans les marchés très tendus, les prix d’achat s’établissent à des niveaux élevés, ce qui comprime le rendement brut, même avec des loyers importants. À Paris, par exemple, un rendement moyen autour de 3,91 % reflète un fort niveau de prix au m² (10 241 €/m²) malgré des loyers au m² élevés (33,3 €/m²).
Les arrondissements montrent des dynamiques différentes : le 8e dépasse 12 400 €/m² avec une évolution annuelle proche de 9,8 %, alors que d’autres quartiers évoluent plus modérément (15e : +5,8 %, 17e : +1,7 %, 19e : +1,3 %). La stratégie repose sur une vision patrimoniale et de long terme.
Villes moyennes et France rurale : rendements plus élevés
En province, les loyers se situent souvent autour de 14,5–15 €/m², pour des prix d’achat plus accessibles. À Saint-Étienne, par exemple, un budget de 715 € de loyer permet de se loger sur environ 63 m², ce qui illustre un rapport loyer/prix d’achat plus favorable à la rentabilité locative.
Les hausses de prix récentes dans des villes comme Laval ou Le Mans (autour de +9,3 %) ou Metz et Reims (+8 % et +6,2 %) montrent une attractivité renforcée. Le rendement brut y reste souvent supérieur à 5 %, avec un potentiel de valorisation encore en cours de structuration.
Littoral touristique et segments saisonniers
Les zones littorales et touristiques présentent une logique spécifique : loyer potentiel élevé en courte durée, mais forte saisonnalité et gestion plus intensive. Une stratégie locative peut combiner :
- Location à l’année à un niveau modéré pour sécuriser les flux
- Location saisonnière ou mixte, avec un rendement potentiel plus élevé mais une variabilité forte
Sur ce type de marchés, des logiques de diversification s’appliquent aussi sur la consommation locale. Par exemple, un investissement au Crotoy peut se combiner avec une activité commerciale ou de restauration, liée à l’attractivité touristique et aux établissements locaux comme les restaurants du Crotoy, une crêperie au Crotoy ou une auberge de bord de mer au Crotoy. Le rendement global intègre alors revenus locatifs et revenus d’exploitation.
Pour une approche patrimoniale plus large sur la zone, un guide du Crotoy aide à analyser la saisonnalité, les flux touristiques et les perspectives de valorisation du territoire.
Rendement locatif et charges exceptionnelles : régularisations, travaux et copropriété
Au-delà des charges récurrentes, des flux ponctuels ou exceptionnels influencent également la rentabilité : régularisations de charges, gros travaux, décisions de copropriété.
Régularisation de charges et remboursements
Les provisions de charges versées par les locataires font l’objet d’une régularisation annuelle. En cas de trop-perçu, un remboursement s’impose. Exemple : un locataire obtient un remboursement de 150 € après régularisation. Cette somme réduit le solde de charges réellement supportées par le locataire et augmente in fine les charges à la charge du bailleur.
Dans un calcul de rendement, ces ajustements s’intègrent dans la ligne « charges non récupérables » pour coller au flux réel.
Travaux déductibles et non déductibles : impact sur le rendement
Les travaux influencent le rendement à double titre :
- Coût immédiat qui diminue la trésorerie et le rendement de court terme
- Avantages fiscaux et revalorisation du bien qui améliorent la rentabilité globale
Les postes réparations, entretien et amélioration (toiture, ascenseur, ravalement, diagnostics, chauffage, canalisations, électricité, salle de bains, isolation, équipements de confort) se déduisent des loyers imposables ou s’amortissent selon le régime choisi. Les travaux de construction, agrandissement ou transformations lourdes restent non déductibles, mais renforcent souvent la valeur de marché du bien.
Rendement locatif et dynamique du marché : volumes de transactions et perspectives
Le rendement locatif s’inscrit dans un environnement immobilier en mouvement. Les volumes de transactions et l’évolution des prix orientent aussi les arbitrages entre villes et segments de marché.
Transactions 2025–2026 et tensions de marché
Les projections 2026 annoncent entre 960 000 et 1 000 000 transactions immobilières, contre environ 940 000 en 2025. Cette légère reprise des volumes indique un marché actif, avec des disparités selon les métropoles et les villes moyennes.
Les grandes métropoles affichent des évolutions de prix contrastées : Marseille (+1,8 %), Toulouse (+2,3 %), Nice (+3,3 %), Bordeaux (+2,5 %), Lyon (+0,6 %), quand Nantes (-3,9 %) et Strasbourg (-1,1 %) montrent des corrections. Les villes intermédiaires comme Laval, Le Mans, Metz ou Reims présentent des hausses plus marquées.
Pour l’investisseur locatif, ces signaux aident à arbitrer entre : rendement locatif immédiat, potentiel de valorisation, risque de liquidité à la revente.
Adapter sa méthode de calcul aux scénarios de marché
Face à ces dynamiques, la méthode de calcul du rendement peut intégrer plusieurs scénarios :
- Rendement locatif en situation stable : loyers et prix stables, charges progressant faiblement
- Scénario haussier : revalorisation modérée des loyers et des prix, charges en progression contenue
- Scénario de tension : charges de copropriété en hausse significative, travaux obligatoires, revalorisation limitée des loyers
Chaque scénario modifie votre rendement projeté à 10 ans. Un bien attractif en situation stable peut devenir moins intéressant si les charges explosent ou si les loyers stagnent sous un encadrement strict.
« Le rendement locatif n’est jamais figé. Il s’inscrit dans une trajectoire : évolution des loyers, des charges, de la fiscalité et de la valeur du bien. L’investisseur qui anticipe ces mouvements consolide son rendement réel, au-delà du simple pourcentage affiché sur le papier. »









