

Les dettes envahissent vite le quotidien. Mensualités qui s’enchaînent, compte à découvert, appels des créanciers : la pression financière use les nerfs, pèse sur le moral et complique chaque décision. Pourtant, des personnes très endettées réussissent à reprendre le contrôle, parfois avec un revenu modeste et une situation instable.
En France, le taux d’endettement des ménages frôle les 100 % du revenu disponible et les dossiers de surendettement repartent à la hausse. Derrière ces chiffres se cachent des méthodes très concrètes pour inverser la tendance. Certaines sont accessibles seul, d’autres exigent un accompagnement. La clé repose sur un plan d’action précis, chiffré, avec un ordre de priorité clair… que nous allons structurer étape par étape.
| Étapes clés | Actions rapides |
| Diagnostiquer sa situation 📊 | Lister dettes, taux d’intérêt et dates limites |
| Prioriser le remboursement ⚡ | Cibler en premier les dettes les plus coûteuses |
| Réduire les dépenses 💡 | Couper les postes non essentiels et limiter les abonnements |
| Augmenter les revenus 🚀 | Job temporaire, ventes, micro‑missions |
| Négocier avec les créanciers 🤝 | Demander restructuration, délais ou baisse des taux |
Simulateur : Votre plan de sortie de dettes
Comparez les methodes avalanche et boule de neige pour trouver la strategie la plus rapide et la moins couteuse.
Sommaire
Comprendre son endettement avant d’agir : poser un diagnostic précis
Sortir des dettes rapidement commence par un diagnostic lucide. Sans chiffrage, aucun plan crédible. L’objectif consiste à transformer une angoisse diffuse en données concrètes : montants, taux, échéances, priorités. Ce travail révèle souvent des dettes oubliées, des frais additionnels et des abonnements superflus.
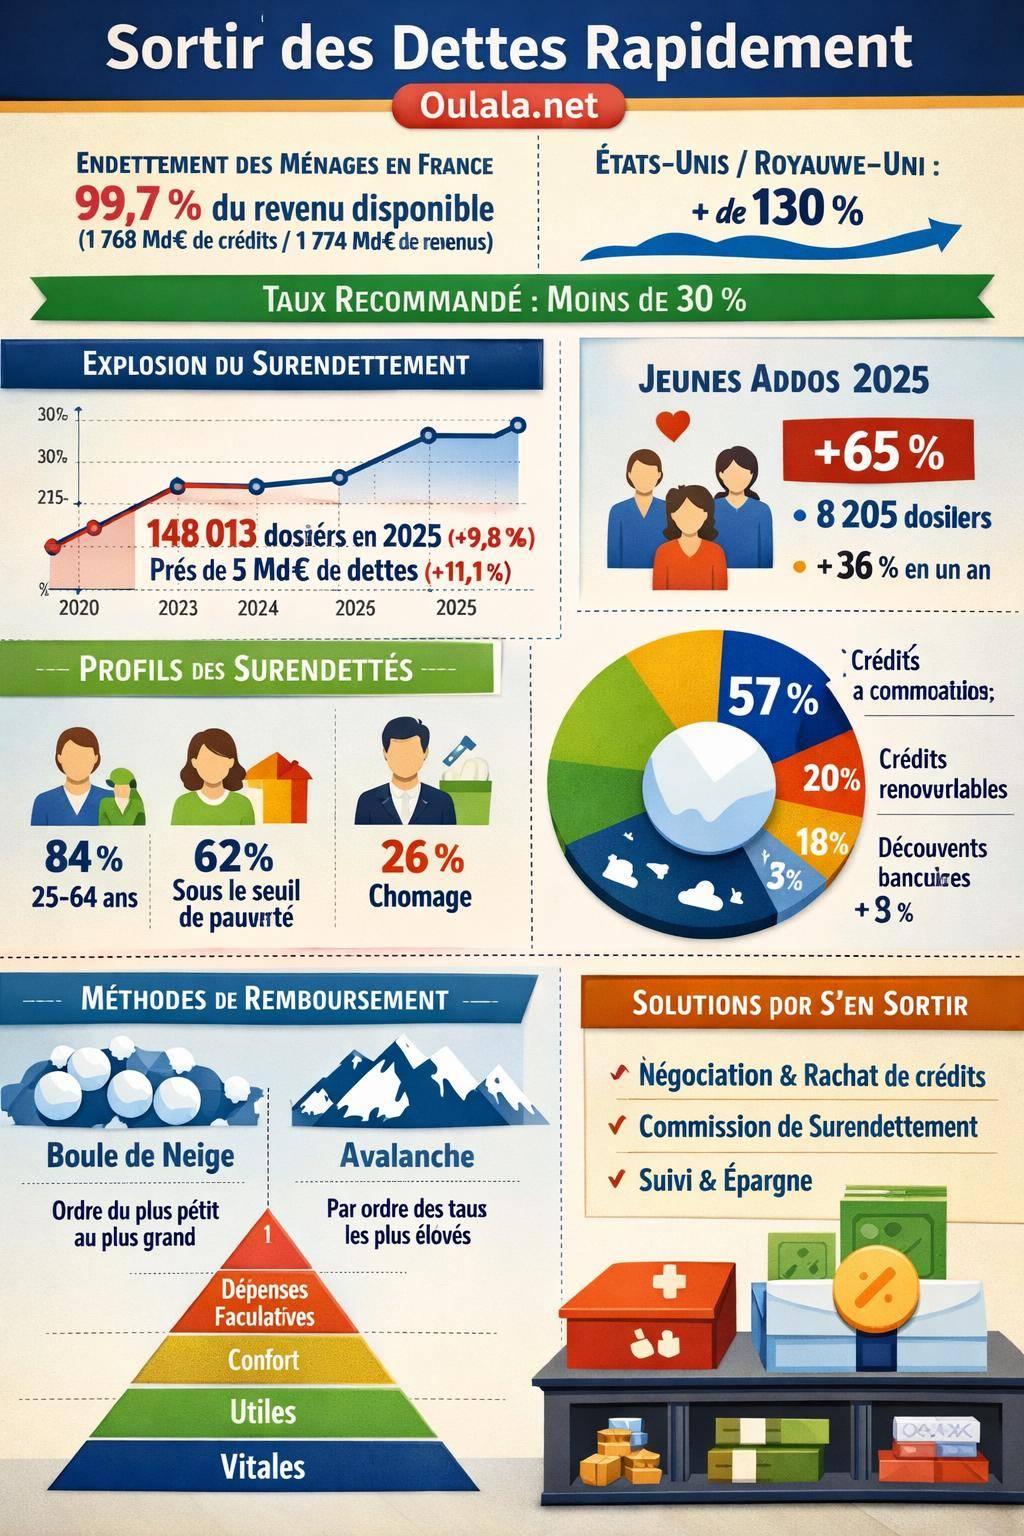
En France, le taux d’endettement des ménages atteint environ 99,7 % du revenu disponible brut. Les crédits accordés représentent 1 768 milliards d’euros pour un revenu disponible de 1 774 milliards. Dans plusieurs pays comme l’Angleterre ou les États‑Unis, ce taux dépasse 130 %, ce qui montre à quel point le recours au crédit structure les modes de vie.
Faire l’inventaire de toutes ses dettes
Le premier geste consiste à dresser une liste exhaustive. Chaque dette doit apparaître noir sur blanc, avec des informations précises et vérifiées. Cette étape réduit la sensation de chaos et fournit une base solide pour la suite.
- Crédits à la consommation : prêts personnels, crédits auto, prêts travaux.
- Crédits renouvelables et cartes de magasin : souvent les plus coûteux en intérêts.
- Découverts bancaires autorisés ou non.
- Crédits immobiliers et dettes hypothécaires.
- Retards de loyers, charges de copropriété, factures d’énergie, impôts.
- Dettes professionnelles pour les indépendants ou entrepreneurs individuels.
Pour chaque dette, notez : le capital restant dû, le taux d’intérêt, la mensualité, la date de fin prévue, les éventuels retards, pénalités et frais. Ce tableau de bord devient l’outil central du plan d’action.
| Type de dette | Montant restant | Taux d’intérêt | Mensualité | Date de fin | Retard / contentieux |
|---|---|---|---|---|---|
| Crédit conso auto | 8 500 € | 7,5 % | 220 € | 03/2028 | Non |
| Crédit renouvelable | 2 000 € | 19,9 % | 90 € | Indéterminée | 1 mois |
| Découvert bancaire | 600 € | 18 % | Intérêts mensuels | — | Oui |
| Loyer en retard | 1 200 € | 0 % | 200 €/mois | En cours | Oui (2 mois) |
Un tel tableau met immédiatement en avant les priorités : dettes urgentes liées au logement, crédits à taux très élevé et risques de saisie ou de fichage bancaire.
Calculer son taux d’endettement personnel
Le taux d’endettement mesure la part des revenus consacrée au remboursement des dettes. Les banques recommandent généralement de rester sous 30 %. Au‑delà, le budget devient instable et le moindre imprévu déclenche des incidents de paiement.
Formule simple :
Taux d’endettement = (Total des mensualités de crédits / Revenu mensuel net du foyer) x 100
Exemple : si un foyer encaisse 2 000 € nets par mois et rembourse 750 € au total, le taux d’endettement grimpe à 37,5 %. Dans cette configuration, un plan d’action s’impose rapidement pour éviter les impayés répétitifs.
En parallèle, visez une vision globale de votre taux d’effort réel : intégration du loyer, des pensions alimentaires, des avances récurrentes de trésorerie. Cette approche complète affine la stratégie de désendettement.
Surendettement en France : chiffres clés et profils les plus exposés
La situation individuelle s’inscrit dans un contexte collectif. En 2025, le surendettement progresse à nouveau. Les chiffres de la Banque de France montrent une tension durable sur les budgets des ménages, notamment les plus précaires et les jeunes adultes.
Hausse des dossiers de surendettement en 2025
En 2025, 148 013 dossiers de surendettement sont déposés, soit une hausse de +9,8 % sur un an. Dans un tiers des cas environ, les plans aboutissent à un effacement total des dettes, signe que la situation est souvent irréversible sans intervention forte.
« Nous constatons une remontée marquée des dépôts de dossiers de surendettement, après plusieurs années de recul. La moitié des ménages concernés affronte des difficultés depuis plus de deux ans. »
— Synthèse Banque de France, tendances récentes du surendettement
L’endettement global des ménages en difficulté atteint près de 5 milliards d’euros en 2025, avec une progression annuelle d’environ +11,1 %. La spirale des dettes s’installe souvent sur la durée : retards, frais, intérêts de retard et procédures judiciaires aggravent mécaniquement le capital à rembourser.
Jeunes adultes : une exposition croissante aux dettes
Les 18‑25 ans subissent une montée rapide du surendettement. Entre 2024 et 2025, les dossiers déposés par les jeunes progressent d’environ +36 %, et leur nombre a été multiplié par trois depuis 2022. En 2025, on recense 8 205 cas de surendettement chez les 18‑25 ans, avec une hausse de +65 % sur cette tranche d’âge.
L’endettement médian des jeunes atteint environ 13 790 €, contre 17 951 € pour l’ensemble des personnes surendettées. Les crédits à la consommation représentent 57 % de leurs dettes, contre 44 % en moyenne générale. La plupart n’est pas propriétaire : seulement 2 % de jeunes surendettés détiennent un bien immobilier, contre 8 % pour l’ensemble des dossiers.
« Chez les jeunes surendettés, 37 % sont sans emploi, parfois en alternance de missions courtes, ce qui déstabilise complètement la capacité de remboursement mensuel. »
— Analyse d’un rapport sur le surendettement des moins de 30 ans
Ce profil met en lumière une combinaison de facteurs : faibles revenus, contrats précaires, accès plus facile au crédit conso, pression sociale de consommation, manque d’éducation financière.
Profils les plus touchés et causes récurrentes
Parmi l’ensemble des personnes surendettées :
- 84 % ont entre 25 et 64 ans.
- 88 % sont locataires ou hébergées à titre gratuit.
- Le niveau de vie médian mensuel tourne autour de 1 206 €.
- Le taux de chômage global dans ce groupe atteint environ 26 %, et 37 % chez les jeunes surendettés.
- Les 18‑29 ans représentent environ 12 % des dossiers.
62 % des personnes surendettées vivent sous le seuil de pauvreté. Les causes majeures relèvent souvent d’accidents de vie :
- Perte d’emploi ou baisse forte de revenus.
- Séparation, divorce, pensions alimentaires.
- Problèmes de santé, incapacité temporaire ou durable.
- Crises professionnelles pour les indépendants ou micro‑entrepreneurs.
Dans la moitié des cas, les difficultés financières durent depuis plus de deux ans. Les dettes de consommation représentent environ 44 % des encours, avec des crédits renouvelables encore présents mais moins qu’avant : moins d’un dossier sur deux aujourd’hui, contre 80 % en 2001. Le recul de ce type de crédit reste positif, mais les situations avec plusieurs prêts conso actifs demeurent fréquentes.
Mettre à plat son budget pour libérer de la marge de remboursement
Sortir des dettes rapidement suppose de dégager un excédent de trésorerie, même modeste, à consacrer au remboursement accéléré. Ce travail passe par un budget précis, ajusté et réaliste, en tenant compte du niveau de vie et des contraintes familiales.
Construire un budget mensuel structuré
La base repose sur une vision claire des entrées et des sorties. Un budget mensuel structuré permet d’anticiper chaque dépense plutôt que de subir les fins de mois. La démarche s’inscrit dans la continuité d’une bonne gestion financière : ce thème est développé dans comment faire un budget mensuel.
- Lister tous les revenus stables : salaires, pensions, allocations, loyers perçus, revenus réguliers.
- Ajouter les revenus variables en moyenne prudente : primes, heures supplémentaires, missions freelance.
- Classer les dépenses par catégories : logement, alimentation, transport, santé, assurances, abonnements, loisirs, etc.
- Identifier précisément le montant des mensualités de crédits et des dettes en retard.
Un bon budget ne repose pas sur des estimations approximatives mais sur les relevés bancaires des trois derniers mois. Cette méthode met en lumière des petites fuites d’argent répétitives : frais de retrait, micro‑achats récurrents, paiements fractionnés oubliés.
Pour aller plus loin sur l’organisation budgétaire, consultez également : bien gérer son budget et gérer son argent efficacement.
Hiérarchiser les charges fixes, variables et ajustables
Une fois le budget listé, il devient possible de hiérarchiser les dépenses selon leur caractère vital ou ajustable. Cette hiérarchie sert ensuite à arbitrer les réductions possibles.
| Catégorie | Exemples | Priorité | Marche de manœuvre |
|---|---|---|---|
| Charges vitales | Loyer, électricité, eau, assurance habitation, alimentation de base | Très haute | Réduction limitée, mais optimisable (négociation, changement de fournisseur) |
| Charges utiles | Internet, téléphone, transport, assurances complémentaires | Haute | Optimisation possible (forfaits, renégociation, alternatives) |
| Dépenses de confort | Plateformes de streaming, sorties, vêtements hors nécessité | Moyenne | Réduction rapide possible |
| Dépenses facultatives | Achats impulsifs, gadgets, services peu utilisés | Basse | Suppression ou forte réduction |
L’enjeu consiste à protéger les dépenses vitales (logement, alimentation, santé) tout en réduisant de manière ciblée les charges de confort. Ce travail crée une marge mensuelle destinée au remboursement intensif des dettes.
Utiliser les applications de gestion de budget
Les applications de gestion de budget simplifient l’analyse des flux et l’anticipation des échéances. Elles catégorisent automatiquement les dépenses, affichent des graphiques clairs et envoient des alertes en cas de dérive.
- Connexion automatique aux comptes bancaires.
- Classement des achats par poste (courses, transport, charges, loisirs).
- Alertes sur le seuil de dépenses fixé par catégorie.
- Visualisation du reste à vivre en temps réel.
Pour une stratégie de désendettement, ces outils servent à suivre le montant réellement disponible pour les remboursements accélérés, mois après mois.
Choisir une stratégie de remboursement : boule de neige, avalanche et alternatives
Une fois la marge budgétaire dégagée, il reste à décider dans quel ordre rembourser les dettes. L’ordre conditionne la vitesse de sortie et la motivation. Deux approches dominent : la méthode « boule de neige » et la méthode « avalanche ».
Méthode boule de neige : capitaliser sur les premières victoires
La méthode boule de neige consiste à rembourser en priorité la plus petite dette, tout en continuant à payer le minimum sur les autres. Dès qu’une dette est soldée, la mensualité correspondante se rajoute au remboursement de la dette suivante, et ainsi de suite.
- Établir la liste des dettes de la plus petite à la plus grande (hors dettes vitales comme loyer en retard).
- Conserver le paiement minimum sur toutes les dettes.
- Affecter tout surplus et toute économie à la plus petite dette.
- Une fois cette dette réglée, transférer sa mensualité vers la dette suivante.
Cette approche mise sur le levier psychologique. Les premières dettes disparaissent rapidement, ce qui entretient la motivation et donne le sentiment de progression concrète, même si l’optimisation des intérêts n’est pas maximale.
Méthode avalanche : réduire le coût total des intérêts
La méthode avalanche priorise les dettes avec le taux d’intérêt le plus élevé. Elle diminue la charge d’intérêts payés sur l’ensemble de la période de remboursement.
- Trier les dettes du taux le plus élevé au plus faible.
- Maintenir le paiement minimum sur toutes les dettes.
- Affecter tout surplus à la dette avec le taux le plus élevé.
- Une fois soldée, réaffecter la mensualité à la dette au taux suivant.
Les crédits renouvelables et découverts bancaires se retrouvent souvent en tête de liste. Cette méthode raccourcit la durée globale de remboursement et libère plus vite de la trésorerie.
Combiner les priorités : dettes urgentes et dettes stratégiques
Certaines dettes exigent un traitement à part, indépendamment de leur montant ou de leur taux :
- Retards de loyer ou de crédit immobilier.
- Impôts et dettes fiscales.
- Pensions alimentaires.
- Factures d’énergie menacées de coupure.
Ces dettes relèvent de la sécurité de base (logement, énergie, obligations légales) et doivent être stabilisées avant d’envisager une stratégie fine sur les autres crédits. Un plan crédible inclut souvent un accord de paiement échelonné pour ces créances sensibles.
Négocier avec les créanciers et les banques : reprendre la main sur les conditions
Les conditions initiales des crédits ne sont pas figées à vie. Une situation de tension financière justifie des demandes d’aménagement. Beaucoup de personnes renoncent à négocier par peur ou par honte, alors que les créanciers ont eux aussi intérêt à éviter les impayés longs et coûteux.
Réaménagement de dettes et renégociation des taux
Le réaménagement de dettes consiste à revoir les paramètres du contrat : durée, montant des mensualités, taux d’intérêt. L’objectif reste de rendre le remboursement soutenable, sans multiplies incidents bancaires.
- Demander un allongement de la durée en échange d’une baisse de mensualité.
- Négocier un taux légèrement réduit en argumentant sur la bonne foi et la volonté de rembourser.
- Proposer un lissage des échéances pour éviter le cumul de prélèvements sur les mêmes jours.
La démarche fonctionne mieux lorsqu’elle repose sur un budget chiffré. Présenter un plan réaliste rassure le conseiller bancaire : il visualise la capacité de remboursement future plutôt qu’une situation bloquée.
Négociation amiable avec les créanciers
La négociation avec les créanciers constitue une autre voie : organismes de crédit, bailleurs, fournisseurs d’énergie, services fiscaux. L’objectif n’est pas d’échapper aux dettes, mais d’obtenir des conditions compatibles avec la situation réelle.
- Demander une baisse temporaire de mensualité avec prolongation de la durée.
- Soliciter un report partiel ou total des échéances sur quelques mois.
- Proposer un plan de remboursement étalé avec engagement écrit.
- Négocier la suppression de certains frais et pénalités en échange de paiements réguliers.
« Lorsqu’un débiteur montre sa bonne foi et propose un plan crédible, nous privilégions toujours une solution amiable plutôt qu’une procédure contentieuse. »
— Responsable recouvrement, organisme de crédit à la consommation
Ces démarches gagnent en efficacité lorsqu’elles sont anticipées, avant les impayés répétés. Plus le dialogue commence tôt, plus la marge de manœuvre reste large.
Consolidation de dettes et rachat de crédits
La consolidation de dettes, ou rachat de crédits, consiste à regrouper plusieurs prêts en un seul, avec une mensualité unique, souvent réduite. L’objectif principal revient à alléger la charge mensuelle, quitte à rembourser sur une durée plus longue.
- Regrouper les crédits conso, renouvelables, voire une partie du crédit immobilier.
- Obtenir un taux global inférieur à la moyenne des taux existants.
- Simplifier la gestion avec une seule échéance à une date adaptée au revenu.
Le rachat de crédit n’efface pas les dettes. Il les réorganise. La vigilance reste de mise : si la durée s’allonge beaucoup, le coût total des intérêts augmente, même avec un taux plus bas. Ce levier devient pertinent lorsqu’il s’intègre dans une stratégie globale de désendettement, avec arrêt de tout nouveau crédit à côté.
Recourir aux dispositifs officiels : commissions de surendettement et procédures spécifiques
Lorsque la dette devient clairement insoutenable malgré les efforts, les dispositifs légaux offrent un cadre de protection. En France, la Commission de surendettement de la Banque de France occupe une place centrale, aux côtés de mécanismes spécifiques pour les professionnels.
Le dossier de surendettement : fonctionnement et effets
Le dépôt d’un dossier de surendettement intervient quand la personne n’est plus en mesure d’honorer l’ensemble de ses dettes. La Commission analyse la situation, les revenus, le patrimoine, la famille et propose un plan de traitement.
- Suspension possible des poursuites et des intérêts pendant l’instruction.
- Élaboration d’un plan de redressement avec rééchelonnement des dettes.
- Effacement partiel ou total des dettes dans certains cas.
- Accompagnement budgétaire et social par des structures spécialisées.
« Environ un tiers des dossiers aboutissent à un effacement total des dettes, lorsque la capacité de remboursement est quasi nulle sur la durée. »
— Statistiques Banque de France sur les plans de surendettement
Le dossier protège de la spirale des saisies et des harcèlements de recouvrement, mais il entraîne souvent un fichage bancaire temporaire. Cette étape représente un filet de sécurité pour les situations déjà très dégradées.
Dépôt volontaire et protection contre les saisies
Le dépôt volontaire devant certaines juridictions, ou la saisine de la Commission, vise à encadrer les saisies et à organiser un plan imposé aux créanciers lorsque la négociation amiable échoue. Le juge ou la commission peut :
- Réduire les mensualités à un niveau compatible avec le revenu.
- Geler certains intérêts.
- Étaler les remboursements sur une durée plus longue.
Cette procédure fournit une respiration, en évitant que chaque créancier agisse de son côté avec des saisies multiples.
Rétablissement professionnel pour les indépendants
Les entrepreneurs individuels et indépendants surendettés disposent de dispositifs adaptés. Le rétablissement professionnel permet, sous conditions, un effacement des dettes professionnelles lorsque l’activité ne permet plus le redressement. Ce mécanisme s’apparente à un « rebond » après une activité en échec.
En parallèle, des solutions comme le financement professionnel hypothécaire ou la vente à réméré existent :
- Le financement pro garanti par une hypothèque permet de rembourser des dettes urgentes sans validation bancaire classique, avec un bien immobilier en garantie.
- La vente à réméré consiste à vendre temporairement un bien, stopper une saisie et rester occupant, avec la possibilité de racheter le bien plus tard.
Ces solutions restent techniques, nécessitent un accompagnement juridique et financier, et conviennent à des profils très spécifiques dotés d’un patrimoine mais en crise de trésorerie.
Optimiser ses revenus et réduire durablement les dépenses
Un plan de désendettement rapide combine deux leviers : augmenter les revenus et réduire les dépenses. Même des montants modestes génèrent un effet significatif sur quelques années.
Augmenter les revenus de manière ciblée
De nombreuses pistes existent pour renforcer les ressources financières, de façon temporaire ou durable :
- Demander un temps partiel complémentaire ou des heures supplémentaires lorsque c’est réalisable.
- Accepter des missions freelance ou de micro‑entreprise dans un domaine maîtrisé.
- Valoriser une compétence spécifique (cours particuliers, services à la personne, aide informatique, artisanat).
- Mettre en location ponctuelle une chambre ou un véhicule, dans le respect des règles locales.
Ces compléments de revenus servent prioritairement à accélérer le remboursement des dettes, pas à augmenter le niveau de consommation. Un compte séparé dédié au désendettement permet de conserver cette discipline.
Réduire les dépenses sans nuire à la santé ni au logement
La réduction des dépenses s’effectue avec méthode, sans basculer dans la privation extrême. Les pistes les plus efficaces se trouvent souvent dans les postes récurrents :
- Renégocier les contrats d’assurance, d’énergie et de téléphonie.
- Limiter les achats alimentaires hors liste et privilégier la cuisine maison.
- Réexaminer chaque abonnement numérique et service récurrent.
- Adopter des trajets plus économiques (covoiturage, transports en commun, vélo).
Un travail sur les habitudes offre des gains réguliers : course hebdomadaire planifiée, repas préparés à l’avance, achats d’occasion, mutualisation de certains coûts entre proches.
Construire un plan d’action concret, étape par étape
Assembler toutes ces dimensions conduit à un plan d’action structuré. Ce plan se matérialise idéalement sur une feuille ou un fichier unique, avec un calendrier précis.
Établir une feuille de route sur 6 à 36 mois
Le plan de sortie de dettes s’étale généralement entre six mois et trois ans, selon le niveau d’endettement et la marge mensuelle. Les grandes étapes se résument ainsi :
- Diagnostic complet des dettes et du budget.
- Choix de la méthode de remboursement (boule de neige, avalanche ou mixte).
- Négociations prioritaires avec les créanciers stratégiques.
- Décision sur un éventuel regroupement de crédits.
- Mise en place de solutions pour augmenter les revenus.
- Suivi mensuel et ajustements en fonction des événements.
Chaque dette reçoit un objectif de date de fin, même approximatif. Visualiser ce calendrier motive et sert de repère pour mesurer les progrès.
Suivre, ajuster et sécuriser les progrès
Un plan de désendettement reste vivant. Il s’ajuste aux variations de revenus, aux imprévus et aux opportunités de renégociation. Un suivi mensuel simplifié suffit :
- Mettre à jour le solde de chaque dette.
- Vérifier le respect du budget par catégorie.
- Réaffecter toute économie ponctuelle au remboursement prioritaire.
- Anticiper les dépenses exceptionnelles pour éviter un nouveau recours au crédit.
La sécurité financière progresse lorsque le plan prévoit la constitution d’une petite épargne de précaution. Même 300 à 500 € évitent souvent un nouveau crédit en cas de panne de voiture ou de facture imprévue. Cette étape intervient généralement après le remboursement des dettes les plus coûteuses.









