
Entre la hausse des frais de tenue de compte, l’augmentation des cartes bancaires et la facture des incidents, la note grimpe en 2026. Pourtant, des écarts nets subsistent entre établissements, et certains profils paient presque trois fois moins que d’autres pour des services proches.
En analysant les relevés tarifaires d’une centaine de banques, les tendances se précisent : quelques réseaux restent mesurés, d’autres se placent dans le haut du panier, tandis que les banques en ligne rebattent les cartes. Le détail des chiffres réserve plusieurs surprises.
| Banque | Profil idéal | Points forts 2026 | Risques / limites | Pourquoi elle peut coûter moins cher |
|---|---|---|---|---|
| Boursorama Banque | Utilisateurs 100% mobiles | Carte gratuite, virements illimités, peu de commissions | Frais en cas d’incidents bancaires | Zéro frais de tenue de compte + carte gratuite |
| Revolut | Voyageurs et paiements internationaux | Frais réduits à l’étranger, interface intuitive | Frais sur retraits importants et options premium | Taux de change avantageux + services inclus |
| Hello Bank! | Clients cherchant une banque hybride | Accès réseau BNP Paribas, carte gratuite | Frais de certaines opérations en agence | Économies sur retraits et dépôts grâce aux guichets BNP |
| Fortuneo | Profils recherchant le « tout gratuit » | Assurance vie performante, carte Gold gratuite | Conditions de revenus pour certaines cartes | Très peu de frais annexes + offres premium gratuites |
Sommaire
Comparatif frais bancaires 2026 : panorama complet des coûts
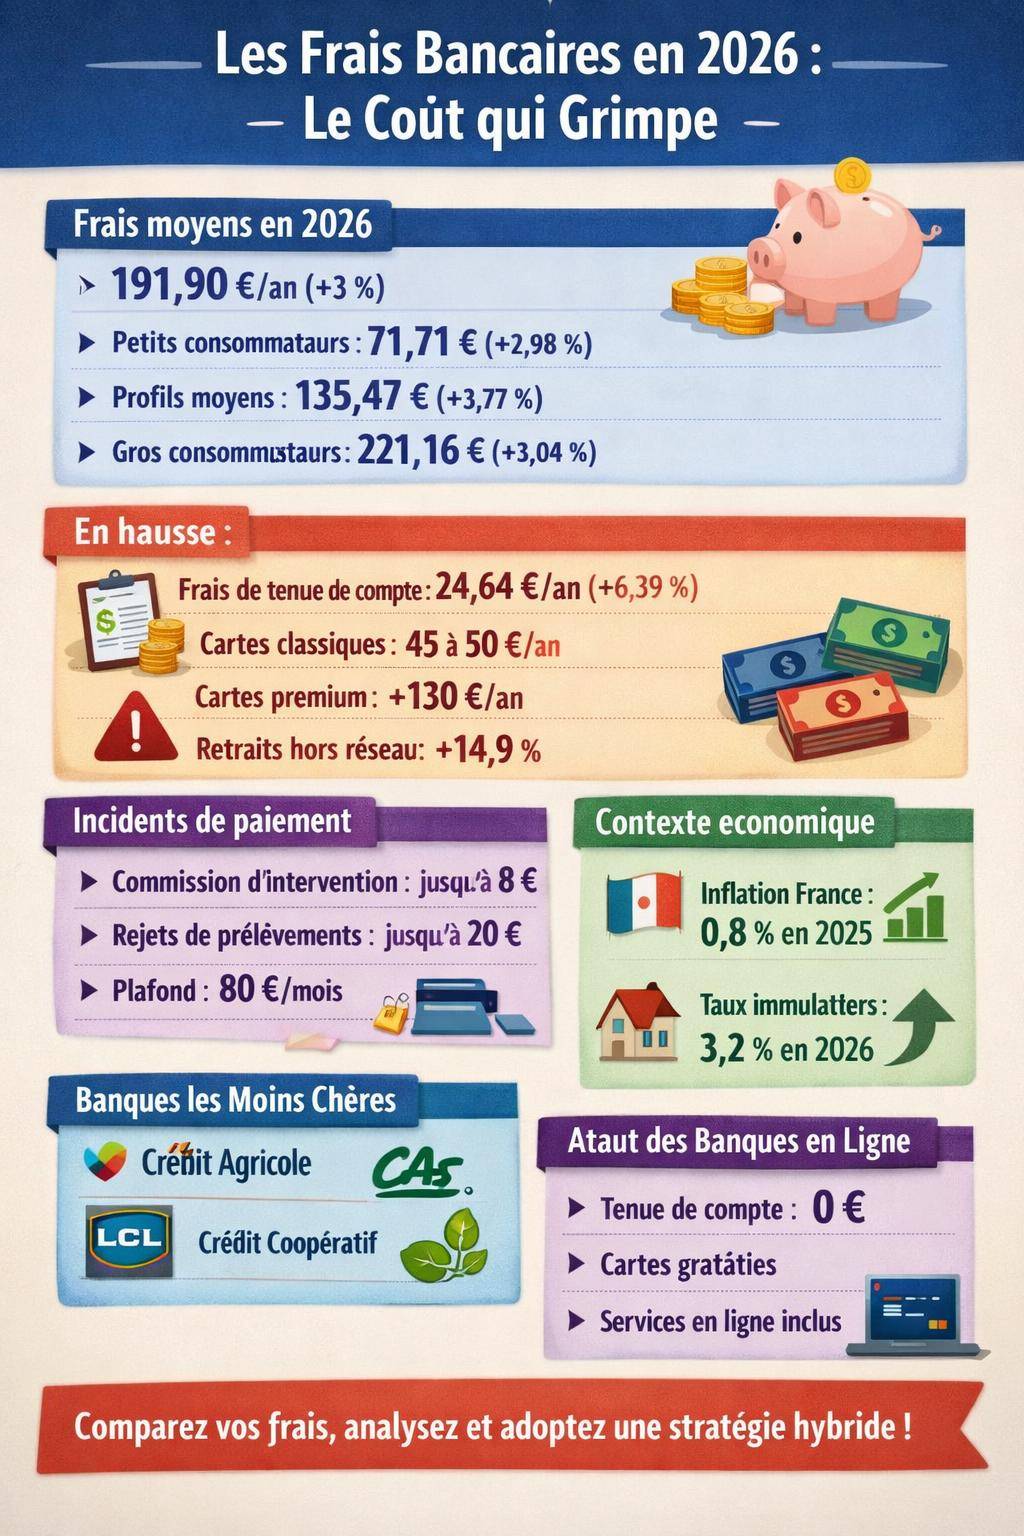
Les frais bancaires moyens atteignent en 2026 environ 191,90 € par an par client en France. Cela représente une progression d’environ 3 % sur un an, dans un contexte où l’inflation en France tourne autour de 0,8 % en 2025. Les tarifs bancaires évoluent donc plus vite que les prix à la consommation.
Cette hausse suit déjà une augmentation moyenne de 3,1 % en 2025. Les banques justifient ce mouvement par un rattrapage de l’inflation 2023-2024, des coûts de conformité réglementaire en hausse et une adaptation à un environnement de taux d’intérêt encore modérés. Derrière la moyenne, les écarts restent néanmoins marqués d’un établissement à l’autre.
Pour identifier la banque la moins chère, il ne suffit jamais de regarder un seul tarif. Il faut croiser frais de tenue de compte, cartes bancaires, incidents de paiement, retraits, mais aussi la structure d’offres (forfaits, packages, options). Un consommateur peu équipé ne supporte pas du tout la même facture qu’un gros utilisateur de services.
Combien coûte réellement une banque en 2026 selon votre profil ?
Les études tarifaires distinguent plusieurs profils de clients en fonction du nombre d’opérations, du type de carte et de l’intensité d’usage des services. En 2026, on observe trois grandes catégories avec des coûts bien différenciés.
| Profil | Coût annuel moyen 2026 | Hausse 2026 | Caractéristiques d’usage |
|---|---|---|---|
| Petits consommateurs | 71,71 € | +2,98 % | Peu d’opérations, une carte classique, peu ou pas d’incident |
| Consommateurs moyens | 135,47 € | +3,77 % | Usage courant, carte à débit immédiat ou différé, quelques services annexes |
| Gros consommateurs | 221,16 € | +3,04 % | Multiples services, carte haut de gamme, plusieurs options, déplacements fréquents |
Les petits consommateurs restent ceux qui paient le moins, autour de 72 € par an, souvent grâce à des offres d’entrée de gamme ou des comptes essentiellement digitalisés. Un simple changement de banque orienté vers un établissement plus compétitif suffit parfois à diviser la facture par deux par rapport à certains réseaux traditionnels. Un passage par un comparatif ou un guide type /choisir-sa-banque/ facilite cette démarche.
Les consommateurs moyens subissent la hausse la plus nette en pourcentage, avec une progression de près de 3,8 %. Ils cumulent généralement carte bancaire, quelques retraits hors réseau, parfois un petit découvert. Ce profil correspond à une grande partie des ménages, ce qui explique l’impact global de la hausse sur le budget bancaire annuel.
Les gros consommateurs dépassent les 220 € par an. Ils utilisent des cartes premium, des plafonds de paiement élevés, des assurances complémentaires, parfois des plafonds de découvert plus confortables. Dans ce cas, l’arbitrage entre /banque-traditionnelle-vs-en-ligne/ et banque en ligne devient déterminant pour limiter la dérive des coûts.
Frais de tenue de compte 2026 : une hausse continue depuis 15 ans
Les frais de tenue de compte constituent l’un des postes les plus emblématiques de la relation bancaire. En 2026, le coût moyen atteint 24,64 € par an, pour une majorité de banques de détail. La hausse sur un an s’établit à 6,39 %, après une augmentation de 8,95 % en 2025.
Sur le long terme, la progression reste nette : il y a environ quinze ans, ces frais tournaient autour de 13,20 €. Le montant a donc quasiment doublé. Les banques justifient ces revenus par la gestion administrative du compte, la maintenance des systèmes informatiques et les obligations réglementaires (lutte contre le blanchiment, sécurité, reporting).
La fourchette 2026 se concentre globalement entre 20 € et 35 € par an, avec des écarts selon les réseaux et parfois selon les régions. Selon les relevés, environ 60 établissements sur 91 ont augmenté ce poste sur l’année, ce qui montre un mouvement généralisé plutôt qu’une exception isolée.
« Les frais de tenue de compte représentent désormais un revenu récurrent significatif pour les banques de détail, alors qu’ils étaient longtemps inexistants ou très réduits. »
Les banques en ligne se distinguent souvent par une absence de frais de tenue de compte, sous condition d’utilisation ou de domiciliation de revenus. Ces offres constituent une alternative structurante pour les clients sensibles à ce poste de dépenses, en particulier les ménages à budget serré ou les profils mono-bancarisés.
Cartes bancaires en 2026 : classiques, premium et cartes haut de gamme
La carte bancaire reste le produit phare des offres de compte courant. En 2026, les grilles tarifaires montrent des cartes classiques positionnées entre 45 € et 50 € par an dans les grandes banques traditionnelles. Pour les cartes premium ou haut de gamme, le coût franchit facilement les 130 € par an.
Les hausses de 2026 restent modérées mais réelles. Pour les cartes à débit différé, on observe une augmentation autour de 2,07 %. Les cartes haut de gamme progressent d’environ 2,29 %. Ces ajustements ajoutés à ceux de 2025 pèsent progressivement sur la facture annuelle, surtout pour les clients multi-cartes.
Les écarts entre banques reposent sur plusieurs variables :
- Type de débit (immédiat ou différé)
- Niveau de plafonds de paiement et de retrait
- Services associés (assurances, assistances, garanties voyage)
- Possibilité de personnalisation ou d’options (contrôle parental, double plafond, etc.)
- Conditions de gratuité (revenus domiciliés, niveau d’épargne, âge)
Les banques en ligne rivalisent souvent avec des cartes gratuites sous conditions ou des formules à faible coût, ce qui réduit fortement le prix global du package. Un comparatif dédié comme /meilleure-banque-en-ligne-2024/ permet de repérer les établissements numériques qui alignent les cartes sans cotisation annuelle.
« Le choix du type de carte doit coller fidèlement au mode de consommation : inutile de payer une carte premium si les garanties voyage restent jamais utilisées. »
Incidents de paiement, retraits et commissions : le coût caché du compte courant
Les frais d’incidents représentent un poste parfois sous-estimé, mais qui pèse lourd chez les clients fragilisés ou peu attentifs à leurs soldes. En 2026, plusieurs plafonds encadrent ces montants, mais les sommes restent significatives à l’échelle d’une année.
La commission d’intervention atteint souvent jusqu’à 8 € par opération, avec un plafond mensuel d’environ 80 €. Un client en difficulté financière régulière se rapproche rapidement de ce plafond, surtout si plusieurs débits se présentent alors que le compte est déjà en limite de découvert.
Le rejet de prélèvement facturé peut monter jusqu’à 20 € par opération, selon les banques. Ce type de frais intervient en cas de solde insuffisant ou de contestation hors délai. L’enchaînement de rejets de factures (téléphonie, énergie, loyer, assurances) alourdit la note mensuelle et complique le redressement de la situation.
Les retraits d’espèces dans des distributeurs tiers ont connu une hausse marquée : +14,9 % en 2026, après une progression déjà observée de 7,8 % en 2024. Ces augmentations traduisent la volonté des banques de limiter les retraits hors réseau et de valoriser l’usage de leurs propres automates ou des paiements par carte.
« Les incidents de paiement pèsent beaucoup plus sur les ménages fragiles que sur les autres, alors même qu’ils disposent de moins de marge de manœuvre financière. »
Contexte macroéconomique : inflation, taux BCE et stratégie tarifaire des banques
Les tarifs bancaires ne s’expliquent jamais seulement par la concurrence. Le contexte macroéconomique pèse aussi dans la structure de prix. En 2026, l’inflation en zone euro tourne autour de 2 %, tandis que l’inflation en France 2025 se situe proche de 0,8 %. Les banques avancent un effet de rattrapage lié aux années précédentes, en particulier 2023-2024.
Du côté des taux directeurs de la Banque centrale européenne (BCE), on observe un environnement stabilisé après plusieurs baisses entre 2024 et 2025. La facilité de dépôt se situe autour de 2 %, le taux de refinancement principal à 2,15 % et la facilité de prêt marginal à 2,4 %. Huit baisses successives ont précédé une période de stabilité depuis juillet 2025.
Ces taux structurent la rentabilité de l’activité de crédit et de transformation de maturité des banques. Lorsque les marges d’intérêt se réduisent, les établissements cherchent d’autres relais de revenus, notamment les frais de services. Les comptes courants, cartes, incidents, mais aussi certaines commissions (tenue de compte, offres groupées) deviennent alors des piliers du modèle économique de détail.
« Dans un environnement de taux modérés, les banques renforcent le poids des frais de service dans leur chiffre d’affaires pour stabiliser leurs revenus. »
Pour le client, ce mouvement signifie que la comparaison des frais prend une place croissante dans l’optimisation de son budget bancaire. Le choix du réseau, de l’offre, mais aussi d’un éventuel compte secondaire dans une banque en ligne joue un rôle structurant dans cette adaptation.
Prévisions 2026-2027 : quelle évolution des tarifs et des taux immobiliers ?
Les taux immobiliers donnent un bon indicateur de l’orientation globale du crédit et de la politique tarifaire des banques. En janvier 2026, le taux moyen s’établit autour de 3,2 %. On observe un point bas en 2025 à 3,06 %, puis une tendance à la hausse.
Pour l’été 2026, les projections évoquent :
- Sur 20 ans : une fourchette entre 3,3 % et 3,5 %
- Sur 25 ans : une fourchette entre 3,4 % et 3,6 %
Les prévisions plus larges annoncent une moyenne 2026 autour de 3,41 %, avec un taux moyen au 4e trimestre 2026 proche de 3,55 %. Pour 2027, la trajectoire envisagée se situe autour d’une moyenne de 3,6 %, avec un 4e trimestre 2027 attendu à 3,95 %. La tendance générale reste orientée vers une hausse progressive sur deux ans.
Cette évolution a deux conséquences pour les frais bancaires :
- Les marges d’intérêt sur le crédit immobilier se redressent, ce qui peut réduire la pression sur certaines commissions de service à moyen terme.
- Les banques cherchent malgré tout à stabiliser leurs revenus en diversifiant leurs sources, ce qui soutient la progression modérée mais continue des frais courants.
Banques les moins chères en 2026 : qui se positionne le mieux ?
En 2026, certaines banques de réseau se montrent plus mesurées que d’autres sur leurs grilles tarifaires. Trois grands acteurs se situent régulièrement parmi les plus compétitifs sur plusieurs profils types :
- Crédit Agricole
- LCL
- Crédit Coopératif
Ces établissements proposent souvent des offres groupées (packages) incluant carte, tenue de compte et services courants à un prix global plus contenu que certains concurrents. Les écarts se ressentent notamment sur :
- Le prix des cartes classiques
- Les frais de tenue de compte ou leur intégration dans des packages
- Les plafonds et barèmes de commissions d’intervention
- Le coût des retraits en distributeurs tiers
À l’inverse, des acteurs comme Société Générale ou certaines Banques Populaires figurent plus souvent dans la catégorie des banques plus chères, en particulier pour les profils moyens et gros consommateurs. Les packages y intègrent parfois des services additionnels moins utilisés, qui alourdissent la note pour un bénéfice limité.
« Les écarts de coûts entre banques atteignent plusieurs dizaines d’euros par an pour un même profil, simplement en raison de politiques tarifaires et de structures d’offres différentes. »
Face à ces différences, le mouvement vers les banques en ligne s’intensifie. Ces acteurs numériques misent sur une structure de coûts allégée, sans réseau d’agences physiques, pour proposer des comptes à frais réduits. Un comparatif dédié comme /banque-traditionnelle-vs-en-ligne/ aide à mesurer l’écart entre ces modèles.
Banques en ligne vs banques traditionnelles : quel impact sur les frais en 2026 ?
Les banques en ligne apparaissent régulièrement en tête des classements de prix. Leur avantage repose sur une combinaison de frais de tenue de compte nuls, de cartes gratuites ou peu coûteuses et d’absence de certains frais annexes (gestion à distance, alertes, virements en ligne).
En face, les banques traditionnelles conservent un atout relationnel avec les agences, les conseillers de proximité et une gamme de produits plus large (financement d’entreprises, gestion de patrimoine, crédits spécialisés). Ce modèle s’avère néanmoins plus coûteux à exploiter, ce qui se reflète dans les grilles tarifaires.
| Élément de coût | Banque traditionnelle | Banque en ligne |
|---|---|---|
| Frais de tenue de compte | Souvent 20-35 €/an | Souvent 0 € sous conditions |
| Carte classique | 45-50 €/an | 0 à 30 €/an, parfois gratuite |
| Carte haut de gamme | 130 € et plus | 50-120 €/an selon offres |
| Frais d’incidents | Barèmes complets, plafond réglementaire | Souvent plus limités mais existants |
| Services en ligne | Parfois facturés (alertes, options) | Généralement inclus |
Pour les petits consommateurs et les profils très digitaux, une banque en ligne réduit souvent la facture annuelle à quelques dizaines d’euros, parfois moins. Pour les profils plus complexes (multi-produits, besoins de conseil fréquent), une banque de réseau reste pertinente, quitte à ouvrir un second compte en ligne pour optimiser les frais du quotidien.
Comment identifier la banque la moins chère selon votre usage ?
Au-delà des classements, chaque consommateur doit confronter son profil aux grilles tarifaires. Une méthode structurée permet de s’y retrouver.
1. Analyser votre relevé annuel de frais
Chaque année, les banques envoient un relevé annuel de frais bancaires. Ce document récapitule l’ensemble des montants prélevés : tenue de compte, cartes, incidents, retraits, commissions diverses. Il offre une vue claire de votre coût global.
Pour l’exploiter efficacement :
- Identifiez le poste le plus élevé (carte, incidents, packages).
- Classez les frais par ordre décroissant d’importance.
- Notez les services que vous n’utilisez presque jamais.
2. Classer les banques par gros postes de dépenses
Pour comparer les banques, concentrez-vous sur les postes suivants :
- Tenue de compte : gratuité ou faible coût.
- Carte bancaire : prix, type de débit, garanties.
- Incidents : montant des commissions, plafonds.
- Retraits hors réseau : prix à l’unité, nombre de retraits gratuits.
- Packages : services inclus, pertinence par rapport à vos usages.
Une banque légèrement plus chère sur la carte mais moins onéreuse sur les incidents peut revenir meilleure pour un profil en tension de trésorerie. À l’inverse, un client très rigoureux sur ses comptes privilégiera plutôt la structure de prix carte + compte.
3. Utiliser les services en ligne pour réduire la facture
La quasi-totalité des banques propose désormais des services en ligne avancés : virements instantanés, gestion des plafonds, alertes solde, catégorisation des dépenses. Bien exploités, ces outils contribuent à limiter les incidents et donc les coûts annexes.
Les parcours de paramétrage de compte donnent aussi accès à des options de désactivation de certains services payants, comme l’envoi systématique de courriers papier ou d’alertes SMS facturées. Un paramétrage adapté, combiné à une organisation budgétaire inspirée de ressources comme /gerer-son-argent-efficacement/, réduit progressivement la facture de plusieurs dizaines d’euros par an.
« La meilleure banque n’est pas la même pour un étudiant, un indépendant ou un retraité : le profil d’usage dicte le choix de l’établissement le plus économique. »
Changer de banque en 2026 : leviers pour réduire rapidement vos frais
Les dispositifs de mobilité bancaire simplifient fortement le changement d’établissement. Depuis plusieurs années, les banques d’arrivée se chargent d’une grande partie des formalités : transfert des virements et prélèvements récurrents, information des émetteurs, mise en place du nouveau RIB.
Pour réduire vos frais en 2026, une démarche structurée aide à passer à l’action :
- Comparer les offres en tenant compte de votre profil de consommateur.
- Identifier les banques en ligne ou réseaux compétitifs alignés sur vos besoins.
- Ouvrir le nouveau compte, tester les services numériques, vérifier la qualité de l’application.
- Activer le service de mobilité et suivre la bascule des opérations récurrentes.
Les guides pratiques comme /changer-de-banque-facilement/ décrivent les étapes concrètes pour organiser ce transfert sans perturbation de prélèvements essentiels (loyer, énergie, impôts), en sécurisant la période de transition entre les deux comptes.