

En France, plus de 220 milliards d’euros sont aujourd’hui placés en épargne salariale. Une partie de cette épargne reste bloquée sur plusieurs années, alors même que de nombreux salariés ignorent qu’ils peuvent la récupérer plus tôt dans des situations très concrètes de leur vie personnelle ou professionnelle.
Entre les cas de déblocage anticipé du PEE, les règles propres au PER collectif, les futurs dispositifs exceptionnels de 2026 et les démarches administratives à respecter, le sujet semble technique. Pourtant, les règles sont précises, encadrées et reposent sur une logique claire que l’on peut maîtriser pas à pas.
| Situation de la vie courante | Pourquoi cela permet un déblocage ? | Délai pour faire la demande | Documents généralement demandés |
|---|---|---|---|
| Mariage ou PACS | Événement familial majeur reconnu par la loi comme impactant la situation financière | 6 mois après la date de l’événement | Acte de mariage ou attestation PACS |
| Naissance ou adoption du 3e enfant | Augmentation significative des dépenses du foyer | 6 mois après l’événement | Livret de famille ou jugement d’adoption |
| Achat de la résidence principale | Projet immobilier considéré comme besoin essentiel | Aucun délai strict, mais avant la signature définitive | Compromis de vente ou attestation notariée |
| Rupture du contrat de travail | Perte de revenus entraînant une fragilisation financière | Aucun délai | Attestation Pôle emploi ou certificat employeur |
| Invalidité (salarié ou conjoint) | Reconnaissance d’une situation grave nécessitant un soutien immédiat | Aucun délai | Notification CPAM ou MDPH |
Sommaire
Épargne salariale : comprendre le blocage et le déblocage anticipé
L’épargne salariale regroupe principalement le PEE (Plan d’Épargne Entreprise), les plans d’épargne de groupe et le PER collectif (ancien PERCO). Ces dispositifs accueillent l’intéressement, la participation, l’abondement de l’employeur et les versements volontaires des salariés.
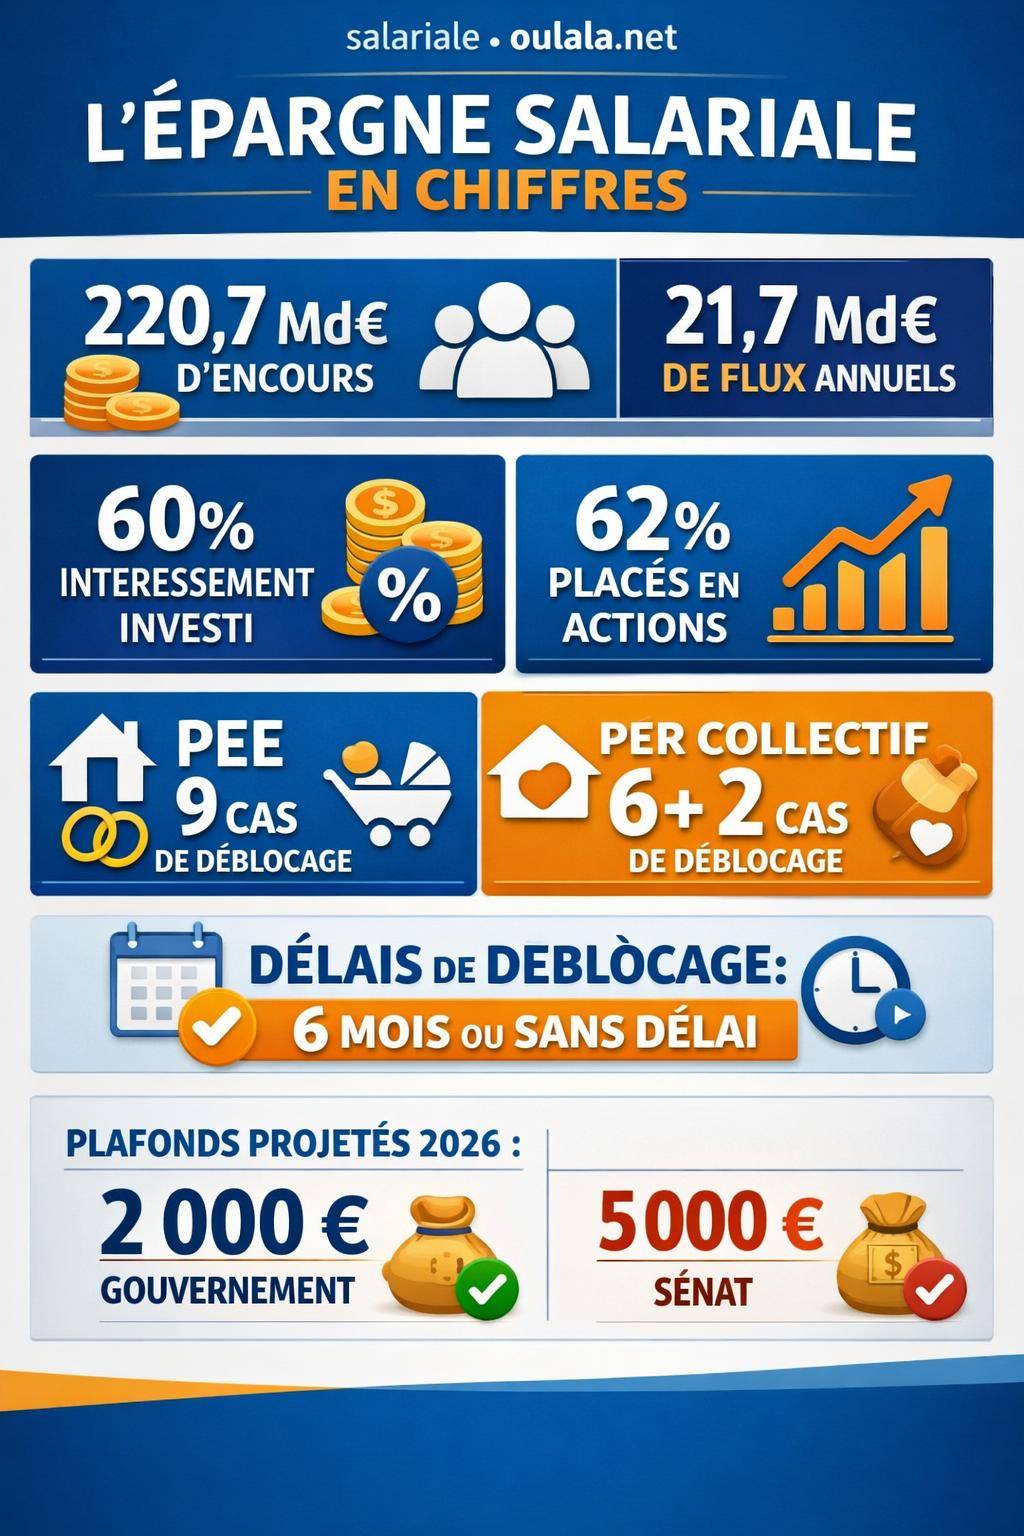
Au 30 juin 2025, l’encours total d’épargne salariale atteint 220,7 milliards d’euros, en progression annuelle de 11,5 %. En parallèle, entre 11,3 et 13 millions de salariés disposent d’un plan d’épargne salariale et 4,5 millions détiennent un produit retraite collectif de type PER collectif ou PERCO. L’épargne salariale touche aussi fortement les travailleurs aux revenus modestes : environ 3 millions de salariés gagnent moins de 2 SMIC et sont concernés.
Le principe général repose sur un blocage des sommes assorti de cas de déblocage anticipé strictement encadrés. Sur un PEE, les sommes sont en principe indisponibles pendant 5 ans. Sur un PER collectif, l’horizon reste la retraite, avec des issues anticipées possibles dans des situations précises (invalidité, décès, achat de résidence principale, etc.).
Info pratique : même après un départ de l’entreprise, les sommes restent investies sur les plans existants. Aucun nouveau versement n’est possible, mais les droits acquis demeurent disponibles dans les mêmes conditions de déblocage qu’avant le départ.
Les flux récents montrent une véritable utilisation des plans : en 2024, les versements totaux atteignent 21,7 milliards d’euros, dont 4,2 milliards dirigés vers les produits retraite. Environ 60 % de l’intéressement et de la participation sont placés sur PEE ou PER, et près de 62 % des flux bruts du premier semestre 2025 sont investis en supports actions ou diversifiés, ce qui illustre une utilisation de l’épargne salariale comme véritable outil patrimonial.
Règles générales de blocage et de déblocage : PEE et PER collectif
Chaque produit suit sa propre logique. Comprendre ces bases permet de vérifier rapidement si un événement de vie ouvre un droit à déblocage anticipé et sur quel support.
| Caractéristiques | PEE et assimilés | PER collectif (ex-PERCO) |
|---|---|---|
| Durée de blocage standard | 5 ans à compter du versement | Jusqu’à la retraite (âge légal ou départ effectif) |
| Nature du produit | Épargne moyen terme | Épargne retraite collective |
| Déblocage anticipé | 9 cas principaux + cas complémentaires | 6 cas principaux + 2 cas supplémentaires |
| Déblocage partiel possible | Oui, dans la limite des droits liés à l’événement | Oui, selon le motif (ex : achat résidence principale) |
| Conditions temporelles | Sommes antérieures au fait générateur | Sommes antérieures au fait générateur |
| Après départ de l’entreprise | Conservation des avoirs, pas de nouveaux versements | Conservation des avoirs, pas de nouveaux versements |
Conseil de stratégie : en pratique, l’épargne salariale sert souvent à deux horizons distincts : le moyen terme via le PEE (projets de vie, logement, mobilité professionnelle) et le long terme via le PER collectif (retraite, sécurisation du niveau de vie futur). La combinaison des deux offre une marge de manœuvre intéressante en cas d’aléa ou de nouveau projet.
Les 9 principaux cas de déblocage anticipé du PEE
Le PEE comprend officiellement 9 cas de déblocage anticipé majeurs, complétés par certains cas spécifiques liés à l’entrepreneuriat ou à la cessation d’activité non salariée. Les règles applicables supposent toujours que les sommes à débloquer aient été versées avant l’événement déclencheur.
1. Mariage ou conclusion d’un PACS
Le mariage ou la conclusion d’un PACS figure parmi les événements classiques permettant un déblocage anticipé du PEE. Le salarié peut demander tout ou partie des sommes disponibles correspondant aux versements antérieurs à la date de l’événement.
Le justificatif exigé consiste en un acte de mariage ou un acte de PACS. L’événement ouvre une fenêtre de demande encadrée dans le temps, généralement 6 mois à compter de la date de célébration ou d’enregistrement du PACS.
« Le mariage ou la conclusion d’un pacte civil de solidarité constitue un cas légal de déblocage anticipé des sommes affectées à un plan d’épargne d’entreprise, dans la limite des sommes affectées antérieurement à l’événement. »
2. Naissance ou adoption d’un troisième enfant
La naissance ou l’adoption d’un troisième enfant ouvre un droit de déblocage anticipé, que la famille soit déjà composée de deux enfants ou que l’enfant adopté rejoigne un foyer qui en compte déjà deux.
Le justificatif habituel correspond au livret de famille mis à jour ou à un acte de naissance. Pour les adoptions, un document officiel attestant l’adoption et l’intégration de l’enfant dans le foyer est demandé.
Point d’attention : le critère porte sur le rang de l’enfant (troisième) et non sur le fait qu’il s’agisse de jumeaux, d’un enfant unique ou d’une fratrie recomposée. L’organisme gestionnaire analyse la composition du foyer au regard des pièces justificatives fournies.
3. Divorce, séparation ou dissolution de PACS avec garde d’au moins un enfant
En cas de divorce, de séparation ou de dissolution de PACS, un déblocage anticipé du PEE s’envisage lorsque le salarié obtient la garde d’au moins un enfant. Cette situation vise à soutenir un foyer qui subit une réorganisation familiale et financière.
Le justificatif consiste en un jugement de divorce ou en une décision judiciaire organisant la garde de l’enfant. Le document doit mentionner explicitement la résidence habituelle de l’enfant chez le salarié ou l’exercice principal de l’autorité parentale.
« Le divorce ou la dissolution d’un pacte civil de solidarité assortis de la garde d’au moins un enfant permettent la liquidation anticipée des droits à participation affectés à un plan d’épargne d’entreprise. »
4. Violences conjugales
Les situations de violences conjugales constituent un cas spécifique de déblocage anticipé de l’épargne salariale. Le dispositif soutient la protection de la personne victime et la réorganisation rapide de sa situation matérielle (logement, déménagement, dépenses urgentes).
Les justificatifs acceptés peuvent inclure un ordonnance de protection, une plainte, un document émanant de l’autorité judiciaire ou d’une administration compétente. La réglementation prévoit dans ce cas une absence de délai pour effectuer la demande, afin de tenir compte de l’urgence.
Repère humain : les cas de violences conjugales restent souvent sous-déclarés. En pratique, les teneurs de compte adoptent une approche prudente mais réactive, en lien avec les textes en vigueur et les pièces transmises, afin de permettre un accès rapide aux fonds lorsqu’un dossier est suffisamment étayé.
5. Décès du salarié, de son époux ou partenaire de PACS
Le décès du titulaire du PEE entraîne la liquidation possible de tout ou partie de ses droits par les ayants droit. Le décès de l’époux ou du partenaire de PACS du salarié ouvre également un cas de déblocage anticipé, destiné à couvrir les frais immédiats et l’ajustement de la vie familiale.
Les justificatifs incluent un acte de décès et, le cas échéant, des documents établissant la qualité d’ayant droit (actes notariés, certificat d’hérédité, livret de famille). Aucune limitation dans le temps n’est imposée pour la demande liée au décès, ce qui laisse une marge d’organisation aux proches.
6. Invalidité du salarié, de son conjoint ou de ses enfants
La reconnaissance d’une invalidité du salarié, de son époux/épouse, de son partenaire de PACS ou de l’un de ses enfants autorise le déblocage anticipé des sommes du PEE. Les situations prises en compte relèvent généralement d’une invalidité au moins de 2e catégorie.
Les justificatifs exigés correspondent à une attestation de la CPAM, une carte d’invalidité ou un document émanant d’un organisme de protection sociale compétent. La réglementation dispense souvent de délai pour ce motif, permettant une mobilisation rapide de l’épargne.
« Les sommes attribuées au titre de la participation deviennent immédiatement disponibles en cas d’invalidité de l’intéressé, de ses enfants ou de son conjoint, telle que reconnue par le régime obligatoire de sécurité sociale. »
7. Rupture du contrat de travail
La rupture du contrat de travail constitue un motif classique de déblocage anticipé : licenciement, démission, rupture conventionnelle, fin de CDD ou fin de mission pour un intérimaire. Le salarié peut alors demander le rachat de tout ou partie de ses avoirs PEE.
Le justificatif habituel correspond à une attestation employeur mentionnant la date de fin de contrat ou à une attestation Pôle Emploi. Dans ce cas, la demande peut intervenir sans délai spécifique, tant que l’événement reste avéré et que les sommes concernées sont antérieures à la fin du contrat.
8. Surendettement
Les situations de surendettement examinées par la Commission de surendettement de la Banque de France ouvrent droit à un déblocage anticipé des avoirs PEE. Le but consiste à rétablir une forme d’équilibre financier selon les recommandations du plan ou des mesures imposées.
La pièce clé correspond à la décision de la Commission de surendettement ou à l’homologation judiciaire associée. Aucun délai maximal n’est imposé pour réaliser la demande, dans la mesure où l’état de surendettement constitue une situation durable tant qu’il n’est pas résolu.
9. Autres cas PEE : cessation d’activité, création ou reprise d’entreprise, SCOP
En plus des 9 cas principaux, plusieurs situations professionnelles ouvrent également un droit au déblocage anticipé :
- cessation d’activité non salariée à la suite d’une liquidation judiciaire ;
- création ou reprise d’entreprise par le salarié titulaire, son conjoint ou partenaire de PACS ;
- exercice d’une profession non salariée ;
- acquisition de parts sociales d’une SCOP (Société Coopérative et Participative).
Les justificatifs sollicités dépendent du cas : extrait Kbis, jugement de liquidation, statuts de la société, acte de rachat de fonds ou de parts, etc. Ces dispositifs soutiennent l’initiative entrepreneuriale en permettant de mobiliser des fonds déjà constitués via l’épargne salariale.
Astuce de financement : pour un projet de création ou reprise d’entreprise, le déblocage PEE intervient souvent en complément d’un prêt professionnel et des apports personnels hors épargne salariale. La combinaison améliore le dossier bancaire tout en limitant le recours excessif à l’endettement.
Les cas de déblocage anticipé du PER collectif (ex-PERCO)
Le PER collectif, qui succède au PERCO, reste un produit d’épargne retraite. Le blocage s’étend en principe jusqu’au départ à la retraite, mais plusieurs issues anticipées existent. On distingue 6 cas principaux et 2 cas supplémentaires qui rejoignent en partie la logique du PEE.
1. Invalidité
L’invalidité du titulaire, de son conjoint/partenaire ou de ses enfants autorise le rachat anticipé total ou partiel des droits acquis sur le PER collectif. Le régime s’aligne largement sur celui du PEE pour la définition de l’invalidité et la nature des justificatifs.
Les documents requis proviennent généralement de la CPAM ou d’un autre régime obligatoire de sécurité sociale. La demande peut être déposée dès la reconnaissance officielle de l’invalidité, sans contrainte de délai maximal.
2. Décès du titulaire
En cas de décès du titulaire du PER collectif, le plan est dénoué au profit des bénéficiaires désignés ou des héritiers. Les sommes deviennent disponibles et sont versées selon les règles prévues dans le contrat ou le règlement de plan (versement en capital, en rente, ou combinaison selon les cas).
Les ayants droit fournissent un acte de décès et les pièces permettant d’identifier leur qualité de bénéficiaire. La question de la fiscalité des capitaux décès varie selon l’âge du titulaire au moment du décès et les dispositions du plan.
3. Achat de la résidence principale
L’achat de la résidence principale représente un cas emblématique de déblocage anticipé du PER collectif. Le salarié peut mobiliser une partie ou la totalité de ses droits pour financer :
- l’acquisition d’un logement destiné à devenir sa résidence principale ;
- la construction d’un logement principal sur un terrain acquis ;
- la réhabilitation lourde d’un logement destiné à devenir sa résidence principale (selon les règles du plan).
Les justificatifs classiques : compromis de vente, contrat de construction, acte authentique, éventuellement devis détaillés en cas de travaux assimilés à une acquisition ou une construction.
Clarification utile : le rachat pour achat de résidence principale ne concerne pas l’investissement locatif ou une résidence secondaire. Le logement doit être occupé de manière effective et habituelle par le titulaire, dans le cadre de sa vie personnelle.
4. Expiration des droits à l’assurance chômage
Lorsque le salarié se retrouve au chômage et que ses droits à l’assurance chômage arrivent à expiration, un déblocage anticipé du PER collectif devient accessible. Cette situation vise les périodes de chômage longue durée, au-delà de la période indemnisée par Pôle Emploi.
Les justificatifs incluent une attestation Pôle Emploi précisant la fin des droits, accompagnée le cas échéant de documents relatifs à la fin du contrat de travail initial.
5. Cessation d’activité non salariée après liquidation judiciaire
Un travailleur indépendant ayant alimenté un PER collectif via une activité non salariée peut demander le rachat anticipé de ses droits en cas de liquidation judiciaire de son activité. Ce cas rejoint la logique du PEE pour les situations de cessation contrainte.
Le justificatif principal reste le jugement de liquidation judiciaire rendu par le tribunal de commerce ou le tribunal judiciaire compétent. La demande intervient dans un délai raisonnable après la liquidation, sans condition stricte de mois écoulés.
6. Absence de contrat de travail ou de mandat social depuis au moins 2 ans
Le PER collectif prévoit aussi un cas de déblocage anticipé lorsque le titulaire ne bénéficie plus d’aucun contrat de travail ni mandat social depuis au moins 2 ans. Ce cas s’adresse notamment aux cadres dirigeants ou mandataires sociaux quittant leurs fonctions sans reprise immédiate d’activité.
Les justificatifs prennent la forme de documents établissant la fin du dernier mandat ou contrat et l’absence d’activité salariée ou assimilée sur la période de 2 ans (attestations d’organismes sociaux, déclarations sur l’honneur accompagnées de relevés de carrière, etc.).
Cas supplémentaires PER collectif : naissance d’un 3e enfant et divorce
En complément, certains règlements de PER collectif prévoient deux cas supplémentaires, dans un souci de cohérence avec l’épargne salariale globale de l’entreprise :
- naissance ou adoption d’un 3e enfant ;
- divorce ou séparation avec garde d’au moins un enfant.
Les pièces à fournir rejoignent celles prévues pour le PEE : livret de famille, jugement de divorce, décision judiciaire organisant la résidence de l’enfant, etc. Ces cas restent néanmoins dépendants du cadre exact du plan, qui peut être plus ou moins ouvert.
Délais pour demander un déblocage anticipé
Les délais de demande constituent un point crucial. De nombreux salariés perdent leur droit à déblocage faute d’avoir réalisé les démarches dans les temps, alors même que l’événement de vie est bien éligible.
En règle générale, le délai pour demander un déblocage anticipé après un événement de vie s’établit à 6 mois. Ce délai concerne par exemple :
- mariage ou PACS ;
- naissance ou adoption d’un 3e enfant ;
- divorce ou séparation avec garde d’enfant ;
- création ou reprise d’entreprise ;
- achat de résidence principale (pour les cas où le délai est prévu).
Cas d’absence de délai
Certains événements ouvrent un droit à déblocage sans limitation de temps. La demande reste recevable même plusieurs années après l’événement :
- décès du salarié ou du conjoint/partenaire ;
- invalidité ;
- violences conjugales ;
- rupture du contrat de travail ;
- surendettement ;
- statut de proche aidant dans certains cadres ;
- expiration des droits au chômage pour le PER collectif.
Bon réflexe administratif : en cas de doute sur le délai, le plus simple consiste à consulter immédiatement le règlement du plan ou l’espace en ligne du teneur de compte. Les fiches pratiques récapitulent les délais applicables motif par motif, ce qui évite une perte de droit difficilement rattrapable.
Justificatifs à fournir pour débloquer son épargne salariale
Chaque cas de déblocage s’accompagne d’un jeu de justificatifs spécifique. Les teneurs de compte s’appuient sur ces pièces pour vérifier l’éligibilité de la demande. Une demande incomplète entraîne souvent un allongement des délais de traitement.
| Motif de déblocage | Justificatifs usuels |
|---|---|
| Mariage / PACS | Acte de mariage ou acte de PACS |
| Naissance ou adoption | Livret de famille mis à jour ou acte de naissance / décision d’adoption |
| Divorce / séparation | Jugement mentionnant la garde d’au moins un enfant |
| Invalidité | Attestation CPAM ou carte d’invalidité, décision d’un régime obligatoire |
| Rupture du contrat de travail | Attestation employeur ou Pôle Emploi mentionnant la fin du contrat |
| Surendettement | Décision de la Commission de surendettement / jugement |
| Achat résidence principale | Compromis de vente, contrat de construction, acte authentique de vente |
Les organismes peuvent demander d’autres pièces complémentaires : justificatifs de domicile, relevés de situation, pièces d’identité, attestations sur l’honneur. L’envoi s’effectue le plus souvent en ligne, via l’espace sécurisé du teneur de compte, avec téléchargement des documents au format PDF ou photo lisible.
« Les droits à participation ne sont liquidés de manière anticipée que sur production des pièces justificatives propres à établir la réalité du fait générateur prévu par les textes. »
Fiscalité du déblocage de l’épargne salariale
La fiscalité joue un rôle central dans l’intérêt de l’épargne salariale. Les règles diffèrent selon la nature des sommes (versements, abondements, plus-values) et le type de plan.
Régime général de l’épargne salariale
Les sommes investies via l’intéressement, la participation et l’abondement bénéficient d’un régime particulier :
- elles sont en principe exonérées d’impôt sur le revenu lorsqu’elles sont laissées sur le plan ;
- en cas de déblocage, le capital correspondant à ces sommes reste exonéré d’IR (sous réserve du respect des règles) ;
- les gains, plus-values et revenus issus des placements restent soumis aux prélèvements sociaux.
Pour l’employeur, l’épargne salariale fait intervenir le forfait social, dont le taux varie selon la taille de l’entreprise et la nature des versements. De nombreuses structures de moins de 50 salariés bénéficient d’une exonération de forfait social sur la participation et l’abondement, ce qui renforce l’intérêt de ces dispositifs.
Fiscalité spécifique du PER collectif
Le PER collectif présente une fiscalité adaptée à la préparation de la retraite :
- les versements volontaires sont en général déductibles du revenu imposable dans certaines limites ;
- à la sortie, la fiscalité dépend du mode de dénouement (capital ou rente) et de l’origine des sommes (versements volontaires, abondement, intéressement/participation, transferts) ;
- en cas de déblocage anticipé, des règles particulières s’appliquent selon le motif (par exemple, régime favorable pour l’achat de la résidence principale).
Réflexe patrimonial : avant une demande de déblocage importante, un rapide échange avec un conseiller en gestion de patrimoine ou un expert-comptable aide à arbitrer entre fiscalité immédiate, besoin de liquidité et préparation de la retraite. L’épargne salariale s’intègre dans un ensemble plus large : assurance-vie, PEA, épargne de précaution, etc.
Projets de déblocage exceptionnel 2026 : ce qui se prépare
Les autorités envisagent un nouveau mécanisme de déblocage exceptionnel de l’épargne salariale en 2026. Ce type de dispositif a déjà été mis en œuvre lors de précédents épisodes (2004, 2005, 2008, 2013, 2022) pour soutenir la consommation ou accompagner une période économique particulière.
Rappel des précédents déblocages exceptionnels
Le passé récent offre plusieurs points de repère :
- 2004 : libération de 6,5 à 7,5 milliards d’euros, dont environ 1,5 à 2 milliards orientés vers la consommation ;
- 2005 : nouveau dispositif générant 850 millions d’euros de sorties ;
- autres opérations en 2008, 2013 et 2022 ;
- 2022 : déblocage exceptionnel représentant environ 1 % de l’encours total.
Ces opérations modifient ponctuellement la logique de blocage de l’épargne salariale, avec un plafond spécifique et un encadrement fiscal particulier.
Projet du gouvernement pour 2026
Le projet gouvernemental 2026 vise un dispositif ciblé, orienté vers les salariés aux revenus modestes, et limiterait son champ aux PEE :
- plafond envisagé : 2 000 € par bénéficiaire ;
- conditions de revenus : réservé aux personnes aux revenus modestes ;
- produits éligibles : uniquement les PEE et plans assimilés ;
- fiscalité : sommes exonérées d’impôt sur le revenu mais soumises aux prélèvements sociaux.
« Le gouvernement étudie un déblocage exceptionnel plafonné à 2 000 euros pour les épargnants modestes sur les seuls plans d’épargne d’entreprise, avec exonération d’impôt sur le revenu. »
Proposition du Sénat pour 2026
Une approche plus large est portée par le Sénat, avec des paramètres différents :
- plafond : 5 000 € par épargnant ;
- conditions de revenus : aucune condition ;
- sommes éligibles : versements réalisés avant le 1er janvier 2026 ;
- produits concernés : PEE et dispositifs assimilés ;
- durée du dispositif : 1 an ;
- fréquence : une seule demande par épargnant.
Perspective à suivre : le texte définitif résultera d’un arbitrage entre ces approches. En attendant l’adoption et la publication des décrets, les règles actuelles de blocage et de déblocage restent pleinement applicables. Les décisions de retrait doivent donc se baser sur le droit en vigueur à l’instant de la demande.
Comment formuler concrètement une demande de déblocage
Au-delà des règles juridiques, le succès du déblocage repose sur une démarche administrative structurée. Les grands acteurs de la tenue de compte (banques, assureurs, sociétés de gestion) suivent un schéma assez similaire.
Étapes clés de la demande
- 1. Identifier le plan concerné : PEE, PEG, PER collectif. Les intitulés apparaissent sur les relevés annuels et dans l’espace client.
- 2. Vérifier l’éligibilité : confronter l’événement de vie aux cas de déblocage listés dans le règlement du plan.
- 3. Rassembler les pièces : justificatifs de l’événement, pièce d’identité, RIB, éventuelles attestations sur l’honneur.
- 4. Remplir le formulaire : en ligne le plus souvent, ou via un formulaire papier transmis par l’employeur ou le teneur de compte.
- 5. Choisir le montant : déblocage total ou partiel, arbitrage entre les différents fonds (actions, diversifiés, monétaires).
- 6. Suivre le traitement : délais de traitement, validation des pièces, versement effectif sur le compte bancaire.
En pratique, les délais de traitement varient de quelques jours à plusieurs semaines selon la complexité du dossier et le volume de demandes. Une demande complète, correctement documentée, impulsée dès que le cas de déblocage survient, limite nettement les frictions.
Déblocage partiel : un outil de gestion fine
Le déblocage partiel est autorisé dans de nombreuses situations. Le salarié choisit alors le montant exact à retirer, dans la limite des droits éligibles liés à l’événement. Cette approche préserve une partie de l’épargne pour de futurs projets ou la retraite.
Les plans proposent également des arbitrages entre supports : désinvestir d’abord les fonds monétaires ou les fonds actions, conserver les supports long terme plus dynamiques, etc. L’analyse du profil de risque et de l’horizon de placement du titulaire joue un rôle dans ce choix.
Conseil de gestion : avant un rachat important, un rapide examen de la répartition actuelle (fonds monétaires, obligataires, actions, supports diversifiés) aide à décider quelles lignes désinvestir. L’objectif consiste à libérer les liquidités nécessaires tout en conservant une allocation cohérente avec le projet retraite ou les autres objectifs patrimoniaux.
Épargne salariale, retraite et stratégie de long terme
À travers l’ensemble de ces cas de déblocage anticipé, l’épargne salariale accomplit un équilibre entre protection du long terme et souplesse en cas d’événement de vie. Le PEE apporte une réponse à des besoins de moyen terme, quand le PER collectif s’inscrit clairement dans une logique de retraite.
Pour structurer cet ensemble, un salarié peut articuler plusieurs piliers :
- un fonds de précaution accessible immédiatement (livret A, LDDS, compte courant) ;
- une épargne de projets via le PEE, avec la liste de cas de déblocage en support ;
- une épargne retraite via un ou plusieurs PER, dont le PER collectif accessible au sein de l’entreprise ;
- d’autres enveloppes comme le PEA ou l’assurance-vie pour diversifier davantage les horizons et les fiscalités.
Les chiffres récents montrent que 63 % des actifs logés sur les PER et PERCO sont investis en actions ou en supports diversifiés, confirmant l’usage de ces plans comme instruments de constitution de capital sur plusieurs décennies. L’épargne salariale n’est donc pas seulement un outil social d’entreprise, mais un véritable levier de construction patrimoniale, avec des portes de sortie précises et encadrées en cas de besoin.









