

Chaque année, des millions de contribuables commettent les mêmes erreurs au moment de leur déclaration de revenus. Oubli d’un salaire, mauvaise case pour une pension alimentaire, frais de garde mal renseignés : ces imprécisions déclenchent des rappels d’impôt, des pénalités et des intérêts de retard, alors qu’un contrôle attentif limite fortement ces risques.
En s’appuyant sur les chiffres de l’INSEE, les retours des usagers et les règles fiscales en vigueur, cet article met en lumière les fautes les plus fréquentes, leurs conséquences et les bons réflexes à adopter. Certaines situations récentes, comme les bugs informatiques ayant touché des cabinets comptables, ajoutent une couche de complexité… mais elles ouvrent aussi la voie à des solutions très concrètes.
| Erreurs fréquentes | Points clés à vérifier |
| Revenus oubliés | S’assurer que tous les salaires, pensions, revenus fonciers et placements sont bien déclarés. |
| Déductions mal renseignées | Vérifier les frais réels, dons, ou pensions alimentaires pour éviter un calcul incorrect. ✏️ |
| Oubli des crédits d’impôt | Inclure les dépenses éligibles : garde d’enfants, travaux énergétiques, emploi à domicile. |
| Mauvaise composition du foyer | Bien déclarer enfants, changements de situation ou rattachements pour éviter un impôt erroné. 👨👩👧👦 |
Sommaire
Comprendre le contexte : pourquoi les erreurs de déclaration surviennent si souvent
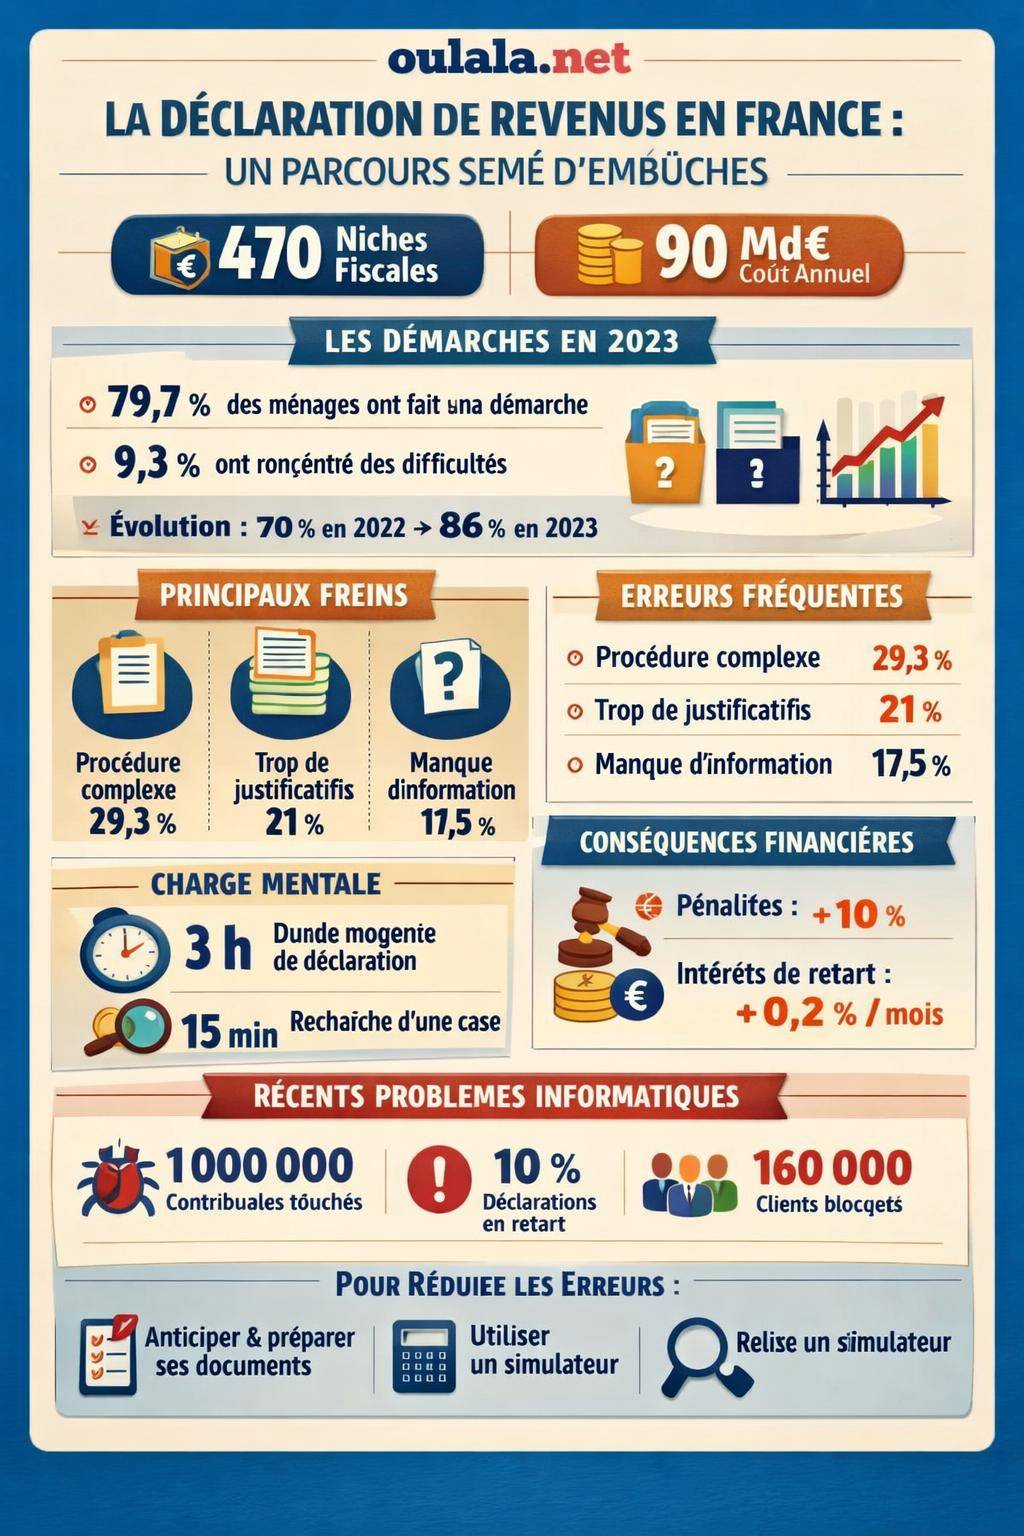
La déclaration de revenus repose sur un ensemble de règles fiscales, de formulaires et de cases à cocher qui exigent une attention constante. Le système français compte plus de 470 niches fiscales pour un coût global proche de 90 milliards d’euros, ce qui génère une grande diversité de dispositifs, de régimes particuliers et d’exceptions. Cette densité réglementaire expose les contribuables à des erreurs même lorsqu’ils agissent de bonne foi.
Les chiffres de l’INSEE confirment cette réalité. En 2023, près de 79,7 % des ménages ont effectué au moins une démarche fiscale. Parmi eux, 9,3 % déclarent avoir rencontré une difficulté dans leurs échanges avec l’administration. Les raisons évoquées reviennent régulièrement : procédure jugée complexe, documents à produire nombreux, manque d’explications claires, absence de service de proximité ou absence d’accès internet.
Des démarches fiscales en hausse, mais encore perçues comme ardues
Entre 2022 et 2023, la proportion de ménages ayant réalisé une démarche fiscale est montée de 70 % à 86 %. La généralisation des services en ligne et la déclaration préremplie participent à cette hausse. Pourtant, la difficulté ressentie persiste, même si le taux de ménages déclarant un problème recule légèrement de 11 % en 2022 à 9,3 % en 2023.
Les principaux freins identifiés par l’INSEE se répartissent ainsi :
- Procédure difficile : 29,3 % des répondants
- Pièces justificatives trop nombreuses : 21 %
- Manque d’informations : 17,5 %
- Pas d’accès internet : 9,5 %
- Absence de service de proximité : 10,3 %
Ces chiffres montrent un paradoxe : les démarches en ligne progressent, mais l’incompréhension subsiste. Les erreurs de déclaration s’ancrent précisément dans cette zone d’incertitude où l’usager hésite entre plusieurs cases, plusieurs formulaires, ou plusieurs régimes fiscaux possibles.
Les erreurs les plus fréquentes lors de la déclaration de revenus
Les erreurs déclaratives se concentrent autour de quelques thématiques récurrentes. Certaines concernent la situation personnelle, d’autres les revenus ou les charges déductibles. Les rectifier à temps évite des rectifications parfois lourdes plusieurs mois plus tard.
Omission de revenus : salaires, fonciers, dividendes, revenus exceptionnels
L’oubli d’un revenu reste une source centrale de redressement. Les déclarations préremplies limitent ce risque, mais ne remplacent jamais une vérification ligne par ligne. Plusieurs catégories posent problème :
- Salaires multiples : emplois successifs, contrats courts, missions d’intérim non repérés.
- Revenus fonciers : loyers perçus d’un bien loué, sous-location imposable, revenus de location meublée mal ventilés.
- Dividendes et intérêts : distributions de sociétés, coupons obligataires, produits de placements non intégrés à la déclaration.
- Revenus exceptionnels : indemnités de départ, primes exceptionnelles, arriérés de salaires, qui relèvent parfois du mécanisme du quotient.
L’administration fiscale recoupe ces montants avec les informations transmises par les employeurs, les banques, les compagnies d’assurance ou les caisses de retraite. Une omission se repère souvent automatiquement, ce qui mène à une régularisation, avec intérêts de retard et parfois majorations.
« Je pensais que tout était automatiquement transmis par mon employeur et ma banque. Au final, j’avais oublié un petit emploi saisonnier qui n’apparaissait pas dans ma déclaration préremplie. J’ai reçu une rectification avec des intérêts quelques mois plus tard. »
Adresse incorrecte ou changement non signalé
L’adresse fiscale détermine notamment le service des impôts compétent et conditionne la bonne réception des avis, notifications, relances, ou demandes de justificatifs. Un déménagement non signalé, ou une adresse mal renseignée, provoque des courriers perdus et des incompréhensions inutiles.
Cette négligence favorise l’escalade : un simple courrier d’information non reçu devient une relance, puis une mise en demeure, parfois assortie de pénalités. L’usager, de son côté, a l’impression de « ne rien avoir reçu », alors que l’administration a utilisé la dernière adresse connue.
Erreurs sur les pensions alimentaires : cases et conditions mal maîtrisées
Les pensions alimentaires constituent une source d’optimisation fiscale et en même temps un terrain d’erreurs fréquentes. La problématique se situe à deux niveaux :
- Du côté du débiteur : mauvaise case utilisée, montants supérieurs au plafond légal, absence de justificatifs de versement effectif.
- Du côté du bénéficiaire : pension non déclarée alors qu’elle doit être intégrée dans les revenus imposables.
Une pension alimentaire ne se déduit que sous conditions précises (séparation réelle, jugement ou accord, enfant ou parent dans le besoin, etc.). Certaines pensions versées pour un enfant rattaché au foyer fiscal ne sont pas déductibles. À l’inverse, un enfant majeur non rattaché ouvre droit à une déduction sous réserve de respecter les plafonds et la réalité de la charge.
Frais de garde d’enfants : calcul approximatif et aides mal intégrées
Les frais de garde d’enfants ouvrent droit à un avantage fiscal significatif, en particulier pour les enfants de moins de 6 ans, gardés hors du domicile (crèche, assistante maternelle, centre de loisirs, etc.). Les erreurs courantes concernent :
- L’intégration de dépenses non éligibles (frais annexes, activités particulières hors encadrement).
- La non prise en compte de certaines dépenses (repas, par exemple) alors qu’elles entrent dans l’assiette de calcul.
- L’oubli de soustraire les aides perçues (complément de libre choix du mode de garde, aides de l’employeur, participation du comité d’entreprise).
Le résultat se traduit souvent par un montant déclaré trop élevé. En cas de contrôle, l’administration réclame les justificatifs, recalcule le crédit d’impôt et émet un avis complémentaire avec intérêts.
Situation familiale mal renseignée
La situation de famille agit sur le quotient familial, le nombre de parts, certaines majorations et plusieurs avantages ciblés. Les erreurs les plus fréquentes concernent :
- La non mise à jour après un mariage, un PACS ou un divorce.
- La gestion des enfants en garde alternée, mal répartis entre les deux parents.
- Les enfants majeurs rattachés ou non, sans cohérence avec leur situation réelle.
Une déclaration incohérente sur la situation familiale engendre des écarts de calcul parfois significatifs. L’administration dispose de plusieurs sources pour recouper les données (CAF, état civil, etc.) et n’hésite pas à ajuster les parts de quotient familial lorsque les pièces justificatives révèlent un décalage.
Dons non déclarés ou mal ventilés
Les dons à certains organismes d’intérêt général, associations, fondations ou partis politiques ouvrent droit à une réduction d’impôt, avec des taux et des plafonds spécifiques. Deux types d’erreurs reviennent régulièrement :
- Dons non déclarés par méconnaissance du dispositif ou par oubli des reçus fiscaux.
- Dons saisis dans la mauvaise case, ce qui modifie le taux de réduction appliqué.
Un don non mentionné réduit un avantage fiscal auquel le contribuable a droit. À l’inverse, un don mal catégorisé génère un calcul inexact, repéré lors d’un contrôle sur pièces si les justificatifs ne correspondent pas aux montants déclarés.
Revenus d’enfants rattachés non supprimés ou mal gérés
Lorsque des enfants sont rattachés au foyer fiscal, certains de leurs revenus doivent être intégrés dans la déclaration globale (jobs d’été, apprentissage, revenus fonciers, etc.). Les difficultés surviennent à plusieurs niveaux :
- Maintien de revenus d’un enfant qui n’est plus rattaché.
- Oubli de revenus pourtant imposables concernant un enfant resté dans le foyer fiscal.
- Mauvaise appréciation des seuils d’exonération pour les apprentis et les étudiants salariés.
Une bonne gestion nécessite de trancher chaque année entre rattachement et déclaration autonome de l’enfant, en tenant compte de l’équilibre global entre quotient familial, revenus propres de l’enfant et éventuelles aides sociales.
Conséquences financières : pénalités, intérêts de retard et régularisations
Une erreur de déclaration ne se limite pas à un simple rappel du montant initial d’impôt. Le Code général des impôts prévoit des intérêts de retard et des majorations, dont le niveau dépend de l’origine de l’erreur, de son caractère volontaire ou non, et de la démarche du contribuable pour régulariser.
Pénalités pour erreurs en faveur du contribuable
Lorsque l’erreur constatée réduit indûment l’impôt à payer, une pénalité de 10 % s’applique généralement si le contribuable a simplement commis une inexactitude ou une omission rectifiée par l’administration. Ce taux vise les situations sans manœuvre frauduleuse, dans lesquelles aucune intention délibérée de dissimulation n’est retenue.
Cette majoration de 10 % vient s’ajouter au supplément d’impôt et aux intérêts de retard. Dans certains cas plus graves (dissimulation volontaire, activité occulte, opposition au contrôle), des taux plus élevés existent, mais ils relèvent de contextes différents des erreurs courantes abordées ici.
Intérêts de retard : comment ils sont calculés
Les intérêts de retard compensent l’avantage de trésorerie dont a bénéficié le contribuable pendant la période où l’impôt n’était pas entièrement payé. Le taux standard se situe à 0,2 % par mois sur le montant d’impôt non acquitté. Ce pourcentage s’applique jusqu’au règlement complet.
En cas de régularisation volontaire avant tout contrôle, le contribuable bénéficie d’un taux réduit pour la période concernée : 0,1 % par mois. Cette réduction encourage la déclaration spontanée des erreurs, par exemple lorsque l’usager s’aperçoit qu’un revenu a été oublié ou qu’une charge a été trop largement déduite.
| Situation | Type de majoration | Taux applicable |
|---|---|---|
| Erreur simple en faveur du contribuable (rectifiée par l’administration) | Pénalité | 10 % du supplément d’impôt |
| Retard de paiement ou erreur révélée lors d’un contrôle | Intérêts de retard | 0,2 % par mois sur le montant dû |
| Régularisation spontanée avant contrôle | Intérêts de retard réduits | 0,1 % par mois sur la période régularisée |
« Après avoir repéré un revenu foncier oublié, j’ai pris l’initiative de corriger ma déclaration. L’agent du centre des impôts m’a indiqué que l’intérêt de retard serait calculé au taux réduit, puisque la démarche venait de moi et non d’un contrôle. »
Complexité du système fiscal : un terreau d’erreurs récurrentes
Les erreurs ne proviennent pas uniquement d’un manque d’attention. Elles s’expliquent largement par la structure du système fiscal lui-même. Plus de 470 niches fiscales coexistent, pour un coût estimé à 90 milliards d’euros. Entre réductions, crédits d’impôt, exonérations, régimes spéciaux et plafonnements, le paysage fiscal se fragmente.
Les contribuables jonglent ainsi avec des notions comme l’abattement, le plafonnement du quotient familial, le mécanisme du quotient pour les revenus exceptionnels, la décote, les taux marginaux, les tranches progressives ou encore les régimes réels et micro-fiscaux. Chacune de ces notions ouvre une brèche potentielle pour une erreur de saisie, une mauvaise case ou une interprétation approximative.
Impact de la durée de remplissage et de la charge mentale
Les retours d’usagers montrent que la durée moyenne de remplissage d’une déclaration s’établit autour de 3 heures, avec un temps moyen d’environ 15 minutes pour trouver une case précise. Cette donnée illustre la fatigue cognitive générée par le processus, surtout lorsque plusieurs formulaires annexes sont en jeu (revenus fonciers, BIC/BNC, défiscalisation immobilière, etc.).
Plus la déclaration est longue, plus le risque d’inattention grandit : doublon, omission de ligne, erreur de report. Les contribuables multi-actifs (salarié et indépendant, investisseur locatif, détenteur de portefeuilles de valeurs mobilières) sont particulièrement exposés à ces dérapages.
Bug informatique et déclarations dématérialisées : un risque supplémentaire
La montée en puissance des déclarations en ligne s’accompagne de nouvelles sources de désagréments. Un épisode récent a illustré cette vulnérabilité : un bug informatique concernant le logiciel EDI utilisé par certains cabinets comptables a affecté près de 1 000 000 de contribuables en 2025–2026.
Le dysfonctionnement a généré des déclarations en retard pour environ 10 % des usagers concernés, dont 160 000 clients bloqués. Des données n’ont pas été transmises dans les délais, provoquant des notifications de retard et exposant les contribuables à des intérêts et pénalités, alors même qu’ils avaient confié la démarche à un professionnel.
Responsabilité et réaction face à un incident technique
En cas de problème informatique reconnu, l’administration fiscale peut adapter sa position, notamment si le dysfonctionnement vient d’un tiers habilité (cabinet comptable, éditeur de logiciel agréé). Néanmoins, la vigilance individuelle reste déterminante. Vérifier le statut de dépôt de sa déclaration sur l’espace en ligne évite des surprises au moment de l’avis d’imposition.
En présence d’un bug avéré, le contribuable conserve la possibilité de contacter son centre des finances publiques, de produire les éléments prouvant sa bonne foi, et de solliciter la remise partielle ou totale des pénalités associées. La démarche écrite, argumentée, structure le dialogue et facilite une résolution adaptée.
« Mon comptable pensait avoir transmis tout le fichier via son logiciel. Quelques semaines plus tard, j’ai découvert que ma déclaration n’apparaissait pas comme déposée sur mon espace en ligne. Nous avons envoyé une réclamation avec les preuves de l’incident, ce qui a permis de limiter les pénalités. »
Comment limiter les erreurs lors de la prochaine déclaration de revenus
La prévention des erreurs s’appuie sur quelques réflexes stables : préparation des documents, compréhension des grandes lignes de l’impôt, utilisation d’outils de simulation, relecture minutieuse. L’objectif consiste à reprendre la main sur un processus souvent perçu comme subi.
Préparer les justificatifs et centraliser les informations
Une bonne préparation réduit considérablement le risque d’oubli. Avant même l’ouverture de la période déclarative, regroupez dans un dossier physique ou numérique :
- Tous les revenus : bulletins de salaire, attestations de retraite, relevés de revenus fonciers, IFU (imprimés fiscaux uniques) remis par les banques et courtiers.
- Les charges déductibles : justificatifs de pensions alimentaires, intérêts d’emprunt dans certains régimes, frais professionnels réels le cas échéant.
- Les réductions et crédits d’impôt : factures de services à la personne, frais de garde d’enfants, dons avec reçus, investissements ouvrant droit à avantage fiscal.
- Les documents liés à la situation familiale : jugements de divorce, attestations de garde alternée, justificatifs de scolarité pour les enfants.
Cette centralisation accélère le remplissage, et évite les allers-retours incessants qui mènent à des erreurs de saisie.
Utiliser les simulateurs et comprendre l’impact des tranches d’imposition
Un simulateur d’impôt sur le revenu facilite la vérification globale de la déclaration. En comparant plusieurs scénarios (avec ou sans certaines déductions, avec rattachement d’un enfant ou pension alimentaire déduite, etc.), il devient plus clair de mesurer l’impact de chaque choix.
L’usage d’un outil en ligne, comme indiqué sur /simulateur-impot-sur-le-revenu/, permet également de vérifier que le montant final d’impôt correspond à l’ordre de grandeur attendu compte tenu de votre /tranches-d-imposition-expliquees/. Une différence trop marquée sert de signal d’alerte pour retourner dans les formulaires et chercher une case erronée.
Relire la déclaration et corriger rapidement en cas d’oubli
La relecture finale constitue une étape à part entière, distincte du remplissage. En pratique, une méthode simple fonctionne bien :
- Relire d’abord les informations personnelles et familiales : état civil, adresse, nombre de parts, situation de couple, enfants.
- Passer ensuite aux revenus, en les cochant un à un sur une liste préparée en amont.
- Terminer par les charges, réductions et crédits d’impôt, en contrôlant les montants et l’éligibilité des dépenses.
Si un oubli est repéré après validation, une correction en ligne reste possible dans la période de rectification ouverte par l’administration. Plus la rectification intervient tôt, plus elle limite les conséquences financières et les démarches ultérieures.
Relations avec l’administration fiscale : dialogue, demandes d’information et réclamations
Lorsque l’administration détecte une erreur, elle adresse en général un courrier ou une notification sur l’espace en ligne. Ce document explique les divergences relevées, le calcul rectifié, et les pénalités ou intérêts associés. Une réponse argumentée, accompagnée de pièces justificatives, contribue à clarifier la situation.
Répondre à une demande de renseignement ou à une proposition de rectification
À la réception d’une demande d’information ou d’une proposition de rectification, le contribuable dispose d’un délai pour répondre. Plusieurs options s’offrent à lui :
- Accepter la rectification si l’erreur est avérée et que les montants paraissent justifiés.
- Contester partiellement, en expliquant pourquoi certains points seulement doivent être modifiés.
- Refuser la rectification en argumentant sur la base de textes, de bulletins officiels ou de jurisprudences, si l’analyse fiscale diffère.
Une rédaction claire, structurée, avec références aux documents joints, facilite l’instruction du dossier. En l’absence de réponse, l’administration retient sa position et met en recouvrement les sommes indiquées.
Demander une remise gracieuse des pénalités ou des intérêts
Dans certaines situations, notamment en cas de bonne foi manifeste, de difficultés financières ou d’événement exceptionnel, une demande de remise gracieuse des pénalités ou d’une partie des intérêts peut être formulée. Cette démarche n’est pas un droit automatique, mais l’administration dispose d’un pouvoir d’appréciation.
Un courrier argumenté, décrivant la chronologie des faits, les raisons de l’erreur et la situation personnelle, augmente les chances d’aboutir à une réduction. L’objectif n’est pas de contester le principe de l’impôt, mais de solliciter un allègement de la charge liée aux accessoires de recouvrement.
« Suite à l’oubli de déclarer un revenu complémentaire, j’ai demandé une remise partielle des intérêts de retard. En exposant ma situation financière et en montrant ma bonne foi, j’ai obtenu une réduction des pénalités, ce qui a rendu le règlement plus supportable. »
Vers une déclaration plus fiable : instaurer une routine annuelle
La déclaration de revenus se répète chaque année. Plutôt que de l’aborder comme une formalité isolée, l’envisager comme un processus cyclique améliore nettement la qualité des informations transmises. Mettre en place une routine simple aide à réduire les erreurs sur le long terme.
Cette routine repose sur quelques jalons : mise à jour régulière des informations personnelles (adresse, situation familiale), classement automatique des justificatifs au fil de l’année, utilisation systématique d’un simulateur avant la validation, relecture structurée, et archivage de la déclaration et de l’avis d’imposition pour comparaison d’une année sur l’autre.









