

Depuis la mise en place du prélèvement à la source, la fiche de paie s’est enrichie de nouvelles lignes, de nouveaux sigles et d’un pourcentage mystérieux : le taux de PAS. Beaucoup de salariés regardent ce taux sans toujours comprendre comment il est calculé, à quoi il correspond et ce qu’il révèle de leur situation fiscale.
En décodant chaque rubrique liée à l’impôt sur le revenu directement sur le bulletin de salaire, on obtient pourtant une vision précise de son imposition réelle, des marges de manœuvre pour ajuster son taux et des risques de régularisation future. Les règles ont encore évolué avec la loi Rixain et la revalorisation du barème 2026…
| Élément clé | À quoi ça correspond ? | Impact sur votre fiche de paie |
|---|---|---|
| Taux personnalisé | Taux transmis par l’administration fiscale basé sur votre dernière déclaration. | Montant prélevé visible dans la zone « impôt sur le revenu ». |
| Taux non personnalisé | Taux standard appliqué si vous ne souhaitez pas transmettre vos infos fiscales. | Peut entraîner un ajustement ultérieur si trop faible ou trop élevé. |
| Base imposable | Salaire net avant impôt, après déductions sociales obligatoires. | C’est sur cette base que le taux du prélèvement est appliqué. |
| Montant prélevé | Somme réellement déduite du salaire. | Réduit le salaire net à payer indiqué en bas de la fiche de paie. |
| Variations mensuelles | Prime, heures sup., congés… influencent la base imposable. | Le montant du prélèvement peut changer chaque mois. |
Simulateur de prelevement a la source
Estimez le montant preleve sur votre salaire chaque mois
Decomposition de votre fiche de paie
Sommaire
Prélèvement à la source : principes, fonctionnement et impact sur la fiche de paie
Le prélèvement à la source (PAS) consiste à collecter l’impôt sur le revenu au moment du versement du salaire, de la pension ou de certains revenus de remplacement. L’impôt n’est plus payé en décalé par acomptes ou tiers provisionnels, mais directement chaque mois via la fiche de paie.
Concrètement, l’employeur retient un pourcentage du net imposable de chaque salarié selon un taux transmis par l’administration fiscale. Ce taux peut être personnalisé, individualisé ou neutre. L’employeur reverse ensuite ces montants à la Direction générale des finances publiques (DGFiP).
Le PAS ne remplace pas la déclaration annuelle. La déclaration sert toujours à calculer l’impôt définitif, à prendre en compte les déductions, réductions et crédits d’impôt et à ajuster les montants déjà prélevés. Pour approfondir le fonctionnement global de l’impôt, un détour par la page comprendre l’impôt sur le revenu aide à remettre le PAS dans son contexte.
Le prélèvement à la source ne modifie pas le mode de calcul légal de l’impôt. Il modifie uniquement le moment du paiement et le canal de collecte (employeur, caisse de retraite, organisme d’indemnisation…).
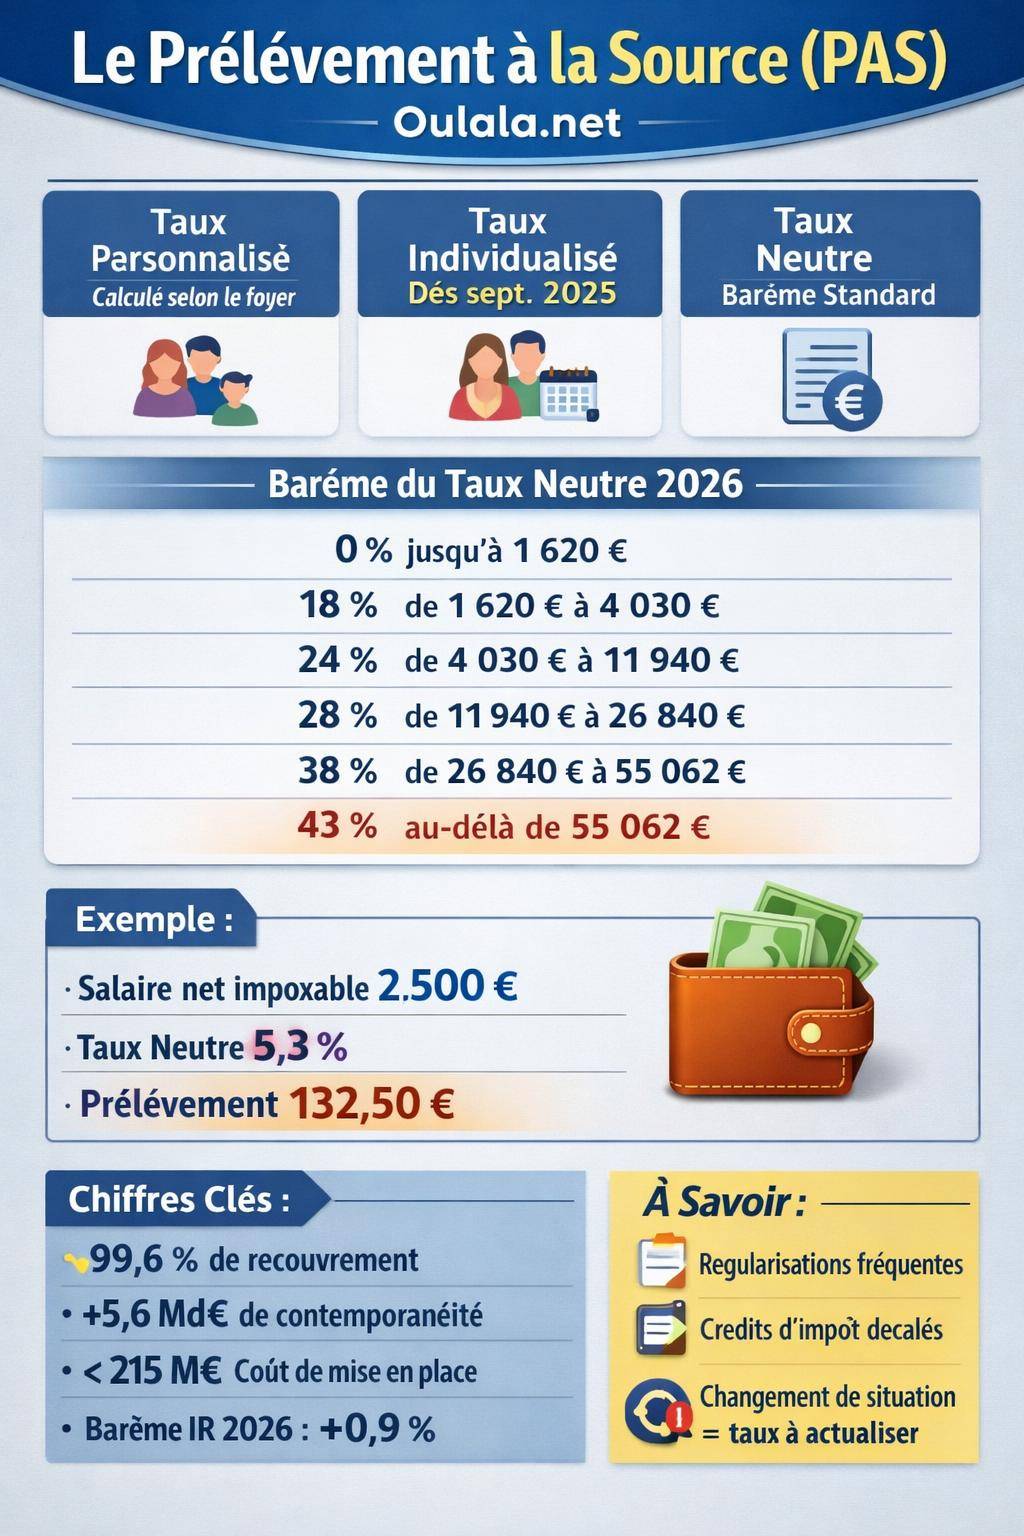
Les trois types de taux de prélèvement à la source : personnalisé, individualisé, neutre
Sur une fiche de paie, la ligne liée au PAS fait toujours référence à un taux. Ce taux peut avoir trois formes, chacune répondant à une logique fiscale et familiale différente.
Taux personnalisé : le taux par défaut transmis par l’administration
Le taux personnalisé correspond au taux calculé par l’administration fiscale pour l’ensemble du foyer. Il découle de la dernière déclaration de revenus. Ce taux tient compte :
- de l’ensemble des revenus du foyer (salaires, pensions, revenus fonciers, BIC/BNC, etc.) ;
- de la quotient familial (nombre de parts, charges de famille) ;
- d’éventuels abattements spécifiques (pensions alimentaires déductibles, frais réels, etc.).
Sur la fiche de paie, il apparaît souvent sous la forme « Taux personnalisé : XX,X % ». Ce taux s’applique au net imposable du salaire, et non au net à payer.
Taux individualisé : une répartition plus fine pour les couples
Le taux individualisé s’adresse aux couples mariés ou pacsés soumis à imposition commune. Les conjoints conservent un impôt de foyer, mais l’administration répartit la charge en modulant le taux de chacun selon son niveau de revenus.
Un conjoint qui perçoit un revenu plus élevé supporte un taux plus élevé, tandis que l’autre bénéficie d’un taux plus faible. Le total collecté reste cohérent avec l’impôt du foyer. Cela limite les écarts d’effort financier entre les membres du couple.
« À partir de septembre 2025, la loi Rixain impose le passage automatique au taux individualisé pour les couples mariés ou pacsés. Le taux de foyer n’est conservé que pour les revenus communs, comme certains revenus fonciers par exemple. »
Sur la fiche de paie, cette individualisation ne se voit pas explicitement sous la forme d’une mention « individualisé », mais le taux lui-même diffère d’un conjoint à l’autre, parfois de manière significative.
Comparer les fiches de paie des deux conjoints et additionner les montants de PAS prélevés chaque mois donne une image fidèle de la charge fiscale réelle mensuelle du foyer. Ce suivi aide à anticiper les régularisations futures.
Taux neutre (ou taux non personnalisé) : confidentialité mais régularisation fréquente
Le taux neutre, appelé aussi taux non personnalisé, s’applique dans deux cas principaux :
- le salarié ne souhaite pas que son employeur connaisse son taux (situation de cumul d’activités, patrimoine, autres revenus importants) ;
- le salarié débute une activité salariée et l’administration n’a pas encore de taux personnalisé à transmettre.
Dans ce cas, l’employeur applique un barème standard basé uniquement sur le niveau de salaire mensuel, sans tenir compte de la composition du foyer, des autres revenus ni des charges déductibles.
Barème des taux neutres 2026 : repères pour lire sa fiche de paie
Le barème des taux neutres 2026 est construit par tranches de revenu mensuel. Voici un extrait structuré pour situer son salaire :
| Revenu mensuel net imposable | Taux neutre 2026 |
|---|---|
| 0 € – 1 620 € | 0 % |
| 1 620 € – 1 683 € | 0,5 % |
| 1 683 € – 1 791 € | 1,3 % |
| 1 791 € – 1 911 € | 2,1 % |
| 1 911 € – 2 042 € | 2,9 % |
| 2 042 € – 2 151 € | 3,5 % |
| 2 151 € – 2 294 € | 4,1 % |
| 2 294 € – 2 714 € | 5,3 % |
| 2 714 € – 3 107 € | 7,5 % |
| 3 107 € – 3 539 € | 9,9 % |
| 3 539 € – 3 983 € | 11,9 % |
| 3 983 € – 4 648 € | 13,8 % |
| 4 648 € – 5 574 € | 15,8 % |
| 5 574 € – 6 974 € | 17,9 % |
| 6 974 € – 8 711 € | 20 % |
| 8 711 € – 12 091 € | 24 % |
| 12 091 € – 16 376 € | 28 % |
| 16 376 € – 25 706 € | 33 % |
| 25 706 € – 55 062 € | 38 % |
| 55 062 € et plus | 43 % |
Exemple : pour un revenu mensuel net imposable de 2 500 €, le taux neutre appliqué en 2026 est de 5,3 %. Le montant inscrit sur la fiche de paie au titre du PAS sera donc voisin de 132,50 € (2 500 × 5,3 %).
Le taux neutre prélevé par l’employeur ne reflète pas l’impôt définitif du foyer. L’administration recalcule ensuite l’impôt global avec la déclaration annuelle et applique une régularisation. En cas de foyer avec d’autres revenus, ce rattrapage atteint parfois des montants élevés.
Comment est calculé le taux personnalisé transmis à l’employeur ?
Le taux personnalisé provient d’un calcul précis réalisé à partir de la dernière déclaration de revenus. L’administration détermine d’abord l’impôt brut du foyer, puis applique un prorata sur les revenus soumis au prélèvement à la source.
Formule de calcul du taux personnalisé
La formule de base se résume ainsi :
Taux personnalisé = [(Impôt total avant réductions × (revenus soumis au PAS / revenus imposables totaux)) ÷ revenus soumis au PAS] × 100
En pratique :
- « impôt total avant réductions » correspond à l’impôt calculé selon le barème progressif et la situation familiale, avant prise en compte des réductions et crédits d’impôt ;
- « revenus soumis au PAS » sont les revenus sur lesquels l’impôt est prélevé par l’intermédiaire d’un tiers (salaires, pensions, allocations chômage, etc.) ;
- « revenus imposables totaux » incluent également les revenus fonciers, bénéfices professionnels, etc.
Cet ajustement permet de limiter l’impact de revenus qui ne sont pas prélevés à la source (par exemple, revenus fonciers soumis à acompte mensuel ou trimestriel séparé).
Pour explorer les mécanismes du barème progressif, des tranches et du quotient familial, un focus complémentaire se trouve sur la page tranches d’imposition expliquées, particulièrement utile pour relier le taux global aux règles du barème légal.
Revalorisation du barème 2026 et effet sur le taux
Le barème de l’impôt sur le revenu subit une revalorisation de 0,9 % en 2026, afin de tenir compte de l’inflation. Cette indexation décale légèrement les limites des tranches, ce qui réduit l’impôt de nombreux foyers à revenu constant.
Cette revalorisation a un effet mécanique sur le taux personnalisé : à revenu identique, le nouveau taux 2026 baisse parfois légèrement par rapport au taux calculé sur les revenus précédents. Ce réajustement se reflète sur la fiche de paie dès la transmission du nouveau taux par l’administration.
Lire concrètement les lignes « Prélèvement à la source » sur sa fiche de paie
Chaque bulletin de salaire comporte aujourd’hui un bloc dédié à l’impôt sur le revenu. Selon les logiciels de paie, la présentation varie, mais les informations clés restent constantes.
Les informations fiscales à identifier
En général, la partie liée au PAS mentionne au minimum :
- la base de calcul (souvent le « net imposable » ou « net fiscal » du mois) ;
- le taux de prélèvement (personnalisé, individualisé ou neutre) en pourcentage ;
- le montant prélevé au titre de l’impôt sur le revenu ;
- le type de taux (personnalisé ou non personnalisé) selon les logiciels.
La mention « Net imposable » figure également dans le bas de la fiche de paie, souvent à proximité du « Net à payer ». Ce net imposable sert de base à l’impôt sur le revenu et diffère du net à payer car il inclut certaines cotisations exonérées socialement mais imposables fiscalement (par exemple, une partie de la CSG).
Exemple de lecture de ligne PAS
Sur un bulletin type, on observe parfois une ligne du type :
- Net imposable : 2 500 €
- Taux PAS : 7,5 %
- Prélèvement à la source IR : -187,50 €
Le calcul reste direct : 2 500 × 7,5 % = 187,50 €. Cette somme s’ajoute aux autres retenues (cotisations sociales, mutuelle, etc.) pour aboutir au net à payer effectivement versé sur le compte bancaire.
Une simple multiplication de la base imposable du mois par le taux affiché permet de vérifier la cohérence du montant prélevé. En cas d’écart persistant, un échange avec le service paie s’impose, puis avec l’administration fiscale si le taux transmis semble erroné.
Évolutions du prélèvement à la source 2025–2026 : ce qui change pour la fiche de paie
Le PAS évolue régulièrement. Deux axes structurent les années 2025–2026 : la généralisation du taux individualisé pour les couples et l’ajustement du barème en fonction de l’inflation.
Loi Rixain 2025 : individualisation des taux pour les couples
La loi Rixain introduit à partir de septembre 2025 un changement notable pour les couples mariés ou pacsés. Le taux individualisé devient la norme, sans démarche spécifique à accomplir :
- chaque conjoint se voit attribuer un taux propre, calculé à partir des revenus du foyer mais adapté à sa rémunération ;
- le taux de foyer n’est désormais utilisé que pour les revenus communs (par exemple certains revenus fonciers partagés) ;
- sur la fiche de paie, ce basculement se traduit par un taux modifié à partir de l’automne 2025.
Les couples qui utilisaient déjà le taux individualisé ne subissent qu’un ajustement technique. Pour les autres, la répartition de la charge fiscale entre conjoints évolue de façon significative.
Revalorisation du barème de l’impôt sur le revenu en 2026
La revalorisation du barème de 0,9 % en 2026 suit la progression de l’inflation. Concrètement, les seuils des tranches de l’impôt augmentent, ce qui réduit légèrement l’impôt pour un revenu identique.
Pour le salarié, cette évolution se manifeste de deux façons sur la fiche de paie :
- un taux personnalisé actualisé lors de la mise à jour annuelle par l’administration ;
- une variation du montant prélevé à partir du premier mois d’application du nouveau taux.
Les simulateurs comme le simulateur d’impôt sur le revenu aident à anticiper ces effets et à comparer les situations avant et après revalorisation.
Bilan du prélèvement à la source depuis 2019 : ce que révèlent les chiffres
Le PAS est désormais suffisamment ancien pour disposer d’un recul statistique solide. Les données publiées permettent de mesurer son efficacité en termes de recouvrement et de contemporanéité de l’impôt, mais aussi de comprendre les limites perçues par les contribuables.
Performances de recouvrement et contemporanéité
Depuis 2019, le prélèvement à la source affiche un taux de recouvrement proche de 99,6 %. Les montants d’impôt théoriquement dus et effectivement collectés convergent fortement, ce qui sécurise les finances publiques.
La contemporanéité, c’est-à-dire la correspondance entre revenus perçus et impôt payé la même année, a progressé de manière nette. L’administration chiffre cette amélioration à plus de 5,6 milliards d’euros. Autrement dit, une part plus grande de l’impôt est collectée au fil de l’eau, en phase avec la réalité des revenus.
« Le coût de la réforme du PAS reste contenu à moins de 215 millions d’euros, alors que plus de 9 millions de foyers ont bénéficié de crédits d’impôt restitués en 2023. Le système bénéficie d’un taux d’approbation élevé dans la population, malgré certaines critiques persistantes. »
Coût de la réforme et perception par les contribuables
La mise en œuvre du PAS a nécessité des adaptations massives des systèmes de paie et des interfaces entre employeurs et administration fiscale. Néanmoins, le coût total annoncé (moins de 215 millions d’euros) reste limité au regard du volume d’impôt collecté chaque année.
Les enquêtes d’opinion montrent une acceptation élevée du PAS. Les contribuables apprécient la disparition du choc de trésorerie lié au paiement concentré de l’impôt, même si certains regrettent une perte de visibilité sur le calcul détaillé. Les fiches de paie deviennent un support central de compréhension, à condition de savoir lire les rubriques fiscales.
Forces et limites du prélèvement à la source pour le salarié
Le PAS modifie profondément la manière dont le salarié gère son budget mensuel, son rapport au net à payer et sa vision de l’impôt. Les atouts mis en avant coexistent avec des zones de tension concrètes.
Avantages pour la gestion de trésorerie
Sur la fiche de paie, le PAS rend l’impôt plus visible et plus régulier. Lissé sur douze mois, il évite les appels de fonds concentrés, notamment au moment des échéances de septembre et de novembre auparavant.
Les salariés qui connaissaient des difficultés à provisionner leurs impôts bénéficient d’un prélèvement automatique intégré au salaire. La régularisation annuelle reste possible, mais elle correspond souvent à un ajustement plus modéré qu’avant le PAS.
Limites, tensions et zones d’incompréhension
Les remontées d’expérience font toutefois apparaître plusieurs points de friction :
- Perte de contrôle perçue : certains salariés ont l’impression de subir un prélèvement opaque, sans maîtriser le calendrier ni le détail du calcul ;
- Remboursement différé des frais et abattements : les frais professionnels réels, pensions déductibles ou autres charges ne sont pris en compte qu’au moment de la déclaration, d’où des remboursements différés ;
- Régularisations tardives : la régularisation intervient parfois plus d’un an après l’année de perception des revenus, surtout en cas de changement de situation non signalé à temps ;
- Crédits d’impôt remboursés avec délai : emploi à domicile, garde d’enfants, dons… les crédits d’impôt suivent un calendrier propre, décalé par rapport aux prélèvements mensuels ;
- Impact sur les jeunes actifs : les nouveaux entrants sur le marché du travail sont imposés dès la première année, alors qu’ils n’étaient auparavant concernés qu’avec un décalage ;
- Taux neutre appliqué aux nouveaux actifs : ce taux standard conduit fréquemment à une régularisation en été suivant, source de surprise pour ceux qui n’anticipent pas ;
- Procédures obligatoires en cas de changement de situation : mariage, PACS, naissance, divorce, baisse ou hausse de revenus nécessitent une mise à jour spécifique auprès de la DGFiP ;
- Modulation à la baisse encadrée : pour diminuer son taux en cours d’année, la baisse d’impôt estimée doit atteindre au minimum 200 € et représenter au moins 10 % de l’impôt dû ;
- Complexité ressentie : coexistence de trois types de taux (personnalisé, individualisé, neutre) qui brouille parfois la lecture du bulletin ;
- Risque de divulgation indirecte : un taux élevé transmis à l’employeur peut laisser supposer l’existence d’autres revenus importants ou d’une configuration patrimoniale particulière.
Ne pas actualiser son taux lors d’un changement de situation (baisse forte de revenus, séparation, départ en retraite) conduit souvent à payer trop d’impôt pendant plusieurs mois, puis à attendre un remboursement différé après déclaration. Un suivi actif via l’espace en ligne évite ces décalages.
Adapter son taux et anticiper les régularisations : mode d’emploi
Comprendre sa fiche de paie donne des leviers pour agir : modulation du taux, passage au taux individualisé ou neutre, anticipation d’une régularisation, optimisation légale de la charge fiscale globale.
Quand et comment demander une modulation de son taux ?
La modulation vise à aligner le taux appliqué sur la réalité des revenus en cours d’année. Elle intervient notamment dans les cas suivants :
- baisse durable de revenus (chômage partiel, temps partiel, perte d’activité complémentaire) ;
- hausse importante de revenus, pour éviter une régularisation massive l’année suivante ;
- changement de situation familiale (mariage, naissance, séparation) impactant la charge fiscale.
La demande se réalise directement depuis l’espace particulier sur impots.gouv.fr. L’administration réclame une estimation des revenus de l’année en cours et vérifie que la variation d’impôt atteindra au moins 200 € et 10 % de l’impôt estimé.
Pour affiner ces estimations, l’usage d’un outil dédié comme le calcul de l’impôt sur le revenu par méthode détaillée sécurise la simulation avant de valider une modulation.
Gérer les crédits et réductions d’impôt avec le prélèvement à la source
Les crédits et réductions d’impôt ne réduisent pas directement le taux de PAS dans la majorité des cas. Ils interviennent lors de la liquidation de l’impôt définitif, avec :
- le versement d’un acompte de 60 % en début d’année pour certains dispositifs récurrents (emploi à domicile, garde d’enfants, etc.) ;
- le complément ou la régularisation à l’été suivant, après traitement de la déclaration.
Sur la fiche de paie, ces avantages fiscaux ne figurent pas. Ils apparaissent sur l’avis d’imposition et dans les relevés versés sur le compte bancaire. Le PAS et les crédits d’impôt avancent ainsi à des rythmes distincts.
Optimiser son impôt tout en suivant l’impact sur le net à payer
Le PAS n’interdit pas une stratégie d’optimisation fiscale : versement sur des dispositifs d’épargne retraite, investissements immobiliers éligibles, dons, travaux dans la résidence principale, etc. Ces démarches réduisent toujours l’impôt dû, mais leurs effets se matérialisent avec un délai.
Pour articuler ces choix avec la trésorerie mensuelle, une vision globale de l’impôt, du taux et des régularisations futures reste nécessaire. La page optimiser ses impôts rassemble différentes pistes légales pour ajuster sa charge fiscale tout en tenant compte des flux de prélèvement à la source.
Spécificités pour certains profils : jeunes actifs, précaires, multi-employeurs
Tous les salariés ne vivent pas le PAS de la même manière. Trois catégories rencontrent des situations particulières lors de la lecture de leur fiche de paie.
Jeunes actifs : impôt dès la première année
Les jeunes qui commencent à travailler sont souvent surpris de voir un prélèvement d’impôt dès leurs premiers bulletins, alors qu’ils pensaient bénéficier d’un délai pour payer leurs premiers impôts.
En l’absence d’historique fiscal, le taux neutre s’applique dans un premier temps. Cela conduit parfois à un prélèvement supérieur ou inférieur à l’impôt définitif, avec une régularisation à l’été suivant. Comprendre le barème des taux neutres aide à anticiper ces montants et à adapter son budget.
Salariés précaires ou à temps partiel : fluctuations de taux et de base
Les salariés à temps partiel, en CDD successifs ou en intérim voient leur base imposable varier fortement d’un mois à l’autre. Le PAS suit mécaniquement ces fluctuations, ce qui se traduit par :
- des montants prélevés très différents selon les heures effectuées ;
- une difficulté à prévoir précisément le net à payer sans simulation préalable ;
- une régularisation potentielle en cas de cumul d’activités ou d’allocations.
Pour ces profils, la consultation régulière de son espace en ligne, combinée à des simulations d’impôt avec le simulateur d’impôt sur le revenu, contribue à limiter les mauvaises surprises au moment de l’avis d’imposition.
Salariés multi-employeurs et cumul emploi-retraite
Les personnes qui cumulent plusieurs emplois ou qui perçoivent à la fois un salaire et une pension de retraite se retrouvent avec plusieurs prélèvements à la source chaque mois. Chaque employeur ou caisse applique le taux transmis pour la fraction de revenus concernée.
Sur chaque fiche de paie, le taux reste identique (en cas de taux personnalisé unique), mais la base imposable différente aboutit à des montants variés. Le total des prélèvements se mesure en additionnant les lignes « Prélèvement à la source » de chaque bulletin et de chaque relevé de pension.
Mettre en place un tableau mensuel recensant salaires, bases imposables et montants de PAS prélevés offre une vue d’ensemble claire. Ce suivi simplifie l’anticipation d’éventuelles régularisations et améliore la compréhension de l’avis d’imposition final.
Relier fiche de paie, avis d’imposition et stratégie fiscale personnelle
La fiche de paie ne représente qu’un maillon de la chaîne d’information fiscale. Pour donner du sens aux lignes « Prélèvement à la source », il faut les mettre en perspective avec l’avis d’imposition, la déclaration annuelle et les choix de gestion de patrimoine.
Du net imposable mensuel au revenu imposable annuel
Le net imposable de chaque bulletin additionné sur douze mois constitue l’essentiel du revenu imposable salarial. En y ajoutant les autres catégories de revenus (fonciers, BIC/BNC, rentes, pensions), on obtient la base de calcul de l’impôt annuel.
Comparer cette base annuelle avec les montants déjà prélevés à la source permet de prévoir l’ampleur d’une éventuelle régularisation. Ce travail peut s’appuyer sur la méthodologie détaillée présentée dans la page calcul de l’impôt sur le revenu, utile pour ceux qui souhaitent suivre précisément l’évolution de leur charge fiscale.
Utiliser la fiche de paie comme tableau de bord fiscal
La fiche de paie devient un tableau de bord mensuel de la situation fiscale individuelle. En surveillant régulièrement :
- l’évolution du taux de PAS ;
- la variation de la base imposable ;
- l’impact des hausses ou baisses de revenus sur le prélèvement ;
le salarié suit de près l’adéquation entre impôt prélevé et capacité contributive. Cette approche limite le risque de régularisation inattendue et ouvre la voie à des arbitrages éclairés sur l’optimisation fiscale à moyen terme.









