

Les frais bancaires repartent à la hausse en 2026, alors que l’inflation ralentit nettement. Entre banques traditionnelles, établissements en ligne et néobanques, les écarts de prix et de services se creusent, au point de modifier en profondeur la façon de choisir sa banque.
Vous hésitez entre garder votre compte actuel, ouvrir un deuxième compte dans une banque en ligne ou basculer vers une offre mobile à bas coût ? Les chiffres récents sur les frais, les bénéfices des grandes banques et les nouvelles obligations prudentielles donnent des repères concrets pour faire un choix plus stratégique qu’il n’y paraît.
| Critère essentiel | Pourquoi c’est important | Ce qu’il faut vérifier |
|---|---|---|
| Frais bancaires | impact direct sur votre budget annuel | cartes, retraits, incidents, tenue de compte |
| Services en ligne | détermine la simplicité de gestion du compte | application mobile, sécurité, ergonomie |
| Service client | influence votre expérience en cas de problème | disponibilité, expertise, délais de réponse |
| Offres et avantages | permet d’économiser ou d’obtenir des bonus | cashback, primes de bienvenue, assurances |
| Produits financiers | influence vos possibilités d’épargne et d’investissement | livrets, crédits, placements, assurances-vie |
Comparateur de Frais Bancaires
Votre profil bancaire
Resultats de la comparaison
Sommaire
Bien choisir sa banque en 2026 : enjeux et nouveaux repères
Choisir sa banque ne se limite plus à comparer quelques grilles tarifaires. Le contexte a changé : hausse des frais bancaires, bénéfices élevés des grands groupes, explosion du paiement sans contact, exigences réglementaires renforcées. Le consommateur se retrouve au croisement de ces dynamiques, souvent sans disposer de toutes les informations nécessaires.
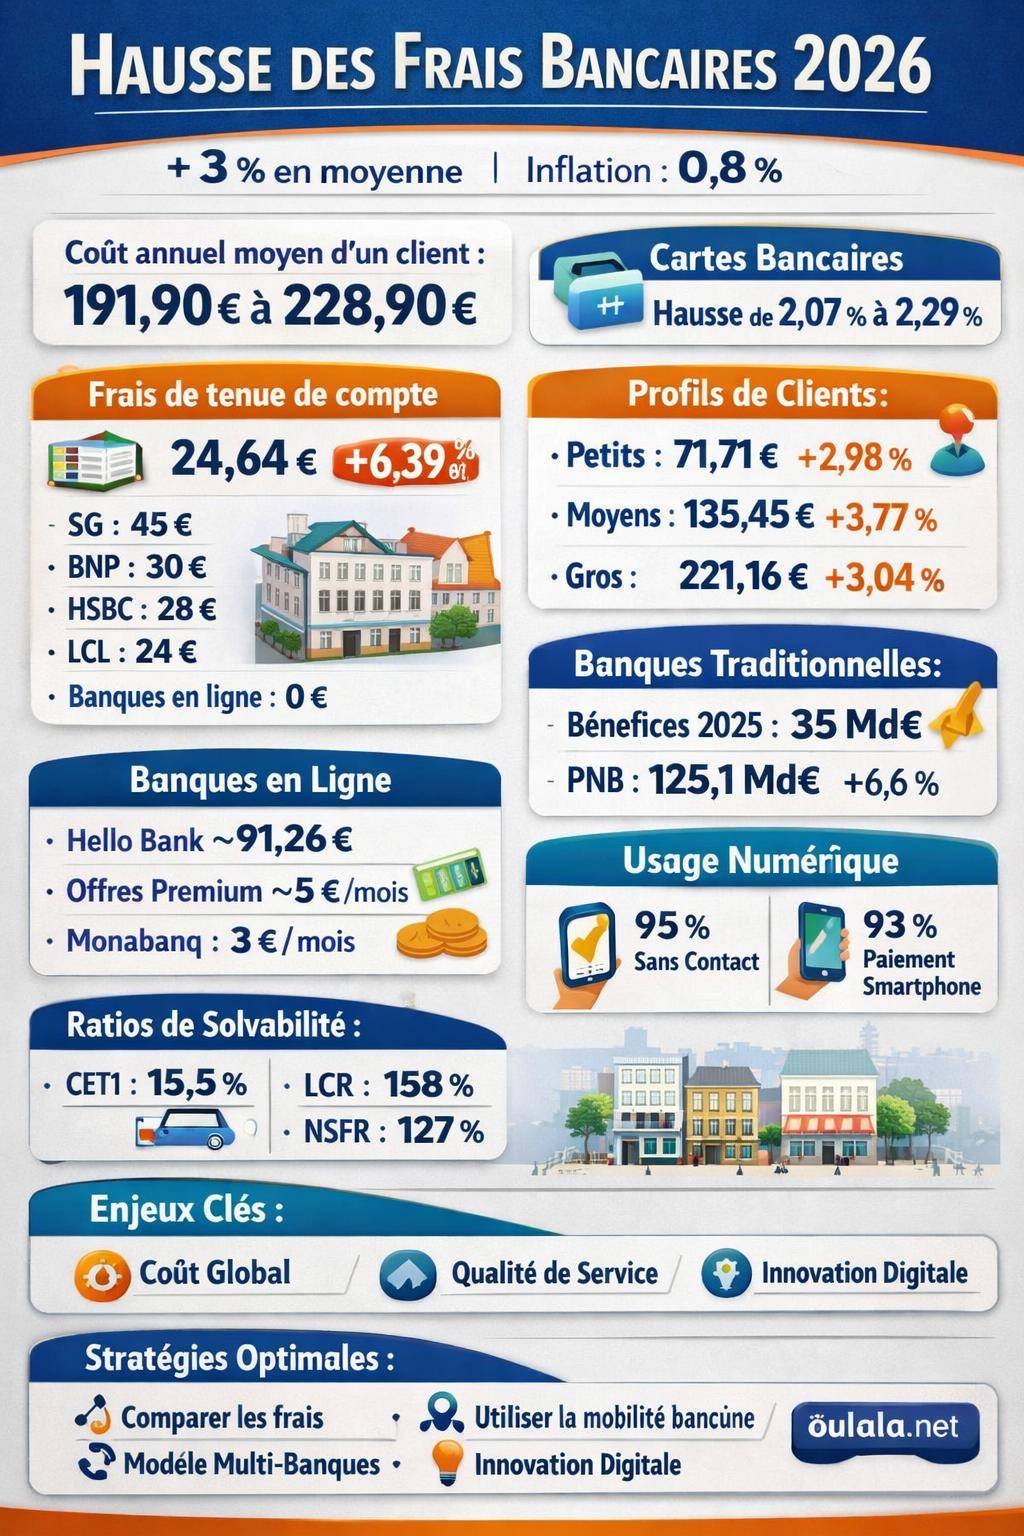
En 2026, la hausse moyenne des frais bancaires en métropole atteint 3 %, alors que l’inflation tourne autour de 0,8 %. Le coût annuel moyen pour un client standard se situe autour de 191,90 €, voire 228,90 € selon d’autres sources, avec une progression de 1,7 % par rapport à 2024. Cette évolution interroge le rapport qualité‑prix des services bancaires et renforce l’intérêt de mettre en concurrence les établissements.
La montée en puissance des banques en ligne et des néobanques change aussi la donne. Hello Bank affiche par exemple un coût annuel moyen d’environ 91,26 €, quand un réseau coopératif comme le Crédit Coopératif se situe autour de 130,70 €. L’écart devient significatif pour un ménage qui suit de près son budget.
Comprendre les frais bancaires en 2026 : où part votre argent ?
Pour comparer deux banques sérieusement, il faut analyser la structure des frais. De nombreux clients se focalisent sur la cotisation de carte, alors que la tenue de compte, les commissions d’intervention ou les frais d’irrégularité pèsent lourd sur l’année.
Frais de tenue de compte et services de base
Les frais de tenue de compte illustrent bien la hausse actuelle. En 2026, le coût moyen atteint 24,64 € par an, en progression de 6,39 %. Sur 60 établissements analysés (sur un total de 91), cette tendance se vérifie largement. Dans les banques traditionnelles, les niveaux varient fortement :
- Société Générale : 45 € par an
- HSBC : 28 € par an
- BNP Paribas : 30 € par an
- LCL : 24 € par an
À l’inverse, plusieurs banques en ligne affichent des frais de tenue de compte réduits, voire nuls, en conditionnant parfois la gratuité à un niveau de revenus ou d’encours. Des offres comme Hello Bank ou Boursobank ciblent précisément les clients sensibles à ce type de poste.
Cartes bancaires : une hausse discrète mais régulière
Les cartes bancaires représentent un poste central. En 2026, les hausses de tarifs sur les cartes à débit immédiat ou différé se situent dans une fourchette comprise entre 2,07 % et 2,29 %. Cette hausse reste modérée individuellement, mais se cumule avec celle des autres services.
Les banques proposent désormais une large gamme de cartes : entrée de gamme, standard, haut de gamme, cartes premium avec assurances renforcées, plafonds élevés et services dédiés aux voyageurs. Le choix ne se réduit plus au simple duo « Visa Classic / Gold ».
| Type de carte | Profil d’usage adapté | Points de vigilance |
|---|---|---|
| Entrée de gamme (souvent gratuite en ligne) | Étudiants, petits revenus, usage domestique | Plafonds bas, peu d’assurances, parfois paiement hors Europe limité |
| Carte standard (Visa / Mastercard classique) | Usage courant France + Europe, paiements en ligne réguliers | Coût annuel non négligeable, à comparer aux packages |
| Carte premium (Gold / Premier / World Elite) | Voyageurs fréquents, paiements à l’étranger, locations de voiture | Coût élevé, parfois surdimensionné si voyages occasionnels seulement |
| Carte métal / offres haut de gamme néobanques | Clients très mobiles, multi‑devises, retrait fréquent à l’étranger | Abonnement mensuel, bénéfices réels à analyser en fonction de l’usage |
Coût global selon votre profil : petit, moyen ou gros consommateur
Les études récentes distinguent trois profils de clients pour mesurer le poids réel des frais bancaires :
- Petit consommateur : utilisation limitée, peu d’incidents, faible nombre d’opérations. Coût annuel moyen : 71,71 €, en hausse de 2,98 %.
- Consommateur moyen : titulaire d’un compte courant avec carte, quelques opérations de virement, prélèvements réguliers. Coût annuel moyen : 135,45 €, hausse de 3,77 %.
- Gros consommateur : multipropriétaire, crédits, services premium, incidents possibles. Coût annuel moyen : 221,16 €, hausse de 3,04 %.
Ces montants incluent la plupart des frais récurrents : tenue de compte, carte, gestion des moyens de paiement, paiements et retraits hors réseau, voire certains frais d’incidents.
« Pour un gros consommateur bancaire, une différence de 15 € par mois entre deux établissements représente plus de 180 € par an. Sur dix ans, l’écart dépasse 1 800 €. L’enjeu ne se limite donc pas à quelques euros de frais de carte. »
Banques traditionnelles, banques en ligne, néobanques : forces et limites
Le marché français se structure autour de trois grands types d’acteurs : les banques traditionnelles à réseau, les banques en ligne adossées à de grands groupes et les néobanques mobiles. Chacun propose un équilibre différent entre proximité, coût et innovation.
Banques traditionnelles : réseau d’agences et accompagnement
Les grands groupes français – BNP Paribas, Crédit Agricole, Société Générale, Crédit Mutuel, BPCE – affichent des résultats solides. En 2025, leurs bénéfices nets cumulés atteignent environ 35 milliards d’euros (12,2 pour BNP, 8,75 pour Crédit Agricole, 6 pour Société Générale, 4,2 pour Crédit Mutuel, 4,1 pour BPCE). Le produit net bancaire sur neuf mois se situe autour de 125,1 milliards d’euros, en hausse de 6,6 %.
Cette puissance financière repose en partie sur les revenus de détail issus des comptes particuliers. En échange, ces banques mettent en avant :
- Un réseau dense d’agences, utile pour les démarches complexes (crédits habitat, successions, problématiques patrimoniales).
- Des conseillers dédiés, parfois spécialisés (professionnels, patrimoine, agriculteurs).
- Une large gamme de produits : épargne, assurance‑vie, crédit consommation, assurances habitation et auto, solutions pour les professionnels.
Les contreparties se situent souvent au niveau tarifaire (frais de tenue de compte, packages, cartes payantes) et sur la densité de rendez‑vous réellement utiles, certains clients percevant une tendance à la vente de produits annexes.
Banques en ligne : tarifs compétitifs et services complets
Les banques en ligne se positionnent sur un modèle plus léger, avec peu ou pas d’agences physiques. Leurs frais fixes sont réduits, ce qui leur permet d’afficher des offres compétitives, parfois gratuites sous conditions.
Parmi les repères 2026 :
- Hello Bank (filiale de BNP Paribas) : coût annuel moyen estimé autour de 91,26 €, bien en dessous de la moyenne des banques de détail.
- Hello Bank Prime : offre à 5 € par mois incluant une carte premium et divers services associés.
- Boursobank (ex‑Boursorama Banque) : compte pro à partir de 0 € dans certaines configurations, très attractif pour les micro‑entrepreneurs.
- BforBank BforZen : offre à 5 € par mois, avec carte et services inclus.
- Monabanq : carte Visa Classic à 3 € par mois, compte pro facturé entre 9 et 12 € mensuels.
La plupart de ces établissements proposent une gestion courante fluide via application mobile, des fonctionnalités avancées (catégorisation des dépenses, virements instantanés, alertes personnalisées) et une relation client à distance via chat, téléphone ou messagerie sécurisée.
« Depuis que je suis passé en banque en ligne, mes frais annuels ont été divisés par deux. Je garde néanmoins un compte dans ma banque historique pour le crédit immobilier et la relation avec mon conseiller. »
Néobanques : compte mobile, multi‑devises et paiement international
Les néobanques comme Revolut, N26 et d’autres acteurs mobiles ont profondément modifié les usages. Revolut revendique par exemple la France comme premier pays en Europe en nombre de clients, ce qui illustre le succès de ces solutions centrées sur le smartphone.
Leur positionnement :
- Ouverture de compte accélérée et 100 % en ligne.
- Cartes de paiement internationales avec taux de change compétitifs.
- Offres par paliers (gratuites, payantes, métal) avec services additionnels : sous‑comptes, cartes virtuelles, analytics poussés.
Elles restent cependant, pour beaucoup, des comptes de paiement plutôt que de véritables comptes bancaires de plein exercice (notamment pour certains IBAN, l’absence de chéquier, de crédit immobilier, ou de découvert autorisé traditionnel).
Frais bancaires vs bénéfices des banques : replacer le choix individuel dans le contexte
Pour choisir sereinement sa banque, il reste utile de comprendre la situation globale du secteur. Les chiffres 2025‑2026 montrent des banques françaises solides, largement capitalisées, avec une rentabilité soutenue.
Résultats financiers et pression sur les coûts
Au‑delà des bénéfices nets déjà évoqués, les banques françaises affichent des revenus de marché de l’ordre de 18,2 milliards d’euros, en hausse de 14 %. En parallèle, les contraintes réglementaires et le besoin de rentabilité entraînent des plans de réduction de coûts.
BNP Paribas prévoit par exemple :
- 800 millions d’euros d’économies en 2025.
- 600 millions d’euros d’économies en 2026.
- Un objectif global de 3,5 milliards d’euros d’économies sur la période 2022‑2026, soit une réduction d’environ 11 % des dépenses.
- Une baisse ciblée des coûts salariaux de 20 % sur 3 à 5 ans.
Cette rationalisation se traduit par des fermetures d’agences, des réorganisations internes et un transfert vers le digital. Le client final ressent ces évolutions à travers une transformation de la relation bancaire : moins de contact physique, davantage d’outils en ligne, et une tarification parfois ajustée pour préserver les marges.
Exigences de capital et sécurité pour les déposants
Le cadre prudentiel impose des ratios de solvabilité élevés. En 2025, les grandes banques françaises affichent :
- Un ratio CET1 (Common Equity Tier 1) autour de 15,5 % au 3e trimestre (16,1 % au 2e trimestre).
- Un ratio de levier avoisinant 5,9 %.
- Un ratio de fonds propres totaux d’environ 20,2 %.
- Des ratios de liquidité confortables : LCR à 158 % et NSFR à 127 %.
Les exigences de capital 2026 se cristallisent autour d’un niveau CET1 total de 11,2 %, incluant un Pilier 2 requirement (P2R) à 1,2 % et une recommandation Pilier 2 (P2G) à 1,1 % (contre 1,3 % en 2025). Ces exigences garantissent une capacité de résistance aux chocs, au bénéfice des déposants.
« Un ratio CET1 élevé offre une marge de manœuvre en cas de crise, mais impose aux banques une gestion fine de leurs coûts, ce qui se traduit parfois par une tarification plus structurée des services de détail. »
Profils de clients et banques adaptées : comment se situer
Une stratégie bancaire pertinente commence par la définition de votre profil. Les mêmes frais ou les mêmes services ne produisent pas le même impact pour un étudiant, un actif avec crédit immobilier, un indépendant ou un retraité.
Étudiants, jeunes actifs et petits consommateurs
Les petits consommateurs, dont les frais tournent autour de 71,71 € par an, disposent d’une marge d’optimisation significative. À ce niveau, la banque en ligne ou la néobanque prennent généralement l’avantage, en particulier quand les revenus sont encore modestes.
Les critères prioritaires :
- Frais de tenue de compte faibles ou nuls.
- Carte bancaire gratuite ou peu coûteuse.
- Gestion mobile simple et immédiate.
- Absence de facturation abusive sur les petites irrégularités.
Une combinaison typique consiste à conserver un compte dans la banque familiale (pour l’historique, les cautions de logement, les éventuels futurs crédits) tout en gérant le quotidien via une banque en ligne plus économique.
Familles, consommateurs moyens et multi‑comptes
Les consommateurs moyens, autour de 135,45 € de frais annuels, utilisent plusieurs services : virements, prélèvements multiples, paiements en ligne, parfois un ou deux crédits. Ils gagnent à optimiser la répartition de leurs produits bancaires.
Une organisation fréquente :
- Banque traditionnelle principale pour les crédits longs (immobilier, prêt étudiant, regroupement de crédits).
- Banque en ligne pour le compte courant du ménage et les dépenses du quotidien.
- Néobanque accessoire pour les voyages ou les dépenses en devises.
Ce profil bénéficie également de forfaits packagés, mais doit vérifier en détail la liste des services inclus pour éviter de payer des options inutiles (alertes SMS payantes, assurances redondantes, cartes supplémentaires non utilisées).
Gros consommateurs, indépendants et profils patrimoniaux
Les gros consommateurs bancaires, avec plus de 221,16 € de frais annuels, associent souvent plusieurs comptes, cartes haut de gamme, découverts autorisés, crédits, placements, voire une activité professionnelle. Dans ce cas, la relation avec le conseiller et la qualité du suivi prennent une importance particulière.
Les critères deviennent :
- Capacité de la banque à structurer un patrimoine global.
- Qualité des conditions de crédit et du refinancement.
- Accompagnement pour les problématiques fiscales, successorales ou entrepreneuriales.
- Accès à des cartes premium utiles pour les déplacements professionnels et privés.
Pour ces profils, une banque de réseau reste souvent la colonne vertébrale, complétée par des solutions en ligne pour réduire certains coûts annexes ou accéder à des produits d’investissement spécifiques.
Services numériques, sécurité et innovation : un critère décisif
La presque totalité des clients bancaires utilise désormais les canaux numériques. Les chiffres 2026 sont parlants : environ 95 % des clients adoptent le paiement sans contact, et 93 % utilisent le paiement par smartphone. Le choix de la banque influe donc directement sur votre expérience digitale au quotidien.
Qualité de l’application mobile et de la banque en ligne
Une bonne application bancaire propose aujourd’hui :
- Consultation des comptes en temps réel, y compris les opérations à venir.
- Virements instantanés, gestion des bénéficiaires simplifiée.
- Catégorisation des dépenses et outils de suivi budgétaire.
- Activation / désactivation de la carte, gestion des plafonds, blocage temporaire.
- Accès sécurisé via biométrie (empreinte, reconnaissance faciale).
Les néobanques ont souvent été à l’origine de ces fonctionnalités avancées, poussant les banques traditionnelles et en ligne à rattraper leur retard. Le client peut donc se permettre d’être exigeant sur la qualité de l’ergonomie et la fiabilité des services proposés.
Paiement mobile, sans contact et objets connectés
La généralisation des paiements sans contact et via smartphone introduit de nouveaux usages :
- Portefeuilles mobiles (Apple Pay, Google Pay, Samsung Pay).
- Montres connectées et bracelets de paiement.
- Cartes virtuelles à usage unique pour plus de sécurité en ligne.
Lors du choix de la banque, il devient pertinent de vérifier la compatibilité avec ces solutions, surtout si vous utilisez déjà un écosystème numérique pour vos autres appareils (smartphone, montre connectée, tablette).
Sécurité, authentification forte et cyber‑risques
La digitalisation accroît les exigences de sécurité informatique. Les banques déploient l’authentification forte (3D Secure renforcé, validation via application, biométrie) pour limiter les fraudes sur les paiements en ligne et les accès aux comptes.
Lors de la sélection d’une banque, plusieurs questions méritent un examen attentif :
- Le dispositif d’authentification est‑il robuste sans être trop contraignant ?
- La banque fournit‑elle des garanties claires de remboursement en cas de fraude avérée ?
- Les communications de sécurité (alertes, emails, notifications) sont‑elles pédagogiques et compréhensibles ?
Les clients les plus technophiles croisent parfois ces questions avec d’autres sujets, comme la domotique, la cybersécurité personnelle ou les objets connectés. Dans la même logique, un passionné d’électronique qui expérimente des projets sur microcontrôleurs pensera à la rigueur de gestion et de test, que l’on retrouve aussi bien dans un montage Arduino bien structuré que dans une architecture de sécurité bancaire solide.
Comparer concrètement les banques : méthode et indicateurs clés
Une comparaison efficace ne se résume pas à lire les brochures commerciales. Elle repose sur des indicateurs précis, appliqués à votre usage réel. L’objectif consiste à faire émerger le coût total de possession de votre relation bancaire sur plusieurs années.
Identifier les frais visibles et les frais cachés
Les frais visibles sont ceux qui apparaissent explicitement : tenue de compte, cotisation de carte, abonnement à la banque en ligne. Les frais cachés incluent :
- Commissions d’intervention en cas de dépassement.
- Frais de rejet de prélèvement ou de chèque.
- Frais de mise en place de certaines options (alertes SMS, cartes supplémentaires).
- Frais de retrait hors zone ou hors réseau.
Une lecture attentive de la plaquette tarifaire et des relevés annuels de frais permet de dresser un bilan précis. Il devient ensuite possible de simuler ce que ces mêmes opérations coûteraient dans une autre banque, à profil équivalent.
Utiliser un tableau comparatif personnalisé
Construire un tableau simple aide à visualiser les écarts. Voici un modèle de base à adapter à votre situation :
| Élément | Banque actuelle | Banque en ligne ciblée | Néobanque |
|---|---|---|---|
| Tenue de compte annuelle | … € | … € | … € |
| Cotisation carte principale | … € | … € | … € |
| Frais moyens d’incidents (sur 1 an) | … € | … € | … € |
| Coût d’un retrait hors zone / devise | … € | … € | … € |
| Accès aux crédits (taux, frais de dossier) | Analyse qualitative | Analyse qualitative | Souvent limité |
Évaluer la qualité de service et la relation client
Le prix n’est qu’un élément de la décision. La qualité de service influence fortement la satisfaction à long terme :
- Délai de réponse via messagerie sécurisée ou téléphone.
- Compétence technique du conseiller ou du support.
- Transparence des explications lors d’un litige ou d’un incident.
- Clarté des documents contractuels et des révisions tarifaires.
Les avis clients, bien que parfois polarisés, fournissent des indices. Ils gagnent à être croisés avec les rapports des autorités de contrôle et les enquêtes d’associations de consommateurs pour se faire une opinion plus équilibrée.
Démarches pratiques pour changer de banque ou ouvrir un deuxième compte
Une fois la décision arrêtée, il reste à organiser concrètement le changement. Les procédures se sont simplifiées, mais nécessitent une attention rigoureuse pour éviter les rejets de prélèvements ou les doubles facturations.
Mobilité bancaire et transfert automatisé
La loi française prévoit un service de mobilité bancaire qui facilite le transfert des opérations récurrentes (prélèvements, virements) vers la nouvelle banque. Celle‑ci se charge de contacter les émetteurs pour mettre à jour le RIB.
Points à surveiller :
- Le délai de prise en compte par tous les organismes (fournisseurs, administration, employeur).
- La période de coexistence entre les deux comptes, pendant laquelle il convient de conserver des fonds sur l’ancien compte.
- La fermeture définitive de l’ancien compte seulement lorsque tous les flux ont été basculés.
« La mobilité bancaire facilite largement le passage d’une banque à une autre, mais ne dispense pas de vérifier manuellement que tous les prélèvements sensibles (loyer, crédits, impôts) utilisent bien le nouveau RIB. »
Stratégie multi‑banques : tirer parti du meilleur de chaque modèle
Au lieu de changer totalement de banque, de nombreux clients choisissent une stratégie multi‑comptes. Ce modèle consiste à :
- Conserver la banque historique pour les produits de long terme.
- Ouvrir un compte courant optimisé dans une banque en ligne pour réduire les frais du quotidien.
- Ajouter une néobanque pour les voyages ou les paiements internationaux.
Ce schéma modulaire permet de bénéficier de la solidité des grands groupes, de la compétitivité tarifaire des acteurs en ligne et de la flexibilité des néobanques. Il demande en revanche une certaine discipline dans la gestion des flux et des cartes.
Négocier avec sa banque avant de décider
Avant de quitter un établissement, une phase de négociation peut aboutir à des ajustements appréciables :
- Suppression ou réduction temporaire de certains frais.
- Changement de formule ou de package pour un forfait plus adapté.
- Alignement partiel sur les offres en ligne du même groupe.
Cette démarche exige d’arriver avec des éléments chiffrés : comparaison des frais, relevé annuel, offres concurrentes sourcées. Un client qui maîtrise ces données obtient plus facilement une révision de ses conditions, même sans menacer explicitement de partir.









