

Investir dans l’immobilier locatif attire de plus en plus d’épargnants en France, surtout face à des livrets réglementés peu rémunérateurs. Pourtant, entre le choix de la ville, le financement bancaire, la fiscalité et les nouvelles contraintes énergétiques, un débutant se retrouve vite noyé sous les informations contradictoires.
En 2026, le rendement brut national tourne autour de 5,2 %, mais un investissement mal préparé descend souvent à moins de 3 % net, voire en dessous dans les zones très chères. Pour éviter les erreurs coûteuses et poser des bases solides, il faut une méthode claire, chiffrée, et surtout adaptée à la réalité du marché actuel.
| Élément clé | Essentiel à retenir |
| 🎯 Objectif | Définir clairement son but : revenus, patrimoine ou fiscalité. |
| 💰 Budget & financement | Évaluer capacité d’emprunt et cash-flow souhaité. |
| 📍 Localisation | Choisir une zone avec forte demande locative. |
| 🏠 Type de bien | Sélectionner un format adapté à son niveau (studio, T2, colocation…). |
| 🧮 Rentabilité | Analyser loyers, charges et potentiels travaux avant de se lancer. |
Simulateur de Rentabilite Locative
Estimez la rentabilite et le cashflow de votre futur investissement
| Details financiers |
|---|
Sommaire
Comprendre le rendement locatif en 2026 avant de se lancer
L’investissement locatif repose sur une logique simple : acheter un bien immobilier, le louer, encaisser des loyers, rembourser le crédit et générer un revenu. En pratique, la rentabilité réelle dépend de nombreux paramètres : prix d’achat, loyer, charges, fiscalité, financement, réglementation locale, vacance locative.
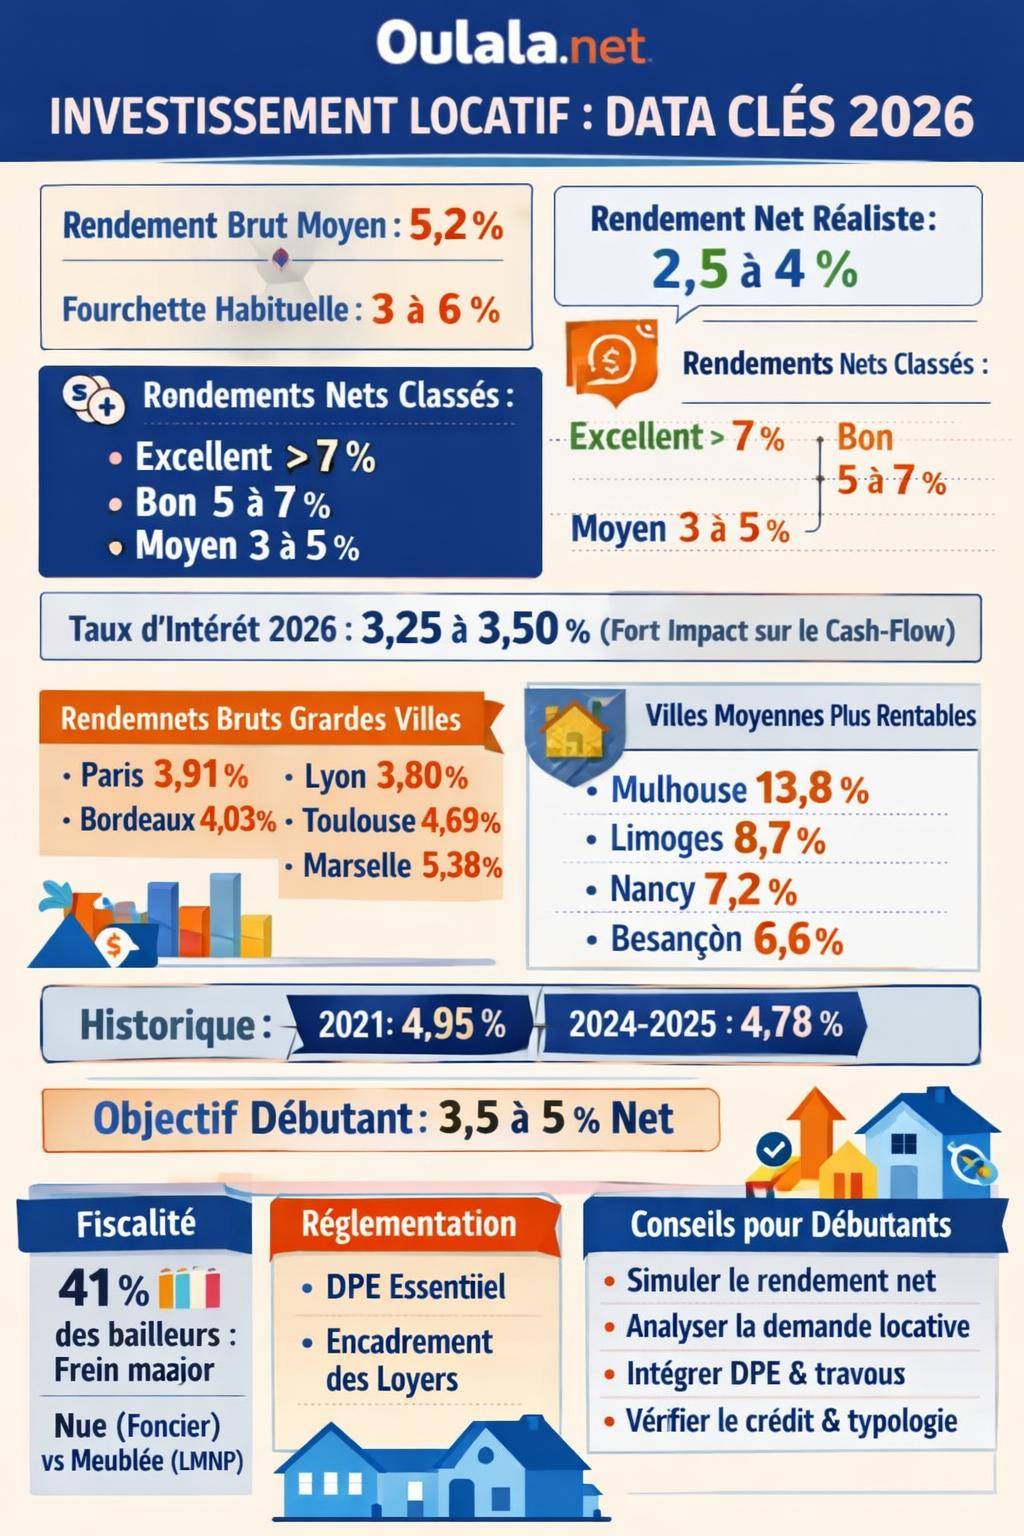
En 2026, les chiffres donnent un cadre clair. Le rendement brut national moyen se situe autour de 5,2 %. Les rendements bruts observés se répartissent la plupart du temps entre 3 % et 6 %. Une fois les charges, la fiscalité et les aléas intégrés, un rendement net réaliste se situe plutôt entre 2,5 % et 4 %.
Rendement brut, rendement net et cash-flow : les bases à maîtriser
Pour un débutant, les notions de base méritent une mise au clair. Le rendement brut correspond au rapport entre les loyers annuels encaissés et le prix total d’acquisition (frais de notaire inclus).
Formule simple :
- Rendement brut (%) = Loyers annuels / Prix total d’achat × 100
Le rendement net intègre les charges courantes (copropriété, entretien, assurance, taxe foncière, gestion locative éventuelle) et parfois même la fiscalité. Il traduit bien mieux la performance réelle de l’investissement.
Enfin, le cash-flow (flux de trésorerie) mesure la différence entre ce que le bien rapporte chaque mois (loyers) et ce qu’il coûte (crédit, charges, impôts). Un cash-flow équilibré ou légèrement positif sécurise la situation d’un investisseur débutant.
« Un rendement brut de 6 % peut se transformer en environ 3 % net après prise en compte des charges, de la vacance locative et de la fiscalité. Miser uniquement sur le brut conduit souvent à des désillusions. »
Grille de lecture : qu’est-ce qu’un bon rendement en 2026 ?
Pour évaluer une opportunité, une grille de classification aide à se repérer rapidement :
- Rendement net excellent : > 7 %
- Rendement net bon : 5 % à 7 %
- Rendement net moyen : 3 % à 5 %
En pratique, dans les grandes métropoles avec prix au mètre carré élevé, atteindre plus de 5 % net reste rare. Les rendements nets très élevés se situent plutôt dans des villes moyennes, parfois moins médiatisées, mais avec une tension locative suffisante.
Où investir en France en 2026 ? Lire les chiffres ville par ville
Le choix de la localisation structure l’ensemble de votre projet. En 2026, les écarts de rendement entre grandes villes et villes moyennes restent marqués. L’accès au crédit s’est tendu, les taux d’intérêt oscillent entre 3,25 % et 3,50 %, et le poids du financement pèse lourdement sur la rentabilité finale.
Plutôt que de viser uniquement les grandes métropoles connues, une analyse chiffrée permet d’équilibrer sécurité locative, potentiel de valorisation et rendement.
Rendements dans les grandes villes : sécurité et contraintes
Dans les grandes agglomérations, la demande locative reste soutenue, mais les prix élevés compriment le rendement. Voici un panorama des rendements bruts moyens observés en 2026 :
| Ville | Rendement brut moyen | Prix moyen au m² | Loyer moyen au m² |
|---|---|---|---|
| Grenoble | 5,72 % | 2 595,2 € | 12,36 € |
| Marseille | 5,38 % | 3 234 € | 14,46 € |
| Montpellier | 5,23 % | NC | 14,84 € |
| Nice | 4,91 % | 4 650,8 € | NC |
| Toulouse | 4,69 % | 3 378 € | NC |
| Lille | 4,55 % | 3 593 € | NC |
| Rennes | 4,3 % | 3 842 € | 13,68 € |
| Strasbourg | 4,1 % | 3 865 € | 13,34 € |
| Bordeaux | 4,03 % | 4 641,8 € | NC |
| Paris | 3,91 % | 10 241 € | 33,3 € |
| Lyon | 3,80 % | 4 807,2 € | NC |
Les métropoles comme Paris ou Lyon affichent des rendements bruts en dessous de 4 %. Une fois la fiscalité et les charges intégrées, le rendement net descend souvent sous les 3 %, surtout pour des profils imposés dans les tranches élevées.
À l’inverse, des villes comme Grenoble ou Marseille combinent un prix au mètre carré plus abordable et des loyers solides, ce qui améliore le ratio rendement/risque pour un investisseur débutant qui vise un équilibre entre sécurité locative et rentabilité.
Villes moyennes : rendements plus élevés, vigilance accrue
Les villes moyennes offrent souvent des rendements bruts plus élevés, avec des prix d’achat contenus. Quelques exemples marquants en 2026 :
- Mulhouse : rendement brut estimé à 13,8 %, prix au m² sous les 1 200 €.
- Limoges : rendement brut moyen autour de 8,7 %, tension locative d’environ 26 %.
- Nancy : rendement brut environ 7,2 %.
- Besançon : rendement brut autour de 6,6 %.
Ces niveaux de rendement attirent les investisseurs à la recherche de cash-flow positif. Toutefois, ils exigent une analyse fine de la demande locative, du dynamisme économique, du marché de l’emploi et du risque de vacance locative sur le long terme.
Évolution historique des rendements : replacer 2026 dans son contexte
L’évolution récente des rendements locatifs éclaire le contexte actuel :
- 2021 : rendement national moyen autour de 4,95 %. Marseille atteignait environ 5,95 %, Grenoble 5,76 %.
- 2022 : Paris tournait autour de 3,54 %.
- 2024-2025 : rendement national moyen autour de 4,78 %.
- 2025 : Paris remontait à environ 4,33 %.
Les rendements ont légèrement progressé avec la baisse des prix dans certaines zones et la stabilisation voire la hausse des loyers. En parallèle, la hausse des taux de crédit Immobilier a comprimé le cash-flow pour de nombreux investisseurs. Un projet rentable en 2021 se retrouve parfois en tension de trésorerie en 2026.
Définir son profil et ses objectifs avant le premier achat
Avant de signer un compromis, un investisseur débutant a intérêt à clarifier son profil, ses contraintes et ses objectifs. Un même bien ne convient pas à un jeune actif fortement imposé, un couple en quête de complément de retraite et un investisseur patrimonial avec forte capacité d’épargne.
Une stratégie claire oriente le choix de la ville, du type de bien, du mode de location et du régime fiscal.
Questions clés à se poser avant d’investir
Quelques questions structurantes à passer en revue :
- Quel niveau de risque j’accepte sur la vacance locative, le marché et la réglementation ?
- Quel effort d’épargne mensuel je peux assumer sans fragiliser mon budget ?
- Mon objectif principal : revenu complémentaire immédiat, préparation de la retraite, constitution de patrimoine, transmission ?
- Quel temps je peux consacrer à la gestion locative au quotidien ?
- Suis-je prêt à suivre des chantiers, à piloter des travaux, à optimiser la performance énergétique ?
Ces éléments déterminent le type d’investissement pertinent : studio étudiant, colocation, location meublée classique, location longue durée familiale, voire location de courte durée dans les zones où la réglementation le permet.
Classification de la rentabilité et tolérance au risque
Un débutant se positionne souvent sur un rendement net « moyen » ou « bon », en évitant les extrêmes :
- Net < 3 % : placement patrimonial, souvent dans les grandes métropoles et les centres très prisés.
- 3 % à 5 % net : équilibre entre sécurité locative et rentabilité.
- 5 % à 7 % net : rendement plus soutenu, souvent en villes moyennes ou projets avec travaux et optimisation fiscale.
- > 7 % net : stratégie plus opportuniste, souvent réservée à des investisseurs expérimentés.
Un investisseur débutant, surtout si son budget reste contraint et sa situation professionnelle en évolution, vise souvent une zone de confort entre 3,5 % et 5 % net avec un marché locatif solide.
Financement d’un investissement locatif : poser un plan réaliste
Le financement façonne la rentabilité finale plus que beaucoup d’investisseurs débutants ne l’imaginent. En 2026, les taux immobiliers se situent autour de 3,5 % à 4 % sur 20 ans. Ce coût du crédit pèse directement sur le cash-flow.
La capacité d’emprunt se trouve plus limitée qu’il y a quelques années. Les banques exigent des revenus stables, une situation professionnelle claire et un endettement maîtrisé.
Construire son dossier bancaire quand on débute
Un dossier solide rassure la banque et facilite l’obtention du crédit :
- Contrats de travail stables (CDI ou activité indépendante pérenne).
- Endettement global, après projet, en dessous de 35 % dans la plupart des cas.
- Épargne de sécurité disponible après l’apport (3 à 6 mois de charges).
- Gestion de compte propre (pas de découverts récurrents).
Passer par un courtier en crédit immobilier apporte souvent un gain de temps et améliore les conditions obtenues. Un débutant bénéficie ainsi d’un appui pour négocier le taux, l’assurance emprunteur et les frais annexes.
Impact du taux d’intérêt sur la rentabilité
Un projet qui semble rentable à première vue se trouve parfois fragilisé par un coût du crédit trop élevé. Par exemple, un rendement brut de 6 % descend rapidement à environ 3 % net une fois pris en compte :
- Les charges récurrentes (taxe foncière, copropriété, entretien).
- La fiscalité sur les revenus fonciers ou BIC.
- La vacance locative estimée à un mois par an, qui retire environ 8 % des loyers annuels.
Un taux légèrement plus élevé ou une durée de crédit mal calibrée suffit alors à faire basculer le cash-flow dans le négatif. D’où l’intérêt de simuler plusieurs scénarios avant de s’engager.
« Le coût du crédit exerce un impact majeur sur la rentabilité finale. Un même bien, financé à 1,5 % ou à 3,8 %, ne raconte pas du tout la même histoire sur 20 ans. »
Charges, risques et trésorerie : éviter les erreurs de débutant
Beaucoup de nouveaux bailleurs sous-estiment la part des charges dans le rendement. Une base réaliste consiste à considérer un taux d’effort charges autour de 30 % à 35 % des loyers bruts.
À intégrer dans vos simulations :
- Taxe foncière (en hausse dans de nombreuses communes).
- Charges de copropriété, dont une partie non récupérable.
- Entretien courant : petites réparations, interventions techniques.
- Assurances (PNO, garantie loyers impayés éventuelle).
- Frais de gestion locative si vous déléguez.
- Travaux (mise aux normes, rafraîchissements, rénovation énergétique).
Fiscalité et statut du bailleur : choisir un cadre adapté
La fiscalité intervient comme frein principal pour une part importante des bailleurs. Environ 41 % d’entre eux la citent comme obstacle majeur. Un débutant gagne à la comprendre en amont plutôt qu’à la subir après coup.
Entre location nue et location meublée, régime réel, micro-foncier ou micro-BIC, le choix du cadre fiscal influence directement la rentabilité nette.
Location nue ou meublée : arbitrage clé
Deux grandes familles se distinguent :
- Location nue (bail vide) : revenus fonciers, possibilités de déficit foncier avec travaux, baux plus longs, turnover souvent plus faible.
- Location meublée : revenus BIC (bénéfices industriels et commerciaux), statut LMNP ou LMP, amortissements possibles au régime réel, turnover plus fréquent mais loyers plus élevés.
Un investisseur débutant opte souvent pour la location meublée non professionnelle (LMNP) en raison de la flexibilité et des possibilités d’optimisation au réel. Toutefois, une location nue bien positionnée en régime réel, avec travaux, offre une structure fiscale efficace pour des contribuables très imposés.
Régimes d’imposition : micro ou réel ?
Deux types de régimes s’appliquent selon le montant des loyers et le statut :
- Micro-foncier (location nue) : abattement forfaitaire, simplicité mais peu d’optimisation.
- Régime réel foncier : déduction des charges réelles et des travaux, création possible de déficit foncier.
- Micro-BIC (location meublée) : abattement forfaitaire sur les loyers.
- Régime réel BIC : déduction des charges et amortissements, outil puissant pour lisser l’impôt sur plusieurs années.
Pour un projet avec travaux, le régime réel apporte souvent un gain fiscal notable. Un expert-comptable spécialisé en immobilier aide à simuler les scénarios et choisir la meilleure option.
« La structure fiscale doit s’aligner sur votre stratégie et non l’inverse. Un rendement brut identique peut produire des résultats nets très différents selon le régime d’imposition choisi. »
Réglementation, DPE et contraintes 2026 : intégrer le cadre légal
Le cadre réglementaire se durcit pour les bailleurs. Ignorer ces évolutions lors d’un premier investissement conduit à des travaux coûteux non prévus, voire à une interdiction future de louer.
DPE, diagnostics et normes énergétiques
Le diagnostic de performance énergétique (DPE) occupe une place centrale. Les logements classés F ou G subissent déjà des restrictions progressives de mise en location. D’autres catégories doivent aussi évoluer vers de meilleures performances pour éviter les sanctions.
Diagnostics obligatoires à anticiper :
- DPE (performance énergétique).
- Diagnostics électricité et gaz pour vérifier la sécurité des installations.
- Éventuellement, diagnostic plomb, amiante, termites selon la situation.
Les normes énergétiques s’orientent vers une amélioration continue du parc. Un investisseur débutant a intérêt à intégrer un budget travaux pour les passoires thermiques, ou à cibler des biens déjà bien classés en DPE afin d’éviter une charge future lourde.
Encadrement des loyers et restrictions locales
Plusieurs grandes villes appliquent un encadrement des loyers. Le loyer se trouve plafonné via un loyer de référence, avec majoration possible sous conditions. Ce cadre réduit la marge de manœuvre, notamment pour les petites surfaces dans les quartiers prisés.
D’autres réglementations locales viennent s’ajouter :
- Règles spécifiques pour la location de courte durée.
- Obligations d’autorisation en cas de changement d’usage.
- Normes de décence et de surface minimale pour louer.
Choisir le bon bien : typologie, état et potentiel locatif
Le choix du bien représente un levier direct sur la rentabilité et la tranquillité de gestion. Un débutant gagne à s’appuyer sur quelques principes structurants plutôt que sur le seul coup de cœur.
Typologie du logement et cible de locataires
Chaque typologie attire un profil de locataire différent :
- Studios et T1 : forte demande dans les villes étudiantes, turnover fréquent.
- T2/T3 : couples, jeunes actifs, petites familles, bonne stabilité.
- T4 et plus : familles ou colocation, gestion plus engageante mais loyers plus élevés.
Aligner la typologie avec le bassin d’emploi, la présence d’universités, de transports et de commerces réduit le risque de vacance locative. Un T2 bien situé dans un quartier dynamique combine souvent liquidité à la revente et bonne demande locative.
État du bien, travaux et création de valeur
Un bien à rafraîchir ou à rénover offre un potentiel de création de valeur, mais nécessite une bonne maîtrise des coûts. Les travaux permettent souvent :
- Une amélioration du DPE et de la performance énergétique.
- Une revalorisation du loyer, dans le respect de la réglementation.
- Une meilleure attractivité à la relocation.
Le risque majeur consiste à sous-estimer les devis, les délais et les aléas de chantier. S’entourer d’artisans fiables et prévoir une marge de sécurité budgétaire limite les dérives financières.
Évaluer la demande locative du secteur
Une estimation fine de la demande locative repose sur plusieurs indicateurs :
- Taux de vacance du quartier ou de la commune.
- Évolution démographique (population stable, en hausse ou en baisse).
- Nombre d’annonces similaires en ligne et vitesse de location moyenne.
- Présence d’universités, de pôles hospitaliers, de zones d’activité.
Une observation du marché local sur plusieurs semaines permet de repérer si les annonces restent longtemps en ligne, si les loyers demandés sont réalistes ou au contraire surévalués. Cet exercice évite d’acheter un bien que les locataires boudent.
Gestion locative : organiser son quotidien de bailleur débutant
Une fois le bien acquis et mis en location, commence le quotidien de bailleur. Beaucoup sous-estiment la charge mentale et le temps nécessaire. Les bailleurs mentionnent souvent :
- Les tâches de gestion chronophages.
- Le risque d’impayés et de dégradations.
- Les contraintes opérationnelles croissantes liées à la réglementation.
Pour un débutant, une organisation claire réduit la charge et limite les erreurs.
Gestion en direct ou agence : arbitrer selon son temps disponible
Deux approches principales :
- Gestion en direct : plus de temps investi, meilleure maîtrise du bien, économie des frais d’agence.
- Gestion déléguée à une agence : frais de gestion en plus, mais gain en sérénité et en temps.
La gestion en direct convient à ceux qui résident près du bien et qui acceptent de se rendre disponibles pour les visites, états des lieux, petites urgences. La gestion déléguée s’impose davantage pour les investisseurs qui travaillent beaucoup ou qui investissent loin de leur domicile.
Prévenir les impayés et sécuriser la relation locative
Pour limiter le risque d’impayés :
- Analyser avec rigueur les dossiers (revenus, stabilité professionnelle, historique).
- Demander des garants solides si nécessaire.
- Recourir à une assurance loyers impayés dans certains contextes.
- Rédiger un bail clair avec des états des lieux précis.
Une communication respectueuse et structurée avec le locataire contribue souvent à résoudre rapidement les petits incidents du quotidien et à éviter les situations de blocage.
« Une gestion locative structurée repose sur des processus répétables : sélection des dossiers, état des lieux minutieux, suivi régulier du bien. L’improvisation devient source de tensions et de coûts cachés. »
Erreurs fréquentes des débutants et bonnes pratiques
Les obstacles majeurs rencontrés par les premiers investisseurs reviennent souvent :
- Sous-estimation des coûts réels : taxe foncière, charges de copropriété, travaux.
- Mauvaise évaluation de la demande locative dans la zone choisie.
- Absence d’accompagnement (courtier, notaire, expert-comptable, artisans).
- Surestimation du rendement en se basant uniquement sur le brut.
Check-list pour sécuriser un premier investissement locatif
Quelques bonnes pratiques structurantes :
- Analyser a minima trois villes différentes avant d’arrêter une zone.
- Comparer plusieurs typologies de biens (studio, T2, T3) suivant la demande locale.
- Simuler le rendement net en intégrant 30 % à 35 % de charges et un mois de vacance.
- Prendre l’avis d’un expert-comptable pour le choix du régime fiscal.
- Faire réaliser une visite technique si vous n’êtes pas à l’aise avec le bâti (plomberie, électricité, toiture).
- Prévoir une trésorerie de sécurité pour les imprévus sur les deux premières années.
Se former et s’entourer : un atout pour un débutant
Le marché immobilier locatif actuel demande plus d’efforts pour une rentabilité parfois moindre qu’il y a quelques années. Face au durcissement de la réglementation et à la hausse des taux, un débutant gagne à ne pas rester isolé.
S’entourer d’un réseau de professionnels sécurise chaque étape :
- Courtier pour optimiser le financement.
- Notaire pour sécuriser l’acte et les clauses spécifiques.
- Expert-comptable pour structurer la fiscalité et anticiper l’impact sur votre foyer.
- Artisans pour chiffrer précisément les travaux avant engagement.
- Agence de gestion éventuelle pour déléguer la partie opérationnelle.
Une démarche structurée combine lecture de ressources spécialisées, échanges avec d’autres investisseurs et consultations ciblées auprès de professionnels. L’expérience se construit progressivement, projet après projet.
En parallèle, même si votre focus reste l’investissement locatif, la gestion globale de votre patrimoine mérite une réflexion élargie : équilibre entre immobilier, épargne financière, liquidités et projets de vie (achats personnels, voyages, par exemple des séjours en France dans des régions attractives comme la Baie de Somme détaillée dans ce guide complet sur la Baie de Somme ou des séjours plus courts type week-end prolongé de 3 jours ou 2 jours en Baie de Somme). Une vision d’ensemble renforce la cohérence de vos choix d’investissement locatif.
Enfin, un investisseur débutant qui structure sa démarche et s’approprie des notions clés comme le rendement net, la vacance locative, la réglementation DPE et la gestion des charges se place dans de bonnes conditions pour bâtir, au fil du temps, un parc locatif cohérent. Une grille claire des incontournables à connaître fonctionne aussi bien pour un voyage que pour un projet immobilier : une liste structurée de points à vérifier avant de se lancer.









