

Investir en SCPI attire de plus en plus d’épargnants en quête de revenus réguliers et d’une exposition maîtrisée au marché immobilier. Entre rendements bruts, fiscalité, stratégies sectorielles et perspectives 2026, le paysage a beaucoup évolué ces dernières années.
Les chiffres récents montrent des écarts marqués entre les différentes sociétés de gestion, des performances parfois à deux chiffres et des baisses de dividendes pour d’autres véhicules. Les écarts de stratégie deviennent décisifs pour construire un portefeuille solide et résilient.
| Aspect clé | Ce qu’il faut retenir | Intérêt pour l’investisseur |
|---|---|---|
| Types de SCPI | Rendement, fiscale, plus-value | Permet d’adapter l’investissement selon objectifs : revenus, optimisation fiscale, valorisation long terme. |
| Risque principal | Revenus non garantis et liquidité parfois limitée | Aide à calibrer le montant investi selon son horizon et sa tolérance au risque. |
| Performance moyenne | Environ 4% à 6%/an selon la SCPI | Donne une idée réaliste du potentiel de revenus passifs. |
| Montant d’entrée | Accessible dès quelques centaines d’euros | Idéal pour débuter sans immobiliser un gros capital. |
| Frais | Souscription, gestion, parfois cession | Essentiel pour comparer deux SCPI au-delà du rendement affiché. |
| Mode d’achat | Cash, crédit, assurance-vie | Permet d’optimiser fiscalité et effet de levier. |
Note : Le taux de distribution (TD) remplace le TDVM depuis 2022. Les performances passees ne prejugent pas des performances futures.
Sommaire
SCPI : définition, fonctionnement et vocabulaire à connaître
Une SCPI (Société Civile de Placement Immobilier) est un véhicule de placement collectif qui permet d’investir dans l’immobilier d’entreprise ou résidentiel sans gérer soi-même de biens. L’investisseur achète des parts et perçoit des revenus locatifs distribués sous forme de dividendes, proportionnels au nombre de parts détenues.
La SCPI détient un patrimoine composé de bureaux, commerces, entrepôts logistiques, cliniques, écoles, logements ou actifs mixtes. Elle confie la gestion à une société de gestion agréée par l’AMF. Celle‑ci se charge de l’acquisition des immeubles, de la gestion locative, des travaux, des arbitrages et de la distribution des revenus.
Ce mécanisme mutualise les risques locatifs, diversifie les locataires, les zones géographiques et les typologies de biens. L’épargnant suit son investissement via les rapports annuels, bulletins trimestriels, et la valeur de reconstitution ou de retrait des parts.
Les principaux indicateurs de performance d’une SCPI
Pour analyser une SCPI, plusieurs indicateurs techniques structurent la grille de lecture :
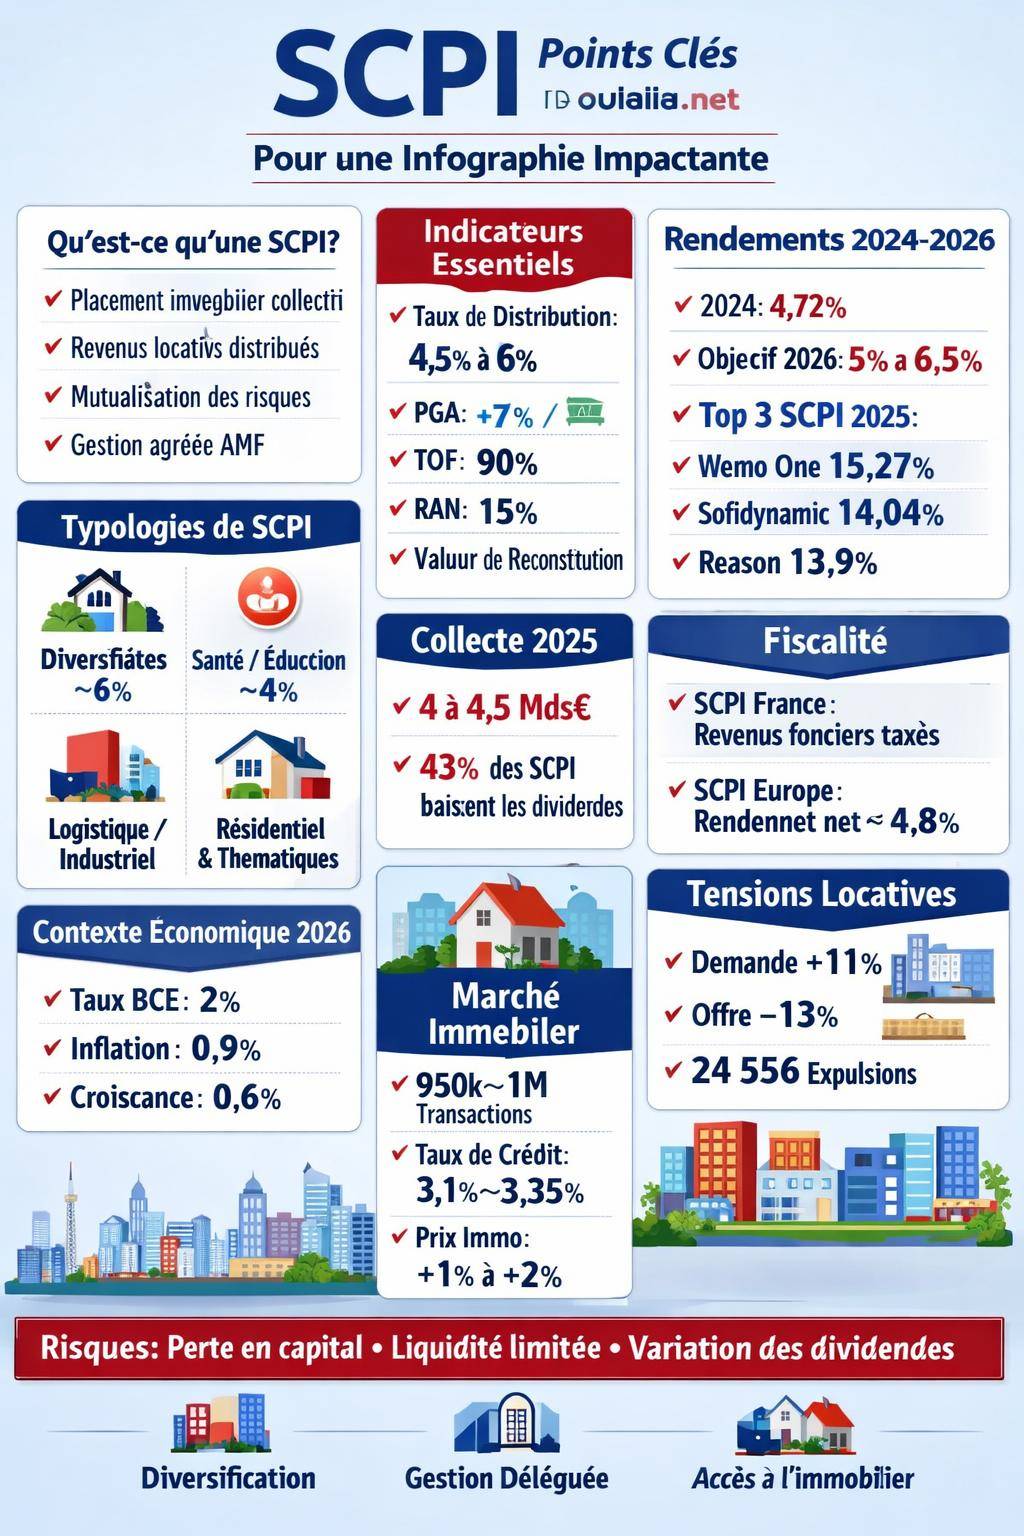
- Taux de distribution : revenu annuel versé par part, rapporté au prix de souscription. C’est l’équivalent d’un rendement courant.
- PGA (Performance Globale Annuelle) : intègre le rendement distribué et l’évolution du prix de part. Cet indicateur donne une vision plus complète de la performance.
- TOF (Taux d’Occupation Financier) : part des loyers facturés par rapport aux loyers théoriques. Il renseigne sur la qualité locative.
- Report à nouveau (RAN) : revenus mis en réserve, permettant de lisser les dividendes dans le temps.
- Valeur de reconstitution : estimation de la valeur du patrimoine, frais inclus, servant de repère pour le prix de souscription.
La combinaison de ces indicateurs révèle la solidité du modèle économique de la SCPI, son niveau de risque et la cohérence de la distribution de dividendes au regard de la valeur réelle des actifs.
« Une SCPI n’est pas un produit de taux. C’est un outil de détention immobilière mutualisée, avec des cycles, des risques, mais aussi des opportunités de rendement et de revalorisation. »
Panorama des rendements SCPI 2024‑2026 : chiffres clés et tendances
Les données récentes donnent une image précise de la conjoncture. En 2024, le rendement moyen des SCPI ressort autour de 4,72 %. Les projections indiquent une moyenne proche de 4,5 % pour 2025, avec de fortes disparités entre véhicules prudents et SCPI opportunistes.
Pour 2026, les cibles de rendement avancées par plusieurs sociétés de gestion se situent dans une fourchette de 5 % à 6,5 %, avec des scénarios prévisionnels plus ambitieux pour certaines stratégies spécialisées : des projections de rendement entre 5,2 % et 9,52 %, et des performances globales annualisées envisagées dans une bande de 6,02 % à 10,62 %.
SCPI vedettes 2025 : performances hors norme
En 2025, plusieurs SCPI se distinguent par des performances globales très élevées. Trois véhicules se placent en tête des classements :
| SCPI | PGA 2025 (Performance Globale Annuelle) | Objectif de rendement 2026 | Horizon de placement visé |
|---|---|---|---|
| Wemo One | 15,27 % | 7,5 % annuel ciblé | 8 ans |
| Sofidynamic | 14,04 % | 7 % annuel ciblé | 5 ans |
| Reason | 13,9 % | 7 % annuel ciblé | 8 ans |
Au‑delà de ce trio, le marché montre une dispersion marquée :
- Plus de 40 SCPI affichent un rendement supérieur à 6 % en 2025.
- Une dizaine de SCPI se situent à proximité de 10 % de rendement, ce qui traduit une prise de risque plus affirmée (valorisation opportuniste, immobilier en retournement, segments de niche).
Ces chiffres mettent en avant un point central : le choix de la SCPI détermine fortement le résultat final. Une allocation construite avec méthode se révèle plus déterminante que la simple recherche du rendement affiché le plus élevé.
Objectifs 2026 : ce que visent les gérants
Les objectifs rendements communiqués pour 2026 éclairent la stratégie des SCPI les plus offensives :
- Wemo One : objectif de 7,5 % annuel sur un horizon de 8 ans, avec une logique de création de valeur pilotée dans le temps.
- Sofidynamic : objectif de 7 % annuel, mais sur une durée indicative de 5 ans, avec une approche plus dynamique sur les arbitrages.
- Reason : objectif de 7 % annuel, horizon 8 ans, sur une base de repositionnement et de valorisation progressive du patrimoine.
Ces objectifs ne constituent pas une garantie contractuelle, mais ils traduisent un niveau d’ambition, un pilotage du risque et un positionnement sur le cycle immobilier.
Typologies de SCPI : diversifiées, santé, éducation et spécialisations
Les SCPI ne se ressemblent pas. Chaque catégorie porte son couple rendement / risque, son comportement face aux cycles et sa sensibilité aux taux d’intérêt.
SCPI diversifiées : un socle d’allocation équilibré
Les SCPI diversifiées mélangent plusieurs classes d’actifs : bureaux, commerces, logistique, hôtelier, résidentiel géré. Elles s’appuient sur une répartition sectorielle et géographique large, qui limite l’exposition à un segment isolé.
Pour 2025, les chiffres moyens du segment diversifié indiquent un taux de distribution autour de 5,99 % et une PGA voisine de 6,27 %. Le taux de distribution moyen générique ressort à environ 5,8 %. Ce positionnement intermédiaire attire les investisseurs en quête de stabilité relative, tout en conservant un rendement supérieur à de nombreux placements obligataires.
SCPI santé et éducation : immobilier d’utilité sociale
Les SCPI orientées santé et éducation ciblent des cliniques, cabinets médicaux, maisons de retraite, établissements scolaires, crèches, résidences gérées. Elles misent sur des besoins démographiques structurels : vieillissement de la population, allongement de la durée de vie, croissance des besoins d’accueil et de soins.
Le taux de distribution moyen sur ce segment se situe autour de 4 %. Les baux sont souvent longs, adossés à des opérateurs spécialisés, avec des indexations spécifiques. Ces SCPI offrent une visibilité appréciable sur les flux locatifs, en contrepartie d’un rendement généralement plus modéré.
Autres segments : logistique, résidentiel, thématiques de niche
D’autres catégories structurent le marché :
- SCPI logistiques et industrielles : entrepôts, hubs de e‑commerce, plateformes de distribution. Elles bénéficient de la massification des flux et du besoin en infrastructures modernes.
- SCPI de bureaux recentrés : patrimoine repositionné sur des zones profondes (centres‑villes dynamiques, hubs tertiaires bien desservis), avec une sensibilité forte aux stratégies de télétravail et à la qualité environnementale des immeubles.
- SCPI résidentielles : exposure aux tensions du marché locatif, notamment dans les grandes métropoles. Elles profitent de la raréfaction de l’offre, mais doivent composer avec les régulations (encadrement des loyers, normes énergétiques).
- SCPI thématiques : tourisme, hôtellerie, commerces alimentaires, immobilier de data centers, etc. Ces véhicules ciblent des niches avec des sous‑jacents très spécifiques.
Un portefeuille bien structuré combine souvent plusieurs typologies, afin de répartir les risques conjoncturels, réglementaires et sectoriels.
Flux financiers, collecte et dividendes : ce que révèlent les chiffres 2025
La dynamique de collecte et la politique de distribution fournissent une lecture fine de la santé du marché. En 2025, la collecte nette des SCPI se situe entre 4 et 4,5 milliards d’euros. Ce volume traduit une confiance réelle des épargnants, malgré les ajustements de valeurs et les contraintes sur certains segments immobiliers.
La situation demeure toutefois contrastée. Environ 43 % des SCPI enregistrent une baisse des dividendes en 2025, avec une diminution moyenne de l’ordre de 12 %. Ce mouvement s’explique par la volonté de préserver les bilans, de renforcer le report à nouveau, ou d’aligner la distribution sur un niveau de loyers plus réaliste.
Concentration des flux : quelques SCPI captent la moitié de la collecte
La collecte se concentre fortement :
- 5 SCPI captent environ 50 % des flux financiers.
- Ces véhicules bénéficient d’un fort soutien commercial, d’une visibilité accrue et d’un historique de gestion déjà installé.
Une telle concentration favorise les sociétés de gestion les plus reconnues, mais elle ne reflète pas nécessairement la meilleure adéquation avec tous les profils d’investisseurs. Certaines SCPI de taille moyenne offrent un positionnement plus agile, avec des patrimoines encore en phase de constitution.
Fiscalité des SCPI : France, Europe et optimisation du rendement net
La fiscalité influence fortement le rendement net en poche. Les SCPI en direct génèrent des revenus fonciers imposés au barème de l’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux. L’addition fiscale peut réduire significativement le rendement brut.
Les SCPI investies à l’étranger suivent un régime distinct, fondé sur les conventions fiscales internationales et les crédits d’impôt. Cette dimension change la donne pour les épargnants imposés dans les tranches élevées.
SCPI internationales : rendement brut et rendement net réel
Les données récentes mettent en lumière la situation des SCPI fortement exposées à l’Europe :
- Rendement brut Europe : autour de 6 %.
- Rendement net réel après fiscalité : voisin de 4,8 %.
- Part des actifs étrangers dans les portefeuilles : environ 25 % pour certaines stratégies.
La différence entre le brut et le net reflète l’impact des conventions fiscales et des mécanismes de crédit d’impôt. Chaque pays applique ses propres règles sur les loyers, les retenues à la source et la fiscalité des plus‑values.
« Une SCPI internationale combine deux dimensions : le potentiel de l’immobilier local et la mécanique fiscale transfrontalière. Les deux doivent être compris avant la souscription. »
Optimiser la fiscalité des SCPI
Plusieurs leviers ajustent la charge fiscale :
- Emplacement du bien sous‑jacent : France vs Europe du Nord, Europe du Sud, zone euro ou hors zone euro.
- Mode de détention : en direct, via une assurance‑vie, au travers d’une société, ou en démembrement de propriété.
- Profil fiscal personnel : tranche marginale d’imposition, régime réel foncier, charges déductibles (intérêts d’emprunt, travaux à certaines conditions).
Une même SCPI peut donner un résultat net très différent selon qu’elle est logée en pleine propriété ou en usufruit temporaire, détenue en direct ou via un contrat d’assurance‑vie où la fiscalité porte davantage sur le cadre enveloppe que sur le flux foncier brut.
Contexte macroéconomique et immobilier : impact sur les SCPI
Les performances des SCPI s’inscrivent dans un environnement macroéconomique précis. Les niveaux de taux directeurs, l’inflation, la croissance et les cycles de valorisation immobilière influencent directement les revenus locatifs, les taux de capitalisation et les valeurs de part.
Politique monétaire, inflation et croissance
Les projections indiquent un taux directeur BCE autour de 2 % en 2026. Cette stabilisation progressive des taux réduit la pression sur les valorisations immobilières, après une phase de hausse marquée qui a pesé sur les prix des actifs.
Côté conjoncture, les prévisions affichent une inflation 2025 à 0,9 % et une croissance économique autour de 0,6 %. Un environnement de croissance modérée et d’inflation contenue limite l’indexation agressive des loyers, mais rend les rendements des SCPI relativement attractifs face aux placements de trésorerie et à certaines obligations.
Baisse des valeurs immobilières : un cycle en phase d’ajustement
Les dernières années ont vu une correction significative sur l’immobilier tertiaire. Les données recensent des baisses de valeur du capital allant jusqu’à :
- ‑20 % dans certaines zones de périphérie parisienne.
- jusqu’à ‑40 % dans quelques grandes villes fortement exposées aux bureaux obsolètes ou aux marchés en suroffre.
Pour les SCPI, cette phase se traduit par des réévaluations de patrimoines, des ajustements de valeurs de part et parfois des écartements temporaires entre valeur de reconstitution et prix de souscription. Ce contexte ouvre une fenêtre pour les stratégies d’entrée à des niveaux de prix plus raisonnés.
Marché immobilier 2026 : transactions, prix, taux et locatif
Les prévisions pour 2026 mettent en lumière un environnement en recomposition :
- Transactions 2026 : entre 950 000 et 1 000 000 opérations attendues.
- Taux d’intérêt : stabilisation autour de 3,1 % avec une prévision à 3,35 %, ce qui modère le coût du crédit.
- Prix de l’immobilier : progression nationale moyenne proche de 1 %, avec une fourchette estimée entre 1,5 % et 2 %. À Paris, une hausse annuelle d’environ 2,9 % est anticipée.
Ces paramètres se répercutent sur la capacité des ménages à acheter, sur l’appétit des investisseurs institutionnels et sur la structure des rendements immobiliers. Les SCPI ajustent leurs allocations en fonction des arbitrages prix / loyers dans chaque zone.
Tension locative : demande en hausse, offre en retrait
Le marché locatif montre un déséquilibre marqué, qui pèse directement sur la stratégie des SCPI résidentielles et de certaines SCPI de bureaux reconvertis.
- Demande locative 2025 : hausse de 11 %.
- Offre locative 2025 : baisse de 13 %.
- Expulsions 2025 : 24 556 dossiers, signe d’une tension sociale et d’une fragilité de certains ménages.
Dans le même temps, le stock de logements neufs progresse de 74 %, avec des délais d’écoulement qui s’allongent fortement : environ 15 mois en Île‑de‑France, et jusqu’à 48 mois dans certaines agglomérations comme Orléans. Ces chiffres reflètent la difficulté à absorber l’offre neuve au prix actuel, ce qui renforce la valeur des patrimoines bien localisés et déjà en exploitation.
Logement social et fragilité des locataires
Le segment du logement social reste sous tension :
- Logements sociaux agréés en 2024 : environ 85 000 unités.
- Locataires HLM en difficulté de fin de mois : 64 % déclarent rencontrer des problèmes pour boucler leurs dépenses.
Pour les SCPI exposées au résidentiel ou à des schémas mixtes, ces éléments imposent une gestion rigoureuse du risque locatif, une sélection fine des locataires et, parfois, des partenariats avec des opérateurs publics ou para‑publics.
Pourquoi investir en SCPI : atouts, risques et profils concernés
Les SCPI se situent à mi‑chemin entre l’immobilier en direct et les placements financiers traditionnels. Elles répondent à plusieurs objectifs patrimoniaux : génération de revenus, diversification, capitalisation progressive et préparation de la retraite.
Avantages structurants des SCPI
Les principaux atouts se résument ainsi :
- Accès mutualisé à l’immobilier professionnel : bureaux, commerces, logistique, santé, actifs difficiles à acquérir seul.
- Délégation totale de la gestion : aucune gestion locative, pas de relation directe avec les locataires, suivi via les rapports trimestriels et annuels.
- Ticket d’entrée réduit : quelques milliers d’euros suffisent pour se positionner sur un patrimoine conséquent.
- Distribution régulière de revenus : versement trimestriel ou mensuel de dividendes dans la plupart des cas.
- Diversification géographique et sectorielle : réduction du risque locatif par la mutualisation.
Pour des épargnants déjà exposés à d’autres supports (assurance‑vie en fonds euros, PEA, immobilier résidentiel en direct), les SCPI complètent l’architecture globale et apportent une nouvelle source de flux.
Risques à intégrer avant d’investir
Investir en SCPI implique également plusieurs risques spécifiques :
- Risque de perte en capital : le prix de la part peut diminuer en fonction de la valeur des immeubles.
- Variabilité des dividendes : les revenus ne sont pas garantis, ils dépendent de l’occupation, des renégociations de loyers et des arbitrages.
- Liquidité limitée : la revente des parts nécessite un délai, surtout en cas de retournement de marché ou de collecte insuffisante.
- Risque réglementaire et fiscal : les changements législatifs, les normes environnementales (réglementation énergétique, étiquettes DPE) et les nouveaux dispositifs peuvent modifier l’équilibre économique.
- Risque de concentration : sur un secteur (bureaux obsolètes, commerce non alimentaire), une ville, ou quelques locataires clé.
Une allocation réfléchie s’appuie sur une vision globale du patrimoine, de la fiscalité personnelle et de l’horizon d’investissement. Les SCPI s’envisagent généralement sur une durée d’au moins 8 à 10 ans, pour absorber les cycles immobiliers.
Stratégies concrètes pour investir en SCPI
Entrer sur le marché des SCPI ne se réduit pas à sélectionner un rendement apparent. La démarche gagnante repose sur une stratégie claire : objectifs, horizon, enveloppe de détention et choix des thématiques.
Investissement au comptant, à crédit ou en démembrement
Trois grandes approches structurent les décisions :
- Au comptant : versement d’un capital immédiat, perception directe des dividendes, imposition dans la catégorie des revenus fonciers. Stratégie adaptée aux personnes recherchant un complément de revenu rapide.
- À crédit : financement par emprunt, intérêts déductibles des revenus fonciers au régime réel. Le levier de crédit amplifie la performance lorsque le rendement net est supérieur au taux d’emprunt.
- En démembrement : séparation de la nue‑propriété et de l’usufruit. La nue‑propriété correspond à un investissement sans revenus pendant la durée du démembrement, avec une décote sur le prix de la part. L’usufruitier perçoit les revenus immédiats mais ne détient pas le capital.
Le choix dépend du profil fiscal, du besoin de liquidités et de l’objectif temporel : préparation de la retraite, capitalisation longue, augmentation des revenus à court terme, ou organisation patrimoniale (transmission, optimisation successorale).
Construire un portefeuille diversifié de SCPI
Une approche par portefeuille s’avère pertinente. Plutôt qu’une seule SCPI, une combinaison de 3 à 6 véhicules balaie plusieurs dimensions :
- Une à deux SCPI diversifiées comme socle, pour un équilibre sectoriel.
- Une SCPI santé / éducation pour la visibilité sur les loyers et la dimension sociale.
- Une SCPI internationale pour l’exposition à d’autres cycles économiques et à une fiscalité différente.
- Éventuellement, une SCPI thématique (logistique, résidentiel ciblé) pour dynamiser le rendement global.
Cette architecture limite la dépendance à une seule société de gestion et lisse les à‑coups conjoncturels. La taille du portefeuille, la répartition entre véhicules et la pondération entre France et Europe s’ajustent en fonction de la tolérance au risque.
Pilotage dans le temps : suivre, arbitrer, renforcer
L’investissement en SCPI s’inscrit dans la durée, mais un suivi méthodique renforce sa pertinence :
- Analyse annuelle des rapports des SCPI : TOF, indexation des loyers, arbitrages réalisés, niveau de dette.
- Comparaison des rendements distribués avec la moyenne du marché, tout en vérifiant la soutenabilité de la distribution.
- Arbitrages progressifs en cas de dérive de la stratégie ou de dégradation persistante d’un secteur (bureaux en zones peu liquides, par exemple).
- Renforcements tactiques lors de phases de valorisation attractive, lorsque le prix de part reste en retrait par rapport à la valeur de reconstitution.
Cette gestion pilotée permet d’adapter le portefeuille aux évolutions du marché immobilier, aux changements de politique monétaire et aux besoins de l’investisseur (retraite, projets, transmission).
Comparer les SCPI : grille de lecture et tableau de synthèse
Comparer les SCPI exige une méthode structurée, au‑delà du seul taux de distribution. La performance globale, la visibilité des revenus, la stratégie immobilière et la qualité de la société de gestion entrent en ligne de compte.
| Critère | SCPI diversifiées | SCPI santé / éducation | SCPI « opportunistes » (type Wemo One / Sofidynamic / Reason) |
|---|---|---|---|
| Rendement 2025 (ordre de grandeur) | 5,8 % – 6,3 % (taux de distribution et PGA) | ≈ 4 % | 10 % – 15 % de PGA observés pour le top 3 |
| Objectifs 2026 | 5 % – 6,5 % visés sur le marché | Stabilité modérée, rendement régulier | ≈ 7 % ciblés sur 5 à 8 ans |
| Profil de risque | Intermédiaire, fortement mutualisé | Exposition à des baux longs, risque sectoriel spécifique | Plus exposé au cycle, stratégie volontairement dynamique |
| Public cible | Épargnants recherchant un socle patrimonial | Investisseurs sensibles à la visibilité des flux | Profil acceptant une volatilité plus marquée |
Cette grille de comparaison sert de trame pour affiner les choix. Chaque investisseur ajuste les pondérations en fonction de ses priorités : rendement courant, stabilité, potentiel de création de valeur, sensibilité sectorielle.
SCPI, patrimoine global et autres investissements
Les SCPI s’insèrent dans une stratégie patrimoniale plus large. Leur rôle se définit par rapport à l’immobilier en direct, aux placements de trésorerie, aux actions, obligations, et aux projets personnels.
Un investisseur déjà très exposé à l’immobilier résidentiel peut utiliser les SCPI pour intégrer l’immobilier d’entreprise sans gérer de locaux professionnels. À l’inverse, un profil fortement orienté marchés financiers (PEA, compte‑titres) équilibre son patrimoine avec un flux de revenus indexés sur la dynamique locative.
Questions fréquentes sur les SCPI : liquidité, horizon, transmission
Plusieurs interrogations reviennent régulièrement chez les épargnants qui s’intéressent aux SCPI. Les réponses structurent la décision d’investissement.
Quelle liquidité pour des parts de SCPI ?
Les SCPI ne fonctionnent pas comme un compte courant. La liquidité dépend du type de marché :
- SCPI à capital variable : souscriptions et retraits organisés par la société de gestion, dans la limite de la collecte et des demandes de sortie.
- SCPI à capital fixe : échanges de parts sur un marché secondaire, avec carnet d’ordres et confrontation entre acheteurs et vendeurs.
En période stable, les délais de revente restent raisonnables. En phase de tension ou de retournement, la liquidité ralentit, et des décotes peuvent apparaître. L’horizon recommandé dépasse en général 8 ans pour amortir ces fluctuations.
SCPI et transmission du patrimoine
Les parts de SCPI constituent un outil intéressant de transmission :
- Démembrement : répartition entre usufruitier (revenus) et nu‑propriétaire (capital). Ce schéma s’utilise fréquemment pour préparer des donations graduelles.
- Donations de parts : fractionnement du patrimoine entre plusieurs héritiers, avec une valeur de référence plus facilement sécable que des biens immobiliers en direct.
La valorisation des parts à la date de la transmission détermine les droits à payer. Une ingénierie patrimoniale adaptée prend en compte la fiscalité successorale, la situation familiale et les objectifs de répartition entre les descendants.
SCPI et gestion du risque locatif
La gestion du risque locatif repose sur plusieurs leviers :
- Nombre de locataires et répartition sectorielle (santé, commerce, bureaux, logistique…).
- Qualité des signatures : grands groupes, administrations, PME régionales, opérateurs spécialisés.
- Durée résiduelle des baux et clauses d’indexation.
- Politique de travaux et de mise aux normes (performance énergétique, confort d’usage, flexibilité des espaces).
La lecture attentive des rapports de gestion permet de mesurer les efforts menés sur ces dimensions. Les SCPI qui anticipent les nouvelles normes et repositionnent leurs immeubles s’adaptent plus sereinement aux mutations de l’immobilier.
Vers quel type de SCPI se tourner en 2026 ?
À l’horizon 2026, les tendances décrites se combinent : stabilisation des taux, redémarrage progressif des transactions, tension durable sur la location, ajustement des valeurs tertiaires. Les SCPI positionnées sur :
- des actifs bien situés dans des zones à forte profondeur de marché,
- des secteurs d’usage quotidien (santé, éducation, commerces alimentaires),
- une logistique moderne liée au e‑commerce et à la distribution,
- une diversification européenne maîtrisée,
affichent un profil intéressant pour un investisseur qui vise des revenus réguliers, une diversification géographique et une exposition réfléchie au cycle immobilier en cours.









