

La SCI occupe une place singulière dans l’immobilier français. Entre outil de gestion patrimoniale, levier fiscal et structure de protection familiale, elle attire autant les particuliers que les chefs d’entreprise. Mais derrière cette apparente polyvalence, le cadre juridique et fiscal réserve des nuances que beaucoup sous-estiment.
Entre chiffres de créations en hausse, réforme de l’IFI 2024 et usages très variés (résidence principale, location, transmission, immobilier professionnel), les avantages d’une SCI ne se résument pas à un simple montage “malin”. Certaines limites structurent durablement la gestion du patrimoine. Tout l’enjeu consiste à comprendre précisément où se situe la valeur ajoutée… et où commencent les contraintes.
| Points clés | Synthèse rapide |
| Gestion facilitée | Structure souple pour gérer un bien à plusieurs, avec des règles adaptées au groupe. |
| Transmission optimisée | Permet de transmettre progressivement les parts tout en gardant le contrôle. |
| Souplesse fiscale | Choix entre fiscalité transparente ou à l’impôt sur les sociétés selon la stratégie. |
| Complexité administrative | Nécessite une gestion formelle : statuts, comptabilité, assemblées. |
| Coûts supplémentaires | Frais de création, comptabilité et gestion plus élevés qu’en direct. |
Sommaire
SCI : définition juridique, usages concrets et évolution du marché
La Société Civile Immobilière (SCI) est une structure juridique qui a pour objet principal la détention et la gestion d’un ou plusieurs biens immobiliers. Elle réunit au moins deux associés, personnes physiques ou morales, qui mettent en commun des apports (numéraires, immobiliers ou mixtes) en échange de parts sociales.
Sur le plan juridique, la SCI relève du droit civil et non du droit commercial. Elle n’exerce pas une activité commerciale par nature, même si elle peut réaliser des actes de gestion locative ou des arbitrages patrimoniaux. Ce statut influe fortement sur sa fiscalité, son mode de fonctionnement et la responsabilité de ses associés.
Les SCI répondent aujourd’hui à des usages très variés : gestion locative longue durée, acquisition d’une résidence principale familiale, transmission progressive du patrimoine, dissociation entre murs et fonds de commerce pour une entreprise, montages de type holding pour travailleurs non salariés, ou encore structuration de l’immobilier d’exploitation.
Un contexte chiffré : croissance des créations de SCI et nouvelles contraintes fiscales
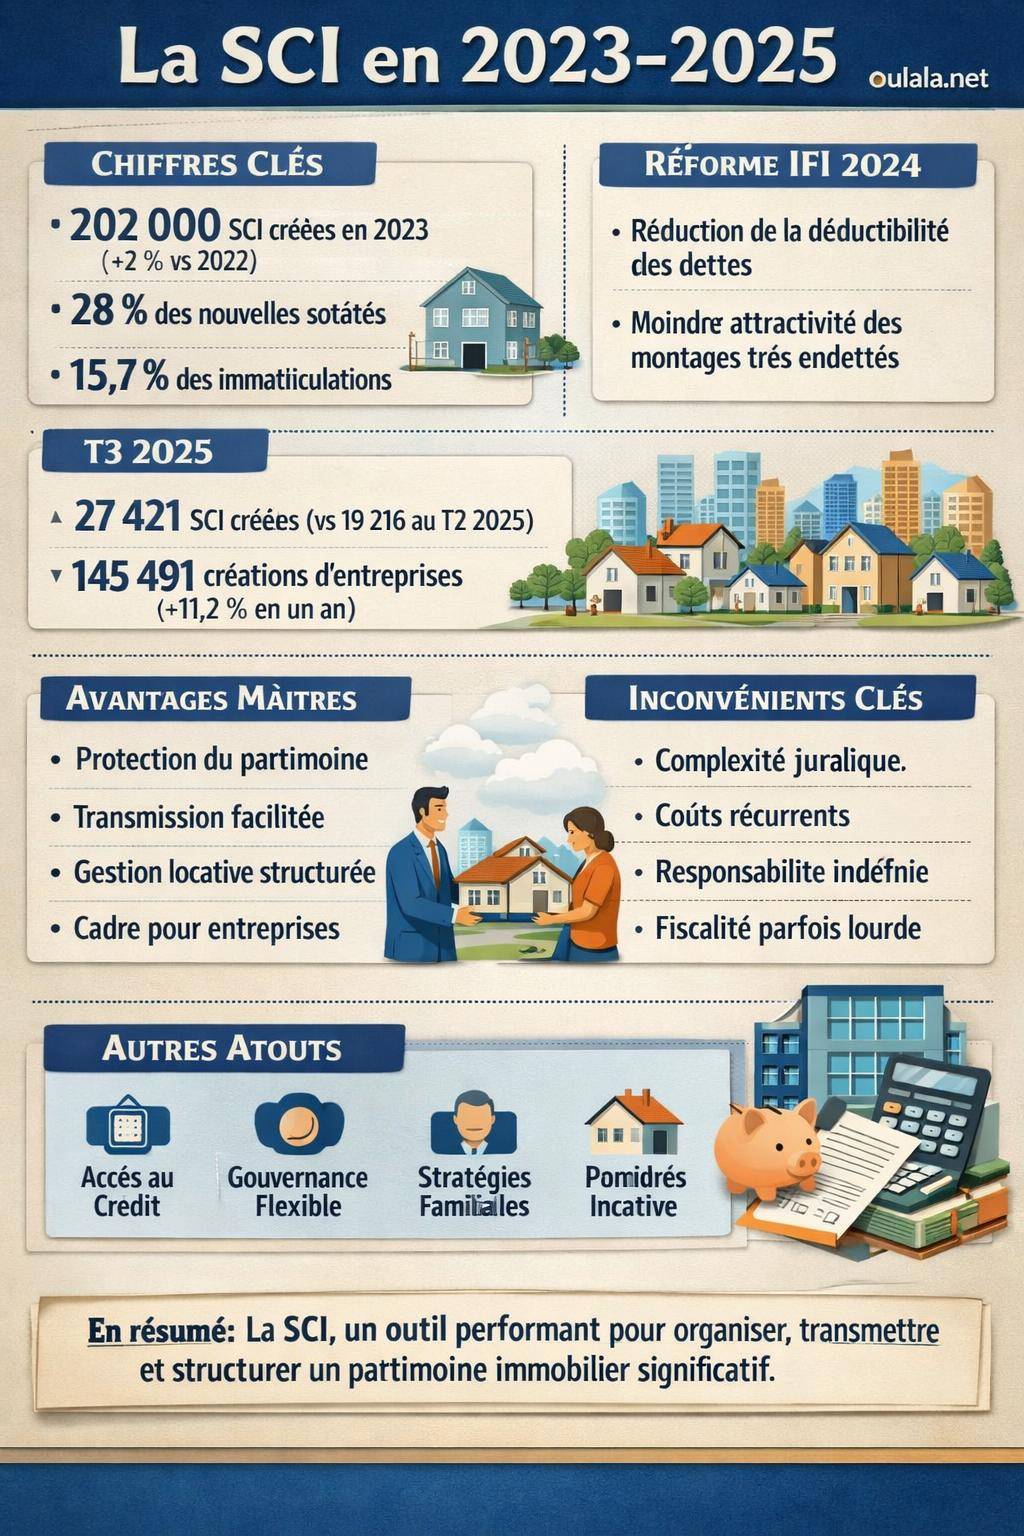
Les données récentes illustrent l’ampleur du phénomène. En 2023, environ 202 000 SCI ont été créées en France, soit une progression de 2 % par rapport à 2022. Les SCI représentent environ 28 % des nouvelles sociétés et près de 15,7 % de l’ensemble des immatriculations. La dynamique est donc installée dans la durée.
Au troisième trimestre 2025, les créations de SCI atteignent 27 421 structures, contre 19 216 au deuxième trimestre 2025, soit une nette accélération. Sur la même période, on recense près de 145 491 créations d’entreprises au total, avec une croissance annuelle de 11,2 % par rapport au troisième trimestre 2024. Les SCI gardent une place significative dans ce mouvement entrepreneurial, malgré un environnement fiscal plus contraignant.
La réforme de l’IFI 2024 modifie cependant la donne : restriction de la déductibilité de certaines dettes, baisse d’attractivité de certaines parts de SCI, et risque de frein sur les nouvelles créations lorsque la motivation principale repose uniquement sur l’optimisation de l’Impôt sur la Fortune Immobilière. Le montage SCI conserve de l’intérêt, mais exige une approche plus fine et argumentée.
« La SCI reste un outil structurant pour organiser et transmettre un patrimoine immobilier. Mais son efficacité repose désormais davantage sur la cohérence du projet global que sur la seule recherche d’une économie fiscale. »
Les grands avantages d’une SCI pour les particuliers
Pour un particulier, la SCI répond à plusieurs objectifs patrimoniaux : protéger sa famille, organiser une transmission efficace, structurer un investissement locatif ou clarifier les relations entre héritiers. Chaque avantage repose sur des mécanismes précis qu’il convient de comprendre avant la signature des statuts.
1. Protection juridique et séparation des patrimoines
La SCI permet une distinction claire entre patrimoine personnel et patrimoine immobilier détenu en société. L’immeuble appartient à la SCI, non directement aux associés. Ces derniers détiennent des parts sociales, ce qui modifie la logique de propriété et la façon dont créanciers et cohéritiers appréhendent le patrimoine.
En cas de difficulté financière d’un associé, le créancier doit cibler les parts de SCI et non directement l’immeuble. Même si la responsabilité des associés reste indéfinie et proportionnelle à leurs parts (ils répondent sur leur patrimoine propre des dettes sociales), cette organisation offre une meilleure lisibilité des droits de chacun, notamment en présence de familles recomposées.
Dans un couple, une SCI permet aussi de formaliser la répartition des apports et des droits, indépendamment du régime matrimonial. Cela évite certains blocages liés à l’indivision classique, souvent source de tensions lors d’une séparation ou d’un décès.
2. Gestion et transmission du patrimoine immobilier
La SCI constitue un levier puissant pour préparer une succession. Au lieu de transmettre un immeuble en indivision, les parents transmettent progressivement des parts sociales. Les donations peuvent être étalées dans le temps, avec utilisation répétée des abattements fiscaux, ce qui lisse l’impact des droits de donation.
Les statuts permettent aussi d’encadrer la gouvernance : droits de vote, clauses d’agrément, pouvoirs du gérant, organisation du démembrement (nue-propriété / usufruit). Cela évite de se retrouver dans une indivision bloquée, où chaque décision nécessite l’unanimité ou des majorités difficiles à réunir.
La SCI facilite aussi l’usage du démembrement de propriété. Les parents conservent l’usufruit (droit de percevoir les loyers, d’utiliser le bien) et transmettent la nue-propriété des parts aux enfants. Au décès, la pleine propriété se reconstitue sans droit supplémentaire, suivant le régime légal applicable.
« Dans une SCI, l’objet transmis aux enfants n’est plus seulement un appartement ou une maison, mais un ensemble de parts sociales dotées de droits politiques et économiques clairement définis. »
3. Investissement locatif à long terme et stratégie fiscale
La SCI reste très utilisée pour l’investissement locatif longue durée, notamment lorsqu’un projet immobilier implique plusieurs membres d’une même famille ou un couple non marié. La structure facilite la répartition des apports, des droits sur les loyers et des plus-values futures.
Deux grandes options fiscales se présentent :
- SCI à l’IR (impôt sur le revenu) : transparence fiscale, les revenus fonciers remontent chez les associés et s’ajoutent à leur revenu global. Les déficits fonciers peuvent réduire l’impôt, dans certaines limites et conditions, notamment pour les travaux éligibles.
- SCI à l’IS (impôt sur les sociétés) : la société devient redevable de l’IS. Elle amortit les biens immobiliers, ce qui réduit le résultat imposable, tout en générant une fiscalité spécifique sur les plus-values à la revente. Cette option modifie profondément la rentabilité nette d’un projet locatif.
Avec une SCI, l’investisseur immobilier dispose d’un cadre organisé pour piloter un patrimoine à long terme : arbitrages (vente / achat), gestion des travaux lourds, recours au crédit, mise en place d’une trésorerie de réserve. L’approche intéresse particulièrement les foyers qui visent une stratégie patrimoniale progressive plutôt qu’une simple opération isolée.
4. SCI et résidence principale : un cas à manier avec prudence
Certains particuliers utilisent une SCI pour acquérir leur résidence principale. L’objectif consiste souvent à anticiper une transmission aux enfants, tout en bénéficiant du régime d’exonération de plus-value à la revente de la résidence principale, lorsque les conditions sont réunies.
Dans certains montages, la SCI détient l’immeuble et le foyer occupe le logement à titre de résidence principale, avec un loyer ou un avantage en nature. Le traitement fiscal de la plus-value se révèle alors plus technique : la notion de résidence principale concerne normalement la situation du cédant, et non celle de la société. Une analyse précise du montage s’impose pour ne pas perdre le bénéfice de l’exonération.
Lorsqu’elle est correctement structurée, la SCI facilite néanmoins la transmission de la résidence principale aux enfants, par donation de parts ou par démembrement. La finesse du montage repose sur l’équilibre entre contrôle, fiscalité et objectifs familiaux.
Les avantages de la SCI pour les entreprises et les indépendants
La SCI ne se limite pas aux familles. Elle représente aussi un outil d’organisation pour les entrepreneurs, professions libérales et dirigeants de PME souhaitant dissocier leur immobilier professionnel de leur activité d’exploitation. Cette dissociation impacte la solidité du bilan, la capacité de financement et la transmission de l’entreprise.
1. Séparation entre immobilier et exploitation
Créer une SCI qui détient les murs, puis louer ces murs à l’entreprise d’exploitation permet de séparer les risques. L’activité opérationnelle (commerce, restauration, cabinet médical, atelier, bureau) reste portée par une société commerciale ou une entreprise individuelle, tandis que l’immobilier est isolé dans une structure civile.
En cas de difficultés de l’activité (baisse de chiffre d’affaires, procédure collective), le patrimoine immobilier se trouve à l’abri dans la SCI, sous réserve bien sûr des garanties consenties aux banques. À l’inverse, une éventuelle vente de l’entreprise peut intervenir sans obliger à céder l’immeuble, qui reste une base patrimoniale personnelle ou familiale.
Cette logique intéresse particulièrement des secteurs comme la restauration ou l’hôtellerie. Un restaurateur qui exploite un établissement au Crotoy, par exemple, peut loger les murs dans une SCI et louer ces murs à sa société commerciale. Au moment de céder le fonds ou l’activité, le bail commercial devient un actif distinct, qui peut se renégocier à part.
Pour approfondir l’organisation patrimoniale autour d’un projet de restaurant, le lecteur peut ensuite explorer les ressources complémentaires liées au territoire, comme le fonctionnement d’un restaurant au Crotoy ou les options de restaurants au Crotoy, afin de mettre en perspective immobilier d’exploitation et stratégie locale.
2. Allègement du bilan et optimisation de la trésorerie
Lorsque les murs restent dans l’entreprise d’exploitation, ils alourdissent le bilan : capitaux immobilisés, ratios financiers moins favorables, contraintes lors de la recherche de financement. Le transfert de l’immobilier dans une SCI, avec mise en place d’un bail, modifie la lecture du bilan bancaire.
Les loyers versés par l’entreprise à la SCI deviennent une charge déductible pour l’exploitation, dans les limites des règles fiscales. En parallèle, la SCI rembourse son crédit immobilier grâce à ces loyers, tout en constituant progressivement un patrimoine immobilier distinct. La trésorerie de l’entreprise se trouve allégée d’un investissement très capitalistique, ce qui renforce en général sa capacité à financer le développement opérationnel.
Cette technique s’inscrit fréquemment dans des schémas de holding TNS ou de groupes de sociétés : la SCI détient l’immobilier, la holding détient les titres d’exploitation, et les flux financiers circulent de manière organisée. La cohérence globale du groupe influence ensuite la fiscalité des dirigeants, la préparation de leur retraite et la cession progressive de l’activité.
3. Facilitation de la cession et de la transmission de l’entreprise
Pour un dirigeant, la SCI constitue un levier lors de la cession d’entreprise. En dissociant murs et fonds, il peut choisir de vendre uniquement l’activité (clientèle, équipement, contrats) et de conserver l’immeuble, qu’il louera au repreneur. Ce schéma lui assure un revenu locatif régulier, tout en répartissant la fiscalité de cession sur plusieurs flux.
Dans une perspective de transmission familiale, la SCI facilite aussi la répartition entre enfants repreneurs et enfants non repreneurs. Les premiers reprennent l’entreprise d’exploitation, les seconds détiennent davantage de parts de la SCI propriétaire des murs. Les flux de loyers permettent alors d’équilibrer les droits financiers de chacun.
La structure donne aussi plus de flexibilité pour l’avenir. Un repreneur peut, à terme, acheter les murs à la SCI ou conserver le bail en place. La négociation se fait sur des bases distinctes, ce qui clarifie les discussions lors du passage de relais.
SCI et fiscalité : atouts, choix structurants et effets de la réforme IFI 2024
La fiscalité constitue l’un des angles les plus commentés lorsqu’il est question de SCI. Le sujet dépasse pourtant la simple question du taux d’imposition. Tout se joue sur la durée, la nature du patrimoine, la situation des associés et les objectifs de transmission. La réforme de l’IFI 2024 ajoute une couche d’analyse à intégrer dans cette réflexion.
1. SCI à l’IR : transparence fiscale et déficit foncier
Dans une SCI à l’IR, les revenus fonciers sont imposés directement entre les mains des associés, au prorata de leurs parts. La société n’est pas imposée en tant que telle. Les règles des revenus fonciers classiques s’appliquent : déduction de certaines charges (intérêts d’emprunt, travaux, taxes, frais de gestion) et déficit foncier imputable sur le revenu global sous conditions.
Ce fonctionnement séduit les foyers qui souhaitent utiliser les travaux pour réduire leur imposition personnelle, notamment sur des biens anciens nécessitant une réhabilitation importante. Le bénéfice du régime de la plus-value immobilière des particuliers s’applique aussi, avec le mécanisme d’abattement pour durée de détention et l’exonération totale après 30 ans pour l’IR et les prélèvements sociaux, dans le régime en vigueur.
Pour autant, lorsqu’un foyer frontalement imposé à une tranche marginale élevée voit ses revenus fonciers progresser, la charge fiscale peut devenir significative. L’IR ne constitue pas automatiquement la solution la plus adaptée au-delà d’un certain niveau de revenu et de patrimoine.
2. SCI à l’IS : amortissement des biens et plus-values spécifiques
La SCI soumise à l’IS suit une logique différente. Les loyers perçus sont imposés au niveau de la société, après déduction des charges, mais aussi après amortissement comptable de l’immeuble. Cet amortissement réduit le résultat imposable et améliore la trésorerie court terme.
En contrepartie, la fiscalité des plus-values à la revente change profondément : la valeur nette comptable (prix d’achat diminué des amortissements) augmente mécaniquement le montant de la plus-value imposable au niveau de la société. De plus, les associés supportent ensuite la fiscalité sur la distribution de dividendes (flat tax ou barème progressif après abattement, selon le régime choisi).
Ce cadre se révèle pertinent pour des projets à long horizon, avec réinvestissement régulier des excédents au sein de la SCI et absence de revente rapide. Il convient en revanche de mesurer avec précision l’impact global sur 15 à 25 ans, en intégrant les scénarios de sortie, la succession et les besoins personnels de trésorerie des associés.
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Imposition des loyers | Chez les associés, au barème IR + prélèvements sociaux | Au niveau de la SCI, selon le barème IS |
| Déficit foncier | Imputable sur revenu global sous conditions | Conservé au niveau de la société, sans impact direct sur IR des associés |
| Amortissement de l’immeuble | Non applicable | Possible, réduit le résultat imposable |
| Plus-value à la revente | Régime des particuliers, exonération après 30 ans | Plus-value professionnelle, calculée sur valeur nette comptable |
| Fiscalité à la sortie des bénéfices | Directement chez l’associé via les revenus fonciers | IS + fiscalité sur les dividendes ou la rémunération |
3. SCI et IFI : restriction de la déductibilité des dettes
La réforme de l’IFI 2024 vise notamment certaines stratégies d’endettement au travers de SCI. La restriction de la déductibilité de certaines dettes réduit l’intérêt de montages consistant à “gonfler” artificiellement le passif pour diminuer l’assiette taxable. Certaines parts de SCI deviennent moins attractives d’un point de vue IFI.
Les autorités fiscales ciblent en particulier les schémas intégrant un niveau de dette très élevé, parfois intra-groupe, sans rapport avec une logique économique claire. La valeur nette taxable des parts s’en trouve rehaussée, ce qui augmente l’IFI dû par certains contribuables fortement exposés à l’immobilier.
Ce contexte incite à reconsidérer la SCI d’abord comme un outil de gestion et de gouvernance patrimoniale, et non comme une simple enveloppe destinée à neutraliser l’IFI. Les créateurs de SCI doivent intégrer cette dimension dès le départ, notamment lorsqu’ils visent un patrimoine immobilier conséquent.
Autres avantages souvent recherchés en SCI
Au-delà des aspects les plus connus, la SCI offre une série de bénéfices pratiques qui améliorent la lisibilité et la stabilité du patrimoine, surtout lorsque plusieurs personnes participent au projet.
1. Accès facilité au financement bancaire
Les banques apprécient généralement la structure organisée d’une SCI : statuts rédigés, répartition des parts, désignation claire d’un gérant, projet patrimonial formalisé. Dans un dossier bien préparé, cette organisation rassure sur la pérennité de l’investissement.
Les associés peuvent se porter cautions personnelles de manière définie, et la banque analyse à la fois le projet immobilier et le profil des porteurs. En cas d’association familiale (parents / enfants, fratrie, couple), la SCI apporte un cadre lisible que les établissements de crédit connaissent bien, avec des pratiques de marché relativement stabilisées.
Cette lisibilité pèse aussi lors de projets plus ambitieux : acquisition de plusieurs logements locatifs, immeubles de rapport, locaux professionnels, ou encore structures touristiques en zones attractives. Dans des communes littorales ou touristiques, à l’image du Crotoy, la SCI sert souvent de socle à une stratégie patrimoniale diversifiée entre location, résidence secondaire et parfois activité de restauration ou d’hébergement para-hôtelier.
2. Gestion flexible du patrimoine immobilier
La SCI offre des règles de fonctionnement modulables via les statuts : modalités de prise de décision, pouvoirs du gérant, quorum, droits de vote renforcés pour certains associés, clauses d’agrément encadrant l’entrée de nouveaux associés, etc. Cette flexibilité contraste avec la rigidité de l’indivision.
Les associés peuvent ainsi organiser des règles adaptées à leur histoire familiale : maintien d’un bien de famille, priorité donnée à certains héritiers pour la gestion, répartition différente des droits politiques et économiques. Les statuts évoluent aussi au fil du temps, via des assemblées générales, tant que les procédures de modification sont respectées.
Sur le plan opérationnel, la SCI facilite la gestion quotidienne : signature des baux, suivi des travaux, choix des prestataires, arbitrage entre location nue et éventuellement location meublée sous réserve de respecter la limite de non-commercialité de l’objet social. Le gérant dispose d’un mandat clair, ce qui limite les conflits du quotidien.
3. Amortissement des biens sous régime IS
Lorsque la SCI opte pour l’IS, l’amortissement comptable des biens immobiliers devient possible. Cette technique consiste à étaler le coût de l’immeuble sur sa durée d’utilisation fiscale, ce qui diminue le résultat imposable chaque année. Pour un immeuble professionnel ou un ensemble locatif, l’effet sur la trésorerie peut se révéler significatif.
Certains montages combinent plusieurs SCI, certaines à l’IR, d’autres à l’IS, afin de séparer les stratégies patrimoniales : patrimoine “de conservation” avec revente à très long terme, et patrimoine “d’exploitation” plus tourné vers la rotation et la valorisation rapide. Dans ces configurations, la qualité de la comptabilité et la cohérence du suivi juridique deviennent déterminantes.
Les inconvénients juridiques et pratiques d’une SCI
Malgré ses atouts, la SCI entraîne également des contraintes structurelles. Certaines tiennent au droit des sociétés civiles, d’autres à la fiscalité ou aux attentes des banques. Les ignorer conduit souvent à des blocages ou à des litiges familiaux coûteux.
1. Complexité de création et de fonctionnement
La création d’une SCI demande un minimum de formalisme : rédaction des statuts, dépôt au greffe, publicité légale, immatriculation. La rédaction des statuts constitue une étape clé : clauses d’agrément, pouvoirs du gérant, règles de cession des parts, modalités de vote. Un modèle standard mal adapté à la situation familiale ouvre la porte à des conflits ultérieurs.
Une fois la SCI créée, il faut tenir une gestion administrative régulière : assemblée générale annuelle, approbation des comptes, conservation des procès-verbaux, suivi des registres de mouvements de titres. Cette rigueur surprend parfois les familles qui envisageaient la SCI comme une simple “coquille” pour acheter ensemble un bien.
La complexité peut augmenter en cas de démembrement de parts, de modifications répétées des statuts ou d’entrée de nouveaux associés. Les frais d’avocat ou de notaire s’ajoutent alors aux coûts initiaux de création.
2. Responsabilité indéfinie des associés
Contrairement à certaines formes sociétales à responsabilité limitée, la SCI implique une responsabilité indéfinie et proportionnelle des associés. Chacun répond des dettes de la société à hauteur de sa participation, même si les créanciers doivent d’abord poursuivre la société elle-même avant de se tourner vers les associés.
Cette caractéristique signifie qu’en cas de difficulté majeure (impayés de loyers, procédure bancaire, sinistre mal couvert), les créanciers peuvent viser le patrimoine personnel des associés. Une mauvaise appréciation du risque de surendettement ou une souscription insuffisante de garanties peut avoir des conséquences lourdes.
De plus, la solidarité familiale implique souvent que certains associés compensent l’inertie ou la défaillance d’autres membres, ce qui alimente parfois des tensions durables.
3. Coûts de gestion récurrents
Une SCI génère des coûts de fonctionnement : honoraires de comptable (surtout en SCI à l’IS), frais d’assemblée, éventuels honoraires de conseil juridique, coûts de tenue de la comptabilité, frais bancaires, publication légale pour certaines modifications. Même lorsque la SCI détient un seul bien, ces frais se poursuivent année après année.
À long terme, un patrimoine modeste détenu via une SCI peut voir son rendement diminué par ces coûts fixes. Les gains de flexibilité ou de transmission doivent alors être comparés à ces charges récurrentes. Dans certaines configurations, une détention en direct ou une simple indivision aménagée se révèle plus économique.
Cette dimension budgétaire se retrouve également lors d’arbitrages ou de cessions : frais de notaire sur la vente du bien, coûts de dissolution, honoraires d’expert pour valoriser les parts, etc. Plus la structure devient complexe, plus la facture de sortie augmente.
Les limites fiscales et successorales d’une SCI
La SCI n’efface pas les règles fiscales. Elle les organise différemment. Certaines croyances véhiculent l’idée qu’une SCI permettrait “d’éviter les droits de succession” ou “d’échapper aux plus-values”. La réalité s’avère plus mesurée : la SCI offre des leviers, mais ne contourne pas le socle du droit fiscal.
1. Transmissions et droits de succession
La transmission de parts de SCI reste soumise aux droits de mutation à titre gratuit (droits de donation ou de succession). Les abattements parent-enfant, conjoints, frères et sœurs, etc., continuent de s’appliquer selon le droit commun. La différence tient surtout dans la valorisation des parts et dans la souplesse des donations successives.
Les parts de SCI peuvent faire l’objet de décotes (par exemple pour tenir compte d’un manque de liquidité ou d’un contrôle non majoritaire), mais ces décotes doivent reposer sur des arguments solides, appuyés par des évaluations sérieuses. En cas de contrôle, l’administration fiscale peut rectifier une valeur jugée artificiellement basse.
La SCI facilite le fractionnement des donations dans le temps, parfois tous les 15 ans, pour optimiser l’usage des abattements. Mais elle ne supprime pas la fiscalité de transmission. Elle fournit surtout un cadre juridique plus maniable que l’indivision, avec une meilleure visibilité sur qui détient quoi.
2. Plus-values immobilières et arbitrages patrimoniaux
En SCI à l’IR, la vente d’un bien relève du régime de plus-value immobilière des particuliers. Les abattements pour durée de détention conduisent à une exonération d’IR et de prélèvements sociaux au bout de 30 ans, sauf changements législatifs ultérieurs. Ce mécanisme intéresse les investisseurs patients, qui construisent un patrimoine sur plusieurs décennies.
En SCI à l’IS, la logique diffère : la plus-value se calcule en comparant le prix de vente à la valeur nette comptable, après amortissements. L’impôt s’applique au niveau de la société, puis éventuellement chez les associés lors de distributions. Pour des biens détenus longtemps, la plus-value comptable peut se révéler élevée, en raison de l’impact cumulatif des amortissements.
Dans tous les cas, une SCI ne neutralise pas la fiscalité de cession. Elle permet de la piloter, de la lisser et de l’anticiper, mais l’arbitrage doit intégrer ce facteur dès l’origine du projet, notamment si une revente de la résidence principale ou d’un immeuble locatif est prévue avant le terme d’une longue période de détention.
3. IFI et détention d’un large patrimoine immobilier
Pour les foyers soumis à l’Impôt sur la Fortune Immobilière, la détention via une SCI ne modifie pas le principe de base : la valeur nette des actifs immobiliers reste taxable, avec prise en compte de la valeur des parts de SCI correspondant à la quote-part immobilière.
Les dettes demeurent déductibles sous réserve des nouvelles restrictions introduites par la réforme de 2024. Les schémas d’endettement trop généreux ou peu cohérents économiquement sont désormais davantage encadrés. La SCI n’offre donc plus la même marge de manœuvre pour réduire artificiellement l’assiette de l’IFI via des dettes intra-groupe.
Dans ce contexte, l’IFI devient un paramètre parmi d’autres dans la réflexion globale. L’usage d’une SCI peut rester pertinent pour organiser et transmettre un patrimoine immobilier significatif, mais l’optimisation de l’IFI ne constitue plus le seul moteur du projet.
SCI, indivision, détention directe : comparaison synthétique
Avant de créer une SCI, il reste utile de la comparer à d’autres modes de détention, notamment l’indivision et la détention directe en propre. Chaque formule présente ses forces et ses limites en termes de gestion, de coût et de transmission.
| Critère | Détention directe | Indivision | SCI |
|---|---|---|---|
| Propriété | Une personne (ou un couple) détient directement le bien | Plusieurs indivisaires détiennent ensemble le bien | La société détient le bien, les associés détiennent des parts |
| Souplesse de gestion | Décisions simples pour un seul propriétaire | Décisions parfois bloquées, besoin d’accords multiples | Règles de décision fixées dans les statuts, gérant mandaté |
| Transmission | Transmission du bien ou de quotes-parts indivises | Risque de conflits, partage complexe | Transmission de parts sociales, démembrement organisé |
| Complexité juridique | Limité | Moyenne (convention d’indivision possible) | Plus élevée (statuts, AG, comptes, formalités) |
| Coûts récurrents | Faibles | Faibles à moyens | Plus élevés (comptabilité, conseils, banque) |
Exemples concrets d’usages : famille, investisseur, chef d’entreprise
Pour illustrer les avantages et inconvénients d’une SCI, quelques scénarios typiques permettent de visualiser les effets concrets sur la vie patrimoniale.
1. Famille et résidence secondaire
Une famille souhaite conserver une maison de vacances sur le littoral, utilisée depuis plusieurs générations. Les parents créent une SCI, y apportent le bien, puis commencent à donner progressivement des parts à leurs enfants. Les statuts prévoient des règles de réservation, de participation aux charges et de priorité en cas de sortie d’un associé.
Avantages : organisation claire de l’usage, transmission étalée, limitation des risques d’indivision conflictuelle, sortie d’un héritier possible via rachat de parts. Les donations successives permettent d’utiliser les abattements dans de bonnes conditions.
Inconvénients : coûts de création et de gestion, obligation de tenir des assemblées, nécessité d’un gérant impliqué, fiscalité des plus-values à surveiller en cas de vente future. En l’absence de location significative, la SCI reste avant tout un cadre de gestion familiale, pas un outil d’optimisation de rendement.
2. Investisseur locatif à long terme
Un investisseur acquiert plusieurs appartements destinés à la location nue, via une SCI à l’IR. Il finance une partie importante par emprunt, réalise des travaux générateurs de déficit foncier, puis stabilise son parc sur le long terme.
Avantages : mutualisation des loyers et des charges, gestion centralisée, déficit foncier imputable sur le revenu global selon les règles en vigueur, accès facilité au crédit pour de nouveaux projets. À long terme, les biens bénéficient du régime de plus-value des particuliers.
Inconvénients : imposition potentiellement élevée si les loyers augmentent et que le foyer monte en tranche marginale, responsabilité indéfinie des associés, besoins de trésorerie en cas de vacance locative prolongée. Un arbitrage vers l’IS aurait pu réduire la pression fiscale sur les revenus, au prix d’une fiscalité plus lourde à la revente.
3. Chef d’entreprise et locaux professionnels
Un dirigeant de PME industrielle souhaite acquérir les locaux de production. Il crée une SCI avec son conjoint, achète le bâtiment au travers de cette structure, et loue les locaux à sa société d’exploitation. Les loyers financent le crédit immobilier de la SCI.
Avantages : séparation entre murs et activité, protection partielle du patrimoine immobilier, possibilité de conserver les murs après la cession de l’entreprise, revenus locatifs pour la retraite, meilleure lisibilité lors d’une transmission familiale. Les loyers restent déductibles pour l’entreprise, sous respect des conditions de marché.
Inconvénients : dépendance de la SCI à la bonne santé de l’entreprise locataire, obligation de maintenir un loyer cohérent avec le marché pour éviter les redressements, gestion administrative doublée (entreprise + SCI), exposition potentielle à l’IFI en cas de patrimoine immobilier important. Une anticipation fine du montage s’impose, surtout si plusieurs enfants sont impliqués avec des profils différents (repreneur / non-repreneur).
Quand la SCI devient moins adaptée : points de friction à anticiper
Dans certaines configurations, la SCI se révèle inadaptée, voire contre-productive. Plusieurs signaux d’alerte méritent une attention particulière avant d’engager des frais de création.
1. Projet trop modeste ou horizon trop court
Pour un bien unique de faible valeur, acquis sans intention de transmission complexe ni de stratégie locative structurée, la SCI introduit une lourdeur administrative inutile. Les frais récurrents, la nécessité de tenir une comptabilité et d’organiser des assemblées pèsent sur un rendement déjà limité.
De même, lorsque la revente est envisagée à court ou moyen terme, l’intérêt des mécanismes de transmission ou d’optimisation fiscale diminue fortement. La mise en place d’une SCI pour un projet purement opportuniste de quelques années reste rarement cohérente.
2. Relations familiales tendues ou absence de gouvernance claire
Une SCI ne résout pas des tensions familiales préexistantes. Au contraire, elle peut les cristalliser. Lorsque le dialogue entre potentiels associés se révèle conflictuel, l’ajout d’une structure juridique vient parfois ajouter une couche de complexité aux divergences de fond.
Sans gouvernance claire (gérant identifié, règles de vote, clauses de sortie, marche à suivre en cas de blocage), la SCI s’expose à des situations de paralysie proches de celles rencontrées en indivision. L’enjeu réside dans la capacité des associés à établir des règles réalistes, puis à les respecter dans la durée.
3. Stratégies fiscales trop agressives
Les montages visant exclusivement une réduction massive de la fiscalité, sans logique patrimoniale cohérente, se heurtent de plus en plus à un contrôle renforcé. La réforme de l’IFI 2024 illustre cette tendance : la déductibilité des dettes non justifiées économiquement se réduit, la valorisation des parts se durcit en cas d’abus manifeste.
De la même manière, les combinaisons de SCI, holdings, comptes courants d’associés complexes et démembrements multiples sont de plus en plus analysées au regard de l’abus de droit fiscal. Un montage solide s’appuie toujours sur un projet économique et patrimonial lisible, que l’on peut expliquer sans peine.
Inscrire la SCI dans une stratégie patrimoniale globale
La SCI fonctionne rarement comme une réponse isolée. Elle s’insère dans un ensemble comprenant le régime matrimonial, la situation professionnelle, la perspective de retraite, la localisation des biens et parfois une activité touristique ou commerciale, par exemple dans des zones littorales ou des villes à fort attrait.
Un particulier qui investit dans une maison au Crotoy, qui exploite éventuellement un commerce de bouche ou collabore avec un restaurant reconnu au Crotoy, ne conçoit pas son montage de la même manière qu’un cadre qui acquiert un studio locatif dans une grande métropole. Les besoins de gouvernance, l’horizon de revente, les contraintes familiales et les objectifs de transmission diffèrent nettement.
De la même façon, un entrepreneur qui détient plusieurs établissements de restauration ou d’hébergement peut combiner SCI, société d’exploitation et éventuellement holding, tout en intégrant les spécificités locales, dans l’esprit d’un guide structuré autour de la ville du Crotoy. La SCI prend alors la forme d’un module parmi d’autres, au service d’un projet global cohérent.
« La SCI n’est ni une baguette magique fiscale, ni une contrainte à éviter systématiquement. Elle ressemble davantage à un outil de menuisier : performante entre de bonnes mains, difficile à manier sans plan d’ensemble. »









