

Les taux d’intérêt ont remonté, l’inflation ralentit, et les banques comme les assureurs ajustent leurs offres. Entre Livret A, assurance vie, PEL ou fonds monétaires, beaucoup d’épargnants hésitent et laissent dormir des sommes importantes sur des comptes à vue très peu rémunérés.
Pourtant, certains placements sans risque tirent leur épingle du jeu en 2026, à condition de bien comprendre leurs forces, leurs limites et la bonne manière de les combiner. Le contraste entre rendement, sécurité et disponibilité n’a jamais été aussi marqué…
| Placement sans risque | Taux moyen 2026 | Disponibilité des fonds | Avantage clé | Pour quel profil ? |
|---|---|---|---|---|
| Livret A | 3% | Retrait immédiat | Intérêts défiscalisés | Épargnants cherchant simplicité |
| LDDS | 3% | Accès rapide | Même taux que Livret A, épargne responsable | Profils recherchant flexibilité et sécurité |
| LEP | 5% | Disponible à tout moment | Taux imbattable si éligible | Revenus modestes cherchant rendement maximum |
| Plan épargne logement (PEL) | 2.25% garanti | Bloqué 4 ans | Taux fixe sur toute la durée | Épargnants planifiant un projet immobilier |
| Compte à terme (CAT) | Entre 3.5% et 4.2% | Bloqué 6 à 36 mois | Taux négociable selon durée | Épargnants cherchant rendement sans volatilité |
Sources : Banque de France, ministere de l Economie — Taux en vigueur au 1er trimestre 2024. Le LEP est soumis a conditions de revenus.
Sommaire
Quel est le meilleur placement sans risque en ce moment ? Un choix à replacer dans le contexte 2026
La notion de placement sans risque ne se résume pas à un taux d’intérêt isolé. Elle repose sur un équilibre entre trois axes : sécurité du capital, liquidité de l’épargne et rendement net après fiscalité. En 2026, ce trio s’inscrit dans un environnement financier très particulier, marqué par la fin de l’ère des taux zéro.
Les ménages disposent de nombreux supports : livrets réglementés, assurance vie en fonds en euros, PEL récents ou anciens, comptes à terme, fonds monétaires, voire certains montages via l’immobilier papier. Chacun affiche un niveau de risque très faible, mais leur performance réelle varie fortement selon l’horizon de temps et la fiscalité.
Au lieu de chercher un « unique meilleur placement » valable pour tous, l’enjeu consiste à identifier le bon support pour chaque besoin : épargne de précaution, projets à 2–3 ans, capital à faire croître sur 10 ans, argent à transmettre, etc. C’est cette approche globale qui donne un vrai sens à la notion de placement « sans risque ».
Les livrets réglementés : base incontournable de l’épargne sans risque
Les livrets réglementés constituent le socle de l’épargne sécurisée des Français. Ils combinent garantie intégrale du capital, liquidité totale et fiscalité exceptionnelle : aucun impôt, aucun prélèvement social. Les taux affichés sont donc nets d’impôts, ce qui change nettement la comparaison avec d’autres supports.
Livret A : placement universel mais plafonné
Le Livret A reste le produit d’épargne le plus diffusé en France, détenu par environ 83 % des Français. Son succès tient à sa simplicité et à sa fiscalité neutre. En 2026, son rendement évolue mais demeure modéré face à d’autres placements sécurisés.
Caractéristiques actuelles du Livret A :
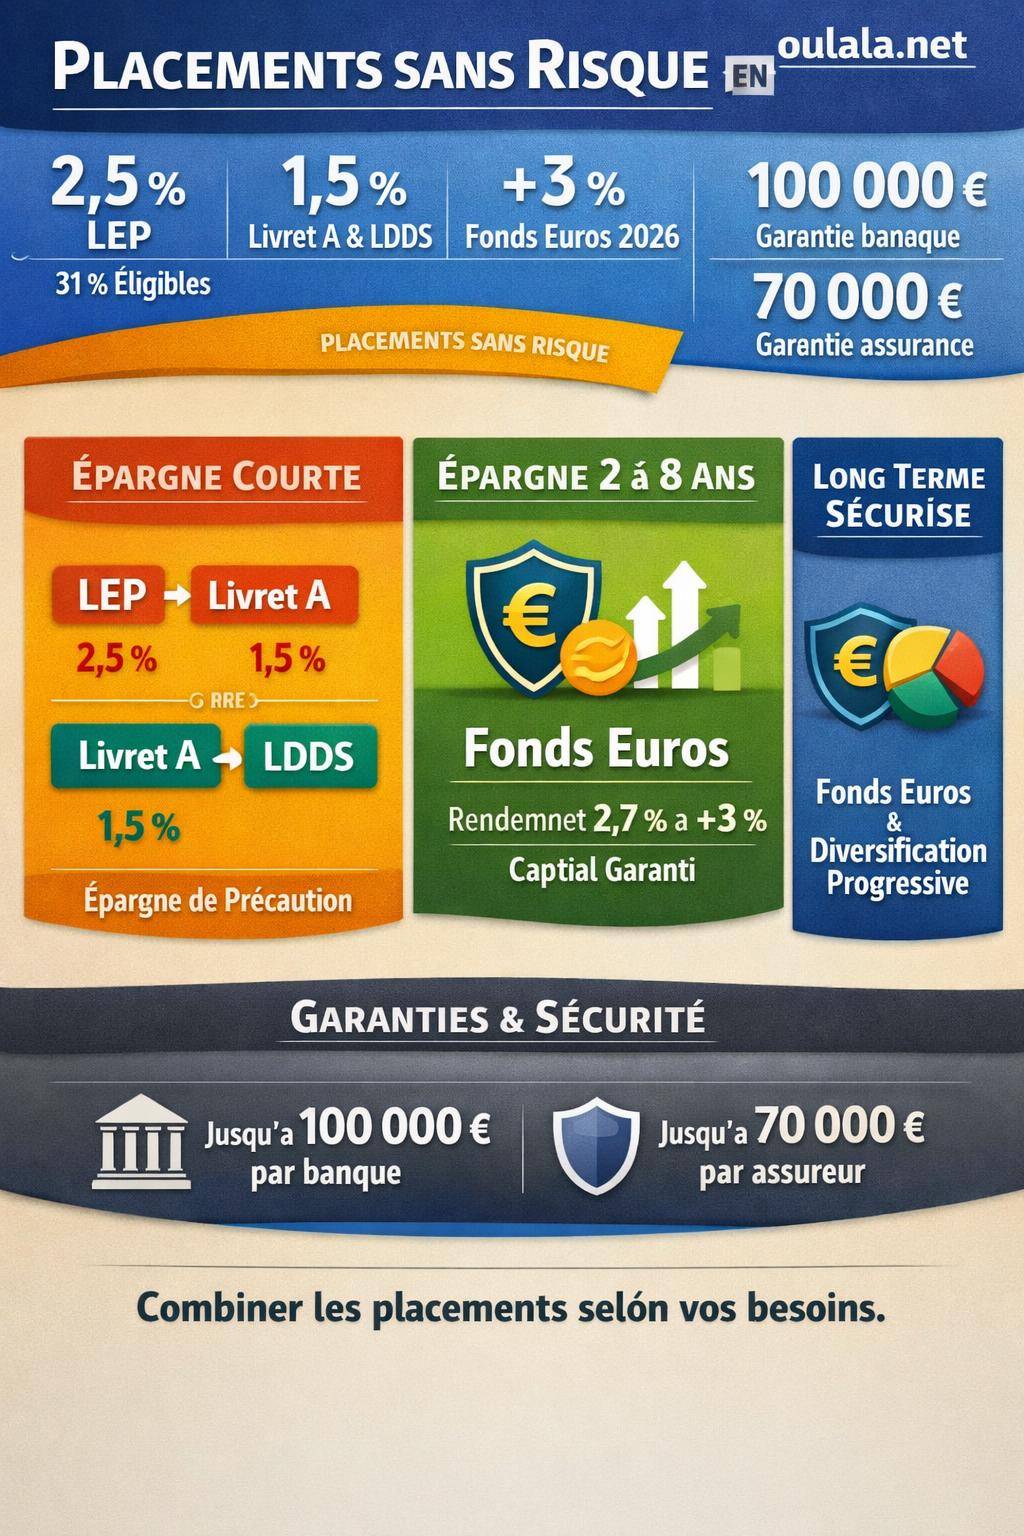
- Taux : 1,5 % net depuis février 2026 (1,7 % auparavant).
- Plafond : 22 950 € (hors intérêts capitalisés).
- Fiscalité : exonération totale d’impôt sur le revenu et de prélèvements sociaux.
- Liquidité : retraits libres, sans pénalité.
Pour se rendre compte concrètement de la rémunération sur un an :
| Montant placé sur le Livret A | Intérêts annuels approximatifs | Taux net |
|---|---|---|
| 5 000 € | ≈ 75,83 € | 1,5 % net |
| 15 000 € | ≈ 227,50 € | 1,5 % net |
| 22 950 € (plafond) | ≈ 348,08 € | 1,5 % net |
Le Livret A ne concurrence pas les meilleurs taux du marché, mais il reste un outil central pour l’épargne de très court terme grâce à sa flexibilité. Il sert de « parking » sécurisé pour la trésorerie courante, les dépenses imprévues ou les projets très proches.
LDDS : complément utile au Livret A
Le LDDS (Livret de Développement Durable et Solidaire) fonctionne presque comme un Livret A bis. Il partage les mêmes atouts : capital garanti, intérêt net d’impôt, libre disponibilité et taux identique en 2026.
- Taux : 1,5 % net depuis février 2026.
- Plafond : 12 000 € (hors intérêts).
- Usage : épargne sécurisée pour projets proches ou coussin complémentaire au Livret A.
Pour un ménage ayant rempli son Livret A, le LDDS permet d’augmenter la part d’épargne immédiatement mobilisable sans changer de logique : même niveau de risque, même fiscalité, même fonctionnement.
LEP : le livret réglementé le plus performant pour les foyers éligibles
Le Livret d’Épargne Populaire (LEP) reste l’un des placements sans risque les plus attractifs pour les foyers aux revenus modestes ou intermédiaires. En 2026, son taux bénéficie d’une bonification par rapport à la formule théorique, ce qui renforce son intérêt.
Caractéristiques du LEP :
- Taux : 2,5 % net depuis février 2026 (2,7 % avant).
- Note : taux bonifié au‑dessus de la formule théorique (1,9 %).
- Plafond : 10 000 € (hors intérêts).
- Fiscalité : exonération intégrale d’impôt et de prélèvements sociaux.
- Éligibilité : réservée aux foyers dont le revenu fiscal de référence ne dépasse pas un seuil précis.
Conditions d’accès principales :
- Revenu fiscal de référence maximum par part : 22 823 €.
- Environ 31 % des Français sont éligibles au LEP.
- Seuls 12 % en sont effectivement détenteurs, ce qui laisse un large potentiel d’ouverture non exploité.
« Le LEP offre un taux d’intérêt net généralement supérieur à l’inflation pour les épargnants éligibles, ce qui en fait un outil privilégié de protection du pouvoir d’achat. »
Pour un épargnant qui remplit les critères de revenu, le LEP se place très clairement dans le haut du classement des placements sans risque à court terme en 2026. Remplir d’abord le LEP, puis le Livret A et le LDDS reste une stratégie cohérente pour la poche de sécurité.
Livret Jeune : une solution ciblée pour les 12–25 ans
Le Livret Jeune s’adresse uniquement aux 12–25 ans résidents en France. Son taux ne peut être inférieur à celui du Livret A, ce qui lui donne une position intéressante pour l’épargne de démarrage des plus jeunes.
- Taux : 1,5 % minimum, avec possibilité pour les banques de proposer davantage.
- Fiscalité : exonération totale d’impôt et de prélèvements sociaux.
- Plafond : généralement 1 600 € (hors intérêts), selon la réglementation en vigueur.
Il sert de tremplin pédagogique pour apprendre la gestion de l’épargne, tout en offrant une rémunération correcte pour un capital modeste. Dès que le plafond est atteint, l’excédent peut être orienté vers un Livret A ou une solution long terme comme l’assurance vie.
Assurance vie en fonds euros : un pilier pour le moyen et long terme
L’assurance vie en fonds en euros constitue un pilier des placements sans risque à horizon plusieurs années. Le capital est garanti par l’assureur, les intérêts versés chaque année sont définitivement acquis (effet cliquet) et la fiscalité devient plus intéressante après 8 ans de détention.
Rendements 2025–2026 : une tendance haussière
Après une phase de faibles rendements, les fonds euros remontent progressivement. Les données récentes montrent :
- Taux moyen 2025 : autour de 2,7 %.
- Tendance 2026 : le rendement moyen devrait dépasser 3 %, certains acteurs évoquent jusqu’à 4 % sur des fonds euros plus dynamiques.
Ces chiffres restent des moyennes et des anticipations. Chaque contrat affiche son propre taux, en fonction de la gestion financière, du niveau de frais et de la capacité de l’assureur à puiser dans ses réserves de participation aux bénéfices.
Atouts structurels du fonds euros
Un fonds euros performant s’appuie sur plusieurs mécanismes :
- Capital garanti : hors frais éventuels sur versements, chaque euro versé se retrouve sur le contrat.
- Effet cliquet : les intérêts versés s’ajoutent définitivement au capital et ne peuvent pas être repris.
- Disponibilité : retraits (rachats) possibles, partiels ou totaux, même si une vision à moyen/long terme reste plus cohérente.
- Fiscalité avantageuse après 8 ans : abattement annuel sur les gains et possibilité de taux d’imposition réduit via la flat tax ou le prélèvement forfaitaire libératoire, selon la situation.
- Rémunération connue en fin d’année : le taux de participation aux bénéfices est communiqué chaque année, ce qui donne une visibilité rétrospective.
En pratique, l’assurance vie fonds euros se situe à mi‑chemin entre le livret réglementé et le placement de marché : moins liquide que les livrets, mais potentiellement plus rémunérateur sur plusieurs années, avec un cadre fiscal spécifique.
PEL : intérêt décroissant pour les plans récents
Le Plan d’Épargne Logement (PEL) fut longtemps considéré comme un placement hybride : réservoir rémunéré et produit d’épargne logement ouvrant un droit à prêt. Les plans anciens conservent parfois des taux bruts très attractifs. En revanche, les plans ouverts après 2012 présentent un profil bien moins séduisant en 2026.
Taux net et contraintes des PEL récents
Pour les PEL ouverts après février 2012, la réalité financière actuelle est la suivante :
- Taux net de rendement : environ 1,225 %.
- Contraintes de versement : au moins 540 € de versements annuels obligatoires.
- Retraits : toute sortie impose une clôture du PEL, ce qui supprime l’effet « tirelire » flexible.
- Prélèvements sociaux : les intérêts sont soumis aux prélèvements sociaux.
En tenant compte de l’évolution des taux du marché et des nouvelles offres des banques et assureurs, les PEL récents sont généralement peu compétitifs par rapport :
- aux livrets réglementés pour la trésorerie courte,
- aux fonds euros d’assurance vie pour le moyen/long terme.
D’où une recommandation claire : les PEL ouverts après février 2012 ne constituent plus le cœur d’une stratégie d’épargne sans risque. Ils restent en place par inertie chez certains épargnants, alors que d’autres supports offrent un couple rendement/flexibilité plus favorable.
Fonds monétaires : alternative sécurisée pour la trésorerie de marché
Les fonds monétaires jouent un rôle particulier dans le paysage des placements sans risque. Techniquement, ils ne garantissent pas le capital au sens juridique d’un livret ou d’un fonds euros, mais le niveau de risque reste très faible et leur fonctionnement les rapproche d’une épargne ultra prudente.
Fonctionnement et accès
Un fonds monétaire investit sur des titres à très court terme : bons du Trésor, dépôts interbancaires, certificats de dépôt, etc. L’objectif consiste à coller au plus près des taux monétaires de la zone euro, avec une faible sensibilité aux variations de marché.
- Accès : via un compte-titres (ou parfois un contrat d’assurance vie en unités de compte spécifiques).
- Objectif : placement de trésorerie ou support d’attente, à très faible volatilité.
- Risque : limité, mais non nul, lié notamment aux taux et à la qualité de signature des émetteurs.
En environnement de taux directeurs relativement élevés, certains fonds monétaires offrent un rendement net proche, voire supérieur, à des comptes sur livret fiscalisés. Ils deviennent alors une solution intermédiaire entre le cash pur et les placements de long terme.
SCPI et placements « quasi sans risque » : faux amis ou complément utile ?
Les SCPI (Sociétés Civiles de Placement Immobilier) sont souvent présentées comme un placement stable à revenu régulier. Certaines SCPI européennes affichent un objectif de rendement jusqu’à 10 % en 2026, ce qui attire naturellement l’attention des épargnants.
Néanmoins, les SCPI ne sont pas des placements sans risque au sens strict. Elles exposent l’investisseur :
- au risque immobilier (vacance locative, baisse des loyers, valorisation du patrimoine),
- au risque de marché (décote éventuelle sur le prix des parts),
- à la fiscalité des revenus fonciers, souvent lourde pour les contribuables fortement imposés.
Dans une logique de gestion patrimoniale, les SCPI constituent une brique de diversification, mais ne remplacent en aucun cas une poche sécurisée type livret ou fonds euros. Les intégrer dans un article sur les placements sans risque permet de clarifier les frontières entre risque faible et risque mesuré, souvent confondues.
Garanties des dépôts : comprendre réellement ce qui est protégé
La notion de « sans risque » inclut la question des garanties institutionnelles en cas de faillite d’un établissement. En Europe, plusieurs mécanismes protègent les déposants, à hauteur de certains plafonds.
Banques : garantie des dépôts jusqu’à 100 000 €
Pour les comptes bancaires (comptes courants, livrets bancaires, comptes à terme…), les sommes sont protégées par un fonds de garantie des dépôts jusqu’à :
- 100 000 € par personne et par banque.
Ce seuil s’apprécie en cumulant tous les comptes détenus dans la même banque. Un couple peut donc disposer de 200 000 € protégés au sein d’un même établissement (100 000 € par personne), sous réserve de la réglementation en vigueur.
Assureurs : garantie des contrats jusqu’à 70 000 €
Pour les contrats d’assurance vie et de capitalisation, un autre mécanisme couvre les risques de défaillance :
- 70 000 € par personne et par compagnie d’assurance.
Cette garantie concerne la valeur des contrats en cas de défaillance de l’assureur, selon des modalités précises. Elle reste distincte de la garantie du capital offerte contractuellement par le fonds euros lui‑même.
« La sécurité d’un placement ne dépend pas seulement de sa volatilité apparente, mais aussi de la solidité de l’établissement qui le porte et du niveau de garantie collective qui le couvre. »
Contexte économique 2026 : un environnement qui change la hiérarchie des placements
Le choix du « meilleur placement sans risque » dépend fortement du contexte macroéconomique. En 2026, plusieurs éléments pèsent sur les décisions d’allocation d’actifs :
- La fin de l’argent bon marché : les taux directeurs ne reviennent pas aux niveaux quasi nuls d’avant 2022.
- Des taux durablement plus élevés que pendant la décennie précédente.
- Un coût du capital redevenu central dans les décisions des entreprises et des investisseurs.
Dans la zone euro, les prévisions indiquent une croissance bénéficiaire d’environ 9 % et une baisse probable des taux directeurs de la BCE sur l’horizon proche. Ce mouvement influe directement sur :
- la rémunération future des fonds monétaires,
- la stratégie de placement des fonds euros,
- la dynamique des marchés actions et des actifs plus risqués.
Des risques spécifiques s’ajoutent à ce tableau :
- Incertitude politique en France, qui peut perturber la confiance des investisseurs et créer de la volatilité.
- Crainte d’un éclatement de la bulle IA/Tech : 57 % des investisseurs expriment cette inquiétude, ce qui pèse sur la perception du risque actions.
Ce contexte renforce pour beaucoup de ménages le besoin de consolider un socle de placements très sécurisés, tout en continuant à investir une part raisonnable dans des actifs de croissance pour préserver le pouvoir d’achat à long terme.
Quelle réserve d’épargne sans risque viser ?
Avant même de chercher le meilleur taux, une question se pose : combien placer sur des supports sans risque pour rester serein ? Les recommandations financières courantes convergent vers un ordre de grandeur :
- 3 à 6 mois de revenus conservés sur des supports très liquides et sûrs.
Ce matelas couvre les aléas de la vie : perte d’emploi, dépenses de santé, panne de voiture, imprévus familiaux. Il se répartit généralement entre :
- LEP (si éligible),
- Livret A et LDDS,
- un solde sur compte courant pour les dépenses immédiates.
Au‑delà de cette réserve, la question ne porte plus seulement sur la sécurité, mais aussi sur la rentabilité à moyen et long terme. Une épargne excédentaire trop importante sur des livrets faiblement rémunérés finit par s’éroder face à l’inflation résiduelle.
Comparatif synthétique des principaux placements sans risque en 2026
La table suivante résume les caractéristiques des principaux placements à risque très faible, pour faciliter la comparaison :
| Placement | Taux/Rendement 2025–2026 | Fiscalité | Liquidité | Plafond | Usage conseillé |
|---|---|---|---|---|---|
| Livret A | 1,5 % net | Exonéré IR + PS | Totale, retraits libres | 22 950 € | Trésorerie, imprévus, projets très courts |
| LDDS | 1,5 % net | Exonéré IR + PS | Totale | 12 000 € | Complément du Livret A, réserve courte |
| LEP | 2,5 % net | Exonéré IR + PS | Totale | 10 000 € | Épargne de précaution prioritaire pour éligibles |
| Livret Jeune | ≥ 1,5 % net | Exonéré IR + PS | Totale | ≈ 1 600 € | Épargne des 12–25 ans |
| Assurance vie – fonds euros | 2,7 % (2025), tendance > 3 % en 2026 | Fiscalité avantageuse après 8 ans | Rachats possibles, délai de quelques jours | Aucun plafond réglementaire | Moyen/long terme, capital à faire fructifier |
| PEL (post‑2012) | ≈ 1,225 % net | Soumis aux prélèvements sociaux | Clôture à chaque retrait | Jusqu’à 61 200 € environ | Utilité réduite, plutôt historique que stratégique |
| Fonds monétaires | Variable, proche des taux monétaires | Soumis à la flat tax ou barème | Rachats en quelques jours | Aucun plafond réglementaire | Trésorerie de marché, support d’attente |
Construire une stratégie : combiner les placements sans risque plutôt que les opposer
La question « Quel est le meilleur placement sans risque en ce moment ? » trouve une réponse plus nuancée lorsqu’on raisonne par poche d’épargne plutôt que par produit isolé.
Poche 1 : épargne de précaution immédiate
Objectif : accès instantané, capital garanti, taux net correct. Ordre de priorité cohérent en 2026 :
- LEP jusqu’au plafond, pour les foyers éligibles.
- Livret A ensuite, jusqu’à 22 950 €.
- LDDS enfin, pour les excédents d’épargne courte.
Cette poche couvre les 3 à 6 mois de revenus conseillés. Elle reste à l’abri de la fiscalité et de la volatilité de marché, tout en restant disponible à tout moment.
Poche 2 : projets à 2–8 ans
Objectif : préserver le capital, obtenir un rendement plus élevé que celui des livrets, garder la possibilité de sortie en cas de changement de projet. L’assurance vie en fonds euros occupe une place centrale ici.
- Alimentation progressive du fonds euros via des versements programmés.
- Utilisation d’éventuelles options d’arbitrage pour ajuster la part sécurisée.
- Optimisation fiscale à partir de la huitième année de détention.
Pour comparer avec d’autres solutions, la page où placer son argent en 2024 fournit une base utile, tout en gardant à l’esprit la mise à jour des taux pour 2026.
Poche 3 : préparation du long terme et de la transmission
Objectif : faire croître le capital au‑delà de la simple protection contre l’inflation, tout en gardant une structure robuste. Même si le long terme implique une part d’actifs risqués (actions, immobilier, etc.), une composante sans risque demeure pertinente :
- Fonds euros dans une ou plusieurs assurances vie,
- répartition entre plusieurs assureurs pour optimiser les garanties de 70 000 €,
- stratégie progressive d’enrichissement expliquée dans un guide patrimonial détaillé.
Cette poche se construit dans le temps, en tenant compte des objectifs de succession, de la fiscalité future et des projets de vie (changement professionnel, expatriation, retraite…).
En résumé opérationnel : quel est le meilleur placement sans risque pour vous, maintenant ?
En 2026, la hiérarchie des supports très sécurisés se dessine ainsi :
- LEP : meilleur livret net d’impôt pour les foyers éligibles.
- Livret A et LDDS : socle universel pour la trésorerie à vue.
- Assurance vie – fonds euros : pivot du moyen/long terme garanti, avec des rendements qui remontent.
- Fonds monétaires : outil de trésorerie en milieu de gamme, via compte-titres.
- PEL récents : utilité limitée, souvent conservés par habitude plutôt que par stratégie.
Le meilleur placement sans risque en ce moment ne se réduit donc pas à un nom de produit, mais à un agencement cohérent entre ces différentes briques, aligné sur votre horizon, votre fiscalité et votre tolérance au risque.









