

Construire un budget mensuel solide ne repose pas seulement sur quelques tableaux Excel. Entre hausse des prix, fiscalité qui bouge et dépenses du quotidien qui s’enchaînent, un budget qui tient la route repose sur une méthode claire, des chiffres précis et des choix assumés.
Les dernières évolutions de l’inflation, du coût des courses ou des transports modifient concrètement l’équilibre de votre compte bancaire. En structurant vos dépenses autour de repères fiables, vous pouvez reprendre la main sur votre argent et orienter vos décisions sans subir chaque fin de mois.
| Élément clé | Synthèse |
| Objectif 🎯 | Créer un budget simple qui aide à mieux gérer ses dépenses chaque mois. |
| Revenus | Lister toutes les sources d’argent pour connaître le montant réellement disponible. |
| Dépenses fixes | Identifier les charges incontournables (loyer, abonnements) pour anticiper le minimum à déduire. |
| Dépenses variables | Évaluer ce qui change chaque mois afin de mieux maîtriser ces postes (courses, loisirs). |
| Épargne 💰 | Prévoir un montant réservé aux projets et imprévus avant de dépenser le reste. |
| Suivi | Ajuster régulièrement pour garder un budget réaliste et durable. |
Simulateur de budget mensuel – Regle 50/30/20
Renseignez vos revenus et depenses pour obtenir votre diagnostic budgetaire personnalise
Sommaire
Comprendre le contexte économique avant de bâtir son budget mensuel
Un budget mensuel pertinent s’appuie sur la réalité économique du moment. Sans ces repères, les prévisions restent approximatives et les écarts en fin de mois se multiplient. En 2025 et début 2026, plusieurs indicateurs influencent directement le portefeuille des ménages : inflation, fiscalité, salaires, coût des transports, niveau des dépenses courantes.
Se mettre à jour sur ces données permet d’ajuster les montants de chaque poste de dépenses et de vérifier si vos habitudes de consommation restent cohérentes avec vos revenus.
Inflation et évolution des prix : ce que cela change pour votre budget
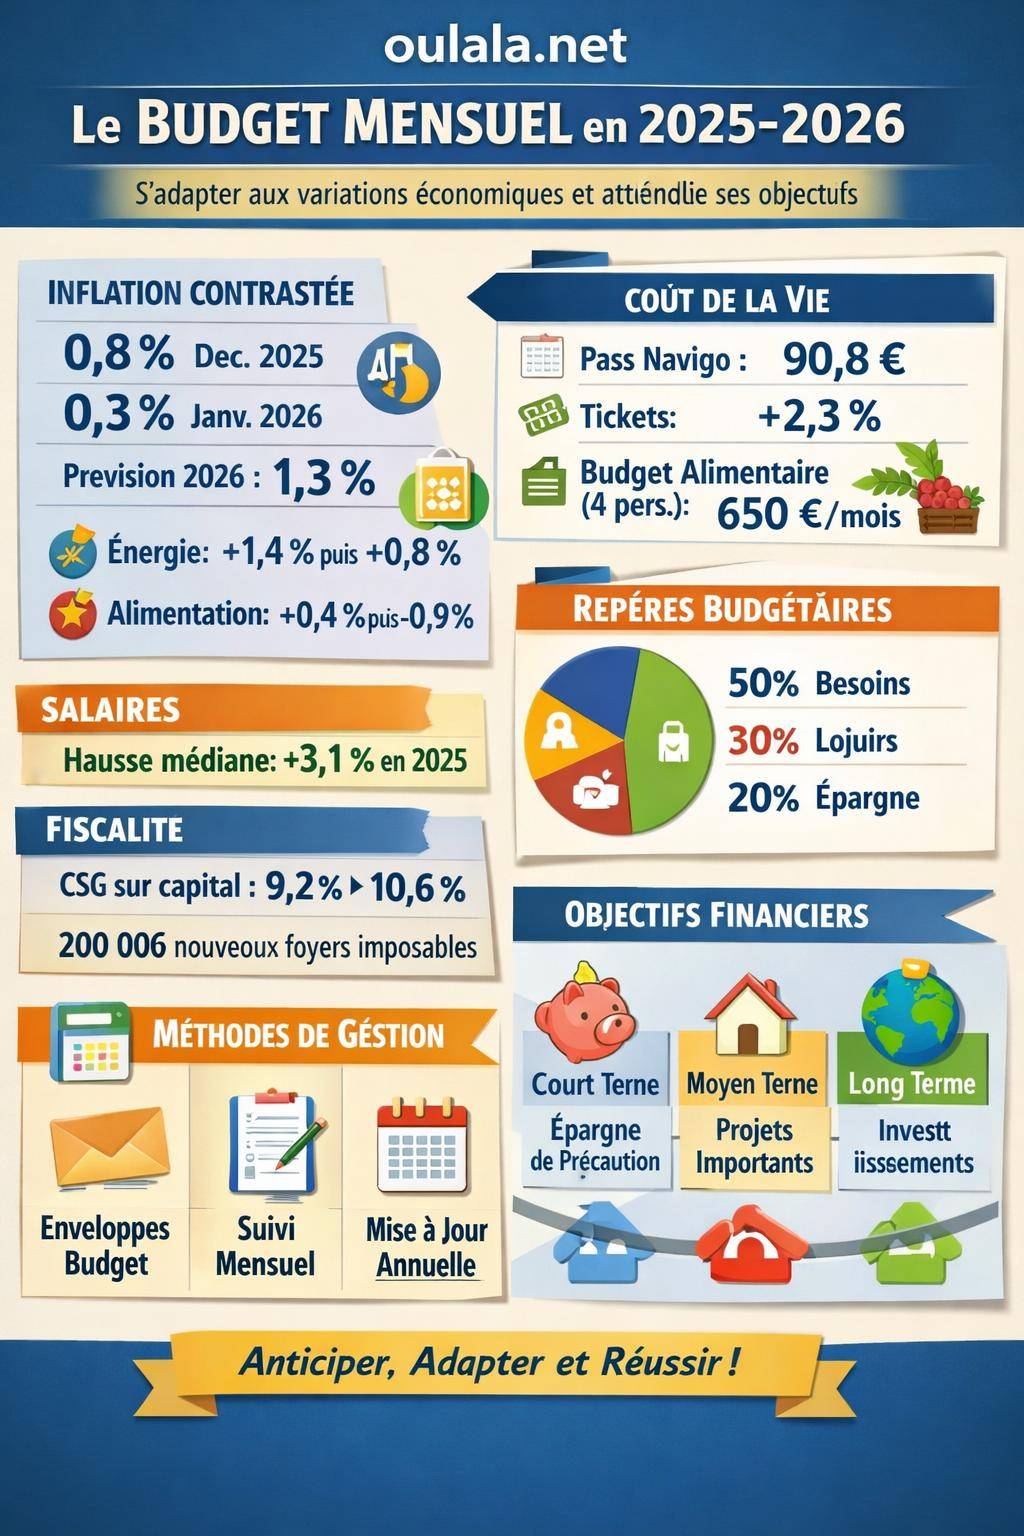
Les prix ne progressent pas tous au même rythme. L’inflation générale reste contenue, mais certains postes du budget pèsent davantage que d’autres. En décembre 2025, l’inflation ressort à 0,8 %, puis à 0,3 % en janvier 2026, avec une projection autour de 1,3 % sur l’année 2026. En apparence, le mouvement semble modéré. Pourtant, les détails par type de dépenses racontent une autre histoire.
Sur la fin 2025, les variations de consommation montrent par exemple :
- En octobre : une hausse mensuelle de 0,4 %, tirée par l’énergie (+1,4 %) et l’alimentation (+0,4 %).
- En novembre : une légère baisse globale (-0,3 %) avec une baisse de l’énergie (-2 %) mais une hausse des biens manufacturés (+0,4 %).
- En décembre : nouvelle baisse mensuelle (-0,6 %) avec un recul des biens manufacturés (-1 %) et de l’alimentation (-0,9 %), mais une hausse de l’énergie (+0,8 %).
Ces mouvements montrent une réalité simple : vos dépenses d’énergie et d’alimentation ne varient pas toujours dans le même sens. Un budget mensuel stable doit donc intégrer une marge de manœuvre, surtout sur les postes volatils comme l’énergie.
« Construire un budget réaliste, ce n’est pas viser la précision au centime près, c’est se laisser une respiration pour absorber les hausses ponctuelles de prix sans paniquer. »
Fiscalité, salaires et pouvoir d’achat : intégrer les nouvelles données
Les revenus évoluent autant que les charges. En 2025, la hausse médiane des salaires atteint 3,1 %, après 3,8 % en 2024. Cette progression améliore un peu le revenu disponible, mais elle s’accompagne de changements fiscaux et sociaux qui réduisent en partie cet effet.
Sur les revenus du capital, le taux de CSG passe de 9,2 % à 10,6 %. Pour les ménages qui perçoivent des intérêts, des dividendes ou des plus-values, ce glissement réduit le rendement net des placements. Par ailleurs, environ 200 000 nouveaux foyers deviennent imposables en 2026. Beaucoup de contribuables qui n’avaient pas intégré l’impôt sur le revenu dans leur budget doivent désormais réserver une enveloppe spécifique chaque mois.
Le plafond de la sécurité sociale à 48 060 € en 2026 influence également certaines cotisations, notamment sur les salaires plus élevés. La conséquence est simple : même si le salaire brut progresse, le net disponible ne suit pas toujours dans les mêmes proportions.
Coût de la vie quotidienne : transports, alimentation et charges fixes
Le quotidien est directement touché. Un budget crédible doit tenir compte de ces hausses très concrètes :
- Transports en Île-de-France : le Pass Navigo mensuel passe de 88,8 € à 90,8 €. Les tickets augmentent eux aussi de 2,3 %. Pour un actif qui se déplace tous les jours, cette ligne pèse chaque mois.
- Courses alimentaires : pour un foyer de 4 personnes, le budget moyen mensuel pour les courses s’établit autour de 650 €. Ce montant reste une base utile pour comparer vos dépenses et repérer les dérives.
En parallèle, les charges récurrentes se maintiennent : logement, assurances, télécoms, abonnements divers. En cumulant transports, alimentation et charges, le socle des dépenses contraintes représente très vite une part significative du revenu.
Poser les fondations : définir ses objectifs avant de faire son budget
Un budget mensuel qui tient la route n’est pas seulement une liste de chiffres. Il reflète des objectifs concrets : stabilité, réduction des dettes, préparation d’un projet, constitution d’une épargne de sécurité. Sans ces repères, la motivation s’érode rapidement et le suivi du budget devient une corvée.
Distinguer objectifs de court, moyen et long terme
Chaque dépense ou chaque arbitrage prend tout son sens lorsqu’il se rattache à un horizon de temps précis. Structurer vos objectifs autour de trois durées simplifie les décisions quotidiennes.
- Court terme (0 à 12 mois) : éviter les découverts, payer toutes les factures dans les délais, constituer une petite épargne de sécurité, absorber des dépenses ponctuelles (impôts, rentrée scolaire, vacances).
- Moyen terme (1 à 5 ans) : rembourser un crédit à la consommation, financer un changement de voiture, préparer un projet professionnel, renforcer un apport pour un futur achat immobilier.
- Long terme (au-delà de 5 ans) : préparer la retraite, transmettre un capital, financer des études supérieures, se constituer un patrimoine diversifié.
En reliant chaque ligne du budget à l’un de ces horizons, vous donnez une intention claire à votre argent. Vous limitez les dépenses impulsives qui grignotent la place des projets qui vous tiennent vraiment à cœur.
« Un budget efficace ne se résume pas à contrôler ce qui sort. Il organise chaque euro au service de ce qui compte pour vous, aujourd’hui et demain. »
Prioriser entre sécurité financière et projets de vie
Deux axes structurent tout budget : la sécurité d’un côté, les projets de l’autre. Sans filet de sécurité, chaque imprévu devient stressant. Sans projet, l’épargne finit par perdre son sens et se fragilise dans le temps.
La priorité consiste généralement à stabiliser le court terme : supprimer les découverts chroniques, régulariser les retards de paiement, constituer un matelas de sécurité équivalent à quelques mois de dépenses incompressibles. Une fois cette base en place, les ressources supplémentaires peuvent glisser vers des projets concrets : achat immobilier, changement professionnel, voyage, formation.
Établir un budget mensuel fiable : la méthode pas à pas
Construire un budget qui tient la route repose sur une démarche en plusieurs étapes. Chacune a un rôle précis : mesurer, classer, arbitrer, ajuster. L’objectif n’est pas d’atteindre la perfection dès le premier mois, mais d’installer une structure que vous allez affiner au fil du temps.
Étape 1 : Calculer précisément ses revenus nets disponibles
Le point de départ consiste à rassembler tous les flux de revenus réguliers. L’objectif est d’obtenir un montant net réellement disponible chaque mois, après impôts et cotisations.
- Salaires nets après cotisations sociales et prélèvements à la source.
- Revenus d’activité non salariée (micro-entreprise, freelancing), après estimation des charges et des impôts.
- Revenus complémentaires : pensions, allocations, aides, loyers perçus, etc.
- Revenus du capital : intérêts, dividendes, plus-values, en tenant compte de la CSG à 10,6 % et de la fiscalité associée.
Attention aux revenus irréguliers (primes, bonus, heures supplémentaires variables). Pour un budget mensuel, mieux vaut les lisser sur l’année : divisez leur total annuel par 12 et ajoutez cette moyenne à vos revenus récurrents. Votre budget gagne ainsi en stabilité.
Étape 2 : Recenser toutes ses dépenses mensuelles
La seconde étape demande un peu de discipline. Il s’agit de recenser l’ensemble de vos dépenses sur au moins un mois, idéalement trois. Cette photographie vous permet de mesurer la réalité de vos habitudes de consommation et de vos charges fixes.
Regroupez vos dépenses en quatre grandes catégories :
- Dépenses fixes obligatoires : loyer ou crédit immobilier, charges de copropriété, électricité, gaz, eau, assurances, impôts mensualisés, remboursements de crédits, Pass Navigo ou abonnements de transport, téléphonie, internet.
- Dépenses de vie courante : alimentation (en gardant à l’esprit la référence de 650 € par mois pour un foyer de 4 personnes), produits d’hygiène, entretien, frais de scolarité, cantine, carburant.
- Dépenses variables et discrétionnaires : restaurants, sorties, loisirs, achats vestimentaires, objets non indispensables, abonnements numériques optionnels.
- Épargne et investissements : versements sur livret, assurance-vie, épargne retraite, placements boursiers, remboursement anticipé de dettes.
Les relevés bancaires, extraits de carte bancaire et applications de suivi de dépenses constituent une source précieuse pour ne rien oublier.
Étape 3 : Classer ses dépenses par priorité
Une fois les montants identifiés, la hiérarchisation apporte un cadre clair. Toutes les dépenses n’ont pas le même niveau de priorité. Un classement simple aide à trancher plus facilement en cas d’arbitrage.
| Catégorie | Exemples | Niveau de priorité |
|---|---|---|
| Dépenses vitales | Loyer, énergie, eau, alimentation de base, transport domicile-travail, assurances obligatoires | Non négociable à court terme |
| Dépenses nécessaires | Télécoms, cantine scolaire, carburant, frais de garde, santé hors remboursement | Réductible par optimisation |
| Dépenses de confort | Restaurants, loisirs, streaming, achats plaisir, vacances haut de gamme | Réajustable rapidement |
| Épargne / projets | Épargne de précaution, placements, remboursement anticipé de dettes | À sanctuariser autant que possible |
Ce tableau sert de grille de lecture pour votre budget. Il vous aide à distinguer ce qui protège votre stabilité financière de ce qui relève du confort ou du projet à ajuster selon la situation.
Étape 4 : Fixer une structure de budget adaptée à votre situation
De nombreux ménages utilisent des règles de répartition comme base, par exemple :
- 50 % pour les dépenses essentielles (logement, alimentation, transports, charges obligatoires).
- 30 % pour les dépenses de confort (sorties, loisirs, abonnements, envies personnelles).
- 20 % pour l’épargne et les projets (épargne de sécurité, investissement, remboursement anticipé, projets de vie).
Cette clé de répartition reste une référence, non une obligation. Si votre loyer est élevé ou si vos transports coûtent cher, la part des dépenses essentielles grimpe rapidement. L’objectif consiste alors à réduire progressivement certaines charges ou à augmenter vos revenus pour se rapprocher d’un équilibre qui vous convient.
Budget mensuel et réalité du quotidien : comment adapter les grandes règles
Les règles de répartition fournissent une ossature. La vie quotidienne, elle, impose des ajustements. Coût du logement, situation familiale, localisation géographique, habitudes de consommation : chaque foyer présente une configuration particulière.
Exemple concret : le poste alimentation pour un foyer de 4 personnes
Avec une référence de 650 € mensuels pour les courses d’un ménage de quatre personnes, vous disposez d’un repère utile pour juger votre propre niveau de dépenses. Si votre budget alimentaire dépasse largement ce montant, un travail d’optimisation devient pertinent.
Plusieurs leviers existent :
- Planification des menus et des courses pour limiter le gaspillage.
- Achat en gros pour les produits de base non périssables.
- Comparaison des enseignes et des marques, arbitrage entre marques distributeurs et marques nationales.
- Utilisation raisonnée des promotions (sans surconsommation).
Les variations de prix observées fin 2025 sur l’alimentation (-0,2 % en novembre, -0,9 % en décembre) ne garantissent pas une baisse durable. S’appuyer uniquement sur ces reculs ponctuels pour desserrer son budget alimentaire crée un décalage dès le retour de hausses futures.
Transports, énergie, logement : des postes sous pression
Les transports en Île-de-France illustrent bien l’impact des hausses régulières. Avec un Pass Navigo à 90,8 € et une augmentation de 2,3 % des tickets, la ligne « transport » de nombreux budgets urbains grimpe progressivement. L’énergie suit une dynamique similaire, avec par exemple une hausse de 1,4 % en octobre 2025 puis encore +0,8 % en décembre.
Face à ces postes incontournables, plusieurs stratégies méritent une place dans votre budget :
- Investir dans une meilleure isolation ou des équipements moins énergivores.
- Négocier ou renégocier certains contrats (assurances, énergie, télécoms).
- Réorganiser certains trajets, covoiturage, usage plus fin des transports publics.
Chaque euro économisé sur un poste rigide libère de l’espace pour l’épargne ou les projets. À l’inverse, ignorer ces hausses pousse progressivement votre budget dans le rouge, sans événement spectaculaire, juste par accumulation.
Gérer les dépenses irrégulières et les imprévus
Beaucoup de budgets dérapent à cause de dépenses non mensuelles : impôts non mensualisés, assurance annuelle, contrôles techniques, frais de santé, cadeaux de fin d’année, rentrée scolaire. Ces charges récurrentes, mais irrégulières, méritent une enveloppe dédiée.
Une méthode simple consiste à :
- Lister toutes les dépenses annuelles ou ponctuelles prévisibles.
- Les totaliser sur l’année.
- Diviser ce total par 12.
- Mettre de côté chaque mois ce montant sur un compte séparé.
Vous transformez ainsi une grosse dépense difficile à encaisser en une série de petites contributions mensuelles plus confortables.
« Un budget solide tient compte de ce qui ne se présente pas tous les mois, mais revient chaque année avec une régularité implacable. »
Outils et méthodes pour suivre son budget mensuel
La réussite d’un budget ne se joue pas uniquement au moment de sa création. Le suivi régulier conditionne sa durabilité. Plusieurs outils existent, du plus simple au plus élaboré. L’enjeu consiste à choisir celui que vous utiliserez réellement sur la durée.
Les grands types d’outils de suivi
Trois grandes familles d’outils accompagnent la gestion d’un budget :
- Tableurs (Excel, Google Sheets, LibreOffice) : souples, personnalisables, adaptés aux profils qui aiment manipuler des chiffres et des formules.
- Applications mobiles de budget : synchronisation avec les comptes bancaires, catégorisation semi-automatique des dépenses, notifications et graphiques de suivi.
- Supports papier ou carnets : utiles pour ceux qui souhaitent une approche très manuelle, favorisant la prise de conscience et l’implication.
Le choix de l’outil dépend de votre aisance avec le numérique, du temps que vous souhaitez consacrer au suivi et de votre besoin de détail.
Méthode des enveloppes et budget 50/30/20 : deux approches complémentaires
Deux méthodes structurent de nombreux budgets personnels :
- La méthode des enveloppes : vous répartissez votre budget en enveloppes physiques ou virtuelles (alimentation, loisirs, carburant, etc.). Une fois l’enveloppe vide, aucune dépense supplémentaire ne passe sur ce poste pour le mois en cours.
- La règle 50/30/20 : mentionnée plus haut, elle répartit les revenus entre besoins, envies et épargne. Elle donne une vue d’ensemble rapide et un objectif à atteindre progressivement.
Ces deux approches se combinent bien. La règle 50/30/20 sert de boussole globale, tandis que les enveloppes apportent une discipline opérationnelle sur les postes sensibles, notamment les dépenses variables.
Mettre en place un rituel de suivi mensuel
Un budget reste vivant. Les montants évoluent, les priorités changent, les revenus bougent. Mettre en place un rituel mensuel de suivi consolide vos efforts. Par exemple :
- Un temps dédié en fin de mois pour comparer les prévisions et les dépenses réelles.
- Un ajustement des montants des catégories qui dérivent trop souvent.
- Un point sur les objectifs : montant d’épargne atteint, dettes réduites, marge de manœuvre dégagée.
Ce rendez-vous régulier limite les écarts et renforce votre sentiment de contrôle. Il donne aussi une vision claire de vos progrès, ce qui entretient la motivation.
Relier budget, gestion du quotidien et projets financiers
Un budget mensuel robuste ne vit pas isolé. Il s’intègre dans une démarche plus large de gestion de l’argent efficace et d’organisation de vos priorités financières. Plus la cohérence entre votre budget et vos projets s’affirme, plus vos décisions quotidiennes gagnent en fluidité.
Du budget mensuel à la stratégie financière personnelle
Le budget fournit une base chiffrée à toutes vos décisions financières :
- Capacité réelle d’épargne chaque mois.
- Montant maximal de crédit supportable sans mettre en danger l’équilibre du foyer.
- Niveau de dépenses discrétionnaires compatible avec vos projets de moyen terme.
En articulant votre budget avec une réflexion plus large sur votre patrimoine, vos dettes et vos projets, vous construisez progressivement une stratégie financière personnelle. Vous pouvez ensuite aller plus loin vers une gestion du budget plus fine, intégrant par exemple la diversification de votre épargne ou l’optimisation fiscale dans le respect de la réglementation.
Utiliser le budget comme outil de négociation avec soi-même
Un budget fiable sert aussi de médiateur entre vos envies immédiates et vos aspirations plus profondes. En visualisant concrètement l’impact d’une dépense sur votre épargne ou votre capacité à financer un projet, vous arbitrez plus sereinement.
Plutôt que de vous interdire en bloc certains plaisirs, vous fixez un cadre : un montant maximal de sorties, un budget annuel de vacances, une enveloppe pour les achats plaisir. Cette approche participe à la durabilité de votre budget, car elle respecte vos besoins de loisirs tout en préservant vos objectifs structurels.
« Un budget qui tient la route ne vous enferme pas, il vous aide à choisir ce que vous acceptez vraiment de financer avec votre argent et votre temps. »









