

Les Français mettent de côté une part importante de leurs revenus, mais une majorité ressent encore des difficultés à suivre ses comptes au quotidien. Entre les dépenses fixes, les achats impulsifs et les abonnements qui s’accumulent, l’équilibre budgétaire se joue désormais sur l’écran du smartphone.
Les applications de budget gratuites se sont imposées comme un véritable tableau de bord personnel. Certaines se contentent d’un simple suivi, d’autres vont beaucoup plus loin… mais toutes ne se valent pas.
| Application | Point fort principal | Type d’utilisateur idéal | Fonctionnalité ludique | Niveau de simplicité |
|---|---|---|---|---|
| Bankin’ | Analyse automatique des dépenses | Débutants souhaitant un suivi clair | Catégorisation visuelle instantanée | Très simple |
| Wallet | Suivi multi-comptes et export avancé | Utilisateurs intermédiaires | Graphiques interactifs | Simple |
| YNAB (version gratuite d’essai) | Méthode budgétaire proactive | Personnes cherchant une gestion stricte | Objectifs gamifiés | Intermédiaire |
| Linxo | Prévisions financières | Utilisateurs voulant anticiper | Courbes de projection | Très simple |
Simulateur d’Economies MensuellesDecouvrez combien vous pourriez economiser avec un suivi budgetaire
| Categorie | Depense actuelle | Depense optimisee | Economie |
|---|
Sommaire
Applications de budget gratuites : un marché en plein essor à comprendre
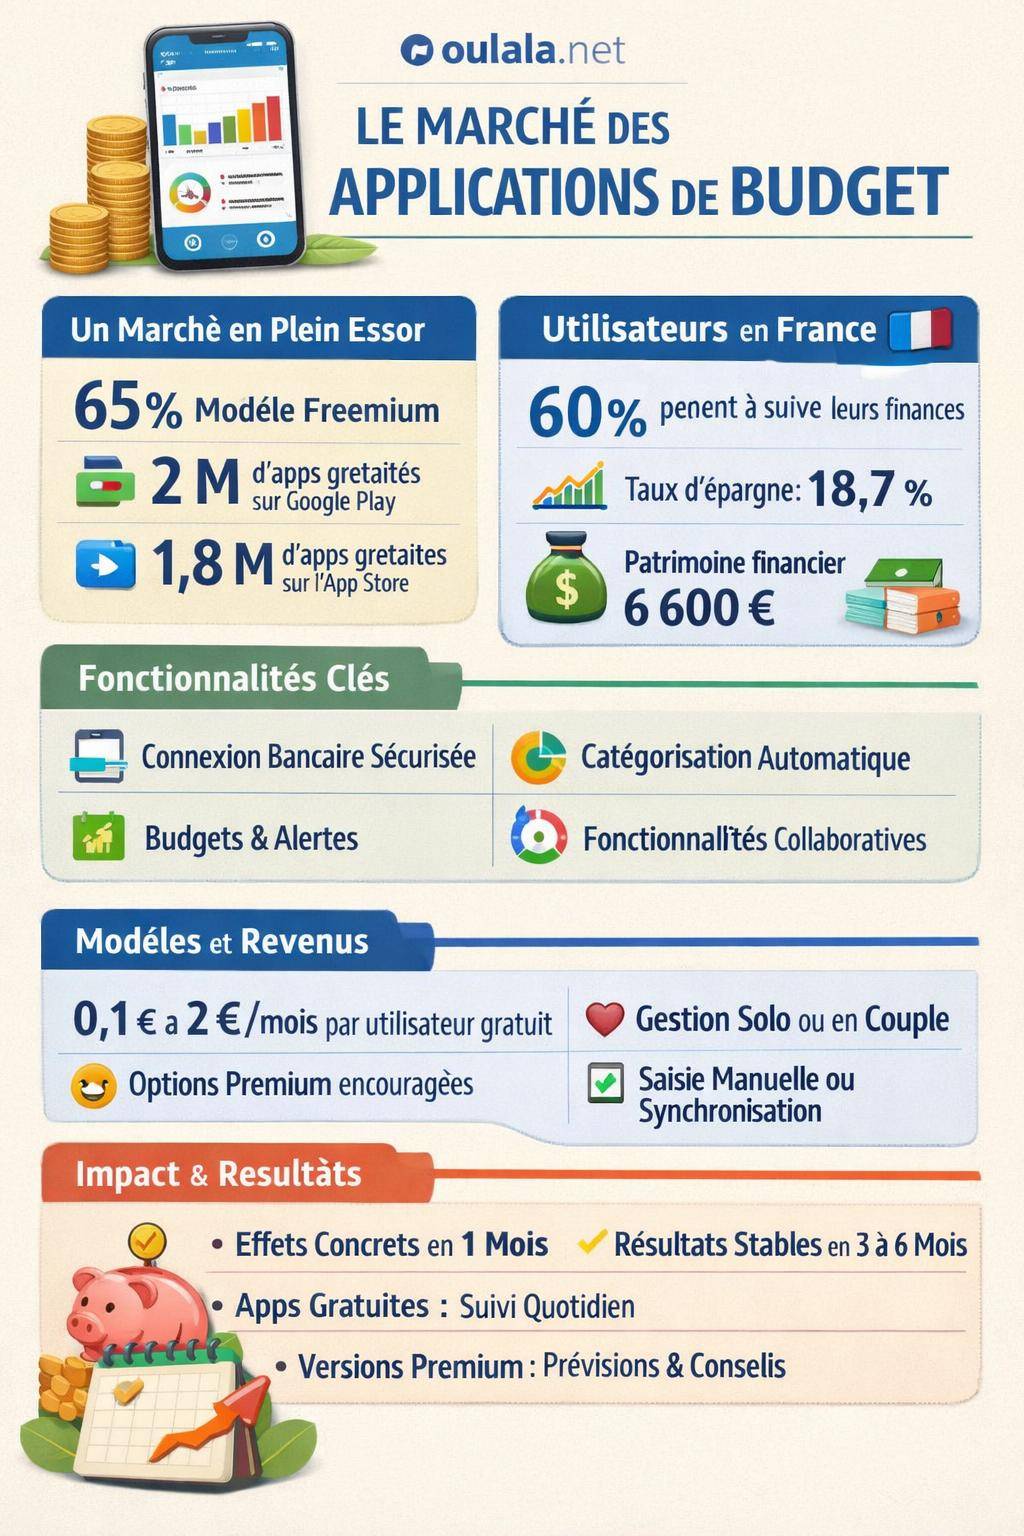
Les outils de gestion d’argent sur mobile occupent une place croissante dans la vie financière quotidienne. Le marché mondial des applications de finance personnelle atteint déjà plusieurs dizaines de milliards de dollars et se dirige vers une progression marquée dans les prochaines années. Les applications spécialisées dans le budget représentent une part encore modeste en valeur, mais leur usage progresse régulièrement à mesure que les utilisateurs s’habituent à gérer leur argent depuis leur téléphone.
Dans les stores d’applications, l’offre s’avère abondante. Sur Google Play, on trouve près de deux millions d’applications gratuites contre un peu plus de soixante mille payantes. L’App Store affiche une tendance similaire avec plus de 1,8 million d’applications gratuites. Les solutions de budget se battent donc pour capter l’attention dans un environnement très encombré.
Le modèle freemium domine : environ 65 % des téléchargements mondiaux concernent des applications gratuites avec options payantes. Pour les apps de budget, les revenus générés par utilisateur gratuit restent faibles (de 0,1 à 2 euros par mois), ce qui pousse les éditeurs à multiplier les fonctionnalités et les services additionnels pour inciter au passage à la version premium.
Pourquoi utiliser une application gratuite pour gérer son budget au quotidien ?
En France, environ 60 % des personnes déclarent rencontrer des difficultés pour suivre leurs finances. Les relevés bancaires éclatés, la multiplication des cartes et des comptes en ligne rendent la vision globale complexe. Une application de budget centralise les informations et offre un tableau de bord clair.
Elle sert d’outil d’arbitrage pour adapter ses dépenses à ses objectifs : épargne de précaution, remboursement d’un crédit, préparation d’un projet. Avec un taux d’épargne autour de 18,7 % et un patrimoine financier moyen d’environ 6 600 euros par personne, les Français cherchent un équilibre entre sécurité, liquidité et projets personnels. Les applications renforcent ce pilotage au quotidien.
Une bonne application gratuite aide aussi à repérer les fuites d’argent : petits achats répétés, abonnements oubliés, frais bancaires. Elle permet de trier les dépenses par catégorie, de suivre l’évolution mois après mois, et de mesurer l’impact d’un changement d’habitude.
« Depuis que j’utilise une app de budget, je me rends compte du poids réel de mes dépenses d’achats en ligne. En les voyant regroupées, j’ai enfin réussi à fixer une limite réaliste. »
Pour renforcer cette démarche, une application s’articule très bien avec une méthode structurée décrite dans des ressources complémentaires comme bien gérer son budget ou la mise en place d’un cadre rigoureux via un budget mensuel détaillé.
Fonctionnalités clés d’une bonne application gratuite de gestion de budget
Toutes les applications ne répondent pas aux mêmes besoins. Certaines se limitent à un carnet de comptes, d’autres intègrent l’agrégation bancaire, la planification financière ou même le suivi patrimonial. Repérer les fonctions vraiment utiles évite de se laisser séduire uniquement par l’interface.
Connexion bancaire sécurisée et synchronisation automatique
La connexion à la banque simplifie le suivi au quotidien. Les opérations se synchronisent automatiquement, ce qui évite les saisies manuelles fastidieuses. Des applications comme Bankin, Linxo ou Revolut s’appuient sur des protocoles de sécurité avancés et sur des agrégateurs conformes aux réglementations européennes (DSP2).
La synchronisation permet de suivre plusieurs comptes en parallèle : compte courant, livret, carte prépayée ou compte commun. Pour une vision plus patrimoniale, des outils comme Finary vont plus loin en intégrant l’épargne, les placements et parfois l’immobilier.
Catégorisation des dépenses et personnalisation
La catégorisation automatique classe les opérations en grandes familles : logement, alimentation, transports, loisirs, santé, etc. Ce filtrage permet de repérer rapidement les postes de dépenses à optimiser. Des apps comme Spendee ou Money Manager misent beaucoup sur cette dimension visuelle.
La personnalisation des catégories renforce la précision : ajout de sous-catégories, création de tags, regroupement d’achats spécifiques. Un utilisateur qui pratique fréquemment la livraison de repas aura intérêt à séparer « restaurants » et « livraison » pour mesurer l’impact réel de cette habitude.
Budgets, enveloppes et alertes
Les meilleurs outils gratuits proposent la création de budgets par catégorie. L’utilisateur fixe un montant maximum pour un poste de dépenses et suit, en temps réel, le niveau de consommation. Ce fonctionnement reprend la logique de la méthode des enveloppes budgétaires, très utilisée pour reprendre le contrôle sur les dépenses variables.
Les alertes jouent un rôle central. Elles préviennent d’un risque de dépassement, d’un solde bas ou d’une opération inhabituelle. Bien paramétrées, elles renforcent le pilotage sans noyer l’utilisateur de notifications.
Statistiques, graphiques et projections
Les modules de statistiques transforment les opérations en graphiques lisibles. L’évolution des dépenses par catégorie, le niveau d’épargne réalisé chaque mois ou la part des prélèvements automatiques apparaissent en quelques écrans. Ces indicateurs chiffrés fournissent une base solide pour ajuster les habitudes.
Certaines applications plus avancées, comme YNAB (You Need A Budget), intègrent une logique de projection. Les sommes non dépensées glissent sur le mois suivant, la planification se fait sur l’année, et chaque euro se voit attribuer un rôle : loyer, charges, épargne, vacances, imprévus.
Fonctionnalités collaboratives et gestion de groupe
Les dépenses partagées représentent un cas fréquent : colocation, couple, voyages entre amis. Des outils spécialisés tels que Tricount se concentrent sur la répartition et le remboursement équitable des frais communs. D’autres incluent un module de groupe intégré.
La gestion collaborative permet à chacun de saisir ses dépenses et de voir, en temps réel, le solde de chacun. L’application calcule les compensations nécessaires pour équilibrer les comptes sans recourir aux tableaux manuels.
Comparatif : panorama des meilleures applications gratuites pour gérer son budget
Le tableau suivant propose une vue synthétique des principales applications gratuites de gestion de budget citées, en fonction de leur positionnement et de leurs atouts principaux. Les notes de satisfaction et le nombre d’utilisateurs actifs ne sont pas repris, faute de données publiques fiables et homogènes.
| Application | Connexion bancaire | Approche principale | Points forts gratuits | Profil utilisateur adapté |
|---|---|---|---|---|
| Bankin | Oui | Suivi des comptes et budget | Vue multi-banques, catégorisation, alertes | Utilisateur avec plusieurs comptes bancaires |
| Linxo | Oui | Gestion quotidienne et prévisions | Prévision de solde, suivi des prélèvements | Suivi fin des débits récurrents |
| YNAB | Oui (essai, puis payant) | Budget basé sur l’affectation de chaque euro | Méthode structurée, vision long terme | Personnes souhaitant une discipline budgétaire forte |
| Finary | Oui | Suivi patrimonial et investissements | Vision globale épargne et placements | Épargnants orientés patrimoine financier |
| Spendee | Partielle selon banque | Visualisation graphique du budget | Interface claire, budgets par portefeuille | Profil visuel, adapté au suivi par catégories |
| Money Manager | Non (saisie manuelle) | Carnet de comptes détaillé | Plan comptable simple, statistiques locales | Personnes réfractaires à la connexion bancaire |
| Tricount | Non | Partage des dépenses | Gestion de groupes, calcul des soldes | Colocations, couples, voyages, événements |
| Wallet | Oui (selon pays et banque) | Budget et objectifs | Objectifs financiers, rapports personnalisables | Suivi structuré avec vision à moyen terme |
| Goodbudget | Non (version gratuite) | Enveloppes budgétaires | Répartition par enveloppes, mode collaboratif | Amateurs de méthode enveloppes, couples |
| Revolut | Oui (compte intégré) | Compte bancaire + budget | Suivi instantané, coffres d’épargne | Utilisateurs de compte en ligne au quotidien |
| PiloteBudget | Oui ou non selon version | Suivi pédagogique du budget | Outil orienté accompagnement | Personnes en phase d’apprentissage budgétaire |
| Money Lover | Oui (en option) | Suivi dépenses et dettes | Rappels, catégories détaillées | Utilisateurs recherchant un suivi souple |
| SayMoney | Non | Journal de dépenses simple | Interface épurée, saisie rapide | Débutants souhaitant un outil minimaliste |
| Daily Budget Original | Non | Budget journalier | Montant à dépenser par jour, approche ludique | Personnes attirées par une routine quotidienne |
Zoom sur quelques applications gratuites de budget au quotidien
Un focus sur certaines solutions permet de mieux comprendre les différences d’approche. Chaque outil s’adresse à un profil précis, avec des forces et des limites selon la manière d’organiser son argent.
Bankin et Linxo : multi-banques et suivi automatique
Bankin et Linxo font partie des références pour centraliser plusieurs comptes bancaires. Ils se connectent à de nombreuses banques françaises et européennes. Les opérations sont classées, les soldes mis à jour, les prélèvements identifiés.
La version gratuite de ces applications propose déjà :
- une vision regroupée des comptes bancaires principaux ;
- un historique des opérations avec catégorisation ;
- des graphiques simplifiés de répartition des dépenses ;
- des alertes liées au solde ou à certains mouvements.
La partie payante ajoute souvent des fonctionnalités prévisionnelles avancées, un historique plus long ou des conseils personnalisés. Pour beaucoup d’utilisateurs, la version gratuite suffit largement pour un usage quotidien de surveillance et de contrôle.
YNAB : une méthode budgétaire avant une application
YNAB (You Need A Budget) repose sur une méthode structurée : chaque euro reçoit une mission précise. Le principe repose sur quatre règles, dont l’affectation intégrale des revenus, l’adaptation aux priorités et l’anticipation des dépenses irrégulières.
L’application fonctionne en grande partie comme un tableau d’affectation des ressources. Les utilisateurs se connectent à leurs comptes pour simplifier la mise à jour, mais l’essentiel réside dans la discipline apportée par la méthode. L’accès gratuit reste limité dans le temps. Ensuite, le service devient payant, ce qui en fait une solution hybride.
« YNAB m’a obligée à donner un objectif à chaque euro. Au début la démarche semble exigeante, mais au bout de quelques mois je me sens beaucoup plus sereine par rapport aux imprévus. »
Finary : du budget vers le patrimoine
Finary cible plutôt les personnes qui disposent déjà d’épargne ou d’investissements. L’outil connecte comptes courants, livrets, PEA, comptes-titres, assurance-vie, cryptomonnaies et parfois comptes étrangers. Il reconstitue ainsi une vision patrimoniale.
Le suivi du budget pur reste moins développé que chez les spécialistes de la dépense quotidienne, mais la vision financière globale rend l’outil pertinent pour ceux qui suivent déjà leur budget et souhaitent aller plus loin dans l’optimisation de l’épargne et de l’investissement.
Goodbudget et Daily Budget Original : logique enveloppes et montant quotidien
Goodbudget s’inspire directement de la méthode des enveloppes. L’utilisateur répartit son revenu dans différentes enveloppes (logement, alimentation, loisirs, etc.) et surveille l’évolution de chaque poche au fil du mois. La version gratuite limite le nombre d’enveloppes et de comptes, mais suffit à de nombreux foyers.
Daily Budget Original adopte une approche différente : l’utilisateur renseigne ses revenus et ses charges fixes, l’application calcule ensuite un montant disponible par jour. Ce chiffre devient un repère concret. Chaque dépense réduit le capital quotidien et incite à arbitrer plus consciemment.
Tricount : l’allié des dépenses partagées
Tricount s’adresse surtout aux groupes : couples, colocations, voyages, projets communs. Chacun enregistre ses dépenses dans l’application, en précisant pour qui la dépense a été engagée. L’outil calcule ensuite ce que chacun doit aux autres.
Cette logique limite les tensions liées aux remboursements et évite les calculs manuels récurrents. Tricount ne remplace pas une application de budget personnel, mais complète très bien un suivi individuel mis en place sur une autre app.
Bien choisir son application gratuite de gestion de budget
Le meilleur outil n’est pas le même pour tous. Les critères pertinents concernent autant les fonctionnalités que la manière personnelle de gérer son argent. Un budget bien tenu repose sur une cohérence entre outil, méthode et habitudes.
Critères essentiels pour sélectionner son application
Quelques questions structurent le choix :
- Connexion bancaire ou saisie manuelle ? Ceux qui privilégient la sécurité perçue et le contrôle absolu choisiront souvent une saisie manuelle. Ceux qui disposent de nombreux comptes apprécieront l’agrégation automatique.
- Méthode guidée ou liberté totale ? YNAB ou Goodbudget imposent un cadre clair. Des apps plus ouvertes comme Spendee ou Money Manager laissent davantage de liberté dans l’organisation.
- Usage solo ou en couple / en colocation ? Pour un budget à deux, un outil collaboratif ou synchronisable sur plusieurs appareils s’avère plus confortable.
- Besoin patrimonial ou simple suivi du compte courant ? Finary ou certains agrégateurs patrimoniaux prennent le relais lorsque le suivi des dépenses est déjà maîtrisé.
Le temps disponible joue aussi un rôle. Une application avec saisie manuelle demande une discipline quotidienne. Un outil synchronisé réclame surtout un temps de revue hebdomadaire pour vérifier les catégories et ajuster le budget.
Gratuit, freemium, premium : que vaut vraiment la version gratuite ?
La plupart des applications adoptent une structure freemium. La version gratuite couvre les besoins de base : suivi, catégories, quelques budgets. Les développeurs ajoutent des fonctionnalités avancées, des rapports plus détaillés ou une absence de publicité dans la partie payante.
Les revenus générés par utilisateur gratuit restent modestes, de l’ordre de 0,1 à 2 euros par mois. Pour assurer la pérennité du service, l’éditeur mise donc sur un pourcentage de clients premium ou sur des partenariats financiers. Comprendre cette logique aide à interpréter l’apparition de suggestions de produits ou d’offres intégrées.
Articuler son application avec une vraie stratégie de gestion de budget
Une application, même très complète, reste un outil. Le changement réel provient de la stratégie globale de gestion financière. Associer l’outil numérique à une méthode simple mais régulière donne des résultats plus tangibles.
Mettre en place un budget mensuel structuré
Avant même de paramétrer l’application, la définition d’un budget mensuel clair facilite les choix. Le principe : séparer les dépenses incompressibles (loyer, charges, crédits, assurance) des dépenses ajustables (courses, sorties, achats en ligne) et des objectifs d’épargne.
Une ressource détaillée sur la mise en place d’un budget peut être utile, par exemple un guide dédié à la construction d’un budget mensuel. L’application vient ensuite matérialiser ce cadre : catégories alignées sur les postes de dépenses, enveloppes ou limites, alertes calibrées.
Utiliser la méthode des enveloppes via une app
La méthode des enveloppes budgétaires consiste à répartir son argent dans différentes enveloppes thématiques. Une fois l’enveloppe vide, aucune dépense supplémentaire n’est engagée dans cette catégorie jusqu’au mois suivant. Plusieurs applications reprennent cette logique en version numérique.
Goodbudget ou des fonctionnalités intégrées à Wallet et d’autres outils offrent la création de budgets par enveloppe. L’utilisateur définit des montants pour chaque poste (courses, restaurants, loisirs, divers…). L’application suit la consommation en temps réel et signale les risques de dépassement.
Intégrer l’app dans une routine financière hebdomadaire
Le suivi budgétaire gagne en efficacité lorsqu’il s’inscrit dans une routine courte, mais régulière. Une séquence hebdomadaire structurée peut inclure :
- une revue des dépenses de la semaine, avec correction des catégories au besoin ;
- un contrôle des enveloppes ou budgets par poste ;
- une mise à jour des objectifs d’épargne en fonction de la situation réelle ;
- une vérification rapide des dépenses partagées dans Tricount ou un outil équivalent.
Cette organisation s’intègre naturellement à une démarche globale décrite dans des contenus plus larges sur la gestion d’argent comme gérer son argent efficacement ou bien gérer son budget. L’application devient alors le support de cette méthode plutôt que la solution unique.
Questions fréquentes autour des applications gratuites de budget
Les mêmes interrogations reviennent souvent au moment de choisir et d’installer une application de gestion de budget. La clarté sur ces points évite les blocages et favorise une adoption durable.
Les applications gratuites de budget sont-elles vraiment sûres ?
Les solutions qui se connectent aux banques utilisent des protocoles chiffrés et des agrégateurs régulés. Elles n’ont généralement pas accès aux moyens de paiement mais seulement aux relevés d’opérations. La sécurité ne se limite toutefois pas à la technique : la gestion des mots de passe, l’activation de la double authentification et la mise à jour régulière de l’application renforcent la protection.
Pour ceux qui restent réticents, une application sans connexion bancaire (Money Manager, SayMoney, Goodbudget en mode manuel) constitue une alternative raisonnable. La qualité du suivi repose alors sur la rigueur de saisie.
Combien de temps faut-il pour voir un effet réel sur son budget ?
Les premiers bénéfices apparaissent souvent dès le premier mois, avec une prise de conscience sur certains postes de dépenses. Un effet plus durable se constate généralement après trois à six mois de suivi continu, le temps d’ajuster les catégories, les montants de budget et les habitudes de consommation.
Les statistiques mensuelles de l’application fournissent alors une base factuelle pour ajuster les choix : réduction progressive de certaines dépenses, augmentation de l’épargne, réaffectation des économies réalisées vers des projets ou un fonds d’urgence.
Faut-il changer d’application si les besoins évoluent ?
Une application ne correspond pas forcément à toutes les phases de la vie financière. Une personne qui débute dans le suivi budgétaire utilisera un outil très simple, puis se tournera ensuite vers une solution plus complète intégrant patrimoine et objectifs de long terme. Il reste possible de changer d’application en cours de route, en exportant les données lorsqu’une option existe, ou en redémarrant avec un historique plus court.
L’essentiel consiste à garder une cohérence entre l’outil et l’organisation globale du budget. Une application n’impose pas de rester enfermé dans une seule méthode. Elle accompagne une progression vers une gestion plus consciente et plus alignée avec ses priorités financières.









