

Utiliser les FCPI et les FIP pour réduire ses impôts intrigue souvent les contribuables fortement imposés. Ces fonds d’investissement ciblent les PME non cotées, l’innovation, les territoires et la transition économique, avec à la clé une réduction d’impôt immédiate et une fiscalité avantageuse sur les plus-values.
En 2026, les règles ont évolué, les taux de réduction changent et certains dispositifs disparaissent pendant que d’autres gagnent en intérêt. Les écarts de rendement entre fonds se creusent, les risques restent bien présents, mais certains thèmes comme l’IA ou l’énergie durable concentrent l’attention des gérants. Le détail concret de ces opportunités fiscales et patrimoniales suit juste après.
| Critère clé | FCPI | FIP | Impact sur la réduction d’impôt |
|---|---|---|---|
| Zone d’investissement | Entreprises innovantes nationales | Entreprises régionales | Sélection géographique influençant le risque et la diversification fiscale |
| Niveau de risque | Élevé (innovation) | Modéré (proximité) | Plus le risque est élevé, plus l’avantage fiscal compense l’incertitude |
| Durée d’immobilisation | 6 à 10 ans | 6 à 10 ans | L’immobilisation longue est ce qui permet la réduction d’impôt à l’entrée |
| Type d’avantage fiscal | Réduction d’impôt sur le revenu | Réduction d’impôt sur le revenu | Permet de diminuer immédiatement l’impôt dû l’année suivante |
| Objectif principal | Financer l’innovation | Soutenir l’économie locale | Aide à orienter le choix selon la stratégie fiscale et patrimoniale |
Simulateur d’economie d’impot FCPI / FIP
Sommaire
FCPI et FIP : fonctionnement concret et intérêt fiscal en 2026
Les FCPI (Fonds Communs de Placement dans l’Innovation) et les FIP (Fonds d’Investissement de Proximité) sont des fonds communs de placement spécialisés dans le financement de PME non cotées. L’épargnant souscrit des parts, son capital est investi par une société de gestion, en contrepartie d’un avantage fiscal à l’entrée et d’une fiscalité allégée sur les plus-values éventuelles.
Ces véhicules s’intègrent pleinement dans une stratégie de stratégies de défiscalisation pour les foyers imposés sur le revenu. L’objectif : orienter une partie de l’impôt vers l’économie réelle, tout en visant une création de valeur à moyen ou long terme, au prix d’un risque de perte en capital et d’une liquidité limitée.
Principes communs FCPI / FIP
Les FCPI et les FIP reposent sur plusieurs caractéristiques structurantes :
- Une réduction d’impôt sur le revenu calculée sur le montant investi.
- Une durée de blocage longue, généralement entre 6 et 10 ans.
- Une exposition à des PME dynamiques mais risquées, souvent jeunes, innovantes ou régionales.
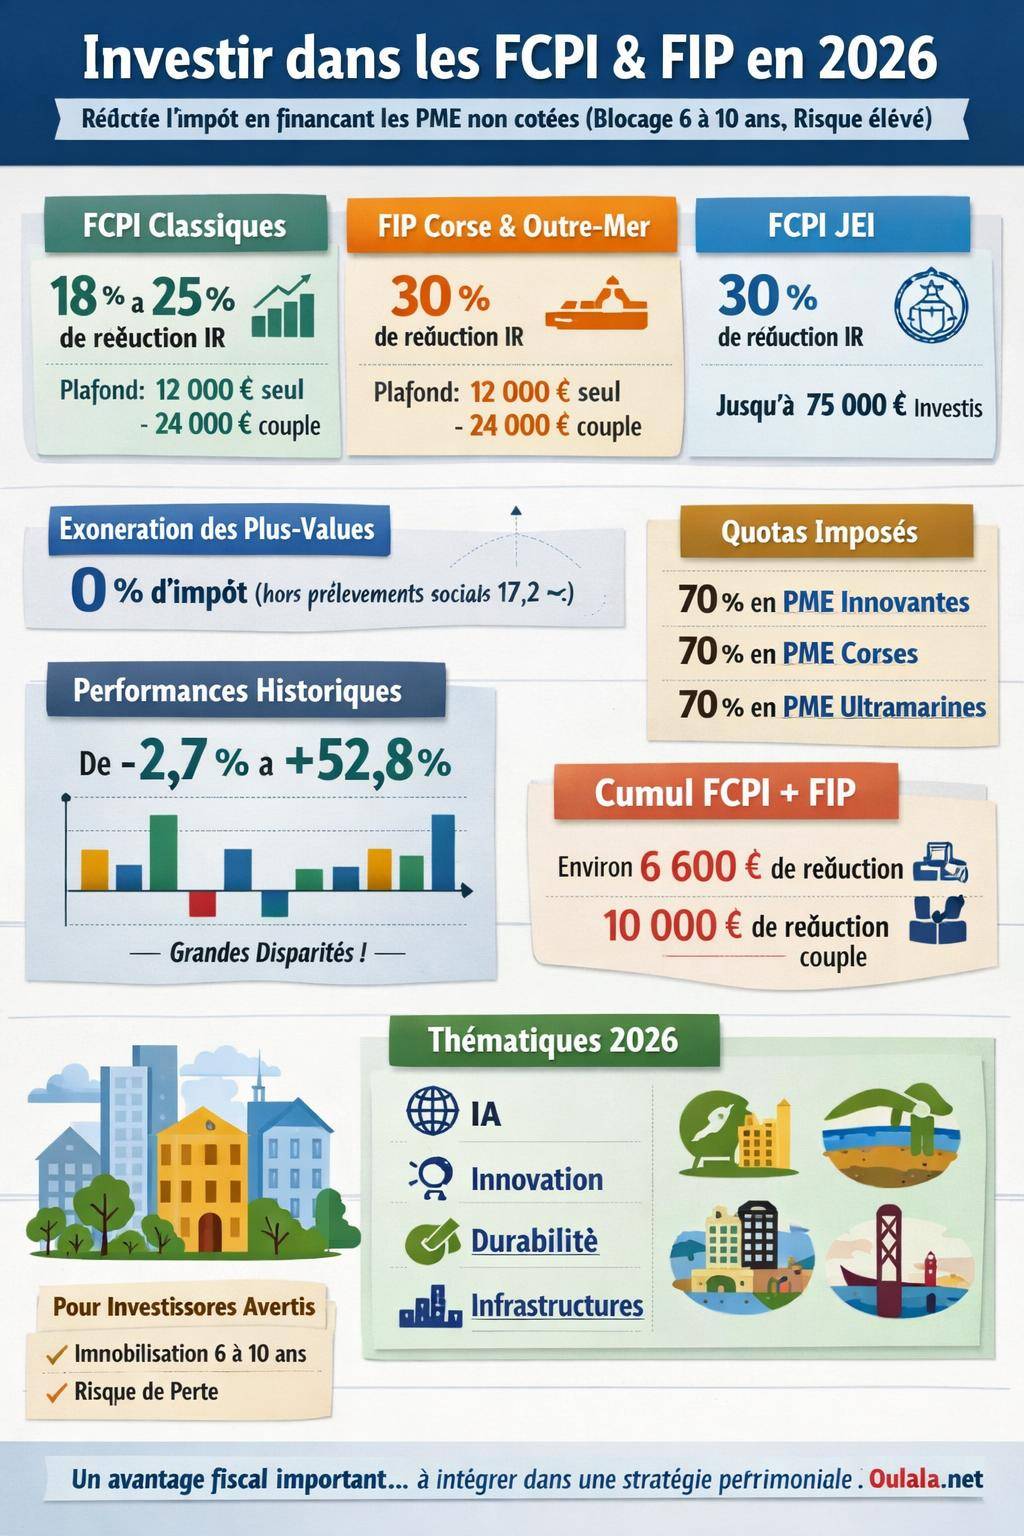
- Une exonération d’impôt sur les plus-values à la sortie, hors prélèvements sociaux (17,2 %).
En 2026, la réglementation cible plus finement certaines catégories de fonds : innovation (FCPI), territoires spécifiques (FIP Corse, FIP Outre-Mer), et jeunes entreprises innovantes (FCPI JEI). Les FIP métropolitains classiques, eux, perdent leur intérêt fiscal.
FCPI 2026 : réduction d’impôt, plafonds et spécificités
Les FCPI financent principalement des PME innovantes. Le cadre fiscal 2026 distingue plusieurs situations, avec un régime de majoration temporaire puis un retour à un taux normal.
Taux de réduction d’impôt et période de souscription
En 2026, les FCPI bénéficient de deux régimes successifs pour la réduction d’impôt sur le revenu :
- 25 % de réduction pendant la période de majoration 2025 (selon la date de souscription et les textes d’application).
- 18 % de réduction pour les souscriptions intervenant en régime normal avant septembre 2025 et ensuite, sauf prolongation législative.
La distinction entre ces périodes influe directement sur le gain fiscal immédiat, surtout pour les contribuables déjà au plafond des niches. Un calendrier de souscription bien piloté maximise l’impact sur l’impôt 2025 et 2026.
Plafonds d’investissement et réduction maximale en FCPI
Les FCPI 2026 obéissent à des plafonds annuels par foyer fiscal :
- Personne seule : investissement maximal retenu de 12 000 €.
- Couple soumis à imposition commune : 24 000 €.
À partir de ces montants, la réduction d’impôt maximale se calcule ainsi :
| Profil | Taux 25 % (majoration) | Réduction max. à 25 % | Taux 18 % (régime normal) | Réduction max. à 18 % |
|---|---|---|---|---|
| Personne seule | 25 % | 3 000 € | 18 % | 2 160 € |
| Couple | 25 % | 6 000 € | 18 % | 4 320 € |
Ces plafonds s’apprécient par année civile. En pratique, l’investisseur combine parfois plusieurs FCPI pour diversifier les thématiques, tout en restant dans la limite globale du plafond des niches fiscales.
Quota de PME innovantes et nature des actifs
Pour bénéficier de la réduction d’impôt, un FCPI doit respecter un quota minimum de 70 % de PME innovantes. Ces entreprises se caractérisent par :
- Des dépenses significatives de recherche et développement.
- Un positionnement technologique ou numérique différenciant.
- Un potentiel de croissance élevé mais un risque opérationnel réel.
Le solde du portefeuille (30 % maximum) se répartit sur des supports plus liquides ou moins risqués : monétaire, obligations, actions cotées, en fonction de la stratégie du gérant. Ce coussin vise à lisser les valorisations tout en gardant un positionnement orienté innovation.
Durée de blocage et fiscalité des plus-values en FCPI
Les FCPI 2026 prévoient une durée de blocage contractuelle généralement comprise entre 6 et 10 ans. Beaucoup de fonds activent des prorogations, ce qui étire la durée effective. Pendant cette période, la revente des parts reste très limitée, voire impossible.
En cas de succès du portefeuille, la plus-value à la sortie bénéficie d’une exonération d’impôt sur le revenu. Seuls les prélèvements sociaux de 17,2 % se déclenchent. Le couple "réduction à l’entrée + exonération à la sortie" constitue l’architecture fiscale centrale du dispositif.
FCPI JEI : un régime spécifique hors plafond des niches
Les FCPI orientés vers les Jeunes Entreprises Innovantes (JEI) proposent un cadre particulier très recherché par les gros contribuables :
- Taux de réduction d’impôt : 30 %.
- Plafond d’investissement retenu pour une personne seule : 75 000 €.
- Hors plafonnement des niches fiscales de 10 000 €.
Ce caractère hors plafond offre une marge de manœuvre appréciable pour les foyers déjà saturés par d’autres dispositifs (emploi à domicile, Pinel, etc.). En contrepartie, l’exposition aux jeunes sociétés innovantes accentue le risque de perte en capital et la volatilité potentielle du rendement.
"Les FCPI JEI répondent surtout aux contribuables fortement imposés, capables d’accepter un horizon long et une instabilité marquée des résultats. L’avantage fiscal puissant ne compense pas un manque de diversification globale du patrimoine."
FIP en 2026 : fin des FIP métropolitains, focus Corse et Outre-Mer
Les FIP investissent dans des PME régionales. Leur logique repose sur un maillage économique local : soutien au tissu entrepreneurial, développement des territoires, renforcement des fonds propres des entreprises non cotées.
En 2026, le paysage fiscal des FIP évolue fortement :
- Les FIP métropolitains classiques ont perdu leur avantage fiscal depuis 2026.
- Restent attractifs : les FIP Corse et les FIP Outre-Mer, avec un taux de réduction maintenu à 30 %.
FIP Corse 2026 : un dispositif toujours incitatif
Les FIP Corse concentrent leurs investissements sur des PME corses, avec un quota réglementaire élevé :
- Quota PME corses : 70 % minimum du fonds.
- Durée de blocage : 5 ans minimum, mais souvent 7 à 10 ans en pratique.
La réduction d’impôt atteint 30 % des sommes investies, dans la limite de :
- 12 000 € investis pour une personne seule, soit une réduction maximale de 3 600 €.
- 24 000 € investis pour un couple, soit une réduction maximale de 7 200 €.
Comme pour les FCPI, les plus-values issues de la cession des parts bénéficient d’une exonération d’impôt sur le revenu, en restant soumises aux prélèvements sociaux de 17,2 %.
FIP Outre-Mer 2026 : soutien aux territoires ultramarins
Les FIP Outre-Mer ciblent les PME ultramarines implantées dans plusieurs territoires :
- Guadeloupe
- Martinique
- Guyane
- La Réunion
- Mayotte
Le fonds doit investir au moins 70 % de ses actifs dans des PME de ces territoires. Les secteurs d’intervention couvrent :
- BTP et construction.
- Tourisme et hébergement.
- Agriculture et agroalimentaire.
- Environnement et gestion des ressources.
- Transport et logistique.
- Industries et services locaux.
La mécanique fiscale est proche de celle des FIP Corse :
- Taux de réduction d’impôt : 30 %.
- Plafond d’investissement retenu : 12 000 € pour une personne seule, 24 000 € pour un couple.
- Réduction maximale : 3 600 € pour un célibataire, 7 200 € pour un couple.
- Plus-values exonérées d’IR, avec prélèvements sociaux dus à la sortie.
La durée de blocage se situe entre 6 et 10 ans, avec des prorogations fréquentes en fonction du calendrier de cession des participations et des conditions de marché.
Comparatif synthétique FCPI / FIP Corse / FIP Outre-Mer
Le tableau suivant résume les caractéristiques fiscales majeures des principaux dispositifs encore actifs en 2026 :
| Critère | FCPI 2026 | FIP Corse | FIP Outre-Mer |
|---|---|---|---|
| Taux réduction IR | 18 % (normal) / 25 % (majoration) | 30 % | 30 % |
| Plafond personne seule | 12 000 € | 12 000 € | 12 000 € |
| Plafond couple | 24 000 € | 24 000 € | 24 000 € |
| Durée de blocage | 6 à 10 ans | 5 ans min, 7 à 10 ans en pratique | 6 à 10 ans |
| Spécificité | 70 % PME innovantes | 70 % PME corses | 70 % PME ultramarines |
| Plus-values | Exonérées d’IR, PS 17,2 % | Exonérées d’IR, PS 17,2 % | Exonérées d’IR, PS 17,2 % |
Cumul FCPI / FIP et plafonds des niches fiscales
La réduction d’impôt liée aux FCPI et FIP s’inscrit dans le plafonnement global des niches fiscales, sauf cas particulier des FCPI JEI. En 2026, le plafond des niches demeure fixé à 10 000 € par foyer et par an.
Cumul des dispositifs : marges de manœuvre réelles
Le cumul reste autorisé entre :
- FCPI (innovation).
- FIP Corse.
- FIP Outre-Mer.
La combinaison se fait dans la limite du plafond global des niches, avec un cumul théorique maximal de réduction :
- Pour une personne seule : environ 6 600 € de réduction en optimisant la répartition.
- Pour un couple : environ 10 000 € de réduction, au plus près du plafond global.
Les FCPI JEI, eux, se situent hors plafonnement des niches, ce qui ouvre la voie à des montants investis plus conséquents. Cette configuration intéresse particulièrement les foyers très imposés qui réfléchissent à comment payer moins d’impôts légalement tout en diversifiant leurs placements.
Rendements et performances observées des FCPI
Les performances des FCPI varient largement d’un fonds à l’autre. Les données disponibles sur les fonds remboursés et en cours offrent un aperçu utile pour cadrer les attentes.
Historique des FCPI remboursés et en phase de liquidation
Sur un ensemble de FCPI remboursés, les performances cumulées observées s’étalent de -2,72 % à +48,61 %, avec :
- Une performance moyenne de +9,94 %.
- Une médiane à +5,44 %.
- Un seul fonds en perte sur 13 analysés.
Les FCPI en phase de liquidation affichent une amplitude encore plus large :
- Performance minimale : -2,6 %.
- Performance maximale : +52,8 %.
- Performance moyenne : +30,51 %.
- Médiane : +36,8 %.
- Un seul fonds en perte sur 9 recensés.
Les fonds lancés depuis 2018 présentent des fourchettes plus resserrées, avec des performances comprises entre -2,4 % et +6,6 %. Les millésimes récents restent en cours de vie, leur potentiel de revalorisation future n’est pas encore stabilisé.
Performances récentes 2020–2024
La période récente se montre contrastée :
- Millésimes 2020–2021 : performances globalement en territoire négatif, marquées par les secousses macroéconomiques (hausse des taux, tensions sur les valorisations technologiques).
- Millésimes 2022–2024 : performances légèrement positives, portées par un environnement plus stable et une normalisation progressive des marchés privés.
À titre d’exemple, certains fonds affichent des performances provisoires comme +6,3 % pour un FCPI 2021 ou +1,78 % pour un FCPI 2023, sans tenir compte de la réduction d’impôt qui vient s’ajouter au résultat financier brut.
"L’investisseur en FCPI doit raisonner sur l’ensemble du couple rendement financier + avantage fiscal. Une performance modérée peut devenir intéressante une fois intégrée la réduction d’impôt à l’entrée et l’exonération d’IR sur la plus-value."
Impact des frais de gestion et dispersion des résultats
Les FCPI supportent des frais de gestion annuels, plafonnés à 4 % dans le cadre réglementaire. Ces frais rémunèrent :
- La sélection et l’analyse des dossiers de PME.
- Le suivi des participations (gouvernance, reporting, restructurations).
- La gestion de la trésorerie et des sorties.
La dispersion des résultats entre fonds reste marquée. Une équipe de gestion expérimentée, une bonne discipline d’investissement et une maîtrise des valorisations à la sortie influencent fortement le rendement final. L’investisseur doit examiner les historiques de la société de gestion, la transparence des rapports et l’alignement d’intérêt avec les porteurs de parts.
Risques spécifiques liés aux FCPI et FIP
Les FCPI et FIP sont des placements risqués et non garantis. La recherche de réduction d’impôt ne remplace pas une analyse structurée des risques encourus.
Risque de perte en capital et illiquidité
Les PME éligibles sont souvent jeunes, innovantes, en croissance accélérée. Elles offrent un potentiel mais présentent également :
- Un taux de défaillance supérieur à celui des grandes entreprises cotées.
- Une forte sensibilité aux cycles économiques et aux conditions de financement.
- Une liquidité quasi inexistante hors opération de cession organisée.
L’investisseur doit accepter l’hypothèse d’une perte partielle ou totale du capital sur certains dossiers, voire sur le fonds dans son ensemble. La logique repose sur la diversification interne du portefeuille et la capacité du gérant à compenser les échecs par quelques réussites significatives.
Risque fiscal et cadre réglementaire
Le bénéfice de la réduction d’impôt reste conditionné au respect des exigences légales :
- Quota d’investissement minimum dans les PME éligibles.
- Durée de conservation des parts par le porteur.
- Éligibilité continue des sociétés cibles (activité, taille, localisation).
En cas de manquement, l’administration fiscale peut remettre en cause l’avantage obtenu, avec récupération de l’impôt et intérêts de retard. La sélection d’une société de gestion rigoureuse limite ce risque d’exécution.
Prélèvements sociaux sur les plus-values
Même si les plus-values de cession de parts de FCPI et FIP sont exonérées d’impôt sur le revenu, elles restent soumises aux prélèvements sociaux au taux de 17,2 %. Ce prélèvement s’applique sur la plus-value nette au moment de la sortie.
Cette caractéristique réduit légèrement le rendement net par rapport à un scénario sans prélèvements, mais ne remet pas en cause l’intérêt fiscal global, surtout en présence d’une réduction d’impôt initiale significative.
Contexte macroéconomique 2026 et thématiques d’investissement
La pertinence des FCPI et FIP ne se résume pas à la fiscalité. L’environnement macroéconomique influe directement sur les valorisations, les conditions de sortie et les opportunités sectorielles.
Croissance, taux d’intérêt et marchés privés
En 2026, la conjoncture affiche :
- Une croissance solide, soutenue par des investissements technologiques et la relocalisation de certaines chaînes de valeur.
- Des taux d’intérêt en tendance baissière, après une phase de resserrement monétaire marquée.
- Un boom technologique en cours, notamment autour de l’intelligence artificielle, de la cybersécurité et des infrastructures numériques.
Cette combinaison favorise la revalorisation progressive des actifs non cotés, à condition que les modèles économiques sous-jacents tiennent leurs promesses. La baisse des taux améliore également le coût du capital pour les PME financées, ce qui allège leur charge d’endettement et soutient leurs projets.
Intelligence artificielle, durabilité et nouvelles sources de rendement
Les thématiques majeures repérées par les gérants de FCPI et FIP en 2026 se concentrent autour de :
- La prochaine phase de l’IA, liée à l’énergie, aux applications sectorielles et à l’IA agentique.
- La durabilité dans les portefeuilles, avec l’essor des infrastructures vertes, des obligations vertes et des solutions de transition énergétique.
- L’évolution de la liquidité sur les marchés privés, avec un développement de la dette privée et des fonds d’infrastructures.
Les données disponibles montrent que les entreprises déjà avancées dans l’intégration de l’IA enregistrent :
- Une croissance des revenus environ 1,7 fois plus rapide.
- Une progression des marges 1,6 fois plus rapide.
Les vecteurs d’investissement privilégiés incluent :
- Les solutions d’IA agentique et les outils d’automatisation avancés.
- Les logiciels d’entreprise actifs en IA, spécialisés par vertical métier.
- Les équipements et "facilitateurs" indispensables au déploiement massif de l’IA (puissance de calcul, refroidissement, stockage).
Private equity, infrastructures et dette privée
Dans ce paysage, plusieurs segments apparaissent récurrents dans les portefeuilles de fonds :
- Private equity orienté PME innovantes, souvent au cœur des FCPI.
- Infrastructures (énergie, numérique, transport) pour les fonds plus orientés stabilité.
- Dette privée, permettant de financer des projets avec un profil rendement/risque différent de la prise de participation directe.
- Obligations vertes et instruments de financement durable, pour renforcer la dimension ESG du portefeuille.
En 2026, plusieurs analyses de marché identifient le private equity comme l’un des segments présentant un potentiel satisfaisant, sans garanties bien entendu. Les FCPI se positionnent précisément sur ce terrain, avec une exposition structurée à la croissance de long terme.
Intégrer FCPI et FIP dans une stratégie globale pour réduire ses impôts
Les FCPI et FIP prennent tout leur sens lorsqu’ils s’insèrent dans une démarche structurée de gestion de patrimoine et d’optimisation fiscale. L’objectif ne consiste pas à multiplier les produits, mais à construire un ensemble cohérent.
Profil d’investisseur et horizon de placement
Les FCPI et FIP conviennent en priorité aux profils suivants :
- Contribuables imposés dans des tranches marginales élevées, cherchant à réduire sensiblement leur impôt sur le revenu.
- Épargnants capables d’immobiliser une partie de leur capital sur 6 à 10 ans sans besoin de liquidité.
- Investisseurs acceptant une volatilité forte et un risque de perte en capital.
Pour les foyers faiblement imposés, d’autres solutions comme l’assurance vie, le PEA ou certains supports immobiliers se révèlent souvent plus adaptés, avec un rapport risque/rendement différent.
Articulation avec les autres leviers de défiscalisation
Les FCPI et FIP se combinent avec :
- Les dispositifs retraite (PER) pour déduire les versements du revenu imposable.
- Les investissements immobiliers sous dispositif fiscal spécifique.
- Les crédits et réductions d’impôt (dons, emploi à domicile, etc.).
Une cartographie annuelle des réductions et crédits déjà acquis permet d’arbitrer entre :
- Une nouvelle souscription FCPI / FIP.
- Un versement supplémentaire sur des supports plus liquides.
- Un renforcement de l’épargne de précaution, au besoin.
Dans cette logique, les FCPI et FIP deviennent un outil parmi d’autres pour investir pour réduire ses impôts, avec un positionnement clair sur le segment non coté et innovant.
"Une stratégie de défiscalisation efficace s’appuie sur plusieurs piliers : liquidité, diversification, maîtrise du risque et visibilité fiscale. Les FCPI et FIP traitent surtout le pilier innovation/territoires, avec un levier fiscal notable, mais ne couvrent pas à eux seuls tous les besoins du foyer."
Étapes clés avant de souscrire à un FCPI ou un FIP
Avant toute décision, quelques étapes structurent l’analyse :
- Évaluer le niveau d’imposition et le besoin réel de réduction pour l’année.
- Vérifier le plafond de niches déjà utilisé et la place restante.
- Analyser le projet de vie : besoins de liquidités prévus, horizon de retraite, projets immobiliers.
- Comparer plusieurs fonds : société de gestion, thématique, durée de blocage, reporting, historique.
- Mesurer l’impact d’un scénario défavorable sur le reste du patrimoine.
Cette démarche évite d’aborder FCPI et FIP uniquement sous l’angle de la réduction d’impôt. Elle replace ces outils dans une stratégie patrimoniale complète, alignée avec les priorités du foyer à moyen et long terme.









