

Investir en SCPI en 2026 attire de plus en plus d’épargnants en quête de revenus réguliers sans gestion locative directe. Les rendements se stabilisent, la collecte repart, tandis que le marché immobilier physique traverse encore une phase d’ajustement. Entre promesses de taux attractifs, risques spécifiques et nouvelles stratégies paneuropéennes, l’univers de la pierre papier se transforme.
Les chiffres récents apportent des repères solides, mais plusieurs pièges subsistent pour qui se contente de regarder uniquement le taux de distribution. Fiscalité, liquidité, choix entre SCPI de rendement, fiscales ou européennes, arbitrages face à l’immobilier en direct : chaque décision influence la performance réelle. Les lignes qui suivent répondent précisément à ces questions.
| Critère clé | Ce qu’il faut retenir en 2026 | Impact pour l’investisseur |
|---|---|---|
| Taux de distribution | Stabilisation entre 4% et 6% selon les typologies de SCPI | Permet d’évaluer la rentabilité immédiate du placement |
| Durée de placement conseillée | 8 à 12 ans pour lisser les variations du marché immobilier | Optimise le rendement et limite le risque de perte en capital |
| Fiscalité | Imposition sur les revenus fonciers ou via assurance-vie pour alléger la fiscalité | Influence fortement la rentabilité nette de l’investissement |
| Risques à surveiller | Baisse de valeur des parts, vacance locative, hausse des taux | Permet d’ajuster son portefeuille et de diversifier |
| Typologies performantes en 2026 | Santé, logistique, hôtellerie et SCPI européennes | Offrent des opportunités de rendement et d’exposition internationale |
Simulateur d investissement SCPI — Estimez vos revenus nets
Sommaire
Comprendre les SCPI en 2026 : définitions, mécaniques et nouveaux enjeux
Une SCPI (Société Civile de Placement Immobilier) réunit des investisseurs qui mutualisent leur capital pour acquérir un patrimoine immobilier professionnel (bureaux, commerces, logistique, santé, éducation…). En échange, chaque associé perçoit une quote-part des loyers, proportionnelle au nombre de parts détenues.
En 2026, les SCPI occupent une place spécifique dans la gestion de patrimoine : elles combinent revenus potentiels récurrents, mutualisation du risque locatif et accès à des actifs difficiles à acheter seul (immeubles entiers, parcs logistiques, cliniques, murs de commerces de centre-ville). L’investisseur délègue entièrement la sélection des biens, la négociation des baux et la gestion des locataires à une société de gestion agréée.
La pierre papier repose sur un principe central : les loyers sont encaissés au niveau de la SCPI, puis redistribués sous forme de dividendes, généralement trimestriels. La valeur des parts évolue en fonction de la valeur d’expertise du patrimoine, des flux de collecte et des arbitrages de la société de gestion.
« La SCPI permet d’accéder à l’immobilier d’entreprise avec un ticket limité, tout en bénéficiant d’une gestion professionnelle et d’une forte diversification. »
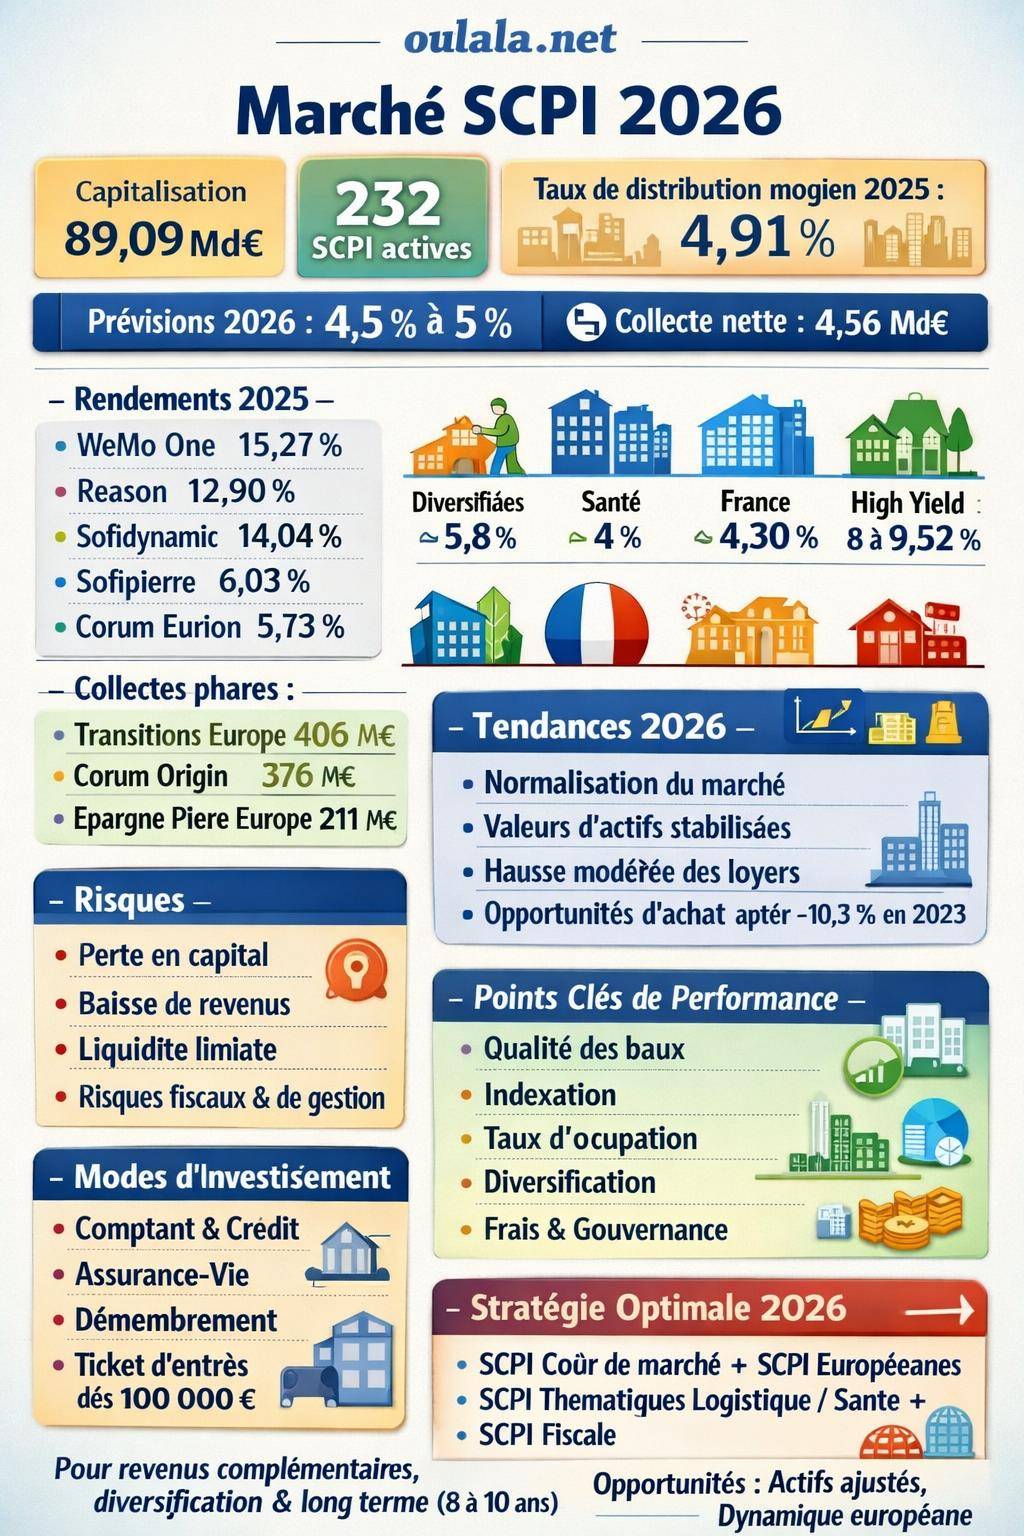
En 2025, le taux de distribution moyen atteint 4,91 %, en hausse par rapport à 2024 (4,72 %), pour une capitalisation globale de 89,09 Md€ et un marché désormais composé de 232 SCPI. Ces données structurent le cadre dans lequel l’épargnant construit sa stratégie 2026.
Panorama du marché des SCPI en 2024‑2026 : chiffres clés et grandes tendances
Pour investir de manière structurée en 2026, il convient d’analyser l’évolution récente du marché de la pierre papier. Les chiffres 2024‑2025 donnent une image claire de la dynamique du secteur.
Capitalisation, nombre de SCPI et collecte : un marché installé
Entre 2024 et 2025, la capitalisation totale des SCPI progresse légèrement, de 88,54 Md€ à 89,09 Md€. Le nombre de véhicules s’élargit, passant de 225 à 232 SCPI, signe d’une offre plus segmentée (thématiques de santé, logistique, Europe, résidentiel géré, etc.).
La collecte suit la même trajectoire modérée. La collecte nette passe de 3,5 Md€ en 2024 à 4,56 Md€ en 2025. La collecte brute atteint 5,52 Md€ en 2025, contre 4,73 Md€ en 2024, après un pic à 7,7 Md€ en 2023. Le marché absorbe encore le choc lié à la remontée des taux, mais montre une capacité de stabilisation.
Le taux d’occupation financier (TOF) reste élevé : 92,2 % en 2024, avec un TOF de 92,97 % sur les SCPI France, niveau cohérent avec une vacance locative maîtrisée et une commercialisation active des surfaces.
Rendements 2025 et perspectives 2026 : revenus encore attractifs
Le taux de distribution moyen 2025 s’établit à 4,91 %. Les prévisions pour 2026 indiquent un rendement global attendu compris entre 4,5 % et 5 % pour le marché, avec un rendement maximal supérieur à 6 % à 7 % pour des stratégies bien diversifiées et plus offensives.
L’analyse par segment fait ressortir des écarts notables :
- SCPI diversifiées : rendement indicatif autour de 5,8 %, avec des portefeuilles multi‑secteurs (bureaux, commerces, logistique, santé).
- SCPI santé / éducation : environ 4,0 %, reflet d’actifs souvent sécurisés, à baux longs, mais acquis à des niveaux de prix plus tendus.
- SCPI France : autour de 4,30 %, avec un TOF proche de 93 %, ancré sur des marchés domestiques connus.
- SCPI Europe : fourchette de 5 à 6,5 %, certains véhicules dépassant 8 % en 2025, grâce à des opportunités sur des marchés étrangers et des parités de change favorables.
Les SCPI à haut rendement (« high yield ») visent des taux compris entre 8 % et 9,52 % en 2025, au prix d’un profil de risque plus prononcé (actifs secondaires, localisations plus opportunistes, baux plus courts).
| Type de SCPI | Rendement indicatif 2025 | Profil de risque | Commentaire |
|---|---|---|---|
| SCPI diversifiées | ≈ 5,8 % | Modéré | Répartition multi‑secteurs, amortit les cycles. |
| SCPI santé / éducation | ≈ 4,0 % | Plutôt défensif | Baux longs, locataires institutionnels, flux réguliers. |
| SCPI France | ≈ 4,30 % | Modéré | Exposition domestique, lisibilité réglementaire. |
| SCPI Europe | 5 à 6,5 % (jusqu’à >8 %) | Évolutif | Diversification géographique, risques de changes et fiscaux. |
| SCPI high yield | 8 à 9,52 % | Plus élevé | Actifs plus opportunistes, volatilité possible des loyers. |
Typologie des SCPI en 2026 : rendement, fiscale, plus-value, thématiques
Le marché 2026 propose une palette étendue de SCPI, chacune répondant à des objectifs distincts : revenus immédiats, optimisation fiscale, exposition internationale, recherche de plus‑value ou positionnement sectoriel de niche.
SCPI de rendement : la colonne vertébrale de la pierre papier
Les SCPI de rendement concentrent l’essentiel de la collecte. Leur objectif consiste à distribuer des revenus locatifs réguliers, avec un taux proche ou supérieur à la moyenne du marché (environ 4,5 % à 5 % anticipés pour 2026). Elles investissent principalement dans l’immobilier d’entreprise (bureaux, locaux commerciaux, logistique, activités, santé).
Au sein de cette grande famille, plusieurs sous‑catégories structurent le choix :
- SCPI bureaux : ciblent les centres d’affaires, quartiers d’affaires périphériques, grandes métropoles régionales.
- SCPI commerces : s’orientent vers les murs de boutiques, retail parks, zones commerciales, centres‑villes.
- SCPI logistique / locaux d’activités : exposées à l’e‑commerce, aux plateformes logistiques, aux entrepôts et hubs de transport.
- SCPI santé / éducation : investissent dans les cliniques, Ehpad, laboratoires, crèches, écoles privées, campus.
- SCPI diversifiées : répartissent le patrimoine sur plusieurs segments pour lisser les risques.
Les données 2025 montrent des rendements attractifs pour plusieurs SCPI de rendement. Par exemple, des véhicules comme Épargne Pierre (5,28 %), Kyaneos Pierre (4,35 %), Allianz Pierre (4,00 %), Interpierre France (5,40 %) ou Cœur de Ville (6,20 %) illustrent la diversité de profils disponibles.
SCPI fiscales : optimisation de l’impôt contre rendement courant plus modéré
Les SCPI fiscales visent une réduction ou une optimisation de la fiscalité, en contrepartie d’un rendement immédiat généralement inférieur et d’un horizon de détention souvent figé. Leur logique repose sur des dispositifs immobiliers spécifiques (Pinel, Denormandie, Malraux, déficit foncier, etc.).
Le revenu distribué reste souvent plus faible que celui des SCPI de rendement classiques, mais l’économie d’impôt améliore la performance globale nette pour les foyers fortement imposés. Le cadre fiscal 2026 impose de vérifier précisément la nature du dispositif, la durée d’engagement et les conditions de sortie.
SCPI de plus‑value : orientation patrimoniale long terme
Les SCPI de plus‑value privilégient la valorisation du capital dans le temps plutôt que la distribution de loyers élevés. Elles investissent dans des actifs sous‑valorisés, des immeubles à repositionner, des zones en mutation urbaine ou bénéficiant de grands projets d’infrastructures.
En contrepartie, les distributions courantes restent parfois modestes, l’objectif principal étant une revente future à un prix supérieur et donc une plus‑value potentielle. Ces véhicules s’adressent à des épargnants à horizon long, acceptant une visibilité plus réduite sur le flux de revenus annuels.
SCPI thématiques et européennes : spécialisation et diversification géographique
Les SCPI thématiques se concentrent sur un secteur ou une tendance structurelle : vieillissement démographique, e‑commerce, transitions énergétiques, économie de la connaissance, réindustrialisation, etc. En 2025, plusieurs stratégies orientées santé, logistique et commerces de proximité figurent parmi les segments les plus dynamiques.
Les SCPI européennes occupent une place centrale dans les allocations 2026. Elles accèdent à des marchés aux fondamentaux différents (Allemagne, Pays‑Bas, Espagne, Irlande, Europe centrale…) et bénéficient parfois d’une fiscalité plus douce pour l’investisseur résident français, en fonction des conventions fiscales.
Certains véhicules affichent des rendements élevés. Quelques exemples marquants de 2025 :
- WeMo One : 15,27 % de taux de distribution.
- Reason : 12,90 %.
- Iroko Atlas : 9,40 %.
- Momen Time : 9,25 %.
- Sofidynamic : 14,04 % (9,52 % en 2024).
- Sofidy Europe Invest : taux de distribution 2025 à 5,20 %, avec un prévisionnel compris entre 5,10 % et 5,40 %.
En parallèle, des SCPI comme Transitions Europe (collecte 2025 de 406 M€, TD 2024 de 8,25 %, TD prévisionnel 2026 ≥ 7 %) ou Corum Origin (376 M€ collectés, TD 2024 de 6,05 %, TD prévisionnel ≥ 6 %) illustrent une approche très active de la diversification paneuropéenne.
Facteurs de rentabilité d’une SCPI : au‑delà du taux de distribution
Un investissement en SCPI se juge sur la durée, en combinant revenu distribué et éventuelle revalorisation des parts. Plusieurs paramètres structurent la rentabilité réelle d’un portefeuille de pierre papier.
Qualité des baux, locataires et indexation des loyers
Le niveau de risque locatif dépend de la nature des baux signés (baux commerciaux 3/6/9, baux longs, baux de type hospitalier, contrats avec enseignes nationales, etc.). Une durée ferme de bail longue limite le risque de vacance et donne de la visibilité sur les flux de loyers.
L’indexation des loyers joue un rôle majeur dans un environnement inflationniste ou en normalisation monétaire. La clause d’indexation adossée à des indices comme l’ILC ou l’ICC permet de répercuter partiellement la hausse des prix, ce qui soutient la progression des revenus distribués.
Taux d’occupation, vacance locative et gestion des travaux
Le taux d’occupation financier (TOF) mesure la proportion de loyers effectivement facturés par rapport au potentiel theorique. Avec un TOF moyen de 92,2 % en 2024, les SCPI témoignent d’une exploitation globalement efficiente de leurs immeubles.
La vacance reste néanmoins inévitable, notamment en Île‑de‑France, où le taux de vacance atteint 11,2 %. La gestion proactive des surfaces inoccupées, des travaux de réhabilitation et des mises aux normes environnementales influence directement la pérennité des loyers.
Frais, gouvernance et solidité de la société de gestion
La rentabilité nette dépend aussi de la structure de frais : frais de souscription, de gestion, de cession, plus éventuellement des commissions de surperformance. Une grille de frais claire et cohérente avec la stratégie d’investissement reste un élément déterminant.
La solidité de la société de gestion, son track‑record, la transparence de sa communication et la qualité de sa gouvernance pèsent également dans la durée. Un gestionnaire expérimenté anticipe mieux les cycles, arbitre des actifs obsolètes et saisit les opportunités de marché.
Diversification géographique et sectorielle
Les secteurs dynamiques identifiés pour 2026 incluent la logistique, la santé et les commerces de proximité. L’exposition à ces segments tend à renforcer la résilience des revenus, notamment face aux transformations des modes de consommation et aux évolutions démographiques.
La diversification géographique entre France, zone euro et reste de l’Europe amortit les chocs locaux. L’investisseur répartit ainsi le risque entre grandes métropoles, villes moyennes attractives, capitales européennes et marchés en rattrapage.
« Une SCPI bien gérée combine qualité des baux, sélection rigoureuse des locataires, taux d’occupation élevé et diversification réfléchie. C’est la cohérence de ces éléments qui soutient la performance à long terme. »
SCPI vs immobilier direct en 2026 : quels arbitrages stratégiques ?
Face à l’immobilier locatif en direct, la SCPI propose une approche différente de la détention de murs. L’arbitrage se joue sur plusieurs axes : diversification, fiscalité, effort de gestion, liquidité et levier de crédit.
Mutualisation des risques et simplicité de gestion
Un investisseur en immobilier direct concentre souvent son effort sur un ou deux biens. En cas de vacance, d’impayé ou de travaux lourds, l’impact financier reste immédiat. Avec une SCPI, le risque se dilue sur des dizaines, voire des centaines d’actifs, et un grand nombre de locataires.
La SCPI décharge entièrement la gestion : pas d’état des lieux, pas de relation quotidienne avec le locataire, pas de suivi opérationnel des travaux. L’épargnant réceptionne ses bulletins trimestriels et ses revenus distribués, sans intervention dans la gestion courante.
Fiscalité et rendement net : une comparaison à mener au cas par cas
Fiscalement, les revenus de SCPI sont imposés comme des revenus fonciers. Selon la tranche d’imposition et le régime choisi (micro‑foncier ou réel), le poids de l’impôt varie fortement. Des stratégies d’optimisation existent, notamment via SCPI logées en assurance‑vie ou via des SCPI européennes bénéficiant d’une fiscalité plus douce dans certains pays.
En immobilier direct, les leviers fiscaux (déficit foncier, amortissements dans certains montages, LMNP sous conditions) modifient aussi profondément le rendement net. La comparaison s’effectue naturellement en tenant compte des charges non récupérables, des frais de gestion, des travaux et de l’impôt local.
Un guide dédié comme SCPI vs immobilier direct détaille ces arbitrages, notamment sur la question du levier de crédit, de la transmission et des risques opérationnels.
Liquidité, valorisation et horizon de placement
La SCPI s’inscrit dans un horizon d’investissement d’au moins 8 à 10 ans. La revente des parts dépend du marché secondaire ou du mécanisme de retrait/émission géré par la société de gestion. La liquidité reste donc relative, même si elle ne nécessite pas la vente d’un immeuble entier.
En immobilier direct, la cession implique une transaction unique et souvent longue : recherche d’acquéreur, négociation, diagnostics, notaire. En contrepartie, l’investisseur contrôle directement le timing et le prix de mise en vente, ce qui offre une marge de manœuvre différente.
Focus rendement : SCPI 2025‑2026 les plus performantes et perspectives
Le marché 2025 met en lumière plusieurs SCPI affichant des rendements marquants, tout en rappelant la nécessité d’analyser la cohérence globale du profil de risque.
Top rendements 2025 : quelques exemples emblématiques
Parmi les taux de distribution saillants de 2025, plusieurs SCPI de rendement et opportunistes se distinguent :
- WeMo One : 15,27 % de taux de distribution 2025.
- Reason : 12,90 %.
- Sofidynamic : 14,04 % en 2025 (9,52 % en 2024).
- Sofipierre : 6,03 %.
- Épargne Pierre Sophia : 6,00 %.
- Corum Eurion : 5,73 %.
- Urban Cœur Commerce : 5,30 %.
- Cap Foncières & Territoires : TD 6,24 % et TRI 5 ans de 6,20 %.
- LF Opportunité Immo : TD 5,68 % et TRI 5 ans de 4,07 %.
- Kyaneos Pierre : TD 4,35 % et TRI 5 ans de 4,30 %.
- Allianz Pierre : TD 4,00 % et TRI 5 ans de 1,23 %.
Ces chiffres montrent que certains véhicules offrent des niveaux de revenus élevés, parfois liés à des stratégies opportunistes, des arbitrages importants ou des distributions ponctuelles (plus‑values, reprises de provisions).
Pour un panorama plus global et à jour, un contenu spécialisé sur la meilleure SCPI de rendement aide à comparer les rendements, TRI, stratégies d’investissement et niveaux de risque.
Collecte 2025 : les SCPI les plus demandées
Les flux de collecte constituent un indicateur de confiance des investisseurs. En 2025, plusieurs SCPI se distinguent :
- Transitions Europe : 406 M€ de collecte, TD 2024 de 8,25 %, TD prévisionnel 2026 ≥ 7 %.
- Corum Origin : 376 M€ de collecte, TD 2024 de 6,05 %, objectif ≥ 6 %.
- Épargne Pierre Europe : 211 M€ de collecte, TD 2024 de 6,75 %, TD prévisionnel 6 à 6,80 %.
- Sofidy Europe Invest : TD 5,20 %, prévisionnel entre 5,10 % et 5,40 %.
Ces niveaux de collecte reflètent l’intérêt pour les stratégies européennes et pour les sociétés de gestion établies, disposant d’un historique et d’une taille critique.
Contexte immobilier 2026 : opportunités et risques pour la pierre papier
La performance future des SCPI dépend étroitement de l’environnement immobilier global. Les projections 2026 esquissent un marché en phase de normalisation après les ajustements 2023‑2024 liés à la remontée des taux.
Évolution des valeurs et volumes de transactions
En 2023, la valeur de réalisation moyenne des actifs SCPI recule d’environ 10,3 %. Ce mouvement reflète l’ajustement des prix de l’immobilier d’entreprise face à des conditions de financement plus strictes.
Pour 2026, les perspectives indiquent des volumes de transactions supérieurs à 2024‑2025, traduisant un marché plus fluide et des valorisations mieux ajustées aux nouveaux niveaux de taux. Les SCPI actives en acquisition peuvent saisir des opportunités d’achat à des conditions plus favorables.
Loyers, taux de rotation et disparités sectorielles
Les loyers devraient progresser de manière mesurée dans les capitales, avec des hausses plus sensibles dans certaines métropoles attractives bénéficiant de dynamiques démographiques et économiques solides. À l’inverse, certains segments subissent une modération des loyers, notamment pour des actifs obsolètes ou mal situés.
Le taux de rotation des commerces en 2025 atteint 12,4 %, avec des disparités importantes de densité commerciale (parfois plus de 4 commerces pour 1 000 habitants). Les commerces de proximité bien positionnés, intégrés dans des tissus urbains denses, demeurent néanmoins recherchés.
Résilience des actifs de qualité et montée des financements alternatifs
Les actifs de qualité, bénéficiant d’une bonne accessibilité, de certifications environnementales et de services adaptés aux entreprises, montrent une résilience notable. Les SCPI exposées à ces immeubles conservent un pouvoir de négociation sur les loyers et attractivité auprès des locataires.
Parallèlement, les financements alternatifs gagnent en importance. Aux États‑Unis, leur part de marché atteint déjà 24 %, avec une projection de 400 Md USD d’encours de crédit privé d’ici 2030. En Europe, cette tendance se renforce, ce qui influence la structure de financement des opérations immobilières et, indirectement, les conditions d’arbitrage des SCPI.
« Dans un contexte de marché en mutation, les SCPI qui maintiennent un niveau d’exigence élevé sur la qualité des actifs et des locataires préservent mieux leur capacité de distribution. »
Comment investir en SCPI en 2026 : étapes, montants et modes de détention
L’accès à la pierre papier reste largement ouvert, même si certains véhicules exigent un capital initial élevé. La démarche suit néanmoins un enchaînement structuré, de l’analyse du profil d’investisseur jusqu’au choix du canal de souscription.
Montant minimal, durée de détention et profil d’investisseur
De nombreuses SCPI restent accessibles avec quelques milliers d’euros, parfois moins via l’assurance‑vie. Néanmoins, certaines stratégies institutionnelles ou dédiées à de grands patrimoines demandent un minimum d’investissement de 100 000 €, en contrepartie d’un positionnement plus spécialisé.
L’horizon de placement recommandé s’établit en général entre 8 et 10 ans. Cette durée permet de lisser les cycles immobiliers, d’amortir les frais d’entrée et de capturer d’éventuelles revalorisations de parts. Les profils d’investisseurs visés couvrent :
- Les épargnants en recherche de revenus complémentaires (préparation de la retraite, complément de salaire).
- Les contribuables souhaitant optimiser leur fiscalité via des SCPI européennes ou fiscales.
- Les investisseurs expérimentés intéressés par des stratégies plus dynamiques sur l’Europe ou le high yield.
Modes d’acquisition : comptant, crédit, démembrement, assurance‑vie
Plusieurs modes de détention structurent la stratégie patrimoniale :
- À comptant : l’investisseur verse le capital et perçoit directement les revenus. Solution simple, adaptée aux profils disposant déjà d’une épargne disponible.
- À crédit : recours à l’effet de levier bancaire, sous réserve d’acceptation du dossier. Les loyers perçus contribuent au remboursement, tandis que les intérêts d’emprunt se déduisent des revenus fonciers sous conditions.
- En démembrement : séparation de la nue‑propriété et de l’usufruit. Le nu‑propriétaire prépare une capitalisation à terme, sans revenus pendant la période de démembrement, tandis que l’usufruitier perçoit les loyers sur une durée déterminée.
- Via assurance‑vie : souscription de parts de SCPI en unités de compte. Cette solution modifie la fiscalité applicable (celle de l’assurance‑vie) et apporte une interface supplémentaire (l’assureur).
Processus de sélection : grille de lecture pour 2026
La sélection d’une SCPI en 2026 repose sur une série de critères concrets :
- Stratégie d’investissement (France, Europe, thématique, high yield ou cœur de marché).
- Historique de performance (taux de distribution, TRI sur 5 et 10 ans, évolution de la valeur de part).
- Taux d’occupation financier et gestion de la vacance.
- Niveau de dette au sein de la SCPI.
- Montant des frais (souscription, gestion, arbitrages).
- Qualité et notoriété de la société de gestion.
La consultation des bulletins trimestriels, des rapports annuels et des avis des commissaires aux comptes constitue une étape structurante. Certains investisseurs complètent cette analyse par des comparateurs spécialisés et par des entretiens avec des conseillers en gestion de patrimoine.
Risques des SCPI en 2026 : les comprendre pour mieux investir
Tout investissement en SCPI comporte des risques. Les identifier clairement permet de calibrer son allocation et d’éviter les décisions précipitées.
Risque de perte en capital et de baisse de revenus
La valeur des parts dépend de la valorisation des immeubles détenus. En cas de baisse du marché immobilier, d’augmentation de la vacance ou de renégociation à la baisse des loyers, la valeur de réalisation recule et la société de gestion peut ajuster le prix de part.
De la même manière, les revenus distribués ne sont jamais garantis. Une conjoncture défavorable, une défaillance locative ou des travaux non anticipés pèsent sur la capacité de distribution. Les rendements des années passées ne préjugent jamais du futur.
Risque de liquidité et horizon de détention
La revente de parts de SCPI s’effectue sur un marché organisé par la société de gestion ou via un marché secondaire. En cas de déséquilibre entre offre et demande, les délais de cession s’allongent. Les investisseurs doivent intégrer cette réalité et raisonner sur un horizon de plusieurs années.
Certains véhicules à capital fixe ou très spécialisés peuvent connaître des phases de liquidité réduite. La diversification entre plusieurs SCPI limite cet aléa sur un patrimoine global.
Risque réglementaire, fiscal et de gestion
Les règles fiscales peuvent évoluer. Une réforme de la taxation des revenus fonciers, une modification des conventions internationales ou une évolution des contraintes environnementales influencent la rentabilité nette.
Le risque de gestion renvoie aux choix stratégiques de la société de gestion. Une politique d’acquisitions trop agressive, un endettement excessif ou un manque de transparence sur les arbitrages fragilisent la SCPI.
Construire une stratégie SCPI à 360° en 2026
Pour profiter au mieux de la pierre papier, l’investisseur structure sa démarche sur plusieurs axes : objectifs patrimoniaux, diversification, horizon de placement, fiscalité et cohérence globale avec le reste du patrimoine.
Articuler SCPI, fiscalité et objectifs de revenus
Un investisseur en phase de constitution de patrimoine privilégie souvent des SCPI à fort potentiel de revalorisation, éventuellement sur l’Europe ou des thématiques porteuses (logistique, santé, commerces de proximité), avec recours au crédit. L’objectif principal demeure la création d’un capital productif de revenus pour la retraite.
Un épargnant déjà imposé à un niveau élevé peut en parallèle orienter une partie de son allocation vers des SCPI européennes ou des véhicules à fiscalité optimisée. L’enjeu consiste à maximiser le revenu net après impôt, non le seul taux affiché.
Combiner plusieurs SCPI pour lisser les risques
Une stratégie 360° repose souvent sur un panier de SCPI complémentaires :
- 1 ou 2 SCPI diversifiées cœur de marché pour la stabilité.
- 1 SCPI européenne pour la diversification géographique.
- Éventuellement 1 SCPI thématique (santé, logistique) ou high yield, dans une proportion mesurée.
- Selon le profil, 1 SCPI fiscale pour optimiser l’impôt sur une période donnée.
Cette combinaison permet de lisser les cycles sectoriels, d’exposer le portefeuille à plusieurs moteurs de performance et de réduire la dépendance à un seul véhicule.
Suivi régulier et ajustements dans le temps
Une fois l’allocation mise en place, un suivi annuel reste nécessaire : lecture des rapports, vérification des taux d’occupation, comparaison des rendements à la moyenne du marché, analyse des décisions d’arbitrages. Des ajustements ponctuels (renforcement, cession partielle, arbitrage vers d’autres SCPI) accompagnent l’évolution de la situation personnelle et du contexte de marché.
« La pierre papier devient un pilier solide d’un patrimoine lorsque l’investisseur accepte de la gérer comme un actif de long terme, avec une vision structurée, des arbitrages réfléchis et une bonne compréhension des risques. »









